
엔비디아 NVDA 2분기 실적 26일, 목표주가 42% 남았다
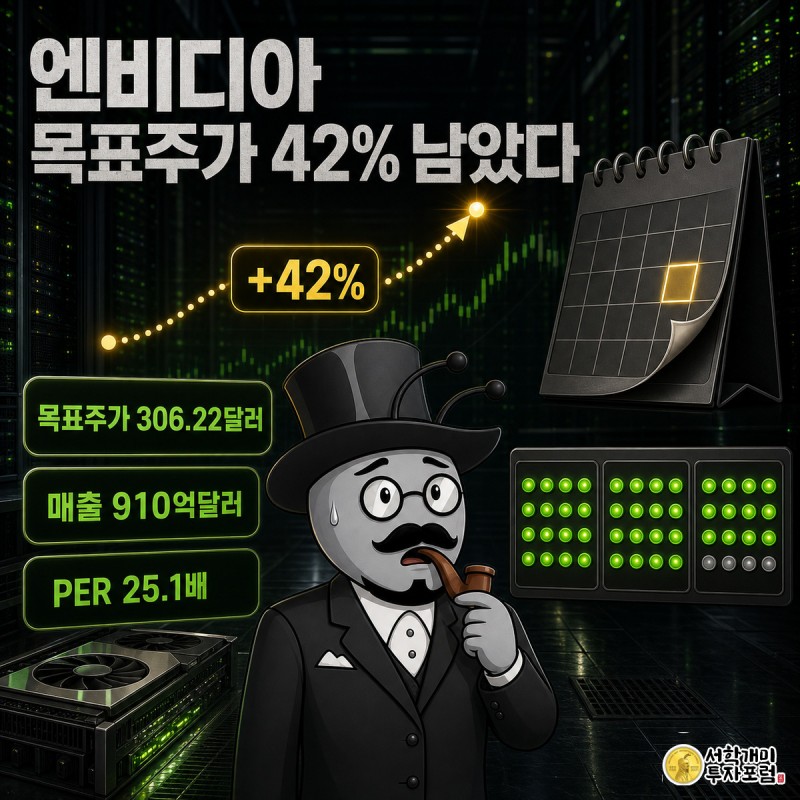
엔비디아가 8월 26일 2분기(2027 회계연도) 실적을 발표한다. 시장은 매출 약 910억달러(전년비 95% 증가), 주당순이익 2.09달러(전년비 111% 증가)를 예상하며, 선행 PER은 25.1배로 AMD·인텔보다 낮아 상승 여력이 있다는 분석이 나왔다.
뉴스 핵심
- 엔비디아는 8월 26일 2분기 실적을 발표하며, 시장 예상 매출은 약 910억달러(전년비 95% 증가)다.
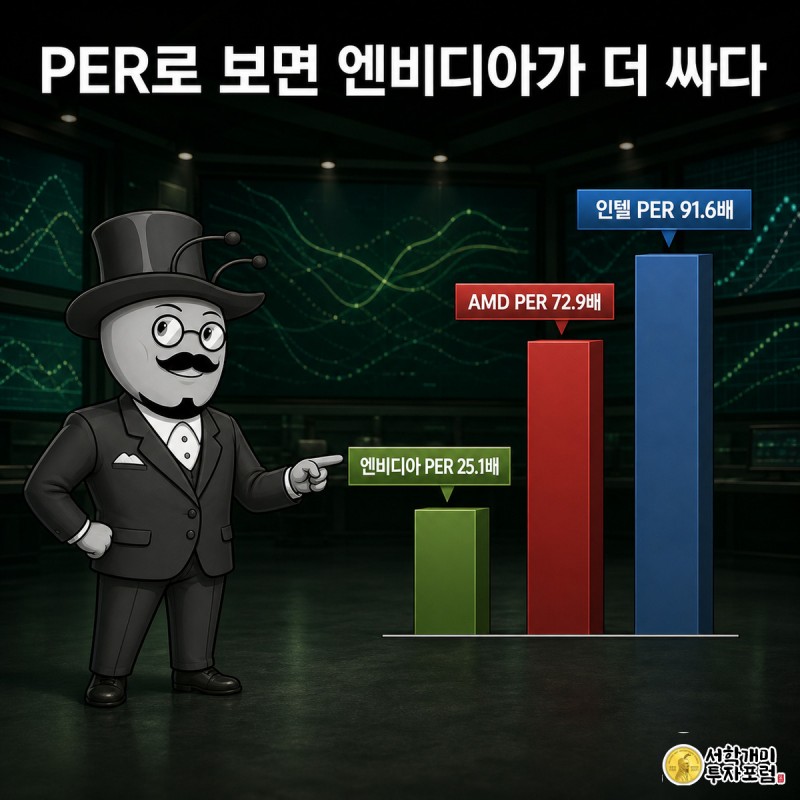
- 선행 PER이 25.1배로 AMD(72.9배)·인텔(91.6배)보다 낮아 상대적으로 저평가됐다는 분석이 나온다.
- 애널리스트 48명 중 44명이 스트롱 바이를 유지하고 있고 평균 목표주가는 현재가 대비 42% 높은 306.22달러다.
2분기 매출은 왜 910억달러로 예상됐나
엔비디아는 8월 26일 2027 회계연도 2분기 실적을 내놓는데, 월가는 매출을 약 910억달러로 본다. 전년 동기 대비 95% 늘어난 수치로, 앞선 1분기 성장률(85%)보다 오히려 가속했다는 점이 눈에 띈다.
1분기 매출은 816억달러로 전 분기 대비 135억달러 늘었고, 이 중 데이터센터 부문이 752억달러로 92% 증가하며 전체 성장을 이끌었다. 블랙웰 아키텍처 채택이 확대된 결과라고 회사 측은 설명했다.
- 2분기 예상 주당순이익은 2.09달러로 전년비 111% 증가한 수준이다.
밸류에이션이 싸다는 근거는 무엇인가
엔비디아의 선행 주가수익비율(PER)은 25.1배로, 경쟁사인 AMD(72.9배)나 인텔(91.6배)보다 크게 낮다. 애널리스트들은 2027 회계연도 이익이 93%, 2028년에 다시 43% 늘어날 것으로 보고 있어, 성장 속도 대비 배수가 낮다는 평가가 나온다.
엔비디아를 추적하는 애널리스트 48명 중 44명이 '스트롱 바이' 의견을 유지하고 있고, 평균 목표주가는 306.22달러로 현재가 대비 42% 높다.
- 블랙웰과 후속 루빈 아키텍처를 합쳐 2025년부터 2027년까지 약 1조달러 매출을 낼 것이라는 게 경영진의 전망이다.
서학개미 계좌 평가액엔 무엇이 걸려 있나
엔비디아를 직접 보유한 국내 투자자에게는 실적 자체보다 실적 발표 이후 주가와 원달러 환율 움직임이 함께 평가액을 좌우한다. 엔비디아는 달러로 거래되는 종목이라 실적이 예상을 웃돌아도 환율이 원화 강세로 움직이면 원화 환산 수익은 그만큼 줄어든다.
이번 실적에서 시장이 특히 주목하는 대목은 데이터센터 매출 비중과 신사업인 CPU 시장 진출이다. 엔비디아는 전체 CPU 시장을 약 2000억달러 규모로 추정하며, 올해 자사 CPU 제품에서 약 200억달러 매출을 기대한다고 밝혔다.
8월 26일 발표에서 무엇을 확인해야 하나
핵심은 데이터센터 매출이 시장 예상치인 910억달러 전체 매출 성장을 뒷받침하는지, 그리고 3분기 가이던스가 이 성장세를 유지하는지다. 지난 분기 데이터센터 매출은 전 분기 대비 21% 늘었는데, 이번에도 비슷한 속도가 나오는지가 관전 포인트다.
블랙웰·블랙웰 울트라 시스템 수요와 호퍼 기반 제품 수요가 함께 견조하다고 회사 측이 밝힌 만큼, 실적 콜에서 나올 신제품 수주 관련 언급도 확인 대상이다.
- 목표주가 306.22달러와 실제 발표 후 주가 반응의 괴리 여부를 확인할 필요가 있다.
이 기사는 투자 판단을 대신하지 않으며, 매수·매도를 권유하지 않습니다. 언급된 목표주가와 실적 전망치는 발표 시점 예상치로, 실제 결과와 다를 수 있습니다.
엔비디아, NVDA, 2분기실적, 블랙웰, 밸류에이션, 목표주가

