
시스코 CSCO 실적 후 8.4% 급락, 크레이머는 왜 무시했나
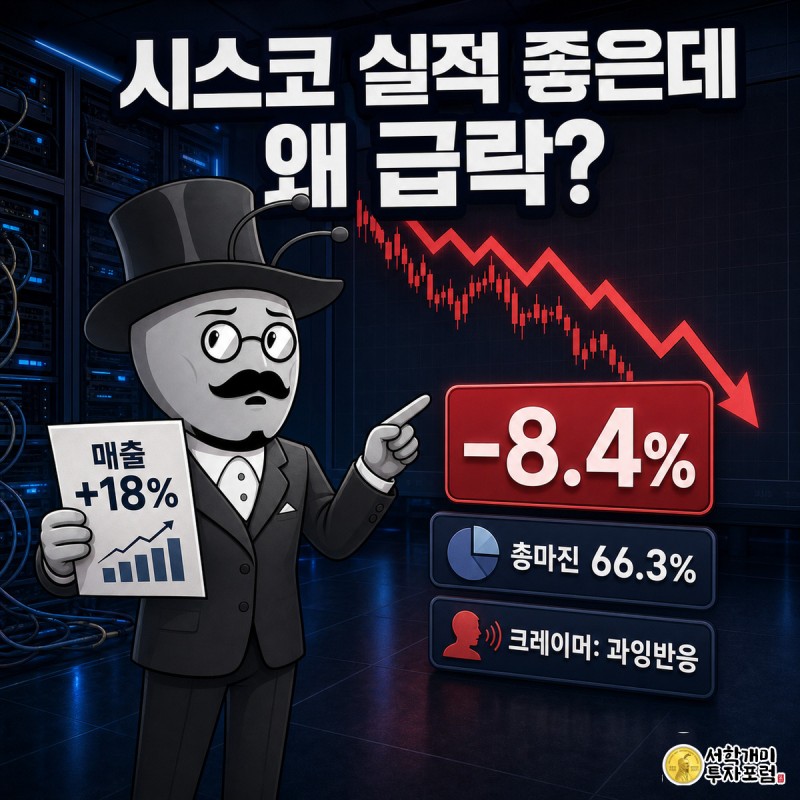
시스코(CSCO)는 2026회계연도 4분기 매출이 전년 대비 18% 늘어난 173억달러를 기록했지만 발표 다음날인 8월 13일 주가가 8.4% 빠졌다. 짐 크레이머는 척 로빈스 CEO의 가이던스가 지나치게 보수적이라며 시장 반응이 과하다고 지적했다.
뉴스 핵심
- 시스코 4분기 매출은 전년 대비 18% 늘어난 173억달러였지만 발표 다음날 주가는 8.4% 하락했다.
- 총마진은 66.3%로 1년 전보다 2.1%포인트 낮아졌고, HSBC는 이를 이유로 투자의견을 '보유'로 내렸다.
- AI 관련 매출은 40억달러로 전체 매출의 10% 미만이지만, 헤지펀드 보유 비중은 오히려 늘었다.
매출은 늘었는데 주가는 왜 빠졌나
시스코는 8월 12일 발표한 회계연도 4분기 실적에서 매출이 전년 동기 대비 18% 증가한 173억달러를 기록했다고 밝혔다. 기업 주문 역시 30% 넘게 늘어 130억달러에 달했다. 그런데도 주가는 발표 다음날인 8월 13일 8.4% 하락 마감했다.
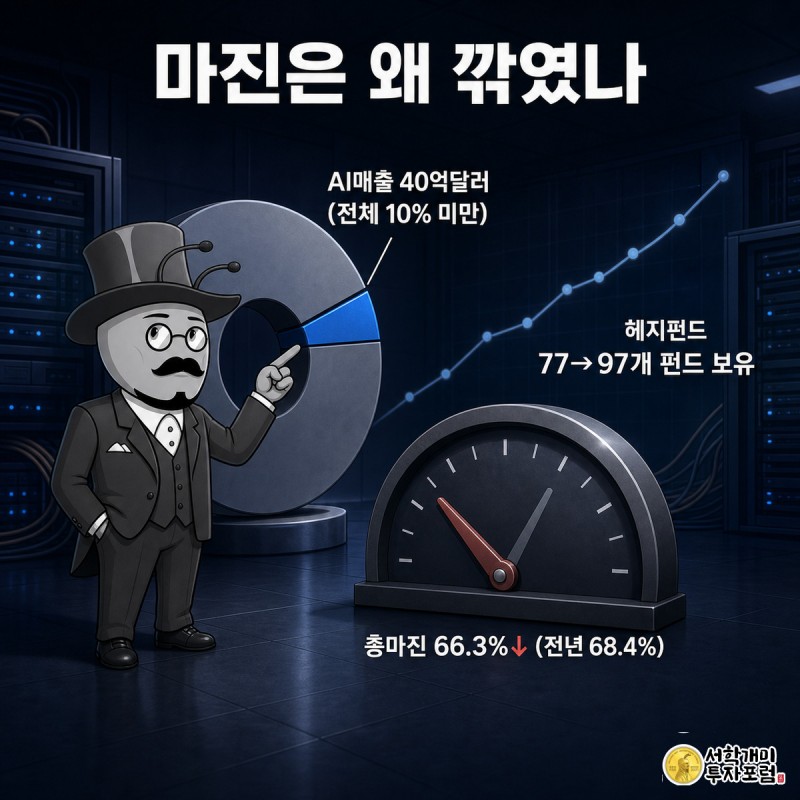
매출 증가에도 불구하고 총마진은 66.3%로 1년 전 68.4%보다 낮아졌다. 시장은 매출 성장세보다 마진이 깎이는 속도에 더 민감하게 반응한 것으로 보인다.
국내 계좌에서 시스코를 살 때 무엇이 다른가
시스코는 나스닥에 상장된 보통주라 국내 증권사 해외주식 계좌로 원화를 달러로 환전해 그대로 매수할 수 있다. 해외주식은 매매차익이 연 250만원을 넘으면 초과분에 양도소득세가 붙는다.
시스코 주가는 최근 1년간 60% 넘게, 연초 대비로는 40% 넘게 올랐다. 이번 실적 후 8.4% 하락은 그 상승분을 일부 되돌린 조정으로 볼 수 있어, 진입 시점을 저울질하는 투자자라면 최근 등락 폭을 함께 봐야 한다.
마진 압박은 어디서 왔나
시스코의 2026회계연도 AI 관련 매출은 40억달러로 전체 매출의 10%에도 못 미친다. HSBC는 실적 발표 후 이 종목 투자의견을 '보유(Hold)'로 낮췄는데, 마진 압박이 그 배경으로 꼽힌다.
반면 뱅크오브아메리카와 모닝스타는 시스코가 하이퍼스케일러(대형 클라우드 사업자) 수요를 잘 흡수하고 있다고 평가했다. 회사는 이행의무(향후 인식할 계약금액) 467억달러, 반복매출 320억달러를 보고했지만, 이 중 얼마가 고마진 AI 인프라 수요이고 얼마가 저마진 하드웨어 교체 수요인지는 세부 공개가 없어 가늠하기 어렵다.
크레이머는 무엇을 근거로 반발했나
짐 크레이머는 척 로빈스 시스코 최고경영자의 가이던스가 실제보다 낮게 제시됐다고 주장했다. 그는 "내 생각에 그의 전망치는 저평가됐다. 이 회사는 사이버보안 사업도 꽤 탄탄하고, 데이터센터 간 네트워킹이라는 기회도 있다. 그런데 그는 들어와서 그냥 '우리는 여러분 생각보다 훨씬 못할 것'이라고 말한다. 그게 척의 방식이다"라고 말했다.
실제로 헤지펀드의 시스코 보유 현황을 보면 2025년 4분기 1041개 펀드 중 77개가 보유했던 것이 2026년 1분기에는 1021개 펀드 중 97개로 늘었다. 주가수익비율(포워드 PER)도 20.58배로, 경쟁사 애리스타네트웍스(ANET)의 45.45배보다 낮은 편이다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 정보 제공을 위한 것으로 투자 조언이 아니다. 매수·매도 판단과 그 책임은 투자자 본인에게 있다.
시스코, CSCO, 짐크레이머, 실적발표, AI수요, 마진압박

