
30년물 국채금리가 2007년 이후 최고치인 5.3%를 찍었다. 장기국채 ETF VGLT와 혼합형 BND 중 무엇이 지금 유리한지 수익률·듀레이션으로 비교했다.
30년물 국채 5.3% 터치, VGLT·BND 지금 사도 될까
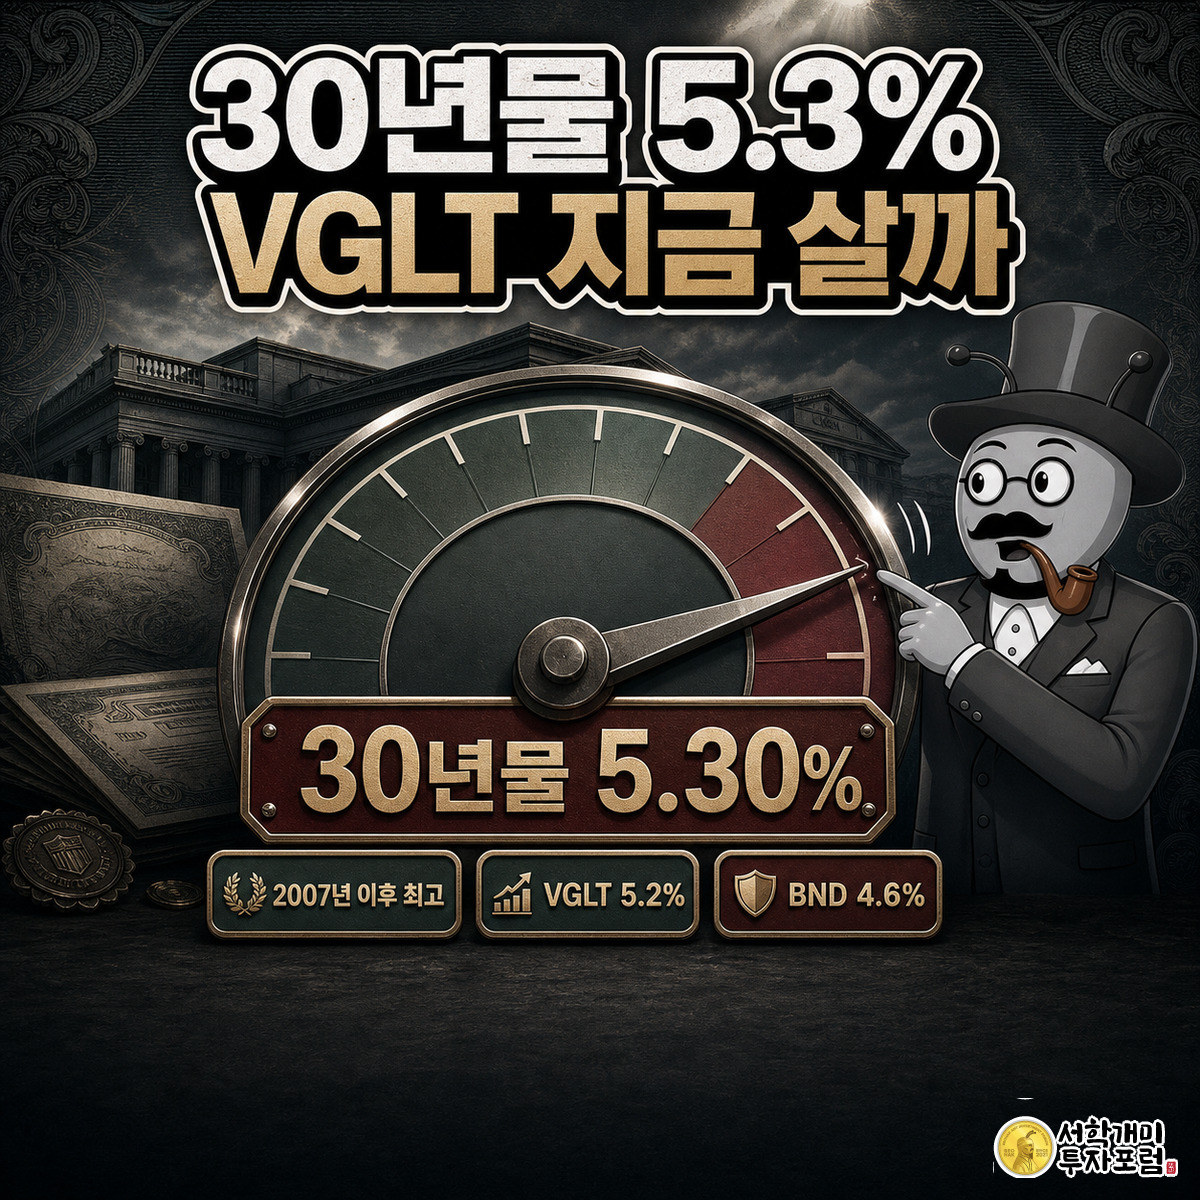
미국 30년물 국채금리가 한때 5.3%를 넘어 2007년 이후 최고 수준까지 오르면서, 뱅가드 장기국채 ETF(VGLT)와 토탈본드마켓 ETF(BND) 중 무엇을 살지가 관심사로 떠올랐다. 더모틀리풀 David Dierking은 VGLT의 5.2% 수익률과 14년 듀레이션이 주는 변동성보다, 4.6% 수익률에 듀레이션이 절반 이하인 BND를 지금 국면의 대안으로 꼽았다.
미국채 30년물 금리 5.3%, VGLT·BND의 차이
- 30년물 국채금리가 한때 5.3%를 넘어 2007년 이후 최고치를 기록했고, 10년물은 4.65% 안팎이다.
- VGLT는 수익률 5.2%·듀레이션 14년으로 금리 1%포인트 변동에 가격이 약 14% 흔들릴 수 있다.
- BND는 수익률 4.6%에 듀레이션이 VGLT의 절반 이하지만 회사채 신용위험이 섞여 있다.
- 저자 David Dierking은 지금 국면에서 VGLT보다 BND를 선호한다고 밝혔다.
30년물 국채금리, 왜 2007년 이후 최고치까지 올랐나
30년물 국채금리가 한때 5.3%를 넘어서며 2007년 이후 가장 높은 수준을 기록했다. 10년물도 4.65% 안팎에서 높은 수준을 유지하고 있다.
2010년대 제로금리를 겪은 투자자라면 이 정도 수치를 그냥 지나치기 어렵다는 평가가 나온다.

VGLT는 왜 고점 대비 40%나 밀려 있나
연준의 공격적 금리인상 국면을 거치며 장기국채는 이례적인 약세장을 겪었고, 뱅가드 장기국채 ETF(VGLT)는 총수익 기준으로 사상 최고치보다 40%가량 낮은 수준에 머물러 있다.
다만 지금은 상황이 다르다는 게 저자 David Dierking(더모틀리풀)의 진단이다. 연준이 연내 추가 인상에 나서더라도 2022년 같은 급등이 재현될 가능성은 낮다고 봤는데, 채권이 이미 높은 금리 수준에서 출발하는 만큼 인플레이션이 진정되면 장기금리가 지금보다 크게 더 오르지 않을 수 있다는 논리다.
국내 계좌에서 VGLT·BND를 살 수 있나
VGLT와 BND는 모두 나스닥에 상장된 ETF라 국내 대형 증권사의 해외주식 계좌에서 원화를 달러로 환전해 그대로 매수할 수 있다.
매매차익은 다른 해외주식과 마찬가지로 연 250만원까지 공제된 뒤 22%가 양도소득세로 과세되고, 분배금은 미국에서 15%를 원천징수한 뒤 국내에서 배당소득세로 정산된다. 국채금리 하락에 베팅해 수익이 나더라도 원달러 환율이 함께 오르면 원화 환산 수익률은 그만큼 줄어들 수 있다.
VGLT와 BND, 수익률과 변동성은 얼마나 다른가
VGLT는 지금 5.2% 수익률을 주는 대신 듀레이션이 14년에 달해, 금리가 1%포인트 움직일 때마다 가격이 약 14% 출렁일 수 있다. 국채와 회사채를 섞은 뱅가드 토탈본드마켓 ETF(BND)는 수익률이 4.6%로 다소 낮지만 듀레이션은 VGLT의 절반에도 못 미쳐 가격 변동폭이 작은 대신 신용위험이 새로 끼어든다.
Dierking은 튼튼한 기업 실적 환경을 근거로 들며, 금리 위험을 한곳에 몰아넣는 VGLT보다 신용 익스포저를 넓히고 금리 민감도를 낮춘 BND 쪽을 개인적으로 선호한다고 밝혔다. VGLT를 그는 "크게 이기거나 크게 잃을 수 있는 홈런 스윙 같은 자산"이라고 표현했다.
연준이 더 올리면 VGLT는 얼마나 더 흔들릴 수 있나
연준이 올해 안에 기준금리를 추가로 올릴지가 두 ETF의 향후 수익률을 가를 핵심 변수로 남아 있다.
인플레이션이 예상대로 내려오면 장기금리가 지금보다 크게 오르지 않겠지만, 반대로 금리가 더 오르거나 경기침체로 안전자산 수요가 몰리는 국면에서는 VGLT 같은 장기국채 ETF의 가격이 최대 20%까지 움직일 수 있다고 지적됐다.
시장 뉴스 · 시황개미 기자 ·
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토
투자 유의사항이 기사는 정보 제공을 목적으로 하며 특정 종목·ETF의 매수·매도를 권유하지 않는다. 채권 ETF는 금리 변동에 따라 원금 손실이 발생할 수 있고, 해외 상장 상품은 환율 변동 위험도 함께 진다. 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있다.
이어서 읽기
목록으로 돌아가지 않고 바로 이어서 읽어보세요.
같은 코너에서 더 읽기
LG전자 애플 스마트홈 7종, 애플 이름은 빠지고 사고 책임은 LG가 진다
LG전자가 애플과 공동 개발한 스마트홈 기기 7종을 연내 미국·캐나다·영국에 출시합니다. 제품은 LG 브랜드로 나가며 제조·판매·고객지원은 LG가 맡습니다. 애플은 설계에 참여하지만 이름은 올리지 않습니다. LG전자는 25억대 넘는 애플 기기로 들어가는 문을 얻었고, 그 대가로 품질과 보안 사고의 책임을 지게 됐습니다.
국세청 빅테크 소송 패소 이유, 송무 담당자가 1∼2년마다 바뀐다
국세청장은 빅테크 과세 소송 연패의 원인으로 '사람'을 짚었다. 대형 로펌 변호사는 한 사건을 오래 맡는데 국세청 송무 담당은 1∼2년마다 자리를 옮긴다. 그래서 성공보수제와 인사 대책은 준비 단계에 들어갔고, 세금 전문 법원은 검토할 만한 시기라는 말에 머물렀다.
브로드컴 혹 탄 CEO, AI 최대 제약은 칩도 전력도 아닌 자본
브로드컴 혹 탄 CEO와 인텔 립부 탄 CEO는 AI 인프라 수요가 공급을 앞서는 상황이 2029~2030년까지 이어진다고 보면서도, 앞으로의 병목은 칩·전력이 아니라 자본이라고 했다. 단기 호황은 수요가 받치지만, 그 뒤의 성장은 고객이 칩값을 조달하고 AI로 실제 이익을 증명하느냐에 달려 있다. 브로드컴의 1,150억 달러, 2,300억 달러 매출 목표도 결국 고객의 지갑에 걸린 숫자다.
TIGER S&P500커버드콜 분배금 115원, 쌓아 둔 배당금도 재원에 섞였다
TIGER 미국S&P500타겟데일리커버드콜(482730)의 10월 분배금은 주당 115원이고, 100주를 가진 사람은 세전 1만1,500원을 받는다. 이 금액은 옵션 프리미엄만으로 만든 숫자가 아니다. 9월부터 상장 이후 쌓인 주식배당금이 분배 재원에 들어갔기 때문에 과거 분배금과 같은 잣대로 비교하면 안 된다.