
루멘텀 CEO 주식매도, 내 주식 악재인지 읽는 법
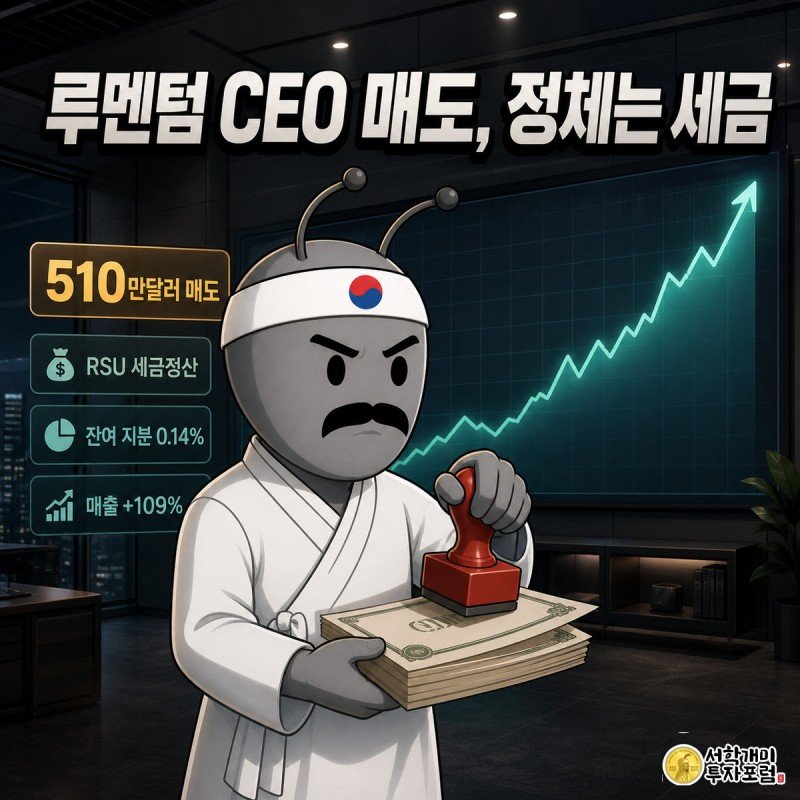
대표가 주식을 팔았다는 소식만으로 회사 전망이 나빠졌다고 볼 수는 없다. 루멘텀의 원문 사례에서는 제한부주식 보상에 따른 세금 정산이 거래 사유였고, 사업 실적과는 따로 읽어야 했다.
사례 기준: 2026-08-26 발행 원문. 상대 날짜·시세·전망은 원문 시점의 기록. 자료: Yahoo Finance
루멘텀 CEO 주식매도는 어디서 사유를 찾나
공시에서 처분 목적과 거래 성격을 먼저 본다. 원문이 확인한 Form 4는 이번 거래를 주식 보상에 따른 비재량적 세금 정산으로 설명했다.
SEC에 제출된 Form 4 공시에 따르면, 루멘텀(LITE) 대표이사 마이클 허얼스턴은 8월 19일 보통주 6,185주를 처분했다. 처분 사유는 제한부주식(RSU) 베스팅에 따라 발생한 소득세 원천징수·납부 의무를 이행하기 위한 비재량적(non-discretionary) 거래였다.
이날 거래는 SEC Form 4에 기재된 가중평균 매도가 주당 827.60달러를 기준으로 총 510만달러 규모였다. 본인의 투자 판단으로 지분을 줄인 매도가 아니라, 주식 보상이 현금화되며 자동으로 발생하는 세금 정산 절차라는 점이 이번 처분의 핵심이다.
루멘텀을 보유했다면 매도 뉴스 다음에 무엇을 보나
사업이 돈을 벌고 있는지와 회사가 제시한 다음 실적 전망을 살핀다. 이번 세금 정산의 사유가 확인돼도 사업과 주가의 위험까지 사라지는 것은 아니다.
루멘텀은 나스닥에 상장된 보통주(티커 LITE)로, 한국 투자자는 국내 증권사의 해외주식 계좌를 통해 별도 제한 없이 직접 매매할 수 있는 종목이다. 8월 20일 종가 기준 주가는 879.28달러, 시가총액은 684억달러였다.
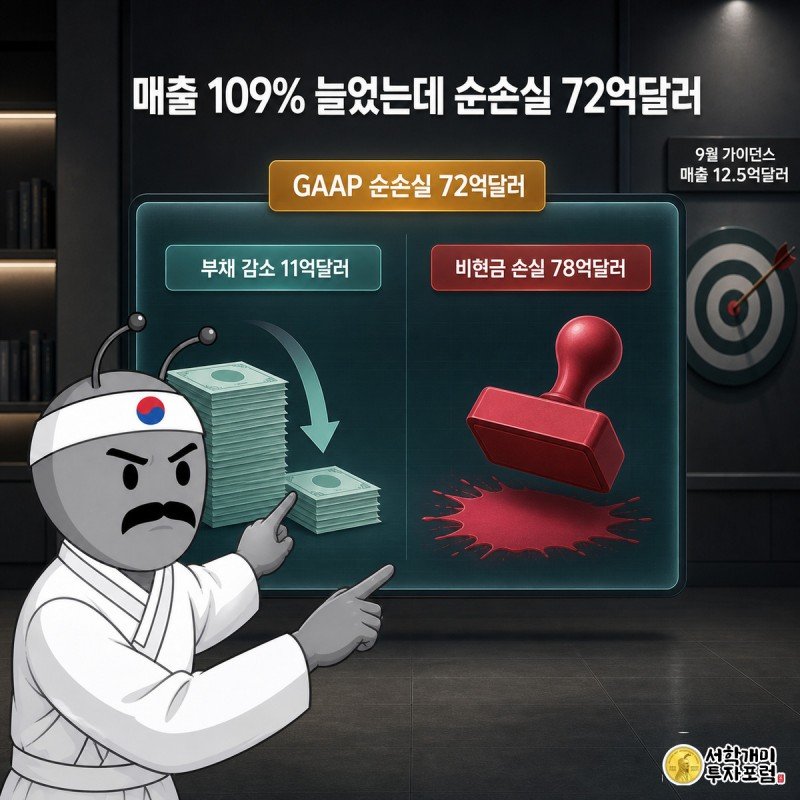
루멘텀은 배당을 지급하지 않고 실적 성장과 사업 확장에 의존하는 성장주 성격이 강하다. 회사는 9월 분기 매출 가이던스로 약 12억5천만달러, 비GAAP 영업이익률 39.5~40.5%를 제시했는데, 국내 투자자라면 배당보다 이 실적 가이던스 달성 여부를 주가 변수로 봐야 한다.
루멘텀 매출이 늘었는데 순손실이 커진 이유
영업 성과와 전환사채 전환에 따른 비현금 회계손실이 함께 잡혔기 때문이다. 매출 증가율만 보거나 순손실만 보면 각각 다른 부분을 놓친다.
8월 19일 거래 기준 루멘텀 주가의 1년 총수익률은 602%에 달했다. 급등의 배경에는 매출 급증이 있다. 최근 분기 매출은 10억1천만달러로 전년 동기 대비 109% 늘었고, 비GAAP 영업이익률도 1년 전 15%에서 36.6%로 뛰었다.
다만 회계상으로는 같은 분기에 72억달러 규모의 GAAP 순손실을 기록했다. 주가 급등으로 전환사채가 콜옵션 행사 조건(in the money)을 충족하자 회사가 이 중 상당 부분을 주식으로 전환했고, 이 과정에서 부채 11억달러를 줄이는 대신 78억달러의 비현금 손실을 인식했기 때문이다.
허얼스턴 CEO는 8월 11일 실적 콜에서 회사가 고출력 레이저 제품 출하에서 "way behind(수요를 크게 못 따라가고 있다)"고 말했다. 이를 메우기 위해 루멘텀은 AXT로부터 인듐인화물(indium phosphide) 기판 조달을 늘리고 나섰다.
매도 후 지분과 9월 분기 전망을 함께 보는 이유
얼마를 팔았는지와 얼마를 계속 갖고 있는지는 서로 다른 정보다. 여기에 이후 실적을 더해야 거래 한 건을 회사 전체의 방향으로 확대 해석하지 않게 된다.
이번 처분 이후 허얼스턴은 보통주 11만2,794주를 직접 보유 중이며, 이는 회사 지분의 0.14%에 해당한다. 8월 19일 종가 기준 이 지분의 가치는 9,335만달러다. 그는 이 밖에도 아직 베스팅되지 않은 주식 기반 보상(파생 증권)을 추가로 보유하고 있다.
다음으로 확인할 지점은 9월 분기 실적이다. 회사는 매출 약 12억5천만달러, 비GAAP 영업이익률 39.5~40.5%를 목표로 제시했는데, 이 수치를 실제로 달성하는지가 최근의 급격한 실적 개선과 주가 상승이 이어질지 판단하는 잣대가 된다.
원문 기준 수치
- 이번 매도 규모는 주당 827.60달러 기준 510만달러였다.
- 매도 후 CEO 잔여 지분은 11만2,794주(회사 지분 0.14%), 가치로는 9,335만달러다.
- 최근 분기 매출은 10억1천만달러로 전년 대비 109% 늘었다.
- 전환사채 전환으로 부채 11억달러를 줄였지만 78억달러 비현금 손실, 72억달러 GAAP 순손실을 기록했다.
이 기사는 투자 판단을 위한 정보 제공 목적이며 특정 종목의 매수·매도를 권유하지 않는다. 투자 결정과 그 결과에 대한 책임은 투자자 본인에게 있다.

