
한은 기준금리 인상, 물가와 대출 부담 사이의 고민
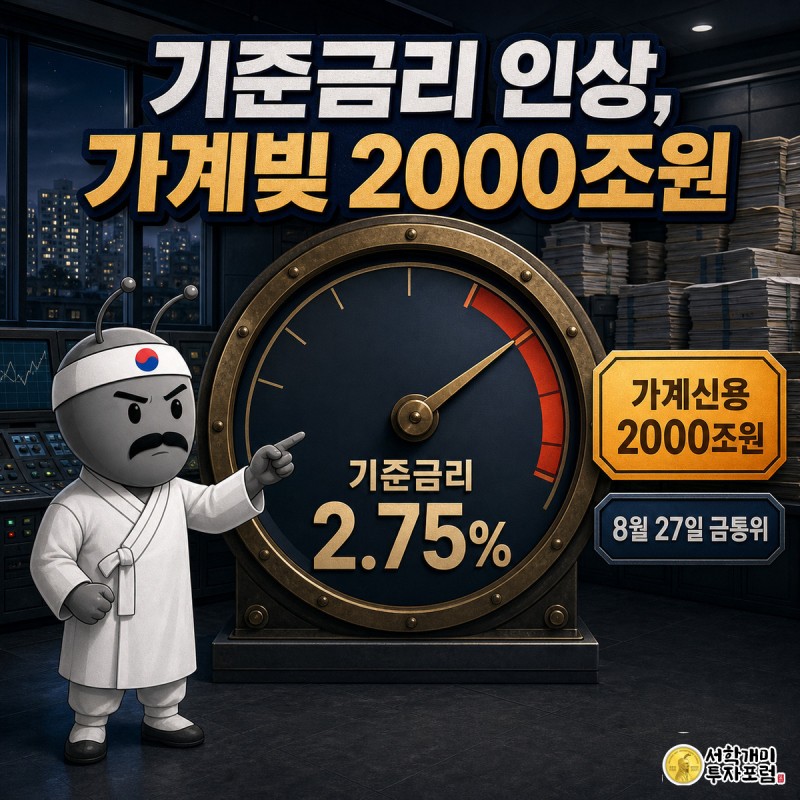
금리를 올리면 물가를 억제하는 데 도움이 될 수 있지만 빚을 갚는 부담도 커질 수 있다. 8월 27일 금통위를 앞둔 보도는 가계신용 2000조원과 취약차주 문제를 이 상충관계의 사례로 들었다.
사례 기준: 2026-08-25 발행 원문. 상대 날짜·시세·전망은 원문 시점의 기록.
금리 인상과 가계 부담은 왜 함께 논의되나
한은은 2026년 7월 물가 상승 압력을 이유로 기준금리를 2.75%로 올렸고, 8월에도 추가 인상 가능성을 시사했다. 소비자물가와 생산자물가가 높은 수준을 유지하는 가운데 국제유가와 환율까지 불안한 흐름을 보이고 있어서다.
물가와 국제유가가 다시 오르고 환율 불안이 이어지는 상황에서 섣부른 통화정책 완화 기대는 기대 인플레이션을 자극할 수 있다는 게 한은의 판단이다. 주택담보대출 증가와 부동산 가격 상승을 다시 자극할 수 있다는 점도 한은이 경계하는 대목이다.
차주 100명 중 13명이라는 통계는 무엇을 뜻하나
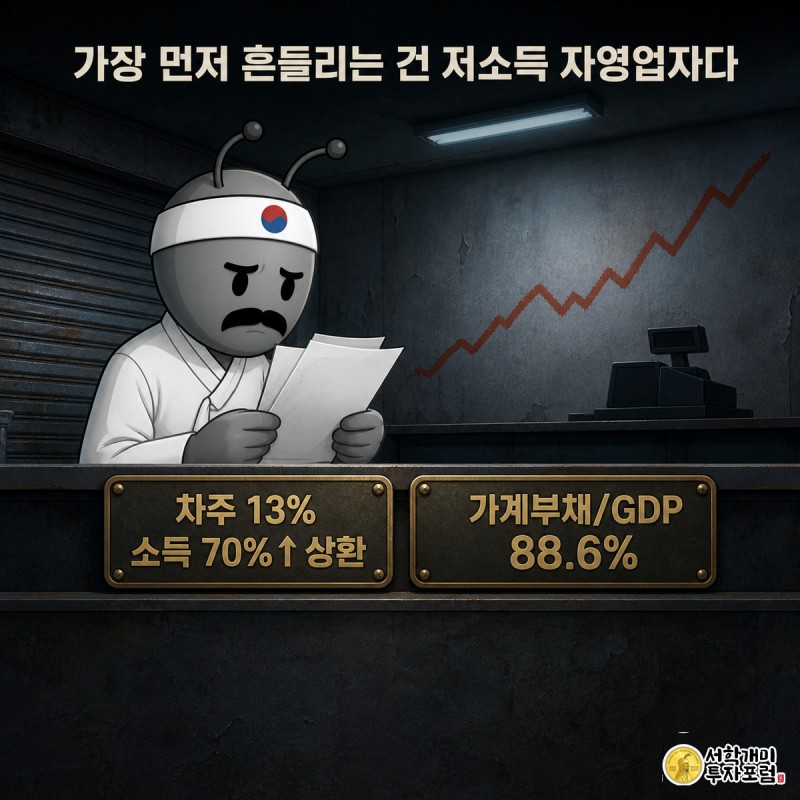
원문이 인용한 통계에서는 가계대출 차주 100명 중 13명이 연소득의 70% 이상을 원리금 상환에 썼다. 가계신용 총액은 2000조원을 넘었다. 두 수치는 전체 부채 규모와 차주별 상환 부담이라는 서로 다른 문제를 보여준다.
국내총생산(GDP) 대비 가계부채 비율은 88.6%로, 미국·일본 등 주요국을 훌쩍 웃돈다. 금리가 더 오르면 소득 대부분을 원리금 상환에 쓰는 취약차주들의 부담이 그만큼 커질 수밖에 없는 구조다.
저소득 자영업자는 어떤 경로로 부담을 받나
저소득 자영업자는 금리 충격에 가장 먼저 흔들릴 수 있는 약한 고리로 꼽힌다. 소득 기반은 약한 반면 평균 대출 규모는 청년층과 장년층보다 크고, 금리 수준이 상대적으로 높은 상호금융·저축은행 등 비은행예금취급기관 의존도도 높기 때문이다.
이런 구조에서 충격이 오면 차주 개인의 부실에 그치지 않고 연체율 상승과 비은행권 부실로 번질 수 있다. 반도체 호황을 걷어내면 내수는 얼어붙어 있고 중소기업은 매출 부진에 허덕이는 상황도 겹쳐 있다.
차주의 부담이 금융회사 위험으로 옮겨가는 경로
상환 부담이 실제 연체로 이어지면 금융회사의 비용과 자산 건전성에도 영향을 줄 수 있다. 원문은 물가 대응과 취약차주 보호가 충돌하는 상황을 설명했으며 인상만이 확정 해법이라고 판단한 것은 아니다.
금리 결정은 대출을 낀 가계와 자영업자의 상환 부담뿐 아니라 은행·비은행권의 연체율, 내수 관련 기업의 매출 전망에도 영향을 줄 수 있는 변수다. 당시 보도만으로 개인의 실제 대출금리 변화나 이후 연체율을 확정할 수는 없다. 고정·변동금리 여부와 금리 재산정 시점도 개인의 부담에 영향을 준다.
개념 설명 자료(2026-09-09 확인): 한국은행 통화신용정책 운영 일반원칙 설명
동학개미 기자 · 생활 밀착형 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 투자 자문이 아니며 매수·매도를 권유하지 않습니다. 통화정책 결정은 예정된 일정 이전까지 변경될 수 있습니다.

