
최대주주는 13,000원에 샀는데 주가는 9,050원 — 잉글우드랩 공개매수가와의 43.6% 차이

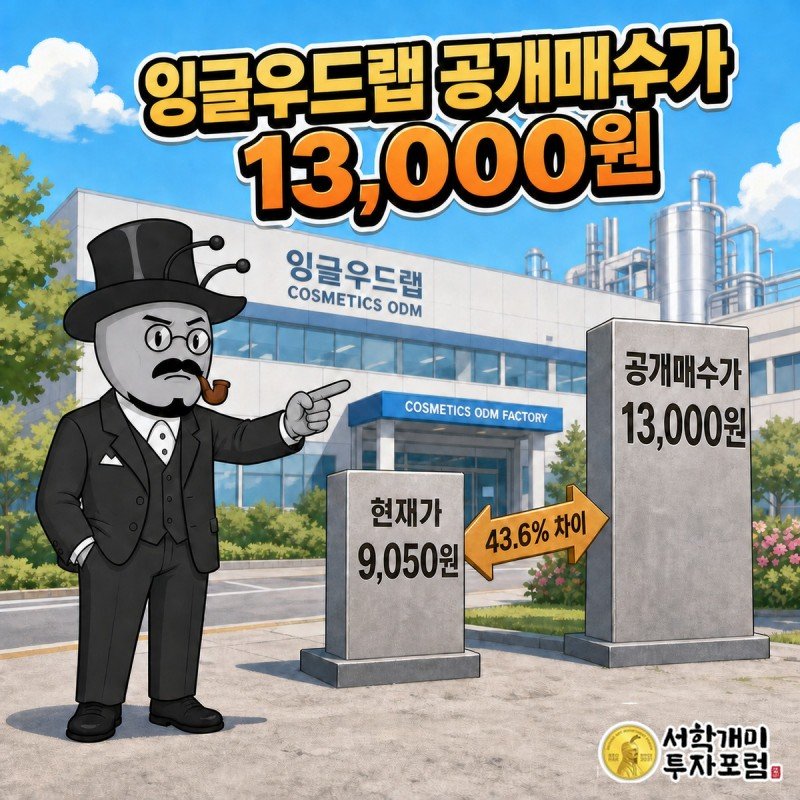
잉글우드랩은 최대주주 공개매수가 13,000원과 2026년 8월 28일 종가 9,050원이 벌어진 상태였습니다. 지배주주의 취득 가격이 당시 시장가격보다 43.6% 높지만, 그 간격만으로 회복을 확정하지 않고 회사 실적과 남은 불확실성을 함께 살펴봅니다.
투자 참고용 글입니다. 작성 기준일은 2026년 8월 30일이며, 신호 가격은 2026년 8월 28일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
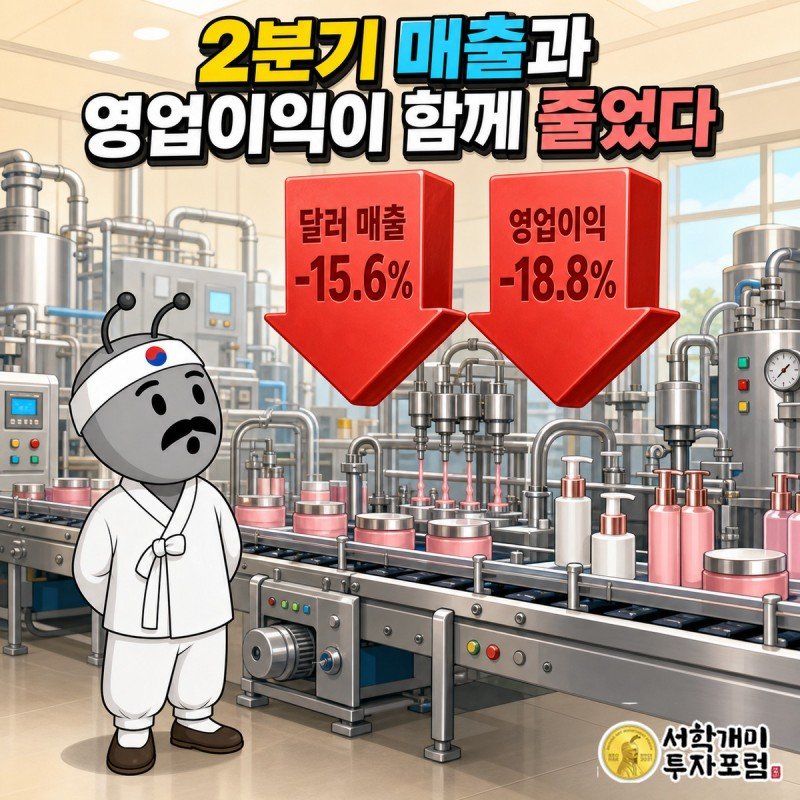
2분기 매출과 영업이익이 함께 줄었습니다
코스메카코리아는 2026년 3월 주당 13,000원에 잉글우드랩 KDR 331만 1,310주를 공개매수해 특별관계인 포함 지분율을 55.08%에서 71.75%로 높였다. 2026년 8월 28일 종가는 9,050원이다. 2026년 2분기 달러 기준 매출은 3,457만 3,595달러로 전년 동기 대비 15.6%, 영업이익은 581만 8,431달러로 18.8% 줄었다. 다만 상반기 영업이익률은 14.1%를 유지했고 현금성자산과 당기손익금융자산 합계는 3,444만 3,121달러다. 최대 고객 비중은 15.0%, 상위 8개 고객 합계는 45.1%다.
먼저 시장이 왜 식었는지부터 보겠습니다. 이 회사는 미국 본사가 있어 실적을 달러로 공시합니다.
| 2026년 2분기 연결 | 금액(달러) | 전년 동기 대비 |
|---|---|---|
| 매출 | 3,457만 3,595 | -15.6% |
| 영업이익 | 581만 8,431 | -18.8% |
| 순이익 | 445만 9,275 | +114.5% |
여기서 순이익 +114.5%를 본업 회복으로 읽으면 안 됩니다. 같은 분기 금융수익이 107만 488달러, 금융비용이 29만 4,402달러였습니다. 순이익을 밀어 올린 것은 영업 바깥입니다. 파는 쪽 숫자인 매출과 영업이익은 둘 다 줄었습니다.
과거에도 비슷한 적이 있습니다. 2024년 매출과 영업이익이 2023년보다 각각 15.7%, 37.7% 줄었다가 2025년에 회복했습니다. 시장이 2025년 회복의 지속성을 할인해 온 배경입니다.
| 연결 (연간, 달러) | 매출 | 영업이익 |
|---|---|---|
| 2023년 | 1억 5,840만 5,481 | 2,210만 4,250 |
| 2024년 | 1억 3,359만 4,656 | 1,377만 9,701 |
| 2025년 | 1억 5,243만 1,009 | 2,627만 4,563 |
2026년 8월 18일에는 종가가 8,360원으로 9.13% 내렸고 , 거래소는 소수계좌 거래집중을 이유로 투자주의 공시를 냈습니다.
그런데 남기는 비율은 유지되고 있습니다
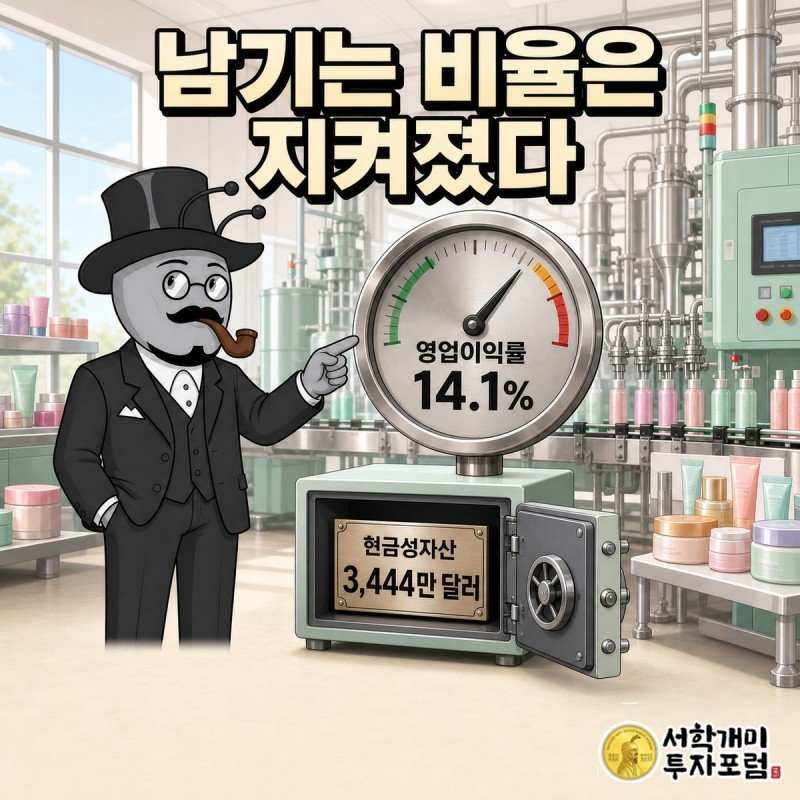
매출이 줄어든 국면에서도 마진은 지켜졌습니다.
2026년 상반기 영업이익 964만 2,656달러 영업이익률 14.1%
화장품을 대신 만들어 주는 사업에서 두 자릿수 영업이익률은 흔치 않습니다. 현금 사정도 여유가 있습니다. 2026년 6월 30일 기준 현금및현금성자산과 당기손익금융자산 합계가 3,444만 3,121달러 입니다.
무엇을 만드는지도 봐 두면 좋습니다. 2026년 상반기 매출 구성입니다.
| 부문 | 비중 |
|---|---|
| 기초화장품 제품 | 65.3% |
| 기능성·OTC 제품 | 21.7% |
| 색조화장품 | 5.8% |
| 기초화장품 반제품 | 3.6% |
| 용역·기타 | 3.4% |
눈여겨볼 것은 기능성·OTC 입니다. 미국에서 선케어와 여드름 제품은 화장품이 아니라 일반의약품(OTC) 으로 분류돼 규제를 더 받습니다. 이 회사는 미국 FDA 의약품 제조·포장업체 등록 과 cGMP 설비, ISO 22716 인증을 갖고 있습니다. 아무나 만들 수 있는 물건이 아니라는 뜻입니다.
그리고 미국에서 만듭니다. 미국 브랜드가 공급망을 현지로 옮기려 할 때 이미 그곳에 공장이 있는 회사가 됩니다.
최대주주가 13,000원에 사들였습니다
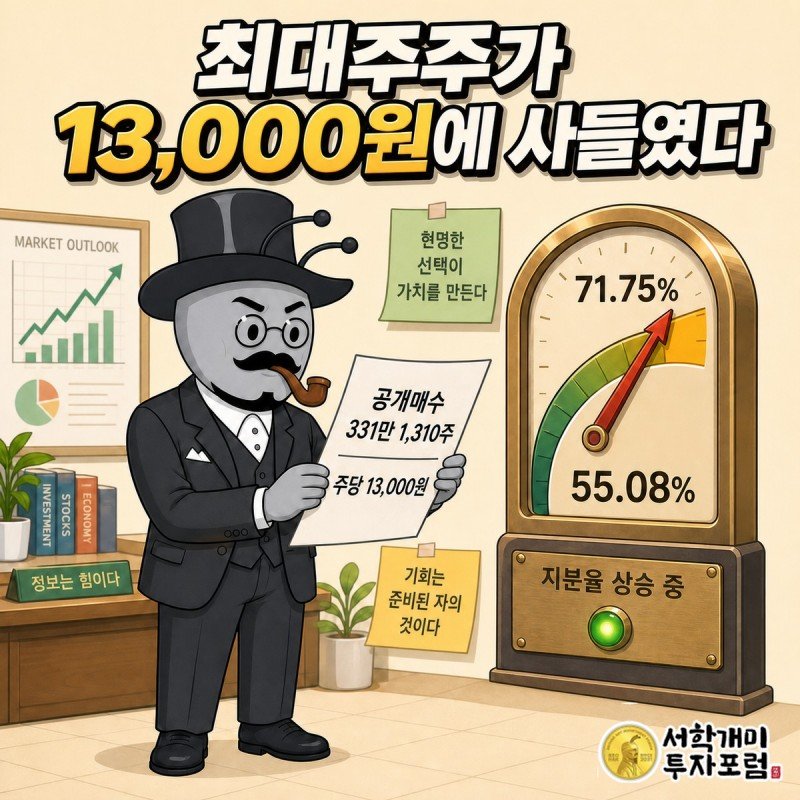
2026년 3월 3일부터 23일까지, 최대주주인 코스메카코리아가 이 회사 KDR 331만 1,310주를 주당 13,000원에 공개매수했습니다. 그 결과 특별관계인을 포함한 지분율이 55.08%에서 71.75%로 올랐습니다.
공개매수는 실제 현금이 나가는 일입니다. 그 값이 지금 주가보다 43.6% 높다는 것은, 지배주주가 자기 돈으로 매긴 값과 시장이 매긴 값이 그만큼 벌어져 있다 는 뜻입니다.
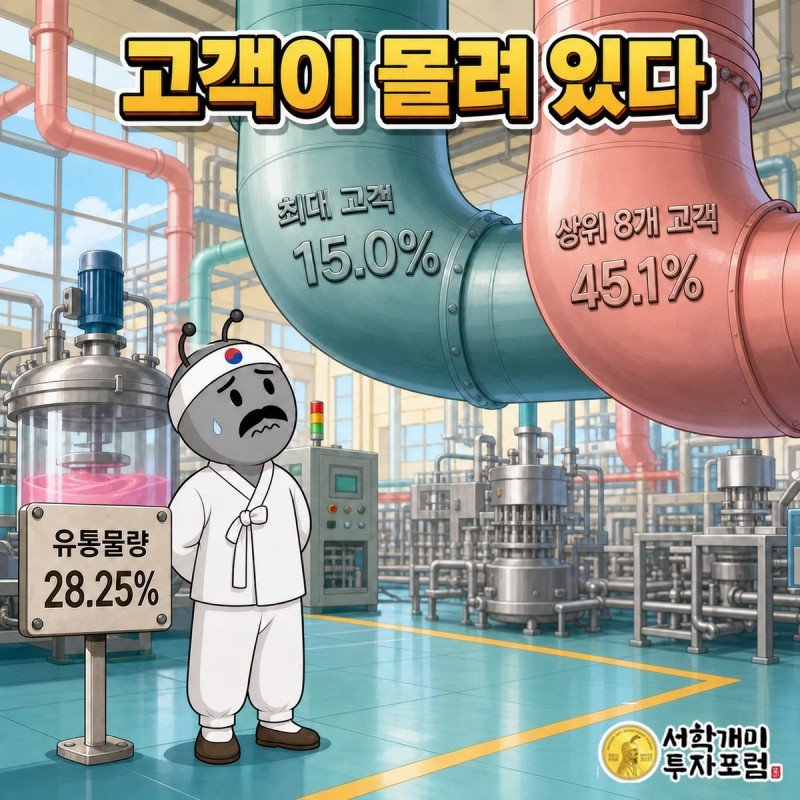
다만 같은 사실의 반대편도 봐야 합니다. 지분율이 71.75%가 되면서 유통 가능 물량이 약 28.25%로 줄었습니다. 거래가 얇아지면 작은 주문에도 가격이 크게 움직입니다. 8월 18일 하루 9.13% 하락과 소수계좌 거래집중 지정이 그 성격을 보여줍니다.
반대편에 있는 것
고객이 몰려 있습니다. 2026년 6월 30일 기준 최대 고객 매출 비중이 15.0% , 상위 8개 고객 합계가 45.1% 입니다. 브랜드사가 재고를 조정하거나 발주를 옮기면 분기 실적이 크게 흔들립니다. 회사도 발주량과 납기가 수시로 바뀌어 특정일의 수주잔고를 표시할 수 없다고 공시했습니다.
본업 숫자가 아직 줄고 있습니다. 2분기 달러 기준 매출 -15.6%, 영업이익 -18.8%입니다. 높은 마진이 매출 감소를 다 상쇄하지는 못했습니다.
순이익 증가율을 그대로 믿으면 안 됩니다. 앞에서 본 대로 2분기 순이익 +114.5%는 금융수익이 만든 몫이 큽니다.
거래가 얇습니다. 유통 물량 약 28.25%, 2026년 8월 소수계좌 거래집중 지정, 과거 단기과열·투자경고 이력이 있습니다. 미국 OSHA의 중대 안전규정 위반 과징금도 확인됐습니다.
덧붙이면 상장지위와 회계 쪽은 이상이 없습니다. 관리종목 이력이 없고 감사의견도 문제가 없으며, 중요한 소송·채무보증·채무인수약정도 없다고 공시됐습니다. 신규 사업은 「해당사항 없음」으로 기재됐습니다.
출처: DART 2026년 반기보고서, 2026-08-11 · DART 2025년 사업보고서, 2026-03-16
출처: DART 2026년 반기보고서, 2026-08-11
출처: KIND 공개매수결과보고서, 2026-03-25
출처: DART 2026년 반기보고서, 2026-08-11 · KRX 정보데이터시스템, 2026-08-18
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
잉글우드랩 950140 · 앤트가드 시그널
기준가 9,050원 (2026-08-28 종가)
진입 9,180원 (기준가 대비 +1.44%)
손절 8,210원 (기준가 대비 -9.28%)
목표1 11,330원 (기준가 대비 +25.19%) · 목표2 13,480원 (기준가 대비 +48.95%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
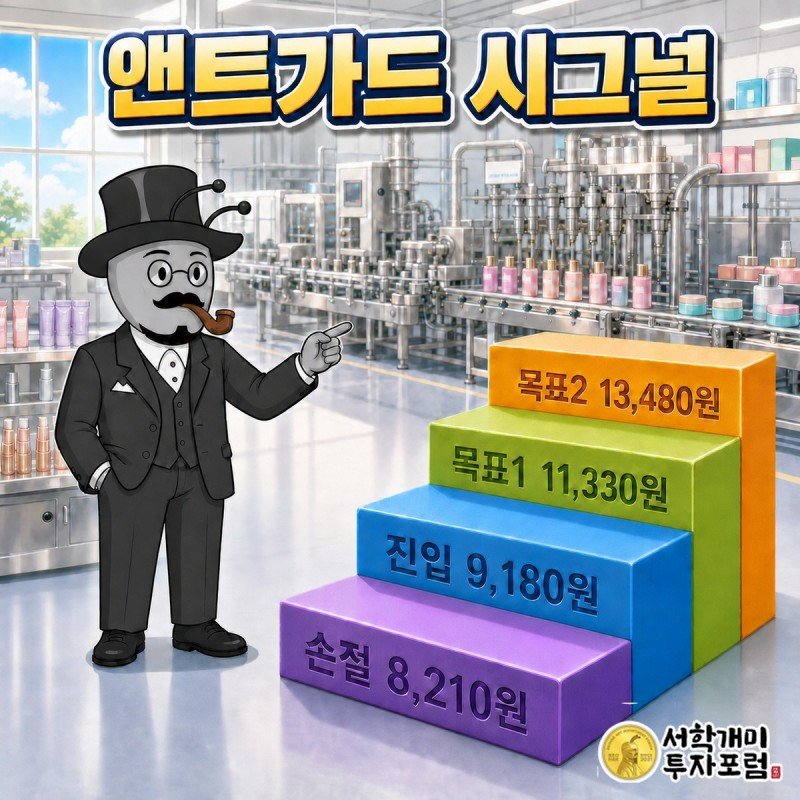
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
최대주주, 최대주주 주가, 최대주주 전망, 최대주주 실적, 950140, 최대주주 950140, 최대주주 배당, 최대주주 목표주가, 앤트가드

