
KT&G, 국내 담배회사인데 해외가 더 크다
KT&G는 국내 담배시장만으로 설명하기 어려운 회사입니다. 해외 사업의 크기와 이익 기여를 따로 보면, 익숙한 국내 브랜드 뒤에서 실적의 중심이 어디로 움직이는지 확인할 수 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 1일이며, 신호 가격은 2026년 8월 28일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
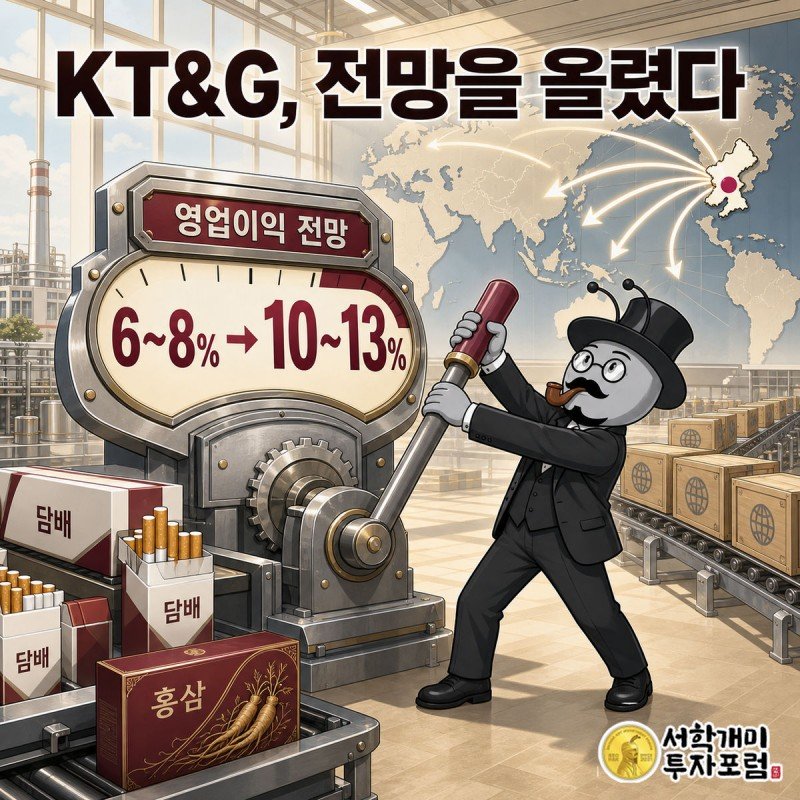
KT&G(033780)의 2026년 2분기 매출은 1조 7,016억원으로 전년 동기 대비 9.9%, 영업이익은 4,145억원으로 18.5% 늘었다. 1분기 영업이익도 3,645억원으로 27.6% 늘어 두 분기 연속 두 자릿수 증가다. 회사는 2026년 8월 6일 연간 영업이익 성장률 전망을 6~8%에서 10~13%로 올렸다. 2025년에는 해외궐련 매출이 1조 8,775억원으로 29.4% 늘며 궐련 매출 중 글로벌 비중이 54.1%로 사상 처음 국내를 넘어섰다. 2026년 4월 23일에는 보유 자사주 1,086만 6,189주 전량을 소각했다.
KT&G를 국내 담배회사로 알고 보면 2025년 실적이 설명되지 않습니다. 국내 담배 시장은 커지지 않았는데 매출은 사상 최고를 찍었습니다.
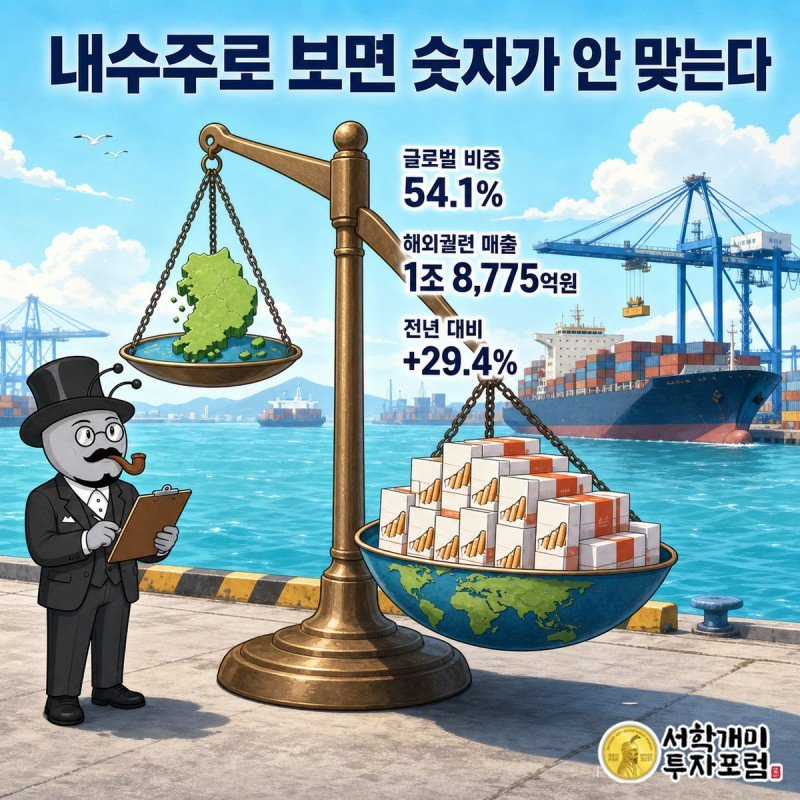
2025년 해외궐련 매출이 1조 8,775억원으로 전년 대비 29.4% 늘면서, 궐련 매출 중 글로벌 비중이 54.1%가 됐습니다. 사상 처음으로 국내를 넘어선 것입니다. 전체로는 매출 6조 5,796억원(+11.4%), 영업이익 1조 3,496억원(+13.5%)으로 둘 다 사상 최고였습니다.
2026년에도 같은 방향입니다. 2분기 해외궐련 매출은 5,577억원으로 18.9% 늘었고 영업이익은 45.6% 늘었습니다. 판매량이 7.3% 느는 동안 평균판매단가가 11% 올랐습니다. 양보다 단가가 더 밀어 올린 구조입니다.
그렇다고 국내를 잃은 것도 아닙니다. 2026년 2분기 담배사업 매출은 1조 2,185억원(+11.7%), 영업이익 3,825억원(+18.8%)이었고, 국내 궐련 점유율은 67.9% 로 1위입니다. 전자담배(NGP) 매출은 2,427억원(+23.8%)에 점유율 48.2% 로 역시 1위입니다.
두 번째 축은 홍삼입니다. 여기가 최근 몇 년 가장 아팠던 자리인데, 지금은 성격이 바뀌었습니다. KGC인삼공사의 2025년 별도 매출은 1조 301억원으로 6.8% 줄었습니다. 그런데 같은 해 영업이익은 989억원으로 약 48% 늘었고, 영업이익률은 6%에서 9.6%로 올랐습니다. 판매관리비를 전년보다 453억원 줄인 결과입니다.
매출이 줄었는데 이익이 늘었다는 건 파는 양이 아니라 남기는 폭을 손봤다 는 뜻입니다. 국내 홍삼 시장 자체가 2021년 1조 4,710억원에서 2025년 9,536억원으로 5년 만에 3분의 1 넘게 줄어든 상황에서, 시장을 되돌리는 대신 구조를 바꾼 선택입니다. 2026년 2분기 건강기능식품 영업이익도 100억원으로 61.3% 늘었습니다.
세 번째는 부동산입니다. 2026년 1분기 매출 1,169억원(+16.4%), 영업이익 140억원(+34.6%)으로, 안양·미아·동대전 개발사업 공정이 올라가며 매출로 인식되는 구간입니다.
주주에게 돌려준 3조 7,000억원의 진행 상황
2024년 11월, KT&G는 2024년부터 2027년까지 4년간 3조 7,000억원을 주주에게 돌려주겠다 고 발표했습니다. 자사주 매입·소각에 1조 3,000억원, 현금배당에 약 2조 4,000억원입니다. 2027년까지 발행주식의 약 20%를 소각하고 ROE를 15%까지 올리겠다는 목표도 함께 걸었습니다.
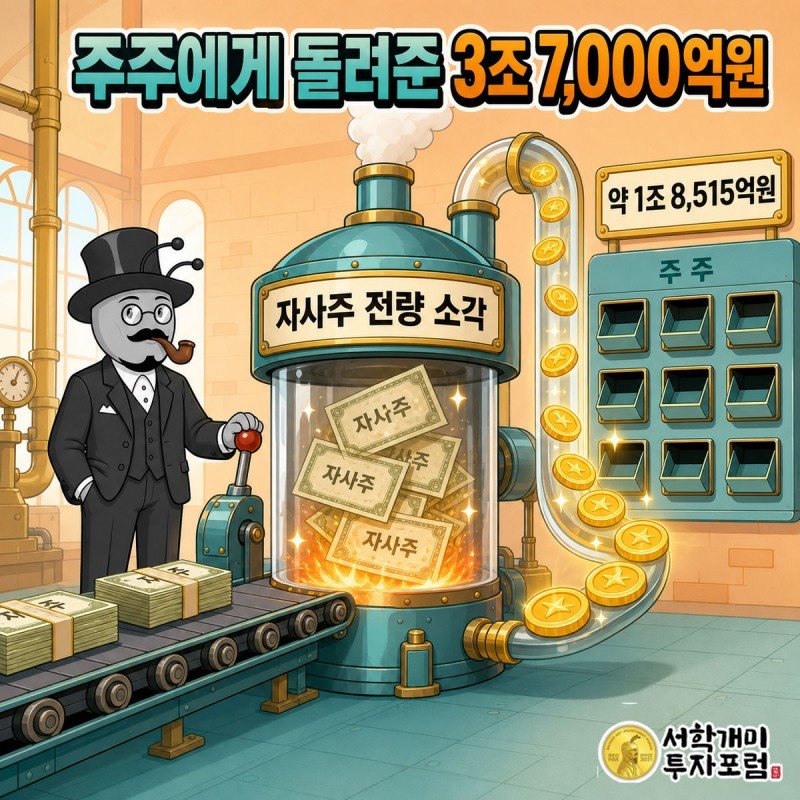
말로 끝나지 않았습니다. 2026년 4월 23일, 보유하고 있던 자사주 1,086만 6,189주 전량, 약 1조 8,515억원어치를 소각했습니다. 이로써 4년 계획의 자사주 소각 목표를 예정보다 앞당겨 채웠습니다.
배당은 반기 배당입니다(분기 배당이 아닙니다). 주당 배당금은 2021년 4,800원에서 2025년 6,000원 까지 올라왔고, 2025년 배당총액은 6,274억원, 배당성향은 57.6%였습니다. 2026년 중간배당은 전년 1,400원에서 600원 올린 2,000원 으로 결정됐습니다.
이 변화의 배경에는 3년간의 압박이 있었습니다. 행동주의 펀드 FCP가 2022년부터 인삼공사 분할과 잉여현금 환원을 요구했고, 그 결과가 위 계획입니다. 그리고 FCP는 2026년 초 보유 지분 절반 이상을 팔아 차익을 실현했습니다. 압박하던 쪽은 떠났고 정책은 남은 상태입니다.
다음 공시가 답해야 할 질문
아직 공시에 없는 것 은 셋입니다. 상향된 가이던스가 실제로 채워지는 3·4분기 숫자, 2026년 4분기 중 발표 예정이라고만 밝힌 2027년 이후 새 주주환원 정책의 내용, 그리고 2026년 하반기부터 공개되는 담배 유해성분 검사 결과입니다.
확인 범위와 다음 판단
이 글의 실적과 일정은 기존 기사의 기준일 자료입니다. 다음 발표에서는 같은 기간과 범위로 비교하고, 확인되지 않은 원인을 추측으로 채우지 않습니다.
출처: KT&G 보도자료 2026-02-05 · 헤럴드경제 2026-08-06 · 인더뉴스 2026-08-06 · 아시아경제 2026-08-12 · 블로터 2026-04-28 · 비즈니스포스트 2026-05-07
출처: KT&G 기업가치 제고 계획 공시 2024-11-07 · 베타뉴스 2026-04-16 · KT&G IR 배당 페이지 · 뉴스핌 2026-08-06 · 한국경제 2026-02-05
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
KT&G 033780 · 앤트가드 시그널
기준가 176,300원 (2026-08-28 종가)
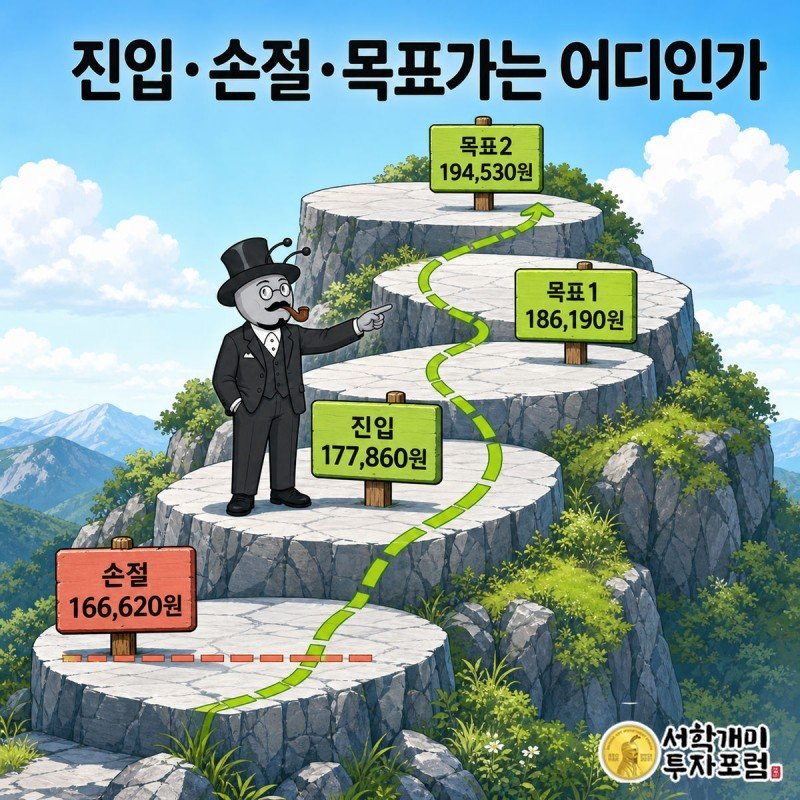
진입 177,860원 (기준가 대비 +0.88%)
손절 166,620원 (기준가 대비 -5.49%)
목표1 186,190원 (기준가 대비 +5.61%) · 목표2 194,530원 (기준가 대비 +10.34%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
앤트가드, KTG, 케이티앤지, 033780, KT&G배당금, 배당주, 자사주소각, 주주환원, 정관장, KGC인삼공사, 홍삼, 해외궐련, 전자담배, 릴, NGP, 모멘텀모델, 돌파매수, 종목분석, 공시읽는법, 코스피, 배당수익률, 밸류업, 서학개미투자포럼

