피에스케이, 장비 납품이 끝나도 부품 주문은 남는다

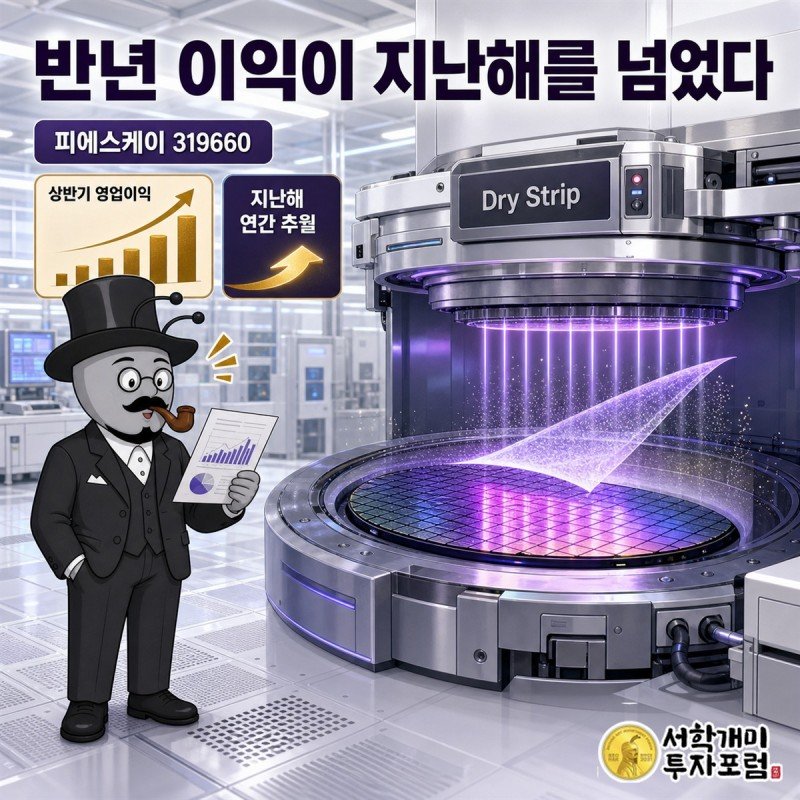
피에스케이에서 눈에 들어오는 것은 새 장비와 이미 설치된 장비가 만드는 서로 다른 매출입니다. 고객이 설비투자를 결정할 때의 주문뿐 아니라 가동 중 생기는 부품·기술서비스 수요도 이어집니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 2일이며, 신호 가격은 2026년 9월 1일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
장비 납품이 끝나도 부품 수요가 남는 이유
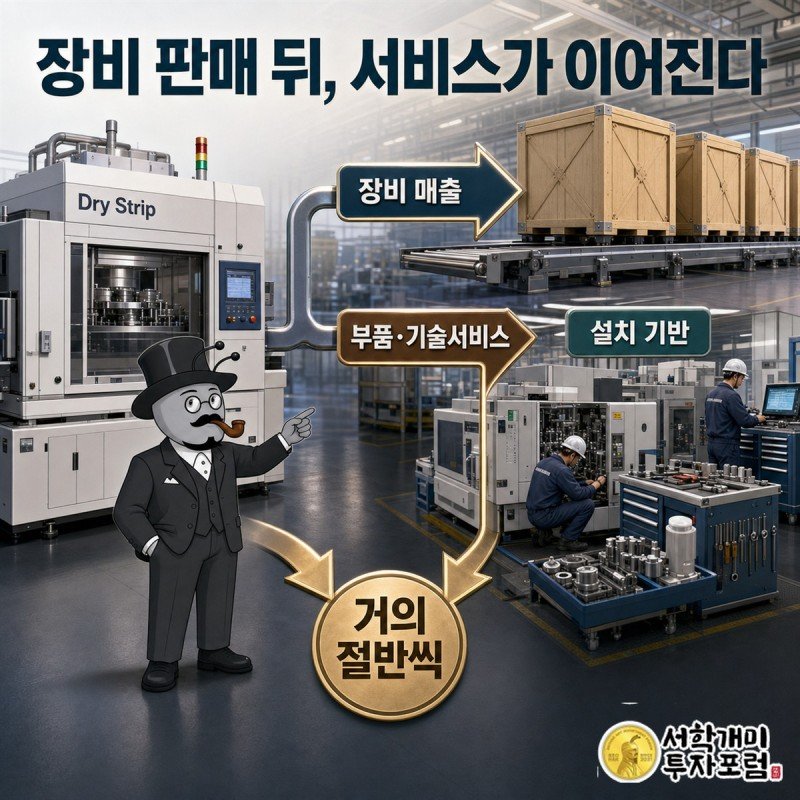
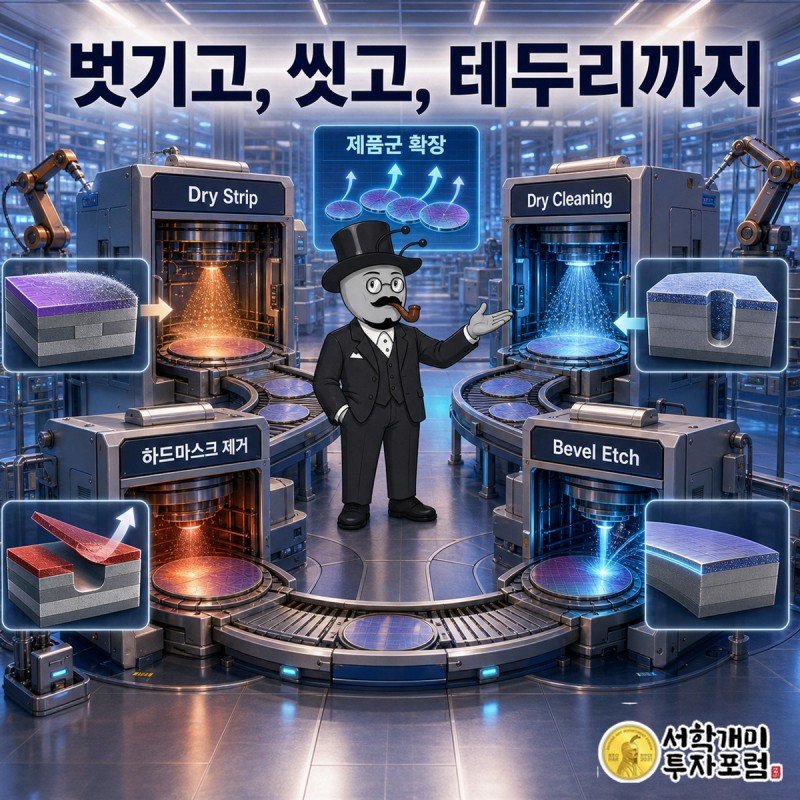
피에스케이는 Dry Strip을 중심으로 세정·선택적 제거·베벨 식각 등 반도체 전공정 장비를 공급합니다. 웨이퍼의 불필요한 막을 제거하고 표면과 테두리를 다듬는 공정에 쓰입니다. 장비를 납품한 뒤에도 교체 부품과 현장 기술서비스가 필요합니다.
2026년 상반기에는 장비와 부품·용역 매출 비중이 거의 반씩 갈렸습니다. 수출 매출은 내수보다 컸고 중국·미국·대만으로 매출원이 나뉘었습니다. 장비 판매와 설치 기반에서 생기는 수요를 함께 살펴볼 이유입니다.
매출이 늘어도 이익률은 얇아질 수 있다
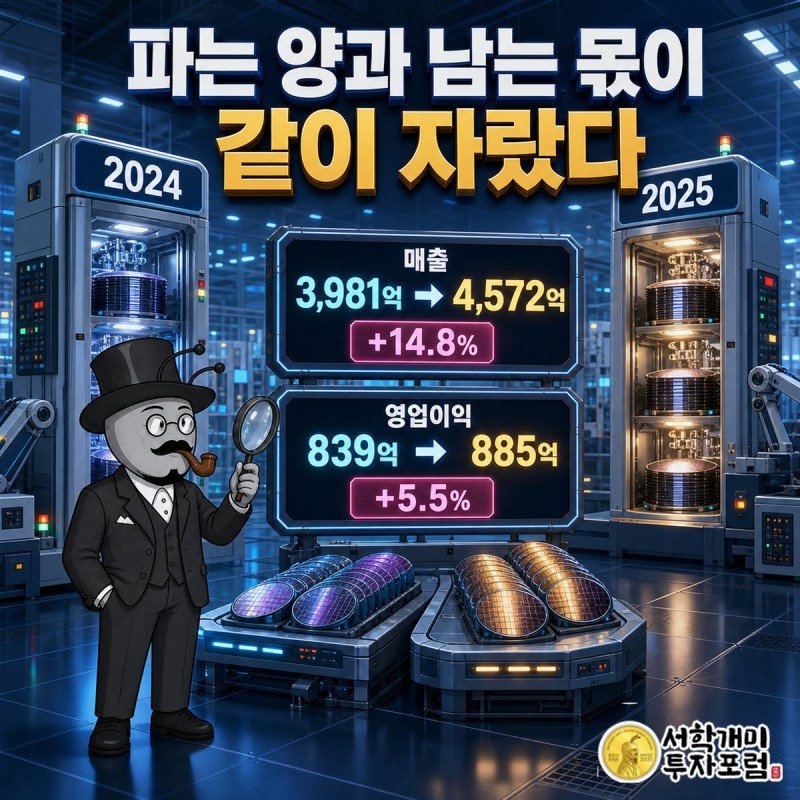
2025년 12월 31일 종료된 회계연도 매출은 3,981억원에서 4,572억원으로 14.8% 늘었습니다. 영업이익은 839억원에서 885억원으로 5.5% 증가했습니다. 매출보다 영업이익 증가가 느렸습니다.
영업이익률은 21.1%에서 19.4%로 내려갔고 순이익은 791억원에서 785억원으로 줄었습니다. 매출과 영업이익이 함께 증가했다는 사실을 이익률 개선으로 읽으면 방향이 바뀝니다. 반면 원문은 2026년 상반기 영업이익이 전년 연간 실적을 넘어섰다는 변화를 기록했습니다. 연간 비교와 최근 반기를 구분합니다.
새 장비가 기존 공정에 들어갈 수 있을까
연구개발 목록에는 고종횡비 컨택홀 세정, 하드마스크 제거와 웨이퍼 엣지 세정이 포함돼 있습니다. 기존 제품과 고객 접점이 새 장비의 매출로 이어지는지 확인할 필요가 있습니다.
고객사별 다음 분기 설비투자 규모, 비공개 수주잔고와 신규 장비의 제품별 매출 기여도는 당시 확보되지 않았습니다. 연구개발 목록이 늘었다는 사실만으로 신규 제품의 수익을 미리 계산하지 않습니다.
고객 투자와 특허소송을 같이 추적한다
2026년 8월 반기보고서는 장비·부품, 지역별 매출과 연구개발비를 나눠 공개했습니다. 동시에 램리서치 특허소송은 결과를 예측하기 어렵고 재무제표에 영향을 줄 수 있는 우발사항으로 적었습니다.
다음 실적에서는 장비와 서비스 매출이 각각 이어지는지, 해외 고객 분산이 유지되는지 확인합니다. 소송의 진행과 고객 설비투자 변화도 따로 살펴야 합니다. 판매 이후 수요가 이어지는 사업 구조는 관찰할 근거이며 앞으로의 실적을 보장하지는 않습니다.
출처: 금융감독원 전자공시(DART) 피에스케이 공시 및 네이버 금융 재무 정보
출처: 네이버 금융 종목 재무(2025 회계연도 기준), 전자공시(DART) 대조
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
피에스케이 · 앤트가드 시그널
기준가 125,700원 (2026년 9월 1일 종가)
진입 127,910원 (기준가 대비 +1.76%)
손절 102,000원 (기준가 대비 -18.85%)
목표1 154,200원 (기준가 대비 +22.67%)
목표2 180,500원 (기준가 대비 +43.60%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
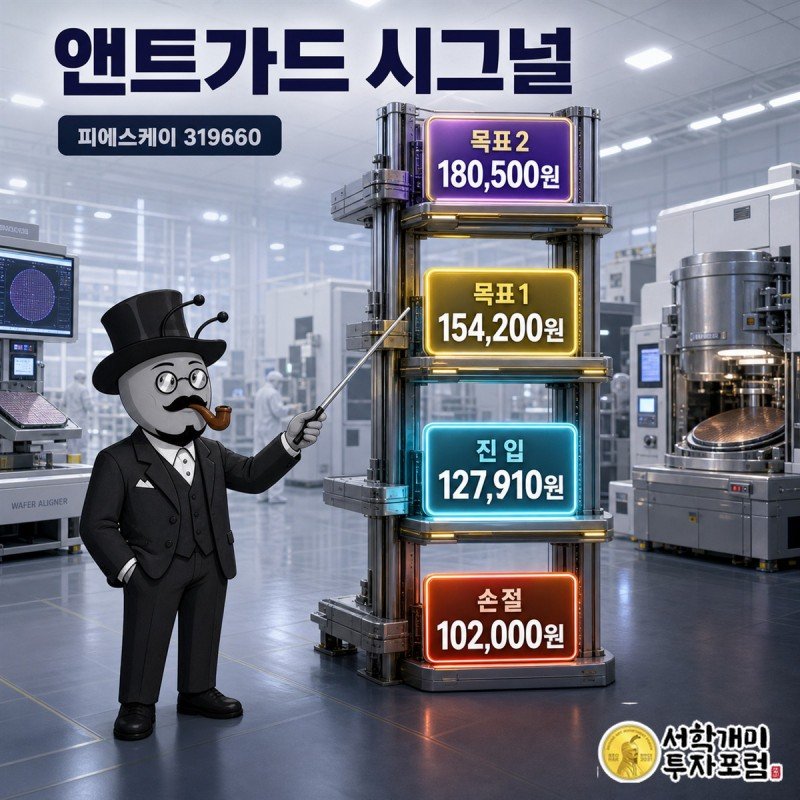
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
피에스케이, 피에스케이 주가, 피에스케이 전망, 피에스케이 실적, 319660, 피에스케이 319660, 피에스케이 배당, 피에스케이 목표주가, 앤트가드