
삼성전자, 휴대전화 뒤에서 AI 메모리가 이익의 무게를 바꾼다

삼성전자는 휴대전화로 익숙하지만 AI 서버용 메모리는 이익의 무게를 바꾸는 사업입니다. 소비자 제품의 판매와 반도체 수요를 나눠 보면, 같은 회사 안에서도 실적을 움직이는 요인이 다르다는 점을 읽을 수 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 2일이며, 신호 가격은 2026년 9월 1일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
삼성전자(삼성전자)는 스마트폰 브랜드로 익숙하지만, 지금 이익의 방향은 AI 서버용 메모리와 반도체 수주가 정하는 종합 전자회사입니다. 2025년 12월 31일 종료된 2025 회계연도 매출은 333조 6,059억원으로 전년 300조 8,709억원에서 10.9% 늘었고, 영업이익은 32조 7,260억원에서 43조 6,010억원이 됐습니다. 순이익은 34조 4,514억원에서 45조 2,068억원으로 31.2% 늘었습니다.
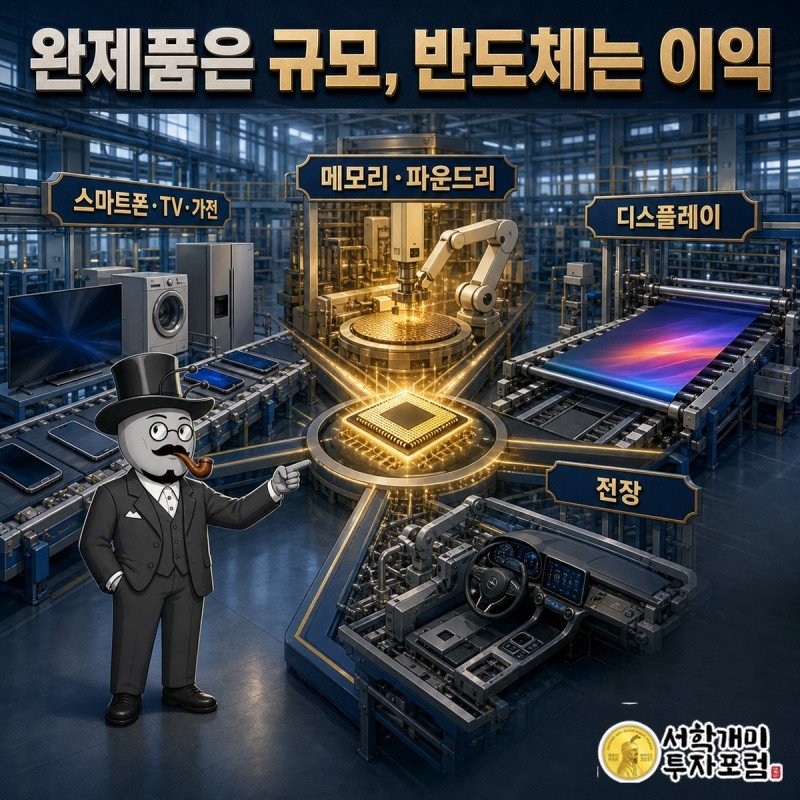
삼성전자는 휴대전화만 만드는 회사가 아닙니다. 소비자가 직접 만나는 스마트폰과 TV, 가전 뒤에 메모리 반도체와 파운드리, 디스플레이, 전장 사업이 함께 있습니다. 완제품에서 규모를 만들고 반도체에서 큰 이익을 내는 구조 입니다.
지금 가장 중요한 사업은 DS부문입니다. DS부문은 DRAM과 NAND를 파는 메모리 사업, 모바일 칩과 이미지센서를 설계하는 시스템LSI, 다른 회사가 설계한 칩을 대신 만드는 파운드리로 나뉩니다. AI 데이터센터 투자가 늘면 서버용 DRAM과 고대역폭메모리, 기업용 SSD가 한꺼번에 움직입니다.
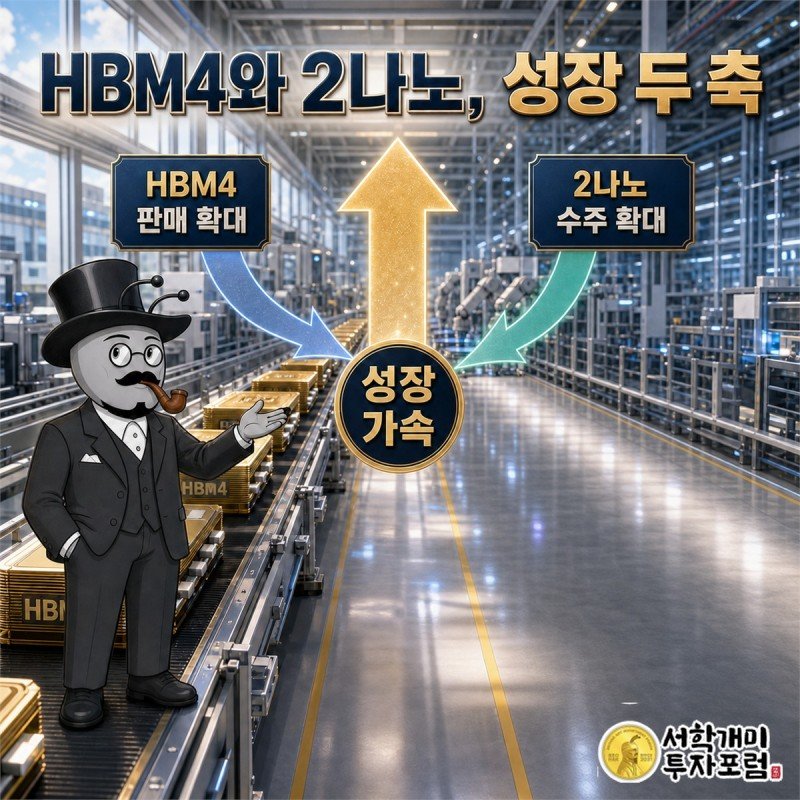
2026년 2분기에는 서버용 메모리 판매 비중이 사상 최고 수준으로 올라갔습니다. 삼성전자는 HBM4 판매를 늘렸고 주요 고객에게 HBM4E 샘플도 보냈습니다. 파운드리에서는 HBM용 베이스다이 주문과 미국 고객 수주가 실적 회복을 이끌었고, 2나노 고성능컴퓨팅 고객 접점도 넓어졌습니다.
반대편도 같이 봐야 합니다. 스마트폰과 네트워크 사업은 부품값 부담을 받았고 TV와 가전도 비용 압박이 남았습니다. 결국 삼성전자의 다음 이익은 AI 메모리 호황이 얼마나 오래 가는지, HBM과 파운드리가 계획대로 고객을 늘리는지 에 달려 있습니다.
규모를 다시 짚으면, 이 회사의 2025년 매출 333조 6,059억원은 하루에 9,100억원 어치를 팔았다는 뜻입니다. 영업이익 43조 6,010억원은 전년 32조 7,260억원에서 33% 늘었고 , 순이익은 45조 2,068억원으로 3년 전(15조 4,871억원)의 세 배 가 됐습니다. 반도체가 바닥을 친 2023년에서 두 해 만에 나온 회복입니다.
매출보다 이익이 빨리 자랐다
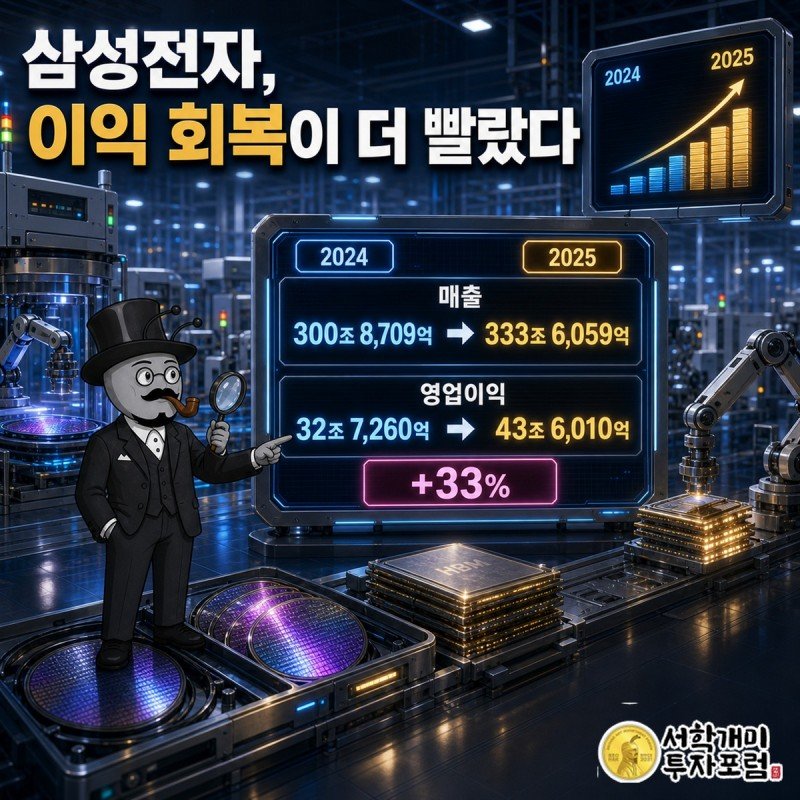
공시된 숫자는 이렇습니다. 2025년 12월 31일 종료된 회계연도 매출은 333조 6,059억원 입니다. 전년도 300조 8,709억원에서 10.9% 늘었습니다. 32조 7,350억원이 더 들어왔습니다.
같은 기간 영업이익은 32조 7,260억원에서 43조 6,010억원 이 됐습니다. 10조 8,750억원이 늘었고, 증가율로는 33.2% 입니다. 순이익도 34조 4,514억원에서 45조 2,068억원 으로 31.2% 늘었습니다.
매출은 10.9% 늘었는데 영업이익은 33.2% 늘었습니다.
비율로 바꾸면 더 분명합니다. 영업이익을 매출로 나눈 값이 10.9%에서 13.1% 가 됐습니다.
얼마나 큰 돈인지 감을 잡아 보겠습니다. 매출 333조 6,059억원는 분기당 평균 83조 4,015억원 가까이 들어왔다는 뜻입니다. 스마트폰과 반도체, 디스플레이, 전장 사업을 한 회사 안에 묶은 규모입니다.
다음 공시가 답해야 할 질문
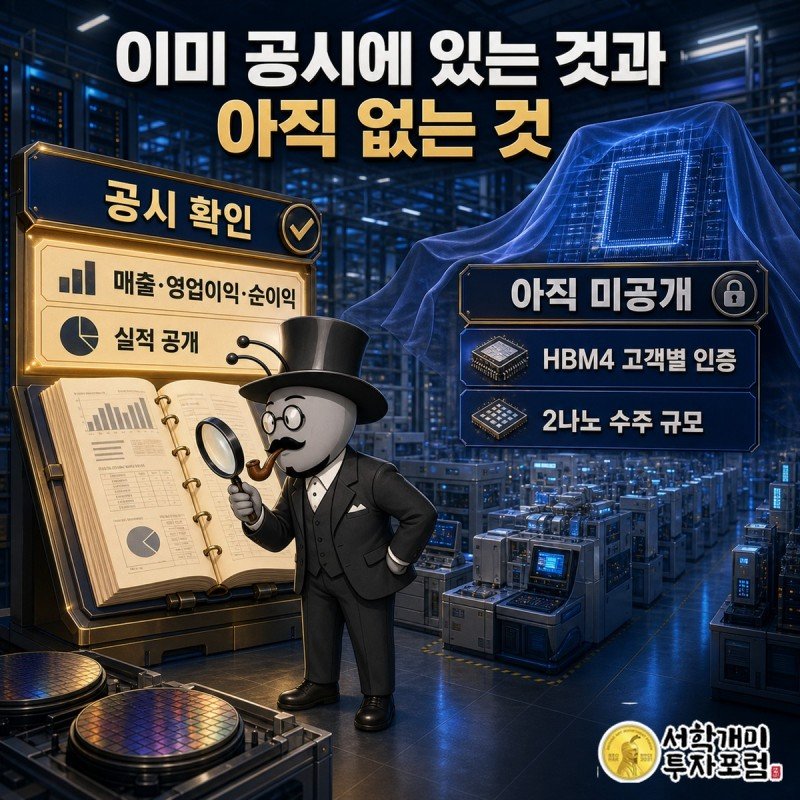
아직 공시에 없는 것 은 HBM4E의 고객별 인증 일정과 공급 물량, 2나노 공정의 고객별 수주 규모는 회사가 아직 따로 공개하지 않은 부분입니다. 확인하지 못한 것을 추측으로 채우지 않겠습니다.
확인 범위와 다음 판단
이 글의 실적과 일정은 기존 기사의 기준일 자료입니다. 다음 발표에서는 같은 기간과 범위로 비교하고, 확인되지 않은 원인을 추측으로 채우지 않습니다.
출처: 금융감독원 전자공시(DART) 삼성전자 공시 및 네이버 금융 재무 정보
출처: 네이버 금융 종목 재무(2025 회계연도 기준), 전자공시(DART) 대조
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
삼성전자 · 앤트가드 시그널
기준가 261,000원 (2026년 9월 1일 종가)
진입 267,350원 (기준가 대비 +2.43%)
손절 222,230원 (기준가 대비 -14.85%)
목표1 315,310원 (기준가 대비 +20.81%)
목표2 363,270원 (기준가 대비 +39.18%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
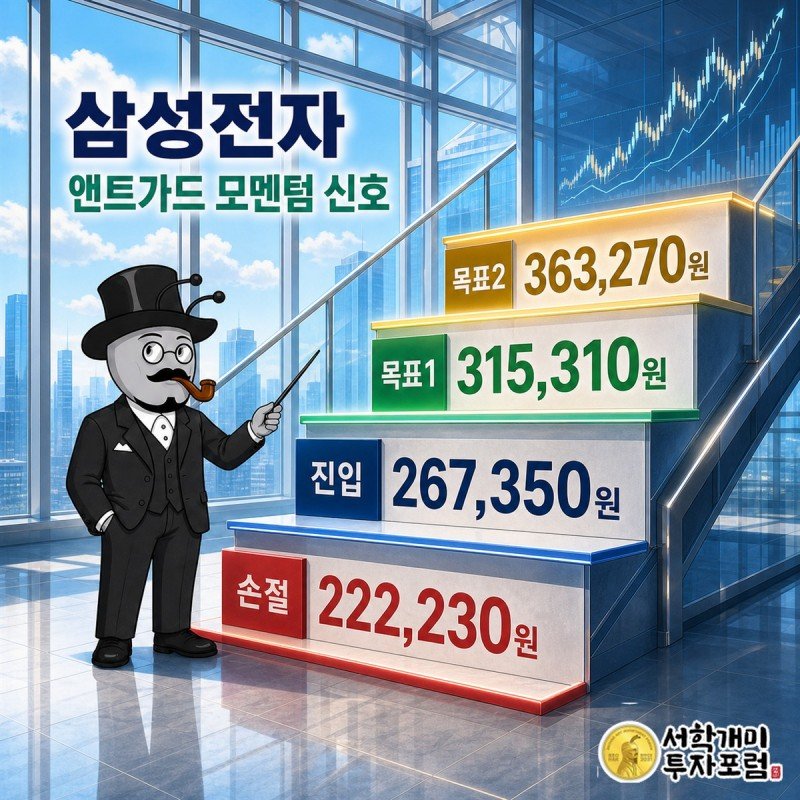
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
삼성전자, 삼성전자 주가, 삼성전자 전망, 삼성전자 실적, 005930, 삼성전자 005930, 삼성전자 배당, 삼성전자 목표주가, 앤트가드

