아모레퍼시픽, 16% 더 팔았는데 남은 돈은 3배가 됐다

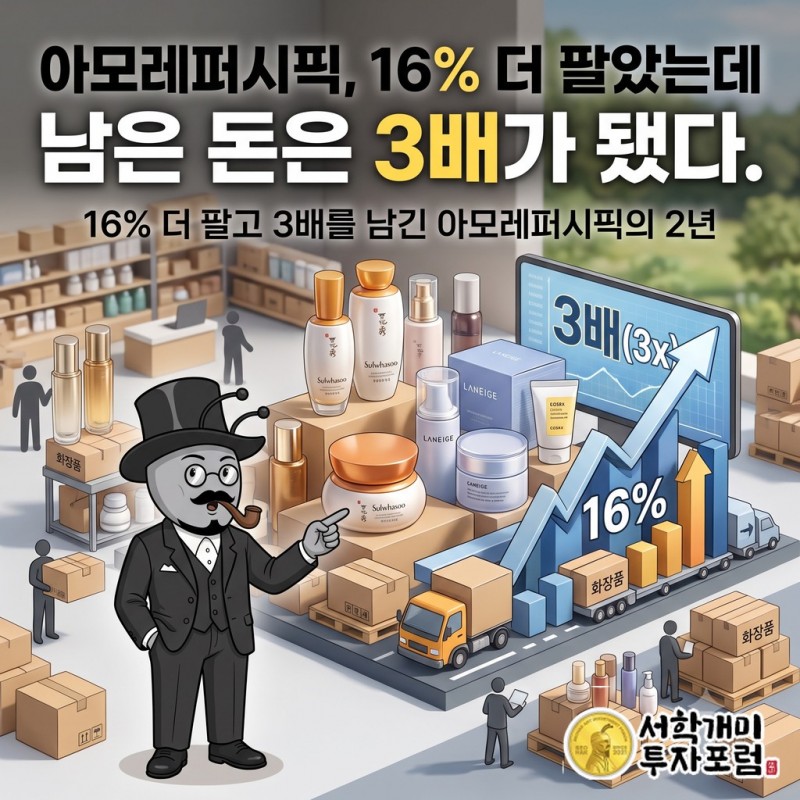
아모레퍼시픽은 2023년부터 2025년까지 2년 동안 매출을 16% 늘렸습니다. 3조 6,740억원에서 4조 2,528억원이 됐습니다. 같은 기간 회사에 남은 돈, 곧 영업이익은 1,082억원에서 3,358억원으로 3배가 됐습니다.
조금 더 팔았는데 남은 돈은 훨씬 많아졌습니다. 같은 화장품을 팔면서 무엇이 바뀌었길래 이런 일이 생겼을까요. 답은 이 회사가 어디에서, 어떤 브랜드로 돈을 버는지가 바뀐 데 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 19일이며, 앤트가드 시그널 가격(2026년 9월 17일 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
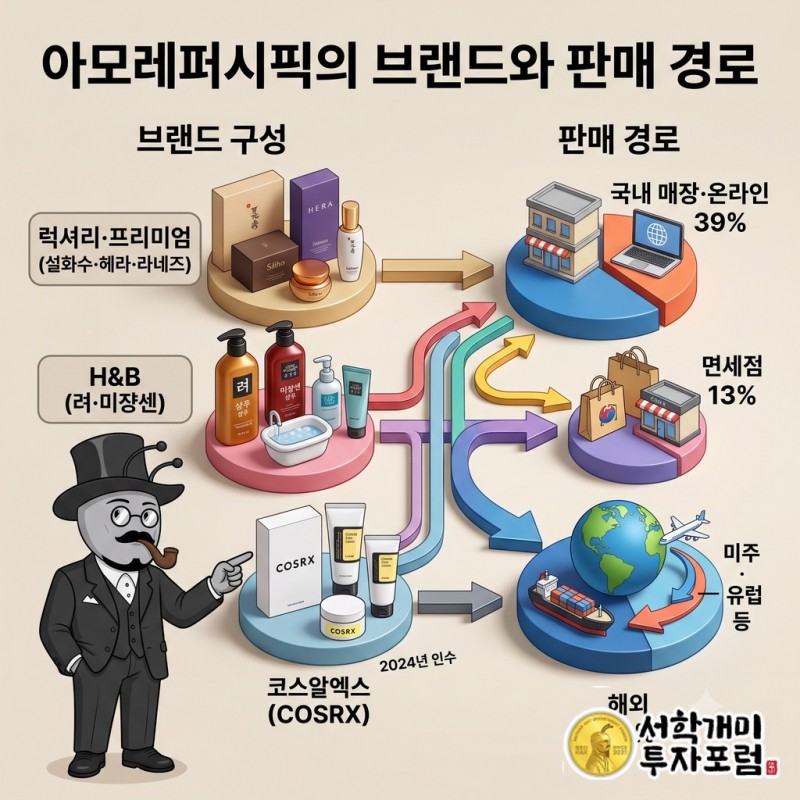
아모레퍼시픽은 2006년 옛 태평양이 지주회사 체제로 바뀌면서 떨어져 나온 화장품 사업회사입니다. 지금은 31개 종속회사를 거느리고 있습니다. 브랜드는 두 갈래입니다. 설화수·헤라·라네즈 같은 럭셔리·프리미엄 브랜드가 한 축이고, 려·미쟝센처럼 샴푸·바디 제품을 파는 H&B; 브랜드가 다른 한 축입니다. 백화점에서 파는 고가 화장품과 마트에서 파는 생활용품은 사는 사람도 사는 이유도 다르기 때문에 두 갈래를 함께 들고 갑니다.
파는 곳은 세 갈래입니다. 국내 매장·온라인이 매출의 39%, 면세점이 13%, 해외가 48%입니다. 번 돈의 절반 가까이가 이미 한국 밖에서 들어옵니다. 이 48%가 어디에서, 어떤 브랜드로 들어오는지가 이 회사의 남은 돈을 3배로 만든 이야기입니다.
출처: 금융감독원 전자공시(DART) 아모레퍼시픽 공시 및 네이버 금융 재무 정보
16% 더 팔았는데 남은 돈은 3배
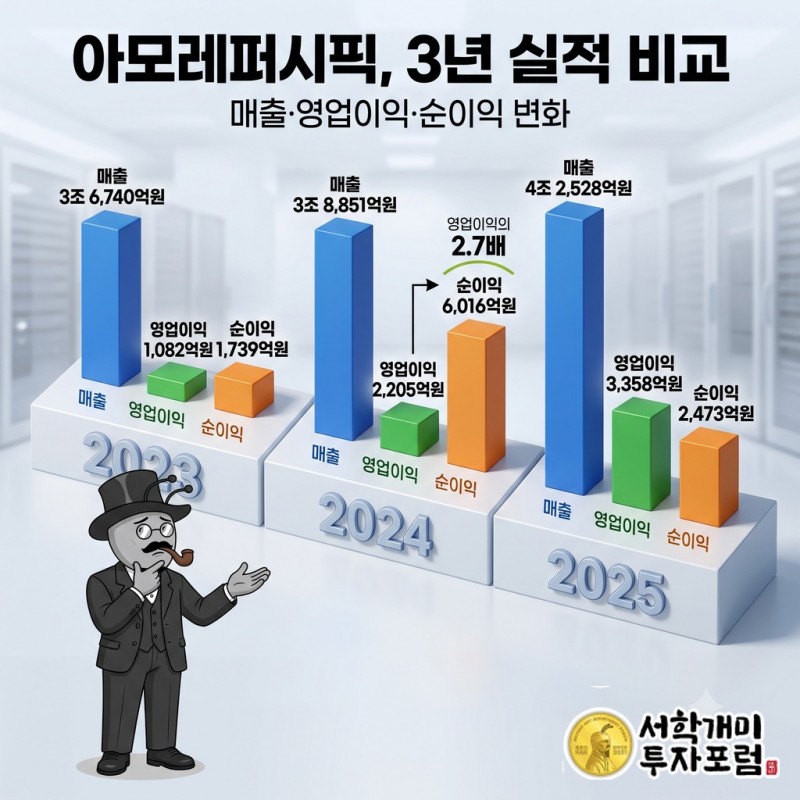
숫자부터 나란히 놓아 보겠습니다. 매출은 2023년 3조 6,740억원, 2024년 3조 8,851억원, 2025년 4조 2,528억원입니다. 해마다 조금씩 늘어 2년 동안 16% 늘었습니다. 영업이익은 1,082억원, 2,205억원, 3,358억원입니다. 해마다 두 배 가까이 뛰어 2년 만에 3배가 됐습니다.
비율로 바꾸면 더 분명합니다. 영업이익을 매출로 나눈 영업이익률은 2023년 2.94%, 2024년 5.67%, 2025년 7.90%입니다. 100원어치를 팔아 3원을 남기던 회사가 8원을 남기는 회사가 됐습니다. 같은 100원을 팔아도 손에 쥐는 돈이 두 배 넘게 커진 것입니다.
매출이 크게 늘지 않았는데 남은 돈이 이렇게 커지려면 파는 방식이 바뀌어야 합니다. 할인을 크게 해서 팔던 곳의 비중이 줄고, 제값을 받고 파는 곳의 비중이 늘어야 합니다. 아모레퍼시픽에서 일어난 일이 바로 그것입니다.
얼마나 큰 회사인지 감을 잡아 보면, 2025년 매출 4조 2,528억원은 하루 평균 116억원어치를 판 것과 같은 규모입니다.
출처: 네이버 금융 연간 재무(금감원 공시 기준), 2026년 9월 18일 조회
2024년 순이익이 튄 이유, 코스알엑스
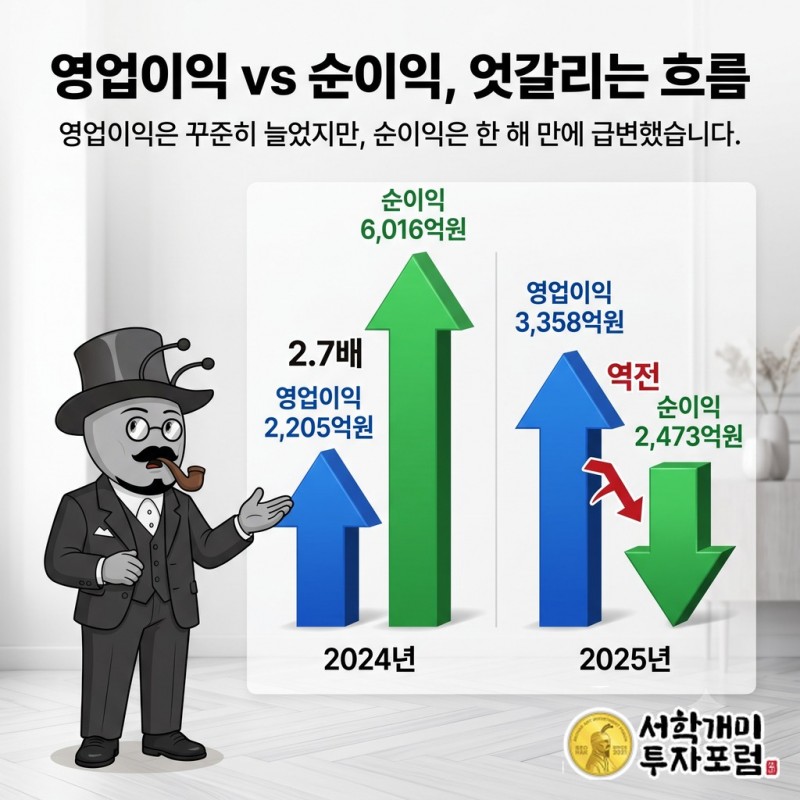
이 회사의 3년 숫자에는 눈에 띄는 해가 하나 있습니다. 2024년 순이익은 6,016억원으로, 그해 영업이익 2,205억원의 2.7배였습니다. 영업으로 번 돈보다 최종 이익이 훨씬 컸던 해입니다.
이유는 코스알엑스입니다. 코스알엑스는 달팽이 에센스로 미국 아마존에서 먼저 이름을 알린 한국 스킨케어 브랜드입니다. 아모레퍼시픽은 2023년 10월 7,551억원을 추가로 넣어 코스알엑스 지분을 93.2%까지 늘렸고, 코스알엑스를 자회사로 들였습니다. 국내 브랜드만으로는 미국 온라인 시장을 빨리 뚫기 어렵다고 보고, 이미 거기서 팔리던 브랜드를 돈을 주고 사 온 것입니다.
증권사 분석에 따르면 2024년 2분기에 코스알엑스를 자회사로 들이는 과정에서 회계상 한 번 잡히는 이익이 들어왔습니다. 지분 관련 처분익 약 4,200억원과 인수 관련 파생상품이익 860억원입니다. 2024년 순이익이 영업이익의 2.7배로 튄 것은 이 한 번짜리 이익 때문입니다. 2025년 순이익 2,473억원이 영업이익 3,358억원보다 작아진 것은 그 이익이 빠지고 본래 모습으로 돌아온 것입니다.
그래서 이 회사의 실력은 순이익이 아니라 영업이익 줄에서 보입니다. 그 줄은 3년 동안 한 번도 꺾이지 않고 3배가 됐습니다.
출처: 인베스트조선(2023년 10월 31일), 증권사 실적 분석 리포트, 네이버 금융 연간 재무
미국이 중국을 앞지른 해
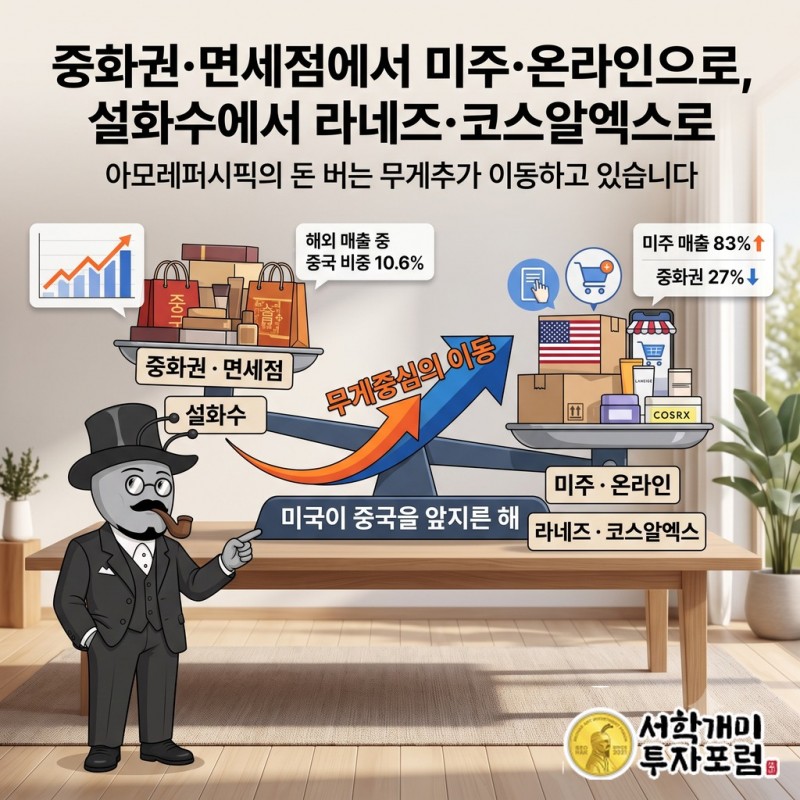
오랫동안 아모레퍼시픽의 해외 사업은 곧 중국 사업이었습니다. 중국 관광객이 면세점에서 설화수를 상자째 사 가던 시절입니다. 그 공식이 깨진 것이 2024년입니다. 그해 미주 매출은 전년보다 83% 늘었고, 중화권 매출은 27% 줄었습니다. 미주가 처음으로 중화권을 앞질렀습니다.
미국에서 이 회사를 끌고 간 것은 설화수가 아니었습니다. 입술에 바르는 슬리핑 마스크로 알려진 라네즈, 그리고 코스알엑스입니다. 2025년 브랜드별 매출은 설화수 8,200억원, 라네즈 7,800억원, 코스알엑스 4,600억원이었습니다. 오랫동안 이 회사의 간판이던 설화수와 라네즈의 차이는 400억원까지 좁혀졌습니다.
중국의 무게가 얼마나 줄었는지는 숫자로도 보입니다. IBK투자증권은 이 회사 해외 매출에서 중국이 차지하는 비중을 10.6%로 봤습니다. 한때 해외 사업의 대부분이던 곳이 이제 열에 하나 수준입니다. 증권사가 이 회사를 볼 때 늘 붙이던 「중국에 너무 기대는 회사」라는 꼬리표가 떨어져 나가고 있다는 뜻입니다.
면세점 할인 경쟁에 기대던 매출이 줄고, 미국 온라인에서 제값을 받는 매출이 늘었습니다. 16% 더 팔았는데 남은 돈이 3배가 된 이유가 여기에 있습니다.
출처: 딜사이트(2026년 9월 14일) 아모레퍼시픽 브랜드 전략 보도, 아시아경제(2026년 9월 1일) IBK투자증권 분석
남은 돈은 주주에게도 돌아왔다
남은 돈이 커지면 주주에게 돌아가는 몫도 달라집니다. 이 회사의 주당 배당금은 2023년 910원, 2024년 1,125원, 2025년 1,240원으로 3년 연속 늘었습니다. 증권사들이 보는 2026년 배당금은 1,559원입니다. 2023년과 비교하면 3년 사이 70% 넘게 늘어나는 셈입니다.
2024년 순이익이 한 번 크게 튀었다가 2025년에 줄었을 때도 배당은 줄지 않았습니다. 회사가 배당을 정할 때 한 번짜리 이익이 아니라 영업으로 꾸준히 버는 돈을 기준으로 삼았다는 뜻으로 읽힙니다. 3배가 된 영업이익이 주주의 몫으로도 이어지고 있습니다.
출처: 네이버 금융 연간 재무(주당배당금, 2026년은 증권사 컨센서스), 2026년 9월 18일 조회
회사가 스스로 적은 다음 순서
회사는 이 방향을 계획표에 그대로 적었습니다. 브랜드마다 잡은 속도가 다릅니다. 설화수는 연평균 5% 안팎의 안정적인 성장을, 라네즈·코스알엑스·에스트라는 연 13~19%의 빠른 성장을 목표로 잡았습니다. 그렇게 가면 2030년에는 라네즈 1조 3,500억원, 코스알엑스 1조 1,000억원, 설화수 1조 500억원이 됩니다. 가장 오래된 간판이 계획표에서는 3번째에 적혀 있습니다.
지난 9월 11일 서울 용산 본사에서 연 인베스터데이에서는 숫자 목표도 내놓았습니다. 2026년 7월부터 2027년 6월까지 매출을 10% 늘리고 영업이익률을 11% 이상으로 올리겠다고 했습니다. 더마(에스트라·일리윤)와 헤어케어(려·미쟝센)를 각각 2030년 매출 1조원 사업으로 키우고, 북미 20%, 유럽·중동·아프리카 30%, 일본 30% 성장을 목표로 걸었습니다. 멀리는 2035년 그룹 매출 15조원입니다.
다음 무대도 구체적입니다. 피부 장벽 크림으로 알려진 에스트라는 내년 상반기까지 9개 나라에 새로 들어가고, 아이오페는 내년 상반기 유럽 시장에 진출합니다. 헤어케어는 매출의 60% 이상을 해외에서 벌겠다는 목표를 세웠고, 미국·중국·일본·브라질을 핵심 시장으로 꼽았습니다. 라네즈와 코스알엑스가 미국에서 연 길을, 다음 브랜드들이 이어서 걷게 하겠다는 계획입니다.
다음 주 첫 거래일인 9월 14일, 증권사 다섯 곳이 한꺼번에 후기 리포트를 냈습니다. 유진투자증권은 「뷰티 공룡이 깨어났다」, 교보증권은 「멀티브랜드 프리미엄의 시작」, 하나증권은 「본격적인 성장기로 돌입」이라는 제목을 달았습니다. 같은 날부터 17일까지 나흘 동안 기관은 매일 이 회사를 순매수했습니다. 증권사 목표주가 평균은 18만 2,526원입니다.
출처: 파이낸셜뉴스(2026년 9월 14일), 포인트경제 인베스터데이 보도, 네이버 금융 투자자별 매매동향·리포트 목록
설화수의 회사에서, 설화수도 있는 회사로
아모레퍼시픽이 설화수를 버리는 것은 아닙니다. 설화수는 여전히 가장 비싸게 팔리는 간판이고, 회사는 이 브랜드를 천천히, 안정적으로 키우겠다고 했습니다. 달라진 것은 회사를 앞에서 끌고 가는 엔진입니다. 중국 면세점의 설화수에서, 미국 온라인의 라네즈와 코스알엑스로.
그 전환이 매출보다 남은 돈을 훨씬 빨리 키웠습니다. 16% 더 팔고 3배를 남긴 2년은, 이 회사가 돈을 버는 방식이 바뀐 2년이었습니다.
아모레퍼시픽 앤트가드 시그널 — 진입·손절·목표가
아모레퍼시픽 · 앤트가드 시그널
기준가 143,100원 (2026년 9월 17일)
진입 143,740원 (기준가 대비 +0.45%)
손절 131,340원 (기준가 대비 -8.22%)
목표1 150,350원 (기준가 대비 +5.07%)
목표2 156,970원 (기준가 대비 +9.69%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -12,400원 (-8.63%) | — |
| 목표1까지 보상 | +6,610원 (+4.60%) | 0.53 대 1 |
| 목표2까지 보상 | +13,230원 (+9.20%) | 1.07 대 1 |
신호 산출 기준일은 2026년 9월 17일입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 9월 19일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
아모레퍼시픽, 아모레퍼시픽 주가, 아모레퍼시픽 전망, 아모레퍼시픽 실적, 아모레퍼시픽 배당, 아모레퍼시픽 목표주가, 아모레퍼시픽 배당금, 아모레퍼시픽 주가 전망, 아모레퍼시픽 실적 발표, 아모레퍼시픽주가, 090430, 앤트가드