코스맥스, 제품에 이름이 없는데 고객은 5,000곳이다

한국 화장품이 해외로 나가는 물량의 약 25%를 한 회사의 공장이 만든다고 합니다. 머니투데이(2026년 9월 9일)가 코스맥스를 소개하면서 전한 내용으로, 작년 K뷰티 수출액 가운데 이 회사가 기여한 몫이 4분의 1쯤이라는 얘기입니다. 화장품 네 개가 바다를 건너면 그중 한 개는 이 회사의 손을 거친다는 셈입니다. 그런데 그 화장품을 아무리 뒤집어 봐도 코스맥스라는 이름은 찾을 수 없습니다. 소비자는 브랜드 이름만 보고 사고, 만든 공장의 이름은 제품에 적히지 않기 때문입니다.
이름 하나 붙이지 못하는 회사가 어떻게 그렇게 크게 자랐을까요. 2025년 코스맥스의 연결 매출은 2조 3,988억 원, 영업이익은 1,958억 원, 순이익은 1,311억 원이었습니다. 숫자보다 흥미로운 것은 그 안에 숨은 사연입니다. 거래처는 3년 만에 4배 가까이 늘었고, 2013년에 세운 미국 공장은 처음으로 분기 흑자를 냈습니다. 중국 자회사는 약속했던 상장을 접었습니다. 세 가지 사연의 답은 모두 본문에 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 19일이며, 앤트가드 시그널 가격(2026년 9월 18일 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
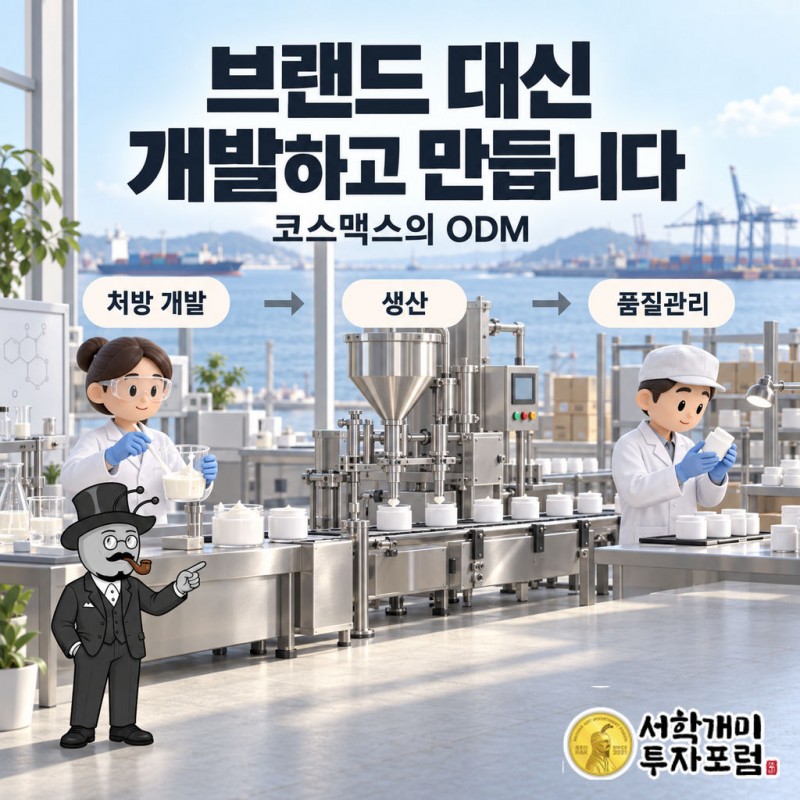
코스맥스는 화장품 ODM 회사입니다. ODM은 '제조업자 개발·생산'이라는 뜻으로, 남의 브랜드를 달고 나가는 제품을 대신 개발하고 만들어 주는 사업입니다. 브랜드 회사가 '이런 느낌의 크림을 만들고 싶다'는 콘셉트를 가져오면, 코스맥스가 처방을 짜고 생산하고 품질까지 관리합니다. 처방은 쉽게 말해 화장품의 레시피입니다. 음식에 빗대면 남의 가게 이름을 걸고 나가는 요리를 대신 만들어 주는 주방입니다. 제품에 코스맥스 이름이 붙지 않으니, 잘 팔려도 소비자는 이 회사를 모릅니다.
이 주방에 요리를 맡기는 손님은 아주 많습니다. 국내외 고객사는 약 5,000곳인데, 2023년에는 약 1,300곳이었습니다. 3년 사이에 4배 가까이 늘었다는 뜻입니다(블로터, 2026년 9월). 2025년에 코스맥스 한국법인은 국내 고객사에 약 1조 원어치, 해외 고객사에 약 5,000억 원어치를 공급했습니다(머니투데이, 2026년 9월 9일). 2023년 한국투자증권 분석을 인용한 보도에는 조선미녀와 마녀공장의 일부 제품도 이 회사가 만든다고 나옵니다. 세계 최대 화장품 그룹 로레알과도 2004년부터 20년 넘게 협력해 왔습니다.
돈이 도는 방식은 단순합니다. 고객사의 주문을 받아 만들어 납품하고, 제품값을 받습니다. 고객 브랜드가 잘 팔려 재주문이 늘면 코스맥스의 매출도 함께 늘어납니다. 대신 주문이 커질수록 물건을 쌓아 두고 대금을 기다리는 몫도 같이 커집니다. 재고자산은 2023년 2,184억 원에서 2026년 상반기 3,768억 원으로 늘었습니다. 물건을 넘기고 아직 받지 못한 돈인 매출채권도 같은 기간 2,715억 원에서 5,558억 원으로 늘었습니다(블로터, 2026년 9월). 주문이 그만큼 커졌기 때문에 생기는 운영 규모의 변화이기도 합니다.
출처: 금융감독원 전자공시(DART) 코스맥스 공시 및 네이버 금융 재무 정보
화장품 수출 네 개 중 한 개, 라벨에는 다른 이름이 붙어 있다
머니투데이는 코스맥스가 작년 K뷰티 수출액의 약 25%를 기여했다고 적었습니다. 이 비율을 어떤 기준으로 셌는지는 기사에 나와 있지 않습니다. 코스맥스가 직접 수출한 물량과 고객사가 수출한 물량 가운데 어디까지 넣었는지는 알 수 없다는 뜻입니다. 그래서 정밀한 계산값이라기보다 회사 쪽이 밝힌 규모로 받아들이는 편이 맞습니다. 그래도 방향은 분명합니다. 한국 화장품이 해외로 나갈 때 이 회사의 공장을 거치는 몫이 그만큼 크다는 것입니다.
수출 범위도 넓습니다. 머니투데이에 따르면 코스맥스는 42개국에 직접 수출하고, 120개국에는 고객사를 통해 간접 수출합니다. 직접 수출은 코스맥스가 물건을 내보내는 것이고, 간접 수출은 고객 브랜드가 코스맥스가 만든 제품을 자기 이름으로 내보내는 것입니다. 소비자가 해외 매장에서 만난 한국 화장품 중에는 이런 경로를 거친 제품이 적지 않다는 얘기입니다. 그래도 매장 어디에서도 코스맥스라는 이름은 보이지 않습니다.
이런 구조가 가능한 것은 작은 브랜드가 공장 없이도 시작할 수 있기 때문입니다. 신생 브랜드를 흔히 인디 브랜드라고 부릅니다. 이들은 콘셉트와 마케팅에 집중하고, 만드는 일은 코스맥스 같은 ODM에 맡깁니다. 코스맥스의 고객사가 2023년 약 1,300곳에서 2026년 약 5,000곳으로 늘어난 배경입니다. 브랜드 수천 곳이 뜨고 지는 동안에도 만드는 공장은 그 뒤에서 계속 돌아갑니다.
해외에서 뜬 브랜드일수록 이 공장에 기대는 이유가 있습니다. 수요가 갑자기 몰리면 물량을 한꺼번에 소화할 대량생산 능력이 필요합니다. 나라마다 화장품에 관한 규정이 달라서 규정에 맞추는 일도 만만치 않습니다. 더벨(2025년 12월 25일)은 인디 브랜드의 수출 수요가 대량생산 능력을 갖춘 코스맥스와 한국콜마로 몰린다고 짚었습니다. 작은 브랜드가 크게 팔릴수록 만드는 쪽의 일이 늘어나는 구조입니다.
출처: 머니투데이(2026-09-09), 블로터(2026-09), 더벨(2025-12-25), 머니투데이(2023-06-29)
유행은 브랜드가 타는데, 주문은 왜 공장으로 몰릴까
2025년 상반기 코스맥스의 겔마스크 매출은 전년보다 3배 넘게 늘었습니다. 하이드로겔 마스크만 놓고 보면 20배 이상 늘었습니다(블로터, 2025년 8월 11일). 하이드로겔 마스크는 젤리처럼 말랑한 소재로 만든 얼굴 팩입니다. 그 무렵 해외 유명 인사가 이런 마스크를 SNS에 올리면서 붐이 일었다고 서울경제(2025년 8월 5일)는 전했습니다. 다만 그 인사가 쓴 제품을 코스맥스가 만들었다는 뜻은 아닙니다. 붐이 일던 시기에 이 회사의 해당 제품 매출이 크게 뛰었다는 사실만 확인됩니다.
왜 주문이 코스맥스로 왔을까요. 하이드로겔 마스크는 만드는 과정에 사람 손이 많이 가서 인건비 부담이 큽니다. 그래서 제닉, 코스맥스, 코스메카코리아 같은 일부 ODM만 만든다고 머니투데이(2026년 4월 15일)는 설명했습니다. 잘 팔리는 제품이 나왔는데 만들 수 있는 곳은 몇 군데뿐이니 주문이 쏠린 것입니다. 유행의 주인공은 브랜드이지만, 유행을 받쳐 주는 것은 만들 수 있는 능력이라는 점이 드러납니다.
코스맥스는 만드는 일 앞뒤로도 영역을 넓히고 있습니다. 브랜드 콘셉트 기획, 용기 디자인, 제품 개발과 생산을 한 번에 맡는 OBM 턴키 서비스가 그 하나입니다. 턴키는 열쇠만 돌리면 바로 쓸 수 있게 다 만들어 넘긴다는 뜻입니다. 2026년 7월 24일에는 고객사 전용 시스템에 '수출입지원' 메뉴를 열었습니다. 해외로 직접 팔려는 고객사의 통관과 수출 서류를 대신 처리해 주는 기능입니다.
해외 거점도 늘고 있습니다. 2026년 2월 23일 코스맥스는 이탈리아 화장품 제조사 케미노바의 지분 51%를 인수하는 계약을 발표했습니다. 이로써 생산기지는 여섯 나라가 됐습니다. 2026년 9월 8일에는 파리에서 로레알 그룹과 업무협약(MOU)을 맺었습니다. 글로벌 제품과 혁신 원료, 신제형을 함께 개발한다는 내용이고, 서명은 코스맥스 최경 부회장과 로레알 니콜라 이에로니무스 CEO가 했습니다. 신제형은 크림이나 젤처럼 화장품이 담기는 새로운 형태를 말합니다.
출처: 블로터(2025-08-11), 서울경제(2025-08-05), 머니투데이(2026-04-15), 코스인코리아(2026-07-24), 헤럴드경제·뉴스1(2026-02-23), 파이낸셜뉴스·이투데이(2026-09-09)
영업이익은 69% 늘었는데, 순이익은 왜 3.5배가 됐을까
2023년부터 2025년까지 두 숫자를 나란히 놓으면 이상한 점이 보입니다. 영업이익은 1,157억 원에서 1,958억 원으로 약 69% 늘었습니다. 순이익은 378억 원에서 1,311억 원으로 약 3.5배가 됐습니다(네이버 증권, 2026년 9월 19일 조회). 영업이익은 본업인 화장품 제조로 번 돈입니다. 순이익은 이자, 세금, 해외 자회사의 손익까지 모두 반영한 뒤 남는 돈입니다. 순이익이 더 빨리 늘어난 것은 2023년의 순이익이 유난히 작았기 때문입니다.
2023년에는 본업으로 1,157억 원을 벌었는데 순이익은 378억 원에 그쳤습니다. 가장 큰 이유는 미국 법인이었습니다. 미국 법인은 오하이오 공장과 누월드 인수 뒤 설비를 바꾸는 과정에서 고객이 빠져나갔고(뉴시스, 2024년 1월 3일), 메디컬투데이(2023년 7월 25일)에 따르면 손실이 2020년 830억 원, 2021년 894억 원, 2022년 827억 원으로 이어졌습니다. 2023년 1분기 말에는 빚이 자산보다 많은 완전자본잠식 상태였습니다. 코스맥스는 계열사에 빌려준 4,622억 원 가운데 2,574억 원을 대손충당금으로 쌓았습니다. 대손충당금은 돌려받지 못할 수 있는 돈을 미리 비용으로 잡아 두는 것입니다.
2023년에는 다른 숫자도 눈에 띕니다. 코스맥스 주주의 몫인 지배주주 순이익은 571억 원인데, 전체 순이익은 378억 원이었습니다. 차이인 193억 원은 다른 주주가 지분을 나눠 가진 자회사에서 난 손실입니다. 연결 장부는 자회사 손실을 100% 그대로 반영하므로 전체 순이익이 주주 몫보다 작아 보입니다. 미국 법인 정리가 순이익을 눌렀던 해였고, 이후는 그 짐을 덜어 가는 과정이었습니다.
그 뒤 순이익은 2024년 884억 원, 2025년 1,311억 원으로 커졌습니다. 해외 자회사 손실이 줄어든 영향으로 보입니다. 키움증권(2025년 7월 8일) 추정으로는 미국 법인의 순손실이 2024년 473억 원에서 2025년 450억 원으로 줄고, 중국 코스맥스이스트는 2024년 14억 원 손실에서 2025년 158억 원 이익으로 바뀝니다. 두 값 모두 증권사의 개별 추정입니다. 늘어난 이익은 주주에게도 돌아갔습니다. 주당배당금은 2024년 2,300원에서 2025년 3,300원으로 올랐고, 총 배당액은 261억 원에서 374억 원으로 43.5% 늘었습니다(뉴핌 2026년 3월 27일).
출처: 네이버 증권(2026-09-19 조회), 메디컬투데이(2023-07-25), 뉴시스(2024-01-03), 키움증권(2025-07-08), 뉴스핌(2026-03-27)
2013년에 세운 미국 공장이 처음으로 웃었다
코스맥스는 한국 밖에서도 공장을 돌립니다. 2025년 법인별 매출을 단순히 합치면 한국 1조 5,264억 원(전년 대비 12.4% 증가), 중국 6,327억 원(10.2% 증가), 미국 1,326억 원, 인도네시아 977억 원(13.7% 감소), 태국 732억 원(68.2% 증가)입니다. 인도네시아는 현지 정치 상황의 영향을 받았고, 태국은 선케어(자외선 차단 제품)가 끌었습니다. 이 합산에는 법인끼리 오간 거래가 포함돼 있어 참고용 근사치입니다. 연결 매출 2조 3,988억 원과 견주면 한국이 약 64%, 중국이 약 26%입니다.
2026년 8월 11일 발표된 2분기 실적에서 미국 법인이 눈길을 끌었습니다. 매출이 538억 원으로 79% 늘었고, 2013년 설립 이후 처음으로 분기 흑자를 냈습니다(헤럴드경제·코스모닝, 2026년 8월 11일). 앞서 본 대로 미국 법인은 2020년부터 2022년까지 해마다 800억 원대 손실을 냈던 곳입니다. 그 법인이 처음으로 분기 흑자를 냈다는 것은 이야기의 흐름이 바뀌었다는 표시입니다. 다만 이 분기 미국 법인의 영업이익 금액은 밝혀지지 않았습니다.
회사가 든 이유는 세 가지입니다. 고정비를 줄였고, 미국 서부의 인디 브랜드 고객을 늘렸고, 기존 대형 고객이 다시 주문을 냈습니다(시대·코스모닝, 2026년 8월 11일). 고정비는 주문이 없어도 나가는 돈입니다. 공장 인건비와 설비 유지비가 대표적입니다. 고정비가 줄고 주문이 늘면 같은 공장에서 남는 돈이 빠르게 커지는 구조라서, 미국처럼 손실이 컸던 곳에서 흑자 전환이 일어나기 쉽습니다.
미국만 좋았던 것은 아닙니다. 2분기 연결 매출은 7,949억 원으로 27% 늘었고, 영업이익은 737억 원으로 21% 늘어 영업이익률 9.3%를 기록했습니다. 매출과 영업이익 모두 분기 기준 사상 최대입니다. 한국은 5,184억 원(23% 증가)으로 처음 분기 매출 5,000억 원을 넘겼고 영업이익은 564억 원이었습니다. 중국은 1,974억 원(33% 증가), 인도네시아는 289억 원(38% 증가), 태국은 249억 원(8% 증가)이었습니다. 다섯 개 법인이 모두 늘었습니다.
출처: 코스모닝(2026-02-23, 2026-08-11), 비즈니스코리아(2026-02-23), 헤럴드경제(2026-08-11), 시대(2026-08-11), 허프포스트코리아(2026-09-12)
중국 자회사가 상장 약속을 접은 이유
2019년 코스맥스는 중국 자회사 코스맥스이스트에 투자를 받으면서 약속을 하나 했습니다. 2026년 9월까지 이스트를 증시에 상장시키겠다는 것이었습니다. 투자자는 돈을 넣는 대신, 언제까지 회수할 길을 열어 달라고 요구하는 경우가 많습니다. 이 약속은 그 조건으로 볼 수 있습니다. 투자자를 재무적 투자자, 줄여서 FI라고 부릅니다.
2023년에는 SV인베스트먼트가 빠지고 KDB인베스트먼트와 하나증권 컨소시엄이 1,143억 원 규모의 상환전환우선주(RCPS)를 인수했습니다. 상환전환우선주는 나중에 주식으로 바꾸거나 돈으로 돌려받을 수 있는 주식입니다. 2025년 3월에는 이것이 같은 금액인 1,143억 원의 전환사채(CB)로 바뀌었습니다. 전환사채는 돈을 빌려주는 대신 나중에 주식으로 바꿀 권리도 갖는 채권입니다(블로터, 2026년 9월 2일).
2026년 9월 1일 코스맥스 이사회는 결정을 내렸습니다. 1,000억 원을 단기로 빌려, 이스트에 1,100억 원을 연 4.1%로 빌려주기로 한 것입니다. 이스트는 이 돈으로 FI가 든 전환사채를 만기 전에 갚습니다. 이와 함께 이스트의 상장 계획은 철회했습니다. 하나증권은 FI에게 지급할 총액을 약 1,300억 원으로 추정했습니다(아시아경제, 2026년 9월 2일).
상장을 접은 것이 왜 소식이 될까요. 모회사와 자회사가 둘 다 증시에 오르는 것을 중복상장이라고 합니다. 자회사가 따로 상장하면 모회사 주주가 가진 가치가 나뉜다는 걱정이 따라붙습니다. 한화투자증권은 이번 결정을 두고 중복상장 리스크가 해소됐다고 평가했습니다(글로벌이코노믹, 2026년 9월 3일). 코스맥스가 돈을 빌려 자회사의 투자자 몫을 정리한 셈이고, 이스트를 상장 대상이 아니라 그룹의 핵심 자회사로 두는 쪽으로 방향을 잡은 것입니다.
출처: 블로터(2026-09-02), 아시아경제(2026-09-02), 경제타임스(2026-09), 글로벌이코노믹(2026-09-03)
이름 없는 주방에서 이름 있는 파트너로
코스맥스는 오랫동안 남의 브랜드를 만들어 주는 회사였습니다. 이제는 콘셉트 기획부터 수출 서류까지 맡고, 여섯 나라에 공장을 두고, 세계 최대 화장품 그룹과 새 제형을 함께 개발하는 회사로 바뀌고 있습니다. 화장품 수출의 약 25%에 기여했다는 말은 이 변화를 한 줄로 줄인 표현입니다. 브랜드 수천 곳이 뜨고 지는 동안 그들이 공통으로 찾는 곳이 코스맥스였습니다.
숫자에 숨은 사연도 같은 방향을 가리킵니다. 2013년에 세운 미국 공장은 오랜 손실을 지나 처음으로 분기 흑자를 냈습니다. 중국 자회사는 상장이라는 약속을 접고 그룹 안에서 키우는 길을 택했습니다. 다음에 화장품 수출 소식을 만나면 브랜드 이름 뒤에 이 회사의 공장이 있을 수 있습니다. 이름이 없어도 남는 것은 만들 수 있는 능력이고, 코스맥스는 그 능력으로 5,000곳의 고객을 모았습니다.
코스맥스 앤트가드 시그널 — 진입·손절·목표가
코스맥스 · 앤트가드 시그널
기준가 273,000원 (2026년 9월 18일)
진입 276,740원 (기준가 대비 +1.37%)
손절 247,200원 (기준가 대비 -9.45%)
목표1 296,930원 (기준가 대비 +8.77%)
목표2 317,120원 (기준가 대비 +16.16%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -29,540원 (-10.67%) | — |
| 목표1까지 보상 | +20,190원 (+7.30%) | 0.68 대 1 |
| 목표2까지 보상 | +40,380원 (+14.59%) | 1.37 대 1 |
신호 산출 기준일은 2026년 9월 18일입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 9월 19일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
코스맥스, 코스맥스 주가, 코스맥스 전망, 코스맥스 실적, 192820, 코스맥스 192820, 코스맥스 배당, 코스맥스 목표주가, 코스맥스 배당금, 코스맥스 주가 전망, 코스맥스 실적 발표, 코스맥스주가, 코스맥스전망, 앤트가드