에코프로비엠이 1조 2천억을 걷는데, 공장 지을 돈은 1,500억뿐입니다

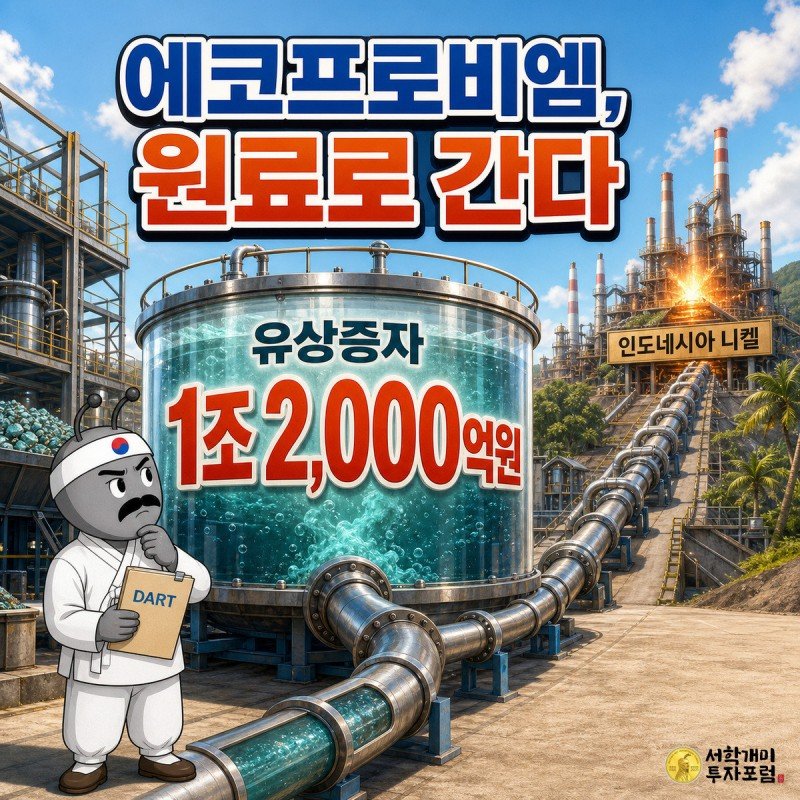
에코프로비엠의 유상증자는 공장을 더 짓는 이야기만으로 설명되지 않습니다. 1조 2천억원 중 가장 큰 몫이 다른 회사 지분 취득에 배정됐고, 그 선택의 배경에는 양극재 판매에서 얇아진 본업 이익이 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 8월 30일이며, 신호 가격은 2026년 8월 28일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
증자금은 설비보다 지분으로 간다
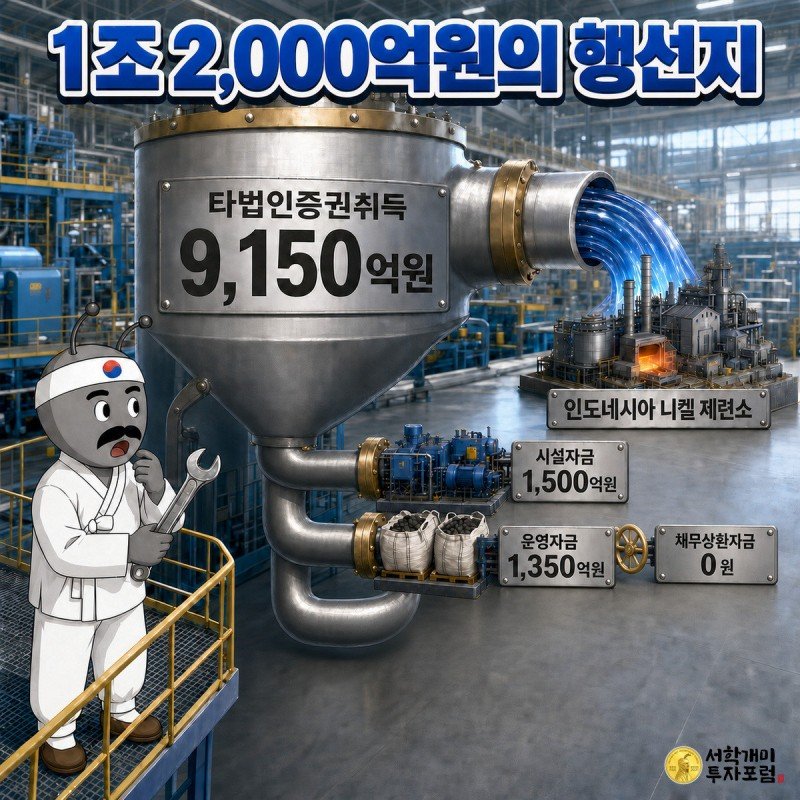
2026년 8월 18일 정정 증권신고서의 자금 계획은 타법인 지분 취득 9,150억원, 시설자금 1,500억원, 원재료 구매 운영자금 1,350억원입니다. 차입금 상환에 배정된 금액은 0원입니다. 지분 취득에 전체의 76.25%를 쓰겠다는 계획입니다.
그중 7,650억원은 인도네시아 BNSI 니켈 제련소 지분 취득용입니다. 양극재를 만드는 단계에서 원료 조달 단계로 거슬러 올라가는 투자입니다. BNSI 공정률은 2026년 7월 31일 39.2%였고, 회사는 12월 반응로 시험 가동과 2027년 3월 준공을 계획했습니다.
흑자 전환 안에 일회성 효과가 컸다
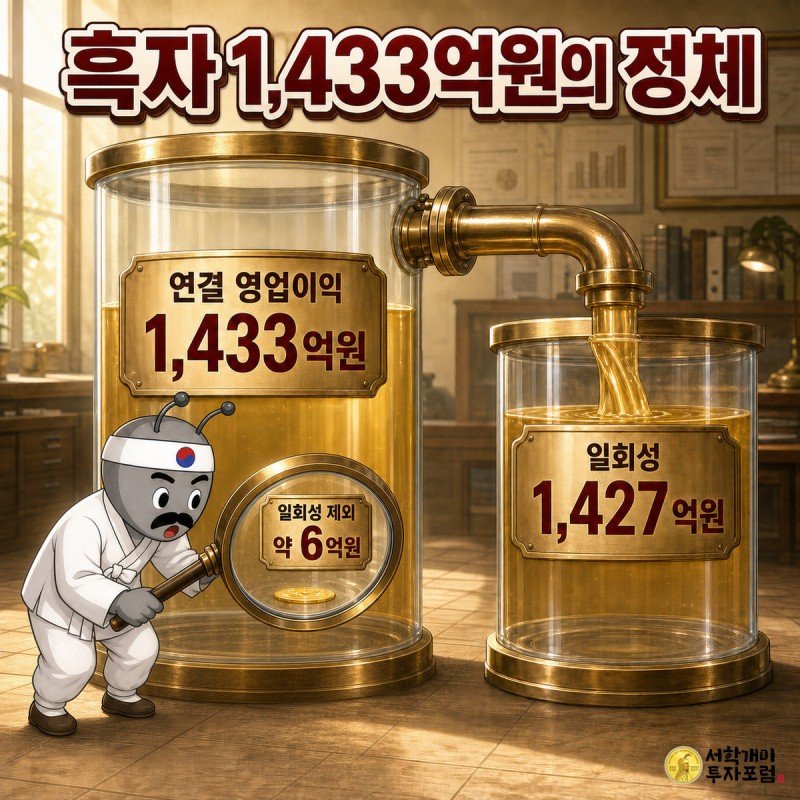
회사가 신고서에 적은 2025년 연결 영업이익은 1,433억원입니다. 명확히 구분되는 일회성 효과 1,427억원을 제외한 영업이익은 약 6억원이라고 밝혔습니다. 같은 해 연결 매출 2조 5,316억원과 나란히 놓으면 원료 조달과 수익성을 함께 살필 이유가 드러납니다.
2026년 2분기 매출은 5,767억원으로 전년 동기보다 26.04%, 영업이익은 180억원으로 63.24% 줄었습니다. 순손익은 4억 5,500만원 적자였습니다. 전기차용과 에너지저장장치용 매출이 줄어든 가운데 파워 애플리케이션용 매출은 1,464억원으로 22% 늘었습니다. 수요처별 변화도 따로 봐야 합니다.
캐나다에 묶인 돈이 새 투자에 질문을 던진다
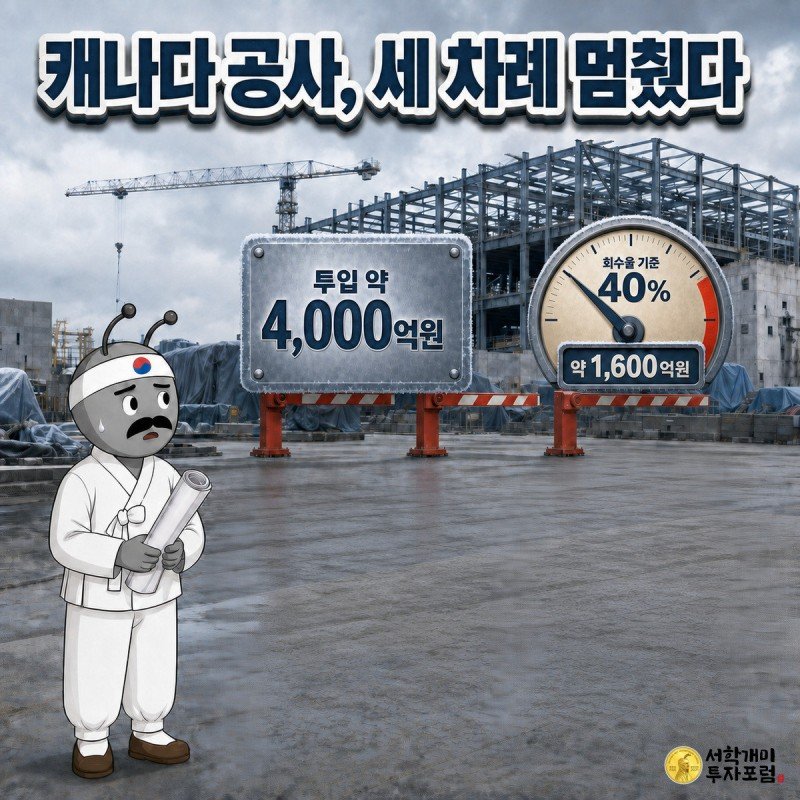
캐나다 베캉쿠르 공장에는 약 4,000억원이 투입됐지만 공사는 중단됐습니다. 회사가 제시한 매각 회수율 범위는 25~55%, 기준선은 40%였습니다. 이는 실제 회수 결과가 아닙니다. 관련 중재 청구액은 2026년 6월 약 1억 4,400만 캐나다달러였고 심리는 2027년 5월로 제시됐습니다.
헝가리 데브레첸 첫 라인은 2026년 6월 양산을 시작했습니다. 황화물계 고체전해질 파일럿 샘플도 주요 배터리사의 품질검증을 통과했지만 고객 발주와 매출 기여액은 당시 확인되지 않았습니다. 가동·검증과 실제 주문을 구분해 새 투자의 진도를 읽어야 합니다.
투자 일정 옆에 상환 일정도 놓는다
2026년 6월 30일 현금및현금성자산은 4,671억원, 1년 안에 갚아야 할 차입금은 1조 7,195억원이었습니다. 제5회 전환사채 4,340억원도 남아 있습니다. 신규 투자가 계획대로 진행되는지와 상환에 쓸 현금을 어떻게 마련하는지는 동시에 확인할 질문입니다.
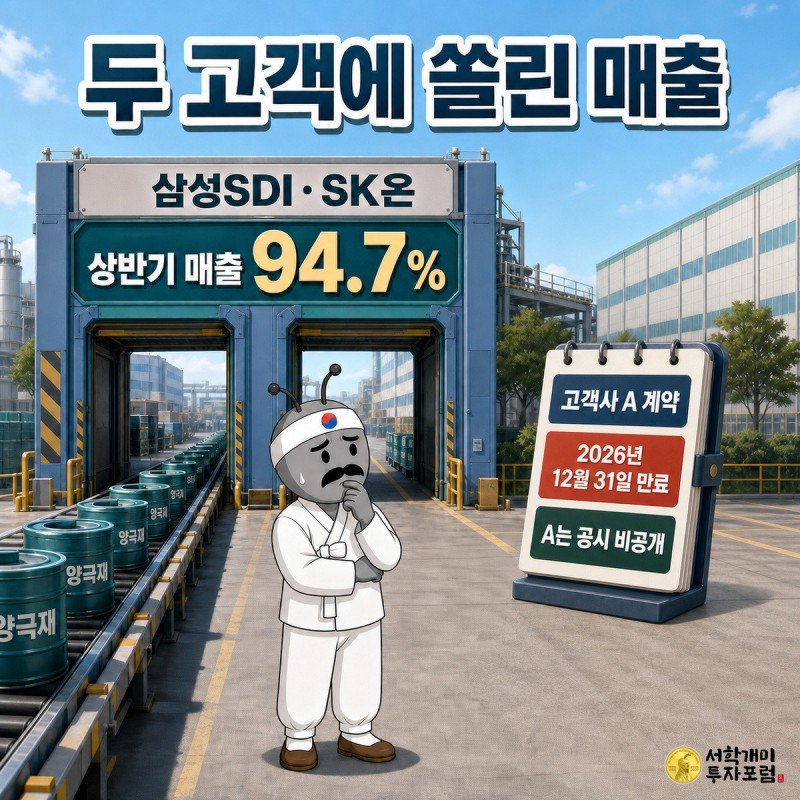
상반기 매출의 94.7%는 삼성SDI와 SK온 두 곳에서 나왔습니다. 이와 별도로 공시에 고객사 A로 기재된 계약은 2026년 12월 31일 만료 예정이며 연장 협의 중이었습니다. 고객사 A의 실명을 추정하지 않습니다. 다음 확인점은 계약 갱신, BNSI 공정 진도, 캐나다 회수 결과와 자금조달입니다. 기존 원문의 해외 소송·중재 및 산업안전보건법 위반 1심 진행은 당시 미결 사항이며 유죄 확정으로 해석하지 않습니다.
출처: DART 정정 증권신고서, 2026-08-18 · DART 반기 손익계산서, 2026-08-14 · 회사 2분기 IR, 2026-07-31 · 미국 IRS 세액공제 종료 안내
출처: DART 정정 증권신고서 투자위험, 2026-08-18 · DART 반기보고서 소송 현황, 2026-08-14
출처: 에코프로 보도자료, 2026-08-24 · 에코프로 보도자료, 2026-07-20 · 회사 2분기 IR, 2026-07-31
출처: DART 반기보고서, 2026-08-14 · DART 정정 증권신고서, 2026-08-18
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
에코프로비엠 247540 · 앤트가드 시그널
기준가 118,200원 (2026-08-28 종가)
진입 124,950원 (기준가 대비 +5.71%)
손절 105,040원 (기준가 대비 -11.13%)
목표1 163,700원 (기준가 대비 +38.50%) · 목표2 202,460원 (기준가 대비 +71.28%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
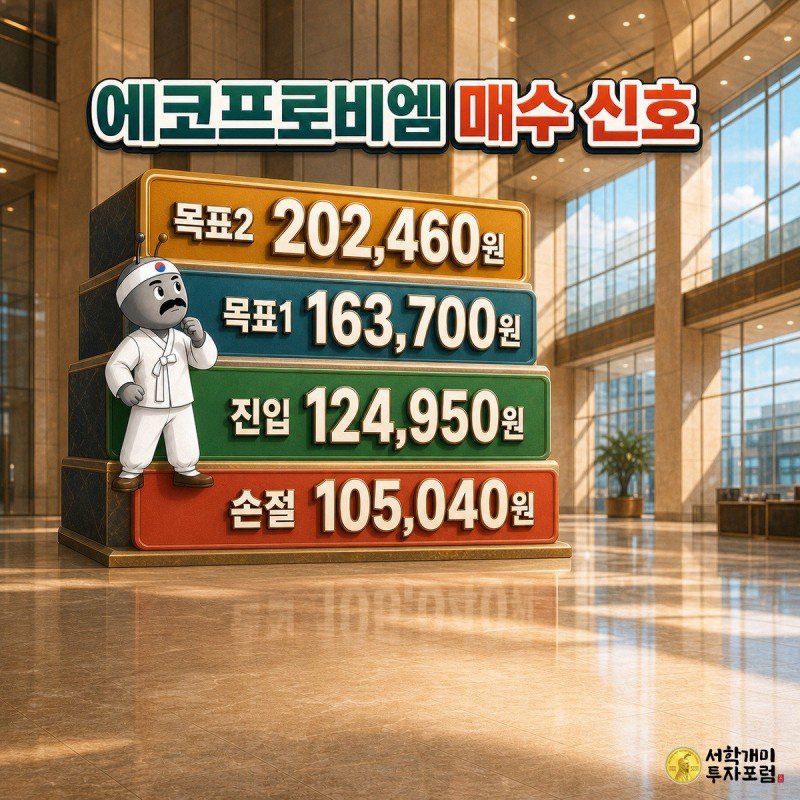
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
에코프로비엠, 에코프로비엠 주가, 에코프로비엠 전망, 에코프로비엠 실적, 247540, 에코프로비엠 247540, 에코프로비엠 배당, 에코프로비엠 목표주가, 앤트가드