
엘앤케이바이오, 14조원 시장에서 이 회사 몫은 300억원대다

척추뼈 사이에 들어가는 부품 하나가 한 회사의 매출을 절반으로 줄인 적이 있습니다. 엘앤케이바이오(156100)의 이야기입니다. 2021년 3월 미국 일리노이주 연방법원이 이 회사 주력 제품의 판매를 막았습니다. 2018년 313억원이던 매출은 2021년 154억원으로 떨어졌습니다. 수출이 매출의 거의 전부인 회사가 가장 큰 시장에서 간판 제품을 못 팔게 된 것입니다.
지금 이 회사의 연간 매출은 300억원대 후반입니다. 반토막 났던 매출이 소송 전보다 커졌습니다. 올해 1분기에만 95억원을 팔았고, 1년 전 같은 기간보다 6.8% 늘었습니다. 이 회사를 한 문장으로 말하면 이렇습니다. 미국에서 한 번 쫓겨난 뒤, 남의 유통망이 아니라 의사와 직접 손잡는 방식으로 돌아온 회사입니다. 그 방식이 지금 허리뼈를 넘어 목뼈와 가슴뼈로 번지고 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 29일이며, 앤트가드 시그널 가격(2026년 9월 28일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
엘앤케이바이오는 2008년 강국진 대표가 세운 척추·흉곽 임플란트 회사입니다. 임플란트는 몸 안에 넣는 인공 부품을 말합니다. 주력은 척추뼈 사이에 넣는 케이지입니다. 척추뼈 사이에서 쿠션 역할을 하던 디스크가 망가지면, 의사는 그 틈에 케이지를 끼워 높이를 받칩니다. 이 회사 케이지는 수술 중에 높이를 조절할 수 있는 확장형입니다. 요추(허리뼈)용 '블루엑스(BluEX)'와 경추(목뼈)용 '블루엑스-C(BluEx-C)'가 대표 제품입니다.
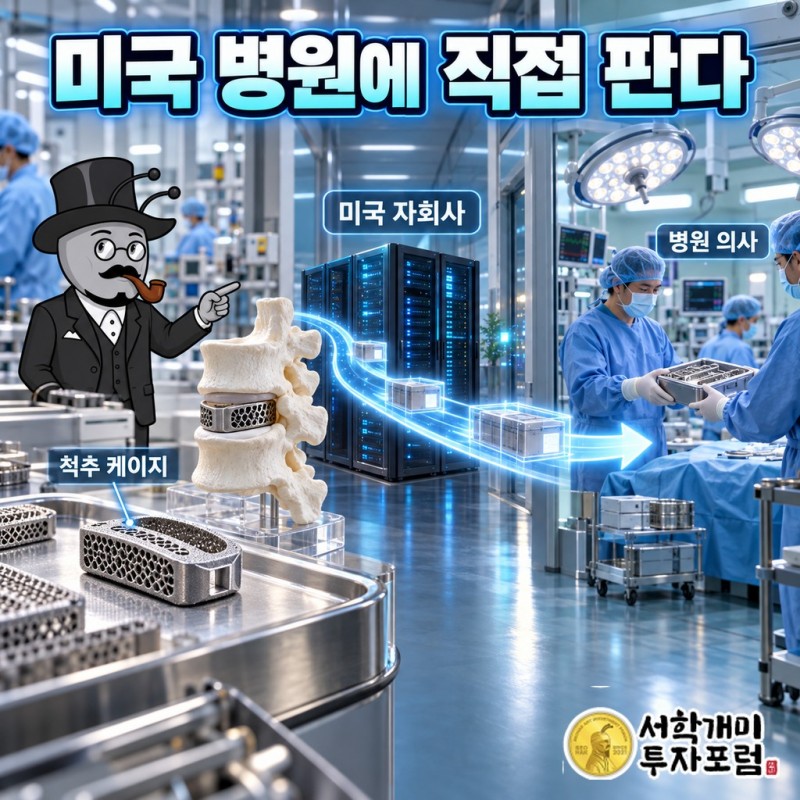
돈을 내는 쪽은 병원이고, 제품을 고르는 쪽은 수술하는 의사입니다. 매출의 97~99%가 수출이고, 그중 미국 비중이 70~80%입니다. 국내 회사지만 사실상 미국 수술실을 상대로 장사합니다. 미국 자회사 이지스메디텍과 엘앤케이스파인이 현지 병원과 의사를 직접 찾아가 팝니다. 중간 유통사를 거치지 않으니 중간에 떼어 줄 몫이 없습니다.
판매 허가도 미국과 유럽 기준으로 갖췄습니다. 미국 FDA의 510(k)와 유럽 CE 인증을 받아 두 시장에서 제품을 유통합니다. 510(k)는 미국에서 이미 팔리는 제품과 견줘 안전하고 효과가 비슷하다는 것을 보여 주고 받는 판매 허가입니다. 회사는 비상장 종속회사 6곳으로 연구개발부터 미국 현지 영업까지 한 줄로 묶었습니다. 여기에 오목가슴 같은 흉곽기형을 바로잡는 임플란트 '캐슬록 펙투스(CastleLoc Pectus)'를 두 번째 사업으로 키우고 있습니다.
미국 법원의 판매금지가 매출을 반으로 잘랐다
사건은 2019년 10월에 시작됐습니다. 미국 척추 임플란트 회사 라이프스파인이 엘앤케이바이오의 자회사 이지스스파인을 상대로 영업비밀 침해 소송을 냈습니다. 자기 회사의 높이확장형 임플란트 '프로리프트' 기술을 가져가 '엑셀픽스-XT'를 만들었다는 주장이었습니다. 높이를 키우는 케이지는 이 회사의 간판입니다. 소송은 처음부터 간판 제품을 겨눈 싸움이었습니다.
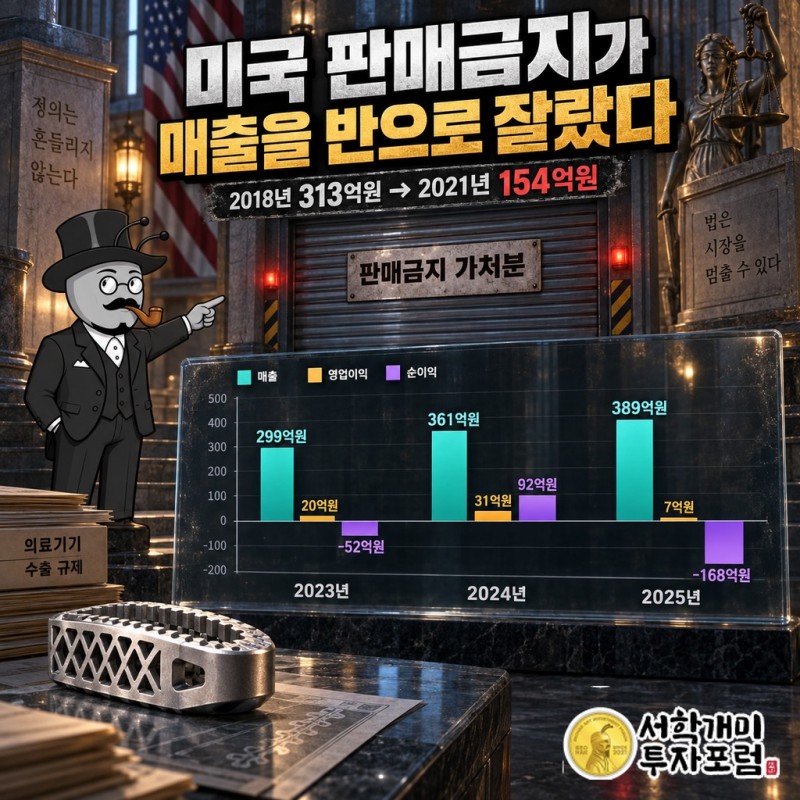
2021년 3월 일리노이주 연방법원이 판매금지 가처분을 받아들였습니다. 가처분은 재판이 끝나기 전에 일단 멈추게 하는 법원 명령입니다. 주력 제품이 미국에서 팔릴 수 없게 됐습니다. 이 회사는 지금도 매출의 70~80%를 미국에서 법니다. 미국 판로가 막히면 회사 전체가 흔들리는 구조였습니다.
결과는 숫자에 그대로 남았습니다. 2018년 313억원이던 매출이 2021년 154억원이 됐습니다. 3년 만에 절반 아래로 내려앉은 것입니다. 소송이 4년 가까이 이어지는 동안 회사는 가장 잘 팔던 물건 없이 버텨야 했습니다. 2023년 12월 22일 두 회사가 합의로 소송을 끝내면서 법적 부담이 풀렸습니다.
막힌 제품 대신 새 제품을 들고 돌아갔다
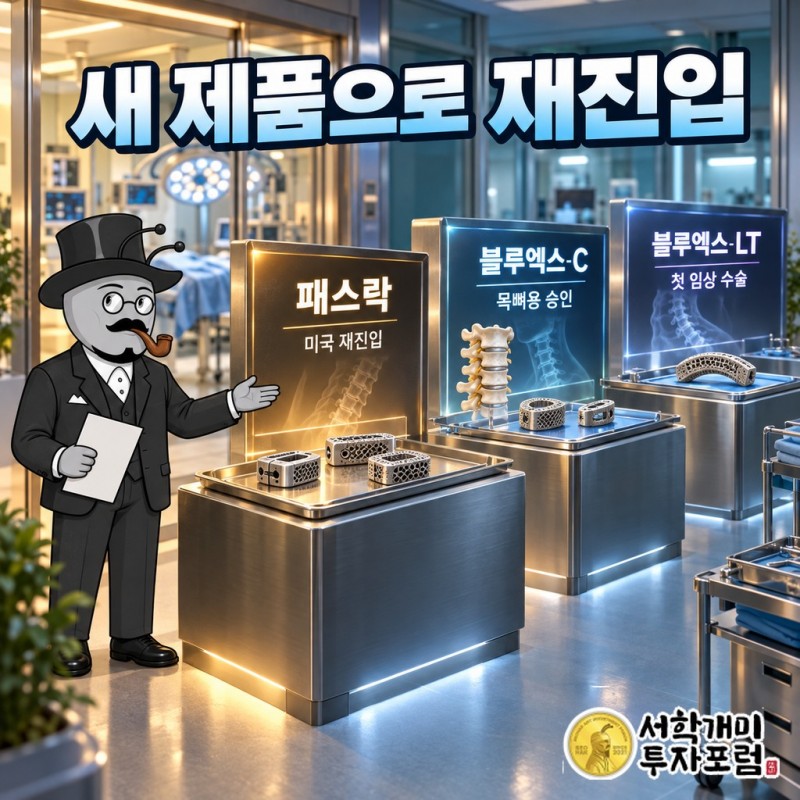
이 회사가 미국으로 돌아간 길은 막힌 제품을 되살리는 쪽이 아니었습니다. 가처분 대상이 아니라는 판결을 받은 신제품 '패스락(PathLoc)-TM'과 '패스락-TA', '엑셀픽스-XTP'로 다시 들어갔습니다. 법원에서 먼저 문제없다는 판단을 받아 두고 판 것입니다. 소송에서 얻은 교훈이 제품 목록에 그대로 남았습니다.
올해 5월 16일에는 목뼈용 확장형 케이지 '블루엑스-C'가 FDA 510(k) 승인을 받았습니다. 허리뼈 쪽이 주력이던 회사가 목뼈 수술까지 같은 방식의 제품으로 미국에서 팔 수 있게 됐습니다. 제품 하나가 늘어난 것이 아니라 한 병원에 권할 수 있는 수술의 종류가 늘어났습니다. 이미 거래하는 병원에 새 제품을 하나 더 얹는 것은 새 병원을 뚫는 것보다 훨씬 수월합니다.
6월 10일에는 곡선형 확장 케이지 '블루엑스-LT(BluEX-LT)'로 첫 임상 수술이 이뤄졌습니다. 미국 노스캐롤라이나주 웨이크메드 병원에서 세계 최초로 시행된 수술입니다. 한국 회사의 신제품이 처음 쓰인 곳이 한국이 아니라 미국 병원이었습니다. 이 회사가 어디를 본진으로 삼는지 이보다 분명하게 보여 주는 장면은 드뭅니다.
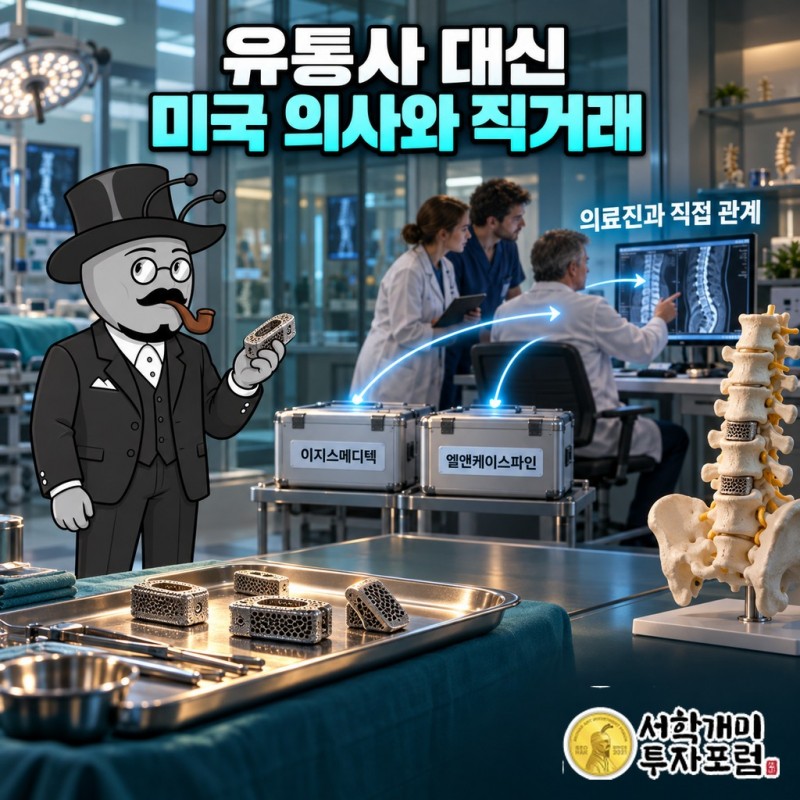
유통사 대신 미국 의사 50명과 직접 거래한다
의료기기 회사가 미국 같은 큰 시장에 들어갈 때 흔히 쓰는 방법은 현지 대형 유통사와 손잡는 것입니다. 엘앤케이바이오도 그 길을 논의했습니다. 그런데 손잡으려던 글로벌 유통사가 다른 척추 임플란트 업체를 인수하면서 미국 유통 계약 논의가 멈췄습니다. 회사는 7월 30일 자회사 직판 중심으로 가겠다고 밝혔습니다.
직판은 원래 이 회사 몸에 밴 방식입니다. 이지스메디텍과 엘앤케이스파인이 현지 의료진 50명 이상과 직접 관계를 맺고 있습니다. 척추 케이지는 수술하는 의사가 고르는 물건입니다. 그러니 의사 한 명과의 관계가 곧 반복 주문의 통로가 됩니다. 유통사에 맡겼다면 그 관계의 주인은 유통사였을 것입니다.
이 방식으로 올해 1분기 매출 95억원을 올렸습니다. 1년 전보다 6.8% 늘었고, 회사는 미국 관세 영향도 제한적이라고 설명했습니다. 국내 경쟁사 메디쎄이와 견주면 이 회사의 선택이 더 또렷해집니다. 2024년 기준 두 회사 모두 연 매출 300억원대였지만, 메디쎄이는 3D프린팅 맞춤형 제품으로 내수와 수출을 나눠 벌고 엘앤케이바이오는 해외 매출이 99%입니다. 같은 체급에서 한쪽은 균형을, 이 회사는 미국 한 곳을 깊게 파는 쪽을 택했습니다.
척추 다음은 오목가슴이다
오목가슴은 가슴 한가운데가 안쪽으로 꺼져 들어간 흉곽기형입니다. 캐슬록 펙투스는 이 가슴뼈를 바로잡는 임플란트입니다. 이 시장은 짐머바이오메트가 거의 혼자 차지해 왔습니다. 엘앤케이바이오는 한 회사가 사실상 독점하던 시장에 새로 뛰어든 도전자입니다.
이 제품이 중요한 이유는 값입니다. 캐슬록 펙투스는 평균판매가격이 척추 제품보다 높습니다. 같은 수술 한 건을 따내도 남는 돈이 더 큽니다. 회사가 이 제품을 척추와 따로 떼어 고마진 성장 축으로 관리하는 이유입니다.
채택 병원은 전년 3분기에 14곳이었습니다. 회사는 올해 3월, 연말까지 30곳으로 늘리겠다는 목표를 내놨습니다. 병원 수를 두 배 넘게 키우겠다는 계획입니다. 척추 제품으로 미국 병원을 직접 상대해 본 경험이 두 번째 제품의 길을 닦고 있습니다.
빌린 돈의 절반을 새 공장에 넣는다
올해 1월 9일 회사는 320억원 규모 사모 전환사채 발행을 결정했습니다. 전환사채는 돈을 빌리되, 빌려준 쪽이 원하면 나중에 주식으로 바꿀 수 있는 채권입니다. 주식으로 바뀌기 전까지는 빚입니다. 이 돈 가운데 약 160억원이 새 공장의 토지·건물·설비에 들어갑니다. 나머지는 채무상환과 운영자금에 씁니다.
빌린 돈의 절반을 공장에 넣는 회사는 지금보다 더 많이 팔 준비를 하는 회사입니다. 수술 중에 높이를 조절하는 케이지는 정밀하게 깎아 만드는 부품이라, 팔 곳이 늘면 만들 곳도 함께 늘어야 합니다. 목뼈용 제품과 곡선형 제품, 가슴뼈 임플란트까지 제품 줄이 길어진 만큼 공장이 따라가는 순서입니다.
시장 크기도 이 판단을 받칩니다. 세계 척추 임플란트 시장은 약 14조원 규모이고 해마다 5.5%씩 자라 2028년에는 20조원대가 될 전망입니다. 높이를 조절하는 확장형 케이지 분야에서 회사 스스로 꼽는 글로벌 경쟁사는 미국 글로버스 메디컬 한 곳뿐입니다. 14조원 시장에서 매출 300억원대는 아주 작은 몫입니다. 작은 몫이기에 늘릴 여지가 큽니다.
쫓겨났던 시장에서 더 크게 파는 회사
엘앤케이바이오의 지난 7년은 한 가지 선택의 반복입니다. 미국 법원이 주력 제품을 막았을 때 회사는 그 제품을 붙잡지 않고 새 제품으로 돌아갔습니다. 유통사와의 계약이 틀어졌을 때도 남의 손을 빌리지 않고 직판을 택했습니다. 그렇게 154억원까지 떨어졌던 매출이 소송 전 313억원을 넘어 300억원대 후반까지 올라왔습니다.
이 회사가 바뀌고 있는 방향은 분명합니다. 허리뼈 부품 하나에 기대던 회사에서, 목뼈와 곡선형 케이지와 가슴뼈 임플란트까지 같은 미국 병원 관계 위에 얹는 회사로 옮겨 가고 있습니다. 한 번 문이 닫혀 본 회사는 그 문을 남에게 맡기지 않습니다.
출처: 금융감독원 전자공시(DART) 엘앤케이바이오 공시 및 네이버 금융 재무 정보, 뉴시스(2023-12-22), Korea Biomedical Review(2026-05-16), Asia Business Daily(2026-06-10), 이데일리(2026-07-30), 뉴스웨이(2026-07-30), 이데일리(2024-06-18), 서울경제(2026-03-12), 뉴스핌(2026-01-12)
엘앤케이바이오 앤트가드 시그널 — 진입·손절·목표가
엘앤케이바이오 · 앤트가드 시그널
기준가 5,990원 (2026년 9월 28일 종가)
진입 5,980원 (기준가 대비 -0.17%)
손절 5,210원 (기준가 대비 -13.02%)
목표1 6,300원 (기준가 대비 +5.18%)
목표2 6,630원 (기준가 대비 +10.68%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -770원 (-12.88%) | — |
| 목표1까지 보상 | +320원 (+5.35%) | 0.42 대 1 |
| 목표2까지 보상 | +650원 (+10.87%) | 0.84 대 1 |
신호 산출 기준일은 2026년 9월 28일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 9월 29일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
엘앤케이바이오, 엘앤케이바이오 주가, 엘앤케이바이오 전망, 엘앤케이바이오 실적, 156100, 엘앤케이바이오 156100, 엘앤케이바이오 배당, 엘앤케이바이오 목표주가, 엘앤케이바이오 배당금, 엘앤케이바이오 주가 전망, 엘앤케이바이오 실적 발표, 앤트가드

