
이수스페셜티케미컬, 황화리튬 공장은 완성됐고 계약을 기다린다

이수스페셜티케미컬의 황화리튬 공장은 준공됐지만 고객 검증과 양산 공급계약은 그 다음 단계입니다. 현재 이익을 만든 기존 화학제품과 앞으로의 기대를 받는 신사업을 구분해 살펴봅니다.
투자 참고용 글입니다. 작성 기준일은 2026년 8월 30일이며, 신호 가격은 2026년 8월 28일 종가 기준입니다. 유의사항은 글 맨 아래에 있습니다.
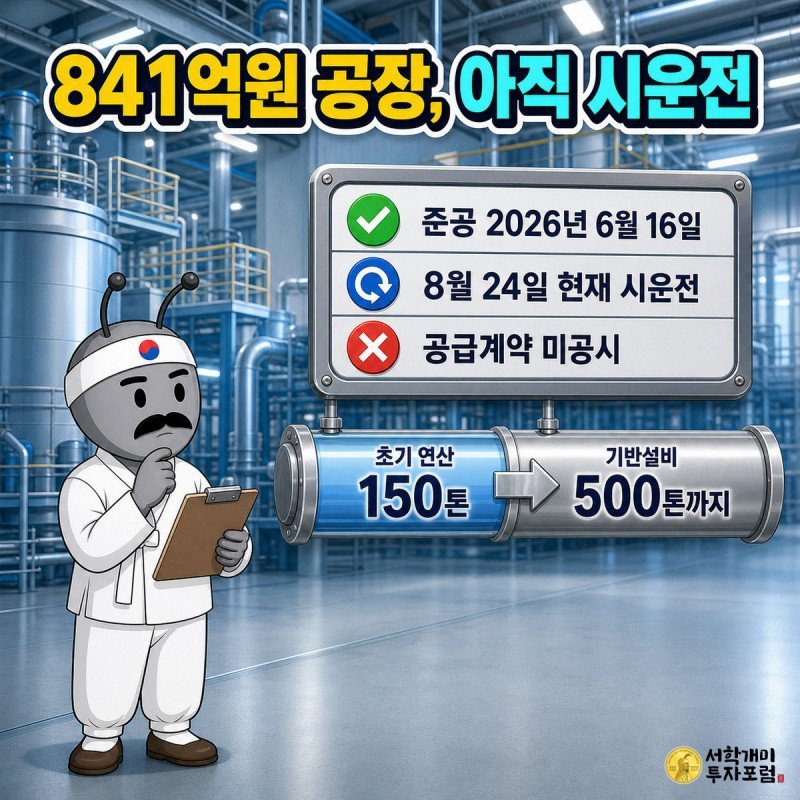
841억원짜리 황화리튬 공장이 6월에 준공됐습니다
지금 배터리에는 액체 전해질이 들어갑니다. 이 전해질을 고체로 바꾼 것이 전고체 배터리이고, 만드는 방식 중에 황화물계가 있습니다. 황화리튬은 그 황화물계 고체전해질의 핵심 원료 입니다. 리튬황전지 양극재에도 들어갑니다.
이수스페셜티케미컬은 2022년 11월에 연산 20톤 데모설비를, 2024년 5월에 20톤을 더 지어 데모 생산능력 40톤을 갖췄습니다. 그리고 본 설비를 지었습니다.
| 황화리튬 마더플랜트 | 공시 내용 |
|---|---|
| 투자금액 | 841억 1,921만원 |
| 투자기간 | 2025-08-05 ~ 2026-06-16 |
| 준공일 | 2026년 6월 16일 |
| 생산능력 | 초기 설비 연산 150톤 (기반설비는 500톤까지 확장 가능) |
돈은 이미 나갔고 설비는 서 있습니다. 회사는 2026년 8월 24일 발표에서 하반기 정상가동을 목표로 시운전 중이라고 밝혔습니다. 국내외 배터리 셀 제조사와 완성차 업체를 상대로 품질 테스트와 공급 논의를 진행한다고 했습니다.
공시로 확인되는 협력 관계는 다섯 건입니다. 에코프로비엠 (2022년 4월), 솔리드파워 (2022년 6월), 희성촉매(2022년 8월), 롯데에너지머티리얼즈(2024년 2월), 동화일렉트로라이트(2024년 10월). 여기에 KBR과의 상업공정 공동개발계약이 있습니다.
이 여섯 건은 업무협약(MOU)과 공동개발계약입니다. 지금 단계는 양산 계약 이전의 고객 검증 이고, 다음 확인 지점은 고객명과 물량, 가격이 적힌 공급계약 공시입니다. 나오면 KIND에 올라옵니다.
1~2월 급등일에 회사가 낸 공시
이 종목은 2026년 초에 크게 올랐습니다. 날짜별로 보겠습니다.
| 날짜 | 종가 | 등락 | 그날의 회사 관련 공시 · 거래소 조치 |
|---|---|---|---|
| 2026-01-19 | 78,200원 | +29.90% | — (상한가 마감) |
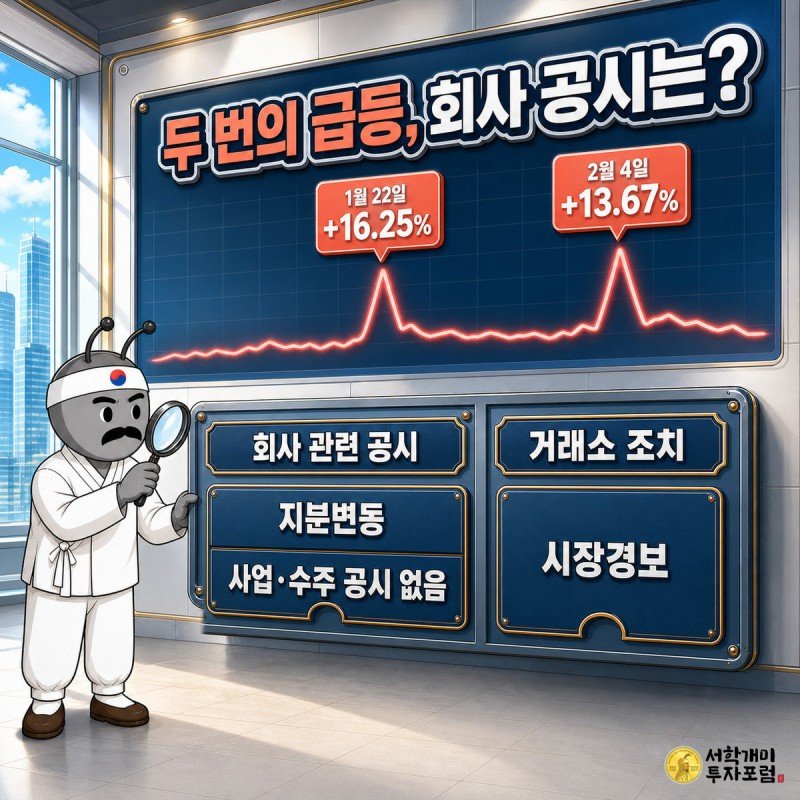
| 2026-01-22 | 102,300원 | +16.25% | 최대주주 지분변동, 시장경보 |
| 2026-02-04 | 122,200원 | +13.67% | 최대주주 지분변동, 시장경보 |
| 2026-02-05 | 105,600원 | -13.58% | 투자주의 지정일 |
1월 22일 종가는 5거래일 전보다 60% 넘게, 2월 4일 종가는 15거래일 전보다 100% 넘게 올랐습니다. 거래소는 각각 다음 날 하루씩 투자주의종목으로 지정했습니다.
두 날 모두 회사가 낸 사업·수주·황화리튬 공급계약 공시는 없었습니다. 확인되는 건 최대주주 지분 변동 보고와 거래소 시장경보뿐입니다. 상한가와 투자주의 지정은 회사가 낸 공시가 아니라 거래소 쪽 기록입니다.
보도가 지목한 이유는 휴머노이드 로봇 산업 부상, 중국의 전고체 배터리 표준 발표, 2차전지 테마 강세였습니다. 그중 2월 4일 상승재료로 언론이 든 에너지저장장치 공급계약은 LG에너지솔루션과 한화큐셀 사이의 계약 이었습니다. 이수스페셜티케미컬의 수주가 아닙니다.
그 뒤 4월 23일 장중 131,800원이 고점이었고 7월 30일 장중 44,400원이 저점입니다. 실적보다 먼저 붙었던 기대값이 빠진 구간 입니다.
2025년 실적도 좋지 않았습니다. 매출은 약 4,115억원으로 23.9% 늘었는데 영업이익은 16억 1,500만원으로 88.6% 줄었습니다. 회사는 ABS와 라텍스 전방산업의 일시 부진, 그리고 황화리튬 신규사업 비용 증가를 이유로 들었습니다. 매출원가율이 85.88%에서 90.64%로 올랐고 판매관리비는 약 327억원에서 약 369억원으로 늘었습니다.
기대는 앞서갔고 실적은 뒤처졌습니다. 그 격차가 좁혀지는지가 다음 질문입니다.
2분기에 손익이 뒤집혔습니다
2026년 숫자는 다릅니다.
| 연결 | 2026년 2분기 | 2025년 2분기 |
|---|---|---|
| 매출 | 1,080.29억원 | 997.08억원 |
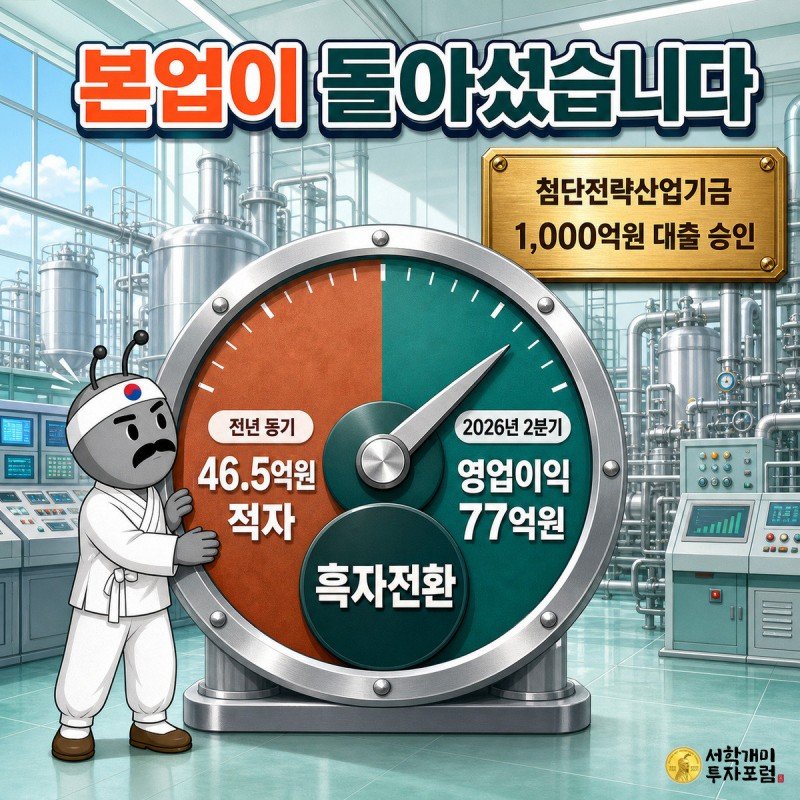
| 영업이익 | 77.37억원 | -46.53억원 |
| 순손익 | 36.27억원 | -40.98억원 |
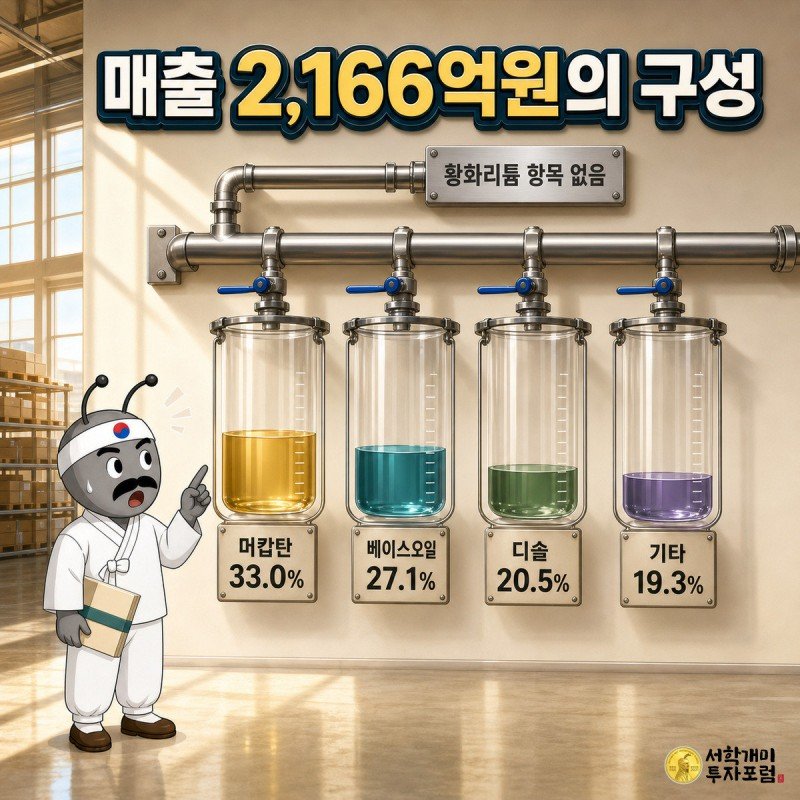
상반기 전체로는 매출 2,166억원(+9.1%), 영업이익 112억 1,800만원, 순이익 55억 1,100만원입니다. 1년 전 상반기 영업이익이 14억 4,500만원이었으니 676.6% 늘었습니다.
회사가 밝힌 개선 요인은 두 가지입니다. 디솔과 IPA의 공급이 타이트해지면서 마진 폭이 벌어졌고, NOM·NDM이 새 용도를 찾아 판매가 늘었습니다. 황화리튬이 아니라 기존 화학제품 쪽이 살아난 것입니다.
상반기 매출 2,166억원의 품목 구성을 보면 머캅탄 715억원(33.0%), 베이스오일 587억원(27.1%), 디솔 444억원(20.5%), 기타 419억원(19.3%)입니다. 가장 큰 머캅탄 제품군의 대표 제품인 TDM(Tertiary Dodecyl Mercaptan)은 ABS 플라스틱과 합성고무를 만들 때 분자 길이를 조절하는 첨가제입니다. 베이스오일은 윤활유 원료, 디솔은 금속가공유와 인쇄잉크에 쓰는 용제입니다.
공개된 품목표에 황화리튬은 별도 항목으로 나뉘어 있지 않습니다. 여기 얼마나 섞여 있는지는 회사가 공개하지 않았습니다. 다만 지금 손익계산서에 찍힌 흑자는 오래된 화학제품들이 만든 숫자에 가깝습니다.
자금 쪽에서도 한 건이 있었습니다. 2026년 2월 26일, 금융위원회가 울산 황화리튬 공장에 첨단전략산업기금 1,000억원 대출 을 의결했습니다. 금리는 3% 초반대, 만기는 10년입니다. 2026년 6월 30일 기준 400억원이 실행됐고 600억원이 남아 있습니다.
이건 출자가 아니라 대출 입니다. 실행되면 현금이 늘고 부채도 같이 늘어납니다. 그래도 하루 만에 붙었다 떨어지는 테마 매수와 달리 심사를 거쳐 금리와 만기가 문서로 정해졌습니다.
PBR 14.42배가 말하는 것
여기까지가 올라올 수 있는 쪽 이야기입니다. 반대쪽도 같은 무게로 적습니다.
첫째, 값이 이미 높게 매겨져 있습니다. 2026년 8월 28일 종가 66,100원에 발행주식 3,021만 8,872주를 곱하면 시가총액이 약 1조 9,975억원입니다. 6월 30일 기준 연결 자본총계는 1,384억 8,500만원이니 PBR은 14.42배 입니다.
PBR은 시가총액을 회사 순자산으로 나눈 값입니다. 1보다 낮으면 회사가 장부에 가진 것보다 주가가 낮게 매겨져 있다는 뜻입니다. 같은 산식으로 재면 롯데정밀화학은 0.49배, 한솔케미칼은 1.83배입니다.
49.85% 빠진 뒤인데도 이 수준입니다. 앞에서 본 것들이 숫자로 이어지지 않으면 되돌릴 여지가 남습니다.
둘째, 현금이 넉넉하지 않습니다. 2026년 6월 30일 연결 기준 현금및현금성자산은 345억 2,500만원인데 1년 안에 갚아야 하는 단기차입부채가 1,532억 5,000만원, 유동성장기부채가 180억원입니다. 부채비율은 201.07%, 유동비율은 67.39%입니다. 정책자금 600억원이 남아 조달 여력은 있지만 그걸 끌어 쓰면 부채도 같이 늘어납니다.
셋째, 물량과 담보가 걸려 있습니다. 이수화학 시절 발행한 신주인수권 59만 3,193주가 미행사 상태로 넘어왔습니다(2026년 6월 30일 반기보고서 기준). 행사가격은 3,720원 고정, 행사기한은 2039년 5월 20일입니다. 8월 28일 종가 66,100원과 비교하면 17.8배 차이인데, 당시 발행주식의 1.96%라 규모는 크지 않습니다. 그리고 2026년 7월 24일 대량보유보고서 기준 최대주주 ㈜이수가 담보로 제공한 주식이 322만 7,895주로, ㈜이수 보유분 718만 9,232주의 44.90% 입니다. 처분 조건은 공시에 적혀 있지 않습니다.
출처: KIND 신규시설투자 정정공시, 2026-06-16 · 회사 발표, 2026-08-24 · DART 반기보고서, 2026-08-14
출처: KRX 개별종목 시세, 2026-08-29 조회 · KIND 회사별 공시검색 · DART 2025년 사업보고서, 2026-03-19
출처: DART 반기보고서, 2026-08-14 · 회사 2분기 IR 자료, 발표 2026-08-19 · 회사 발표, 2026-08-24
출처: DART 반기보고서, 2026-08-14 · KRX 시세, 2026-08-29 조회
이 회사의 가치를 살펴봤다면, 진입 기준과 손절선·두 단계 목표를 확인해 보세요.
이수스페셜티케미컬 457190 · 앤트가드 시그널
기준가 66,100원 (2026-08-28 종가)
진입 67,270원 (기준가 대비 +1.77%)
손절 57,990원 (기준가 대비 -12.27%)
목표1 86,630원 (기준가 대비 +31.05%) · 목표2 105,980원 (기준가 대비 +60.34%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
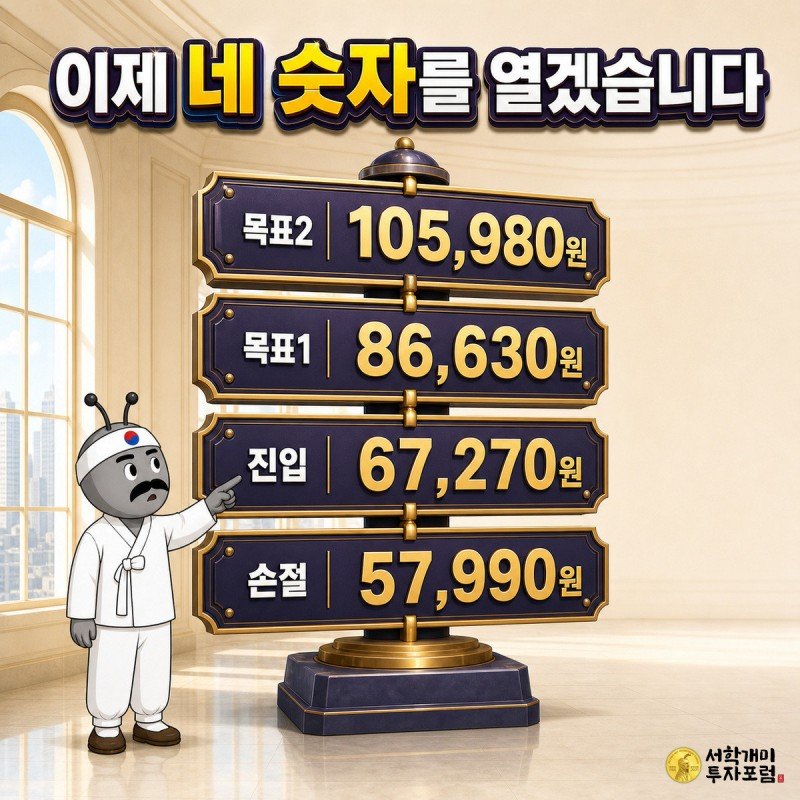
이 가격들은 원문 기준일의 모델 관찰 기준입니다. 이후의 도달 여부와 순서는 별도로 확인해야 합니다.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 독자 본인의 책임입니다. 본문 수치는 기존 출처의 기준일을 따르며 이후 달라질 수 있습니다.
841억을, 841억을 주가, 841억을 전망, 841억을 실적, 457190, 841억을 457190, 841억을 배당, 841억을 목표주가, 앤트가드

