
디티씨가 쥔 전기차 충전 회사 지분 19.91%… 현대차그룹이 다 모으지 못한 마지막 조각

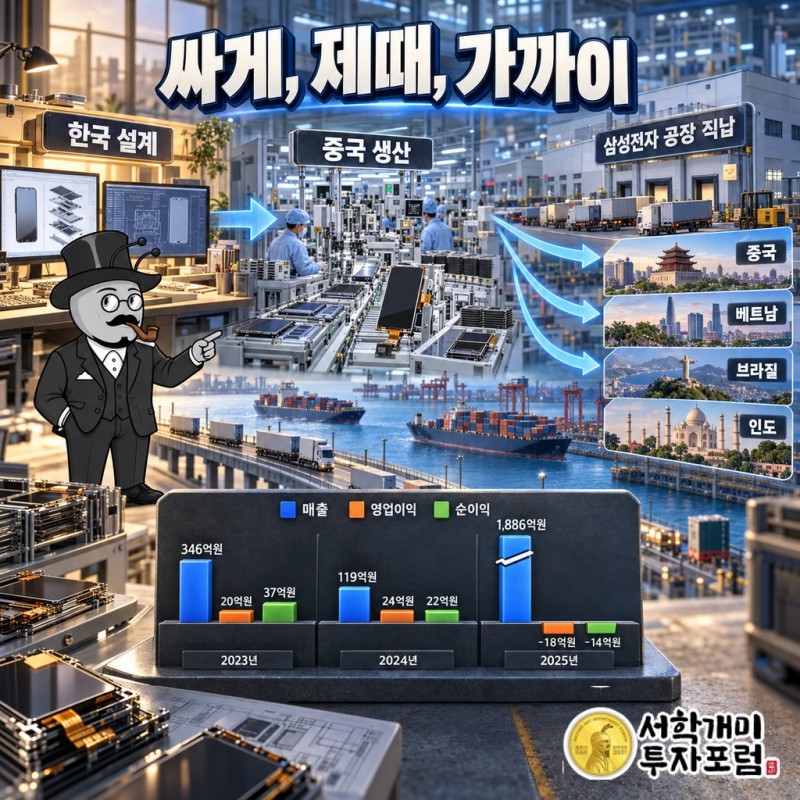
1년 반 동안 한 회사의 최대주주로 있다가 그 지분을 통째로 내놓았습니다. 들어갈 때 주당 값은 2,649원, 나올 때는 2,650원입니다. 차이는 1원입니다. 디티씨(066670)가 LED 회사 루멘스를 두고 맺은 거래입니다. 값만 보면 아무 일도 없었던 것 같습니다. 그런데 그 사이 디티씨의 장부는 몰라보게 커졌습니다. 2025년 연결 매출은 1,886억원으로, 전년보다 1487% 늘었습니다.
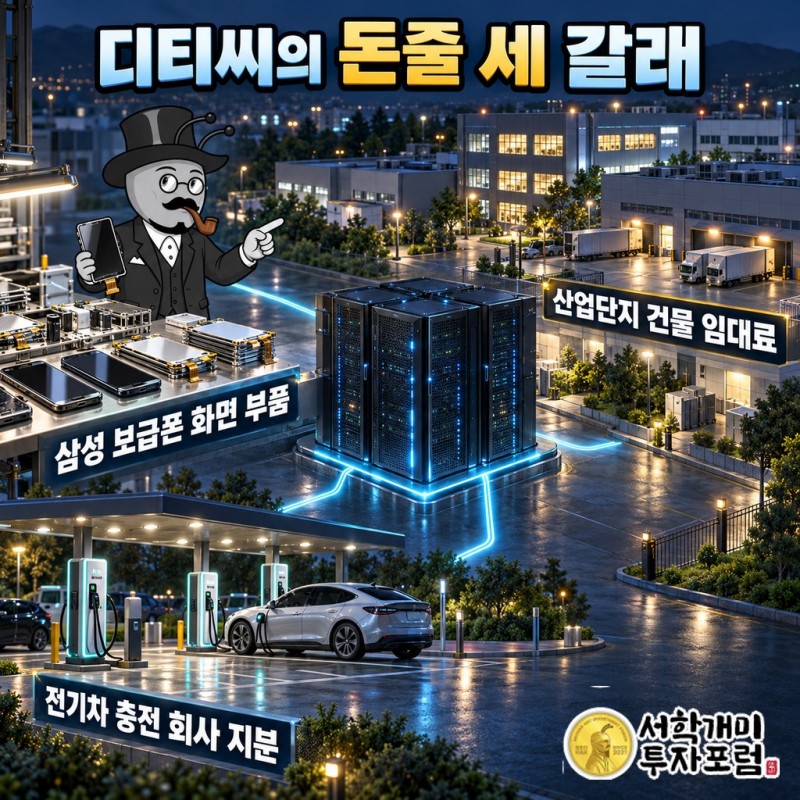
이 매출은 화면을 더 팔아서 생긴 것이 아닙니다. 루멘스를 장부에 한 몸으로 합치면서 루멘스의 매출이 디티씨 이름으로 함께 잡혔을 뿐입니다. 이 숫자를 걷어 내야 디티씨가 보입니다. 삼성전자 보급형 스마트폰 화면을 중국에서 만들어 인도와 브라질 공장으로 보내고, 성남·천안·안성의 건물에서 임대료를 받고, 현대차그룹이 거의 다 모은 전기차 충전 회사의 나머지 조각을 쥔 회사입니다. 디티씨는 화면 공장이라기보다 꾸준한 두 수입원 위에 굵직한 지분을 올려놓고 사고파는 회사로 봐야 정확합니다. 그 지분들이 어디서 와서 어디로 가는지 따라가 보면 이 회사가 달리 보입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 6일이며, 앤트가드 시그널 가격(2026년 10월 2일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
디티씨가 버는 돈의 바탕은 휴대폰 화면 부품입니다. 정확히는 중소형 LCD모듈입니다. 화면 패널에 빛을 비추는 장치와 회로를 붙여서, 휴대폰에 바로 끼울 수 있게 만든 부품입니다. 주요 고객은 삼성전자입니다. 그것도 비싼 고급 모델이 아니라 값이 싼 보급형 스마트폰입니다. 디티씨는 이 부품을 ODM 방식으로 납품합니다. 설계부터 생산까지 공급사가 맡고, 완성된 물건은 주문한 회사 이름으로 나가는 방식입니다.
요즘 비싼 휴대폰 화면은 대부분 AMOLED입니다. 화면이 스스로 빛을 내서 얇고 선명합니다. 이 흐름 때문에 선진국에서는 LCD 휴대폰 화면 수요가 줄었습니다. 중국과 인도 같은 신흥국은 사정이 다릅니다. 싼 휴대폰을 찾는 사람이 많고, 그런 휴대폰에는 여전히 LCD가 들어갑니다. 회사도 신흥국 중저가 휴대폰 수요가 꾸준히 이어진다고 설명합니다. 디티씨는 비싼 화면 경쟁에 끼지 않고, 값싼 화면을 꾸준히 대는 쪽에 서 있는 회사입니다.
또 하나의 돈줄은 건물입니다. 디티씨는 2012년부터 부동산 임대 사업을 해 왔습니다. 경기 성남, 충남 천안, 경기 안성처럼 테크노밸리와 산업단지가 모인 지역에서 오피스빌딩, 생산공장, 원룸을 빌려줍니다. 사무실과 공장, 일하는 사람이 머물 방을 찾는 수요가 모이는 곳들입니다. 화면 납품이 삼성의 주문량에 따라 오르내린다면, 임대료는 계약 기간 동안 일정하게 들어옵니다. 회사 이름도 원래 디스플레이텍이었다가 디티씨로 바뀌었습니다. 이름에서 화면이라는 글자가 빠진 것과, 사업이 화면 밖으로 넓어진 흐름이 겹칩니다.
디티씨 화면은 중국에서 만들어 인도·브라질로 간다
디티씨 화면이 휴대폰에 들어가기까지 거치는 길은 꽤 깁니다. 설계는 한국에서 합니다. 생산은 중국 현지 공장에서 합니다. 완성된 모듈은 삼성전자의 중국, 베트남, 브라질, 인도 현지 공장으로 곧장 납품됩니다. 네 나라의 조립 라인이 디티씨의 직접 고객입니다.
이 길이 돈으로 무슨 의미인지 따져 볼 만합니다. 삼성이 휴대폰을 조립하는 곳 가까이에 화면을 대 주니, 중간에 거치는 단계가 줄어듭니다. 보급형 휴대폰은 부품 하나의 원가 차이로 승부가 나는 물건입니다. 이런 물건에 부품을 대는 회사가 살아남는 방법은 싸게, 제때, 가까이 대는 것입니다. 디티씨의 공급망은 이 세 가지에 맞춰 짜여 있습니다.
고객이 있는 나라도 중요합니다. 중국·베트남·브라질·인도는 삼성이 해외 시장에 내보낼 휴대폰을 대량으로 만드는 곳입니다. 인도와 브라질은 그 자체로 중저가 휴대폰이 많이 팔리는 큰 시장이기도 합니다. 선진국에서 LCD 화면이 줄어도 디티씨의 주문이 한꺼번에 끊기지 않는 이유가 여기에 있습니다. 이 회사가 상대하는 소비자는 서울이 아니라 뭄바이와 상파울루에 있습니다.
이 사업은 화려하지 않습니다. 대신 디티씨에 단단한 바닥을 깔아 줍니다. 삼성이라는 큰 고객과 오래 맞춰 온 설계·생산 체계는 하루아침에 다른 회사가 대신하기 어렵습니다. 아래에서 다룰 굵직한 지분 거래를 이 회사가 감당할 수 있었던 바탕도 결국 이 화면 사업과 임대료입니다.
디티씨와 루멘스, 2,649원에 들어가 2,650원에 나오기까지
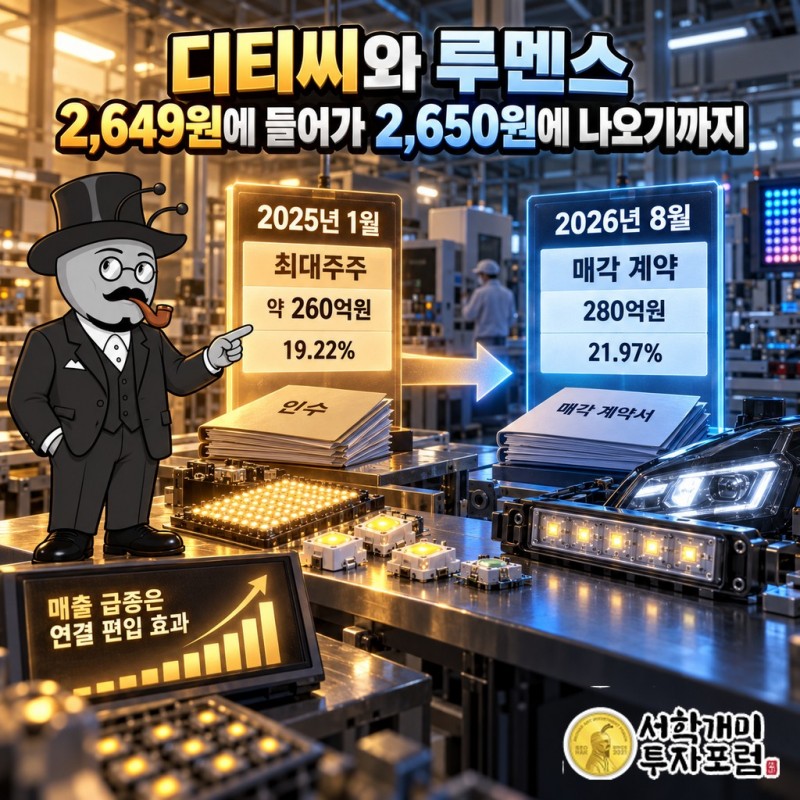
2025년 1월, 디티씨는 루멘스홀딩스 등에게서 루멘스 지분 19.22%를 약 260억원에 사들이는 거래를 마쳤습니다. 이미 들고 있던 몫까지 더해 지분은 21.97%가 됐고, 디티씨는 루멘스의 최대주주에 올랐습니다. 이때 주당 값은 2,649원이었습니다.
루멘스는 LED를 만드는 회사입니다. 아주 작은 LED를 촘촘히 박아 화면을 만드는 마이크로·미니 LED, 자동차에 들어가는 전장용 LED 모듈을 합니다. LCD 화면을 만들던 디티씨가 스스로 빛을 내는 부품과 자동차 부품 쪽으로 한 걸음 나간 거래였습니다. 화면을 비추는 빛에서 빛 자체로, 휴대폰에서 자동차로 넓힌 셈법이었습니다.
장부는 바로 반응했습니다. 루멘스가 연결 종속회사, 즉 디티씨 장부에 한 몸으로 합쳐 적는 회사가 됐기 때문입니다. 앞에서 본 매출 급증은 여기서 나왔습니다. 디티씨의 화면 사업이 갑자기 그만큼 커진 것이 아닙니다. 루멘스의 매출이 디티씨 이름 아래 더해진 결과입니다. 이 숫자를 이 회사의 성장률로 받아들이면 회사를 잘못 보게 됩니다.
2026년 8월 12일, 디티씨는 루멘스 지분 21.97%, 1056만6637주 전부를 로아앤코그룹 계열사 넥스턴앤롤코리아에 280억원에 넘기는 계약을 맺었습니다. 주당 2,650원입니다. 계약금 84억원은 계약 당일 받았고, 잔금 196억원과 최대주주 지위는 9월 2일에 넘기기로 했습니다. 들어갈 때 2,649원, 나올 때 2,650원입니다. 주당 값으로 따지면 원금을 지키고 1원을 더 받아 나오는 거래입니다. 1년 반 동안 LED와 자동차 부품 사업을 안에서 들여다보고, 값은 그대로 돌려받은 셈법입니다.
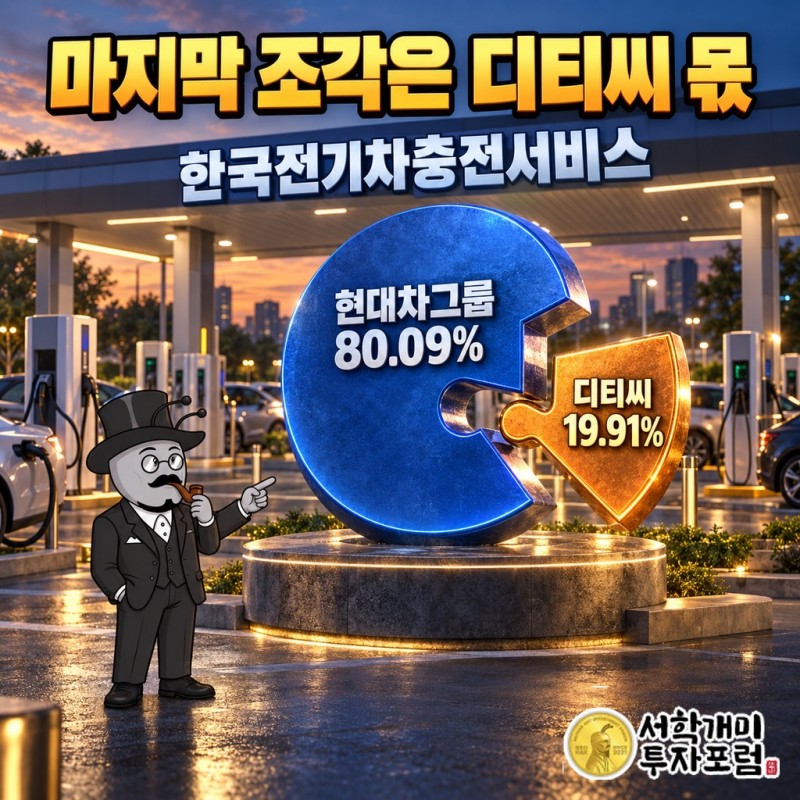
현대차그룹이 80.09%를 모은 전기차 충전 회사, 나머지 19.91%는 디티씨 몫
디티씨를 LCD와 임대 회사로만 알면 놓치는 것이 있습니다. 디티씨는 전기차 충전서비스 회사 한국전기차충전서비스(KEV)의 지분 19.91%를 가지고 있습니다. 전기차가 늘수록 충전기를 깔고 운영하는 회사의 몸값은 커집니다. 화면 부품 회사의 장부 안에 전기차 시대의 지분 하나가 들어 있는 구조입니다.
2026년 5월, 이 지분이 현대차그룹의 계산 속으로 들어왔습니다. 현대차그룹은 흩어진 전기차 충전 계열사를 현대엔지니어링 중심으로 모으고 있었습니다. 현대엔지니어링이 먼저 손을 뻗은 곳이 디티씨의 KEV 지분 19.91%였습니다. 협상은 늦어졌습니다. 현대엔지니어링은 방향을 틀어 다른 주주 에이텍시스템이 가진 7.57%를 550억원에 샀습니다. 이 거래로 현대차그룹의 KEV 지배력은 80.09%가 됐습니다.
두 숫자를 나란히 놓으면 이 이야기의 핵심이 드러납니다. 80.09%와 19.91%를 더하면 정확히 100%입니다. 2026년 5월 기준으로 현대차그룹 바깥에 남은 KEV 지분은 디티씨 몫이 전부입니다. 현대차그룹이 이 회사를 온전히 자기 것으로 만들려면 디티씨와 이야기를 마쳐야 합니다. 협상 테이블에서 디티씨는 하나뿐인 상대입니다.
값을 짐작할 단서도 기록에 있습니다. 같은 회사 지분 7.57%가 550억원에 거래됐습니다. 디티씨 몫은 그보다 두 배를 훌쩍 넘는 크기입니다. 같은 회사, 같은 시기, 같은 사는 쪽이 치른 값이라 비교 기준이 흔들리지 않습니다. 디티씨 장부에서 이 지분이 갖는 무게는 화면 사업 한 해 성적보다 클 수 있습니다.
박윤민 대표와 지분 34.83%, 큰 거래를 정하는 손
디티씨는 1년 반 사이 루멘스를 들이고 내놓는 굵직한 결정을 두 번 했습니다. 이런 결정이 흔들림 없이 나오려면 회사의 주인이 분명해야 합니다. 경영권에 영향을 주려는 목적의 계열사 온셀텍은 2020년 3월부터 2025년 5월까지 25차례에 걸쳐 시장에서 디티씨 주식 18만7641주, 1.00%를 사 모았습니다. 이 매수로 최대주주와 특별관계자의 지분 합계는 33.83%에서 34.83%로 늘었습니다.
5년 넘게 25번으로 나눠 산 1%입니다. 한 번에 큰돈을 쓰지 않고 조금씩 쌓았습니다. 그 결과 35%에 가까운 지분이 한 방향으로 묶였습니다. 주주총회에서 큰 힘을 내는 덩어리입니다. 지분이 이렇게 모여 있으면 큰 거래를 두고 내부에서 오래 다툴 일이 줄어듭니다.
2026년 3월 30일 정기주주총회에서는 박윤민 대표이사가 다시 선임됐습니다. 사외이사로는 홍원표가 새로 들어왔고, 기존 사외이사 김광희는 스스로 물러났습니다. 정관 변경안도 이날 함께 통과됐습니다. 루멘스 매각 계약이 나온 것은 같은 해 8월입니다.
같은 대표 체제에서 루멘스를 들였고, 같은 체제에서 루멘스를 내놓았습니다. 디티씨의 큰 결정은 한 손에서 일관되게 나왔습니다. 시장이 이 회사를 화면 부품 회사로만 볼 때, 회사 안에서는 어떤 지분을 들이고 언제 내놓을지 고르는 판단이 계속 돌아가고 있었습니다.
디티씨를 움직이는 것은 화면보다 지분이다
디티씨의 바닥에는 두 개의 꾸준한 수입이 있습니다. 삼성 보급폰에 들어가는 LCD 화면, 그리고 산업단지 건물에서 나오는 임대료입니다. 그 위에 올려진 것이 지분입니다. 루멘스는 들어올 때와 거의 같은 값에 나가고, KEV 지분은 현대차그룹이 다 모으지 못한 마지막 조각으로 디티씨 손에 있습니다.
디티씨에서 가장 크게 움직이는 숫자는 화면 공장에서 나오지 않습니다. 회사가 어떤 지분을 들이고 어떤 지분을 내놓느냐에서 나옵니다. 현대차그룹이 먼저 사려 했고 로아앤코그룹이 값을 치른 지분들, 그 지분을 언제 누구에게 넘길지 정하는 쪽이 디티씨라는 것. 휴대폰 화면은 이 회사를 버티게 하고, 지분은 이 회사를 바꿉니다.
출처: 금융감독원 전자공시(DART) 디티씨 공시 및 네이버 금융 재무 정보, 디티씨 회사 설명, 뉴스워커(2026-02-09), 이데일리(2025-01-03), 네이트뉴스(2026-02-13), 뉴스핌(2026-08-12), 데일리안(2026-05-06), 디지털투데이(2025-05-16), 네이트뉴스(2026-03-30)
디티씨 앤트가드 시그널 — 진입·손절·목표가
디티씨 · 앤트가드 시그널
기준가 3,305원 (2026년 10월 2일 종가)
진입 3,300원 (기준가 대비 -0.15%)
손절 3,070원 (기준가 대비 -7.11%)
목표1 3,430원 (기준가 대비 +3.78%)
목표2 3,560원 (기준가 대비 +7.72%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -230원 (-6.97%) | — |
| 목표1까지 보상 | +130원 (+3.94%) | 0.57 대 1 |
| 목표2까지 보상 | +260원 (+7.88%) | 1.13 대 1 |
신호 산출 기준일은 2026년 10월 2일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 6일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
디티씨, 디티씨 주가, 디티씨 전망, 디티씨 실적, 066670, 디티씨 066670, 디티씨 배당, 디티씨 목표주가, 디티씨 배당금, 디티씨 주가 전망, 디티씨 실적 발표, 앤트가드

