
삼화콘덴서는 이제 MLCC 회사다, 매출 53%가 이 작은 부품에서 나온다

TV, 냉장고, 전기차, 데이터센터 서버. 전혀 다른 기계지만 뜯어 보면 공통으로 들어 있는 부품이 있습니다. 전기를 잠깐 모았다가 필요할 때 내보내 전압을 고르게 잡아 주는 콘덴서입니다. 이 부품이 없으면 전자기기는 들쭉날쭉한 전기에 흔들립니다. 경기도 용인에 이 부품 하나만 70년 가까이 만들어 온 회사가 있습니다. 삼화콘덴서(001820)입니다.
이 회사의 1년 전체 매출은 거의 움직이지 않았습니다. 겉으로는 조용한 해였습니다. 그런데 속을 열어 보면 전혀 다른 장면이 나옵니다. 2026년 1분기 MLCC 매출은 387억원으로 1년 전보다 24.2% 늘었고, 회사 매출의 53%를 이 한 품목이 채웠습니다. 콘덴서라면 무엇이든 만들던 회사가 한 가지 부품 쪽으로 몸을 기울이고 있습니다. 이 변화가 어디서 시작됐는지는 2022년 테슬라 전기차 안쪽에서 찾을 수 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 9일이며, 앤트가드 시그널 가격(2026년 10월 8일 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
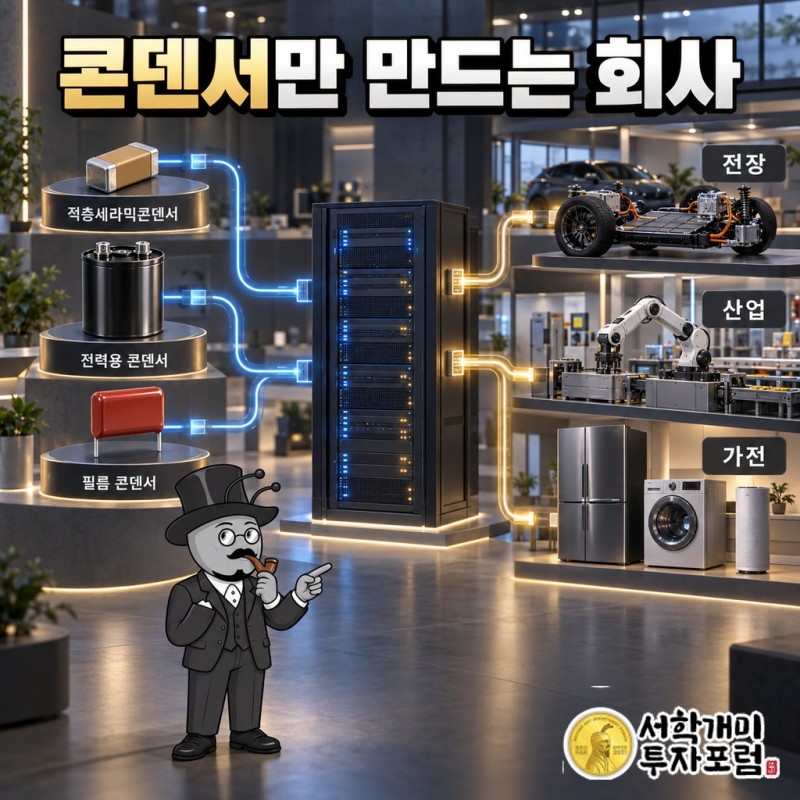
삼화콘덴서는 콘덴서만 만드는 회사입니다. 콘덴서는 영어로 커패시터라고도 부릅니다. 전기를 잠깐 담아 두는 작은 물탱크처럼 움직이며, 전기가 넘칠 때 받아 두고 모자랄 때 내보내 전압을 평평하게 유지합니다. 전자기기 안에 거의 빠짐없이 들어가는 이유가 여기에 있습니다. 이 회사는 이런 콘덴서를 종류별로 다 만듭니다. 국내에서 콘덴서 전 종류를 함께 만드는 유일한 종합 메이커로 꼽힙니다.
주력은 적층세라믹콘덴서, 줄여서 MLCC입니다. 얇은 세라믹 막과 전극을 수백 겹 쌓아 만든 아주 작은 콘덴서로, 요즘 전자기기에 가장 많이 들어가는 종류입니다. 그 밖에 큰 전력을 다루는 기계에서 전압을 받쳐 주는 DC-LINK 커패시터, 플라스틱 필름으로 만든 FILM 콘덴서(FC), DCC 같은 제품을 함께 만듭니다. 미래에셋증권 리포트 기준으로 매출은 MLCC 47.8%, DC-LINK 14.5%, FC 13.3%, DCC 9.2%, 기타 13.7%로 나뉩니다.
사는 쪽은 주로 자동차와 공장입니다. 오래된 고객은 LG전자 VC사업부문과 현대모비스입니다. VC사업부문은 LG전자에서 자동차 전자장비를 만드는 조직입니다. 2022년부터는 테슬라 전기차에도 부품이 들어갔고, 미국 델파이와 유럽 MEC로 납품처가 넓어졌습니다. 현대차그룹의 차세대 전기차 플랫폼에는 전력 변환용 DCLC를 공급하고 있습니다. 핵심 생산거점은 용인 처인구 공장입니다. 스마트폰 회사의 주문에 매달리는 부품사가 아니라, 차와 설비에 들어가는 튼튼한 부품으로 돈을 버는 회사라고 봐야 합니다.
삼화콘덴서의 첫 이름은 ‘오한실업’이었습니다
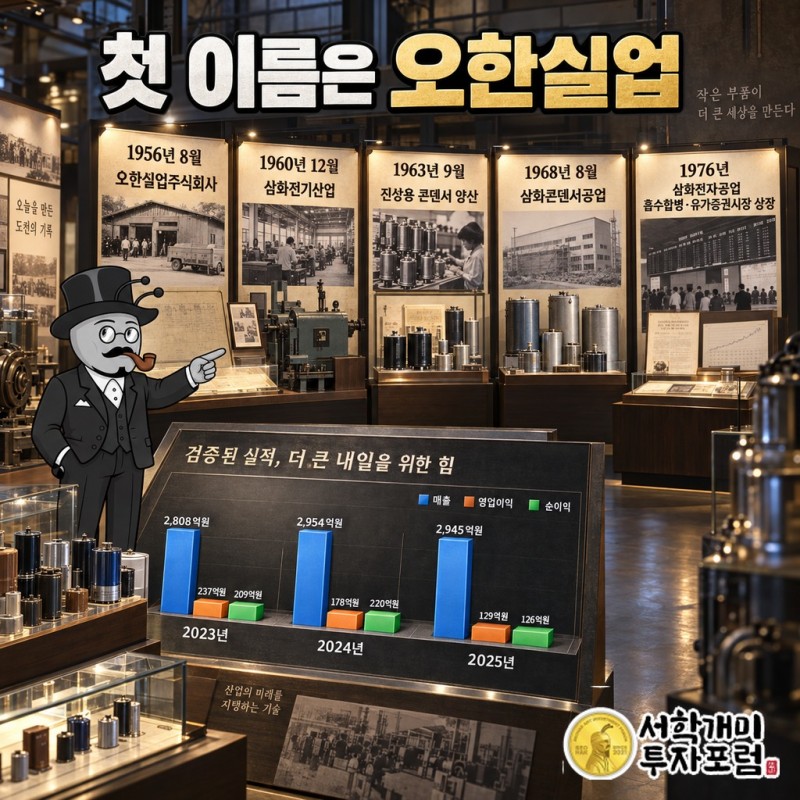
지금은 국내 유일의 종합 콘덴서 메이커로 불리지만, 이 회사의 출발 이름에는 콘덴서라는 말이 없었습니다. 1956년 8월 처음 세워질 때 이름은 오한실업주식회사였습니다. 1960년 12월에는 삼화전기산업으로 이름을 바꿨습니다. 이때까지도 콘덴서 회사라고 부르기는 어려웠습니다.
방향이 정해진 해는 1963년입니다. 그해 9월 고압·저압 진상용 콘덴서를 국내 최초로 양산하기 시작했습니다. 진상용 콘덴서는 공장이나 큰 전기 설비에 붙어 전기가 헛되이 낭비되는 것을 줄여 주는 대형 콘덴서입니다. 이 제품으로 회사는 비로소 콘덴서를 만드는 회사가 됐습니다. 5년 뒤인 1968년 8월, 지금의 이름인 삼화콘덴서공업을 달았습니다.
1976년은 두 가지 일이 겹친 해입니다. 4월에 삼화전자공업을 흡수합병해 지금의 회사 형태를 갖췄고, 같은 해 유가증권시장에 상장했습니다. 이름 세 개와 합병 한 번을 거쳐 오늘의 삼화콘덴서가 나온 셈입니다. 50년 가까이 지난 일이지만 이 연혁은 지금도 이 회사의 성격을 설명해 줍니다.
이 회사의 뿌리는 손톱만 한 전자부품이 아니라 공장 설비용 대형 콘덴서입니다. 큰 전기를 다루는 제품에서 출발해 작은 MLCC까지 종류를 넓혀 왔다는 이력이, 오늘날 전기차와 산업 설비 고객이 이 회사를 찾는 바탕입니다. 한 품목만 깊게 판 경쟁사들과 달리, 삼화콘덴서는 ‘콘덴서라면 다 만드는 회사’로 살아남았습니다.
삼화콘덴서 MLCC는 2022년부터 테슬라를 굴리는 부품에 들어갔습니다
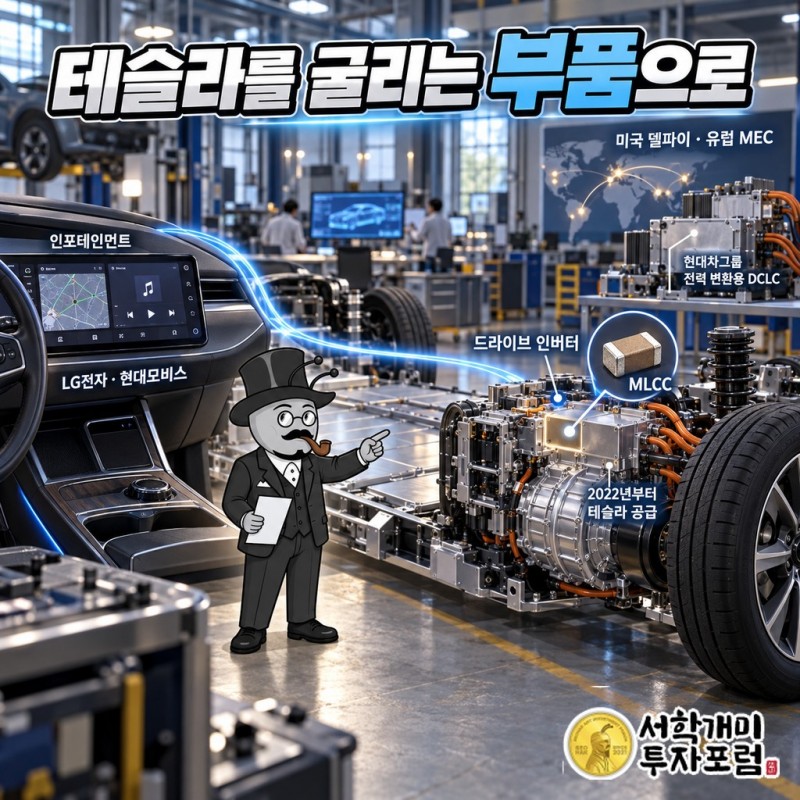
2022년 1월, 삼화콘덴서는 테슬라 전기차의 드라이브 인버터에 들어가는 MLCC 공급을 시작했습니다. 드라이브 인버터는 배터리의 전기를 모터가 쓸 수 있는 형태로 바꿔 바퀴를 돌리게 하는 장치입니다. 전기차가 앞으로 나가는 일에 직접 관여하는 핵심 부품입니다.
그 전까지 이 회사 전장 부품의 중심은 LG전자와 현대모비스에 넣는 인포테인먼트용이었습니다. 인포테인먼트는 차 안의 화면, 내비게이션, 음악 같은 장치를 묶어 부르는 말입니다. 이 장치가 고장 나면 운전자는 불편하지만 차는 굴러갑니다. 인버터 속 부품은 사정이 다릅니다. 그래서 훨씬 높은 신뢰성을 요구받습니다. 테슬라 공급은 이 회사가 고신뢰성 제품군과 해외 고객을 함께 넓힌 계기였습니다.
그 뒤로 납품처는 미국 델파이, 유럽 MEC로 이어졌습니다. 국내에서는 현대차그룹 차세대 전기차 플랫폼에 전력 변환용 DCLC를 공급하고 있습니다. iM증권은 2026년 2월 리포트에서 이 DCLC 공급 확대를 삼화콘덴서 매출 성장의 이유로 꼽았습니다. 인포테인먼트에서 출발한 전장 사업이 4년 사이 전기차의 동력 쪽으로 옮겨 온 것입니다.
이 대목에서 봐야 할 것은 시간입니다. 테슬라와의 거래는 올해 새로 뚫은 것이 아니라 4년 전에 시작된 일입니다. 오래 쌓은 전장 고객 관계가 있었기에 해외 완성차와 부품사로 문을 넓힐 수 있었습니다. 삼화콘덴서의 전장 사업은 한 번의 큰 계약이 아니라, 국내 고객에서 해외 고객으로 한 계단씩 올라온 이력으로 읽어야 합니다.
삼화콘덴서 매출, 전체는 조용한데 속은 MLCC로 바뀌었습니다
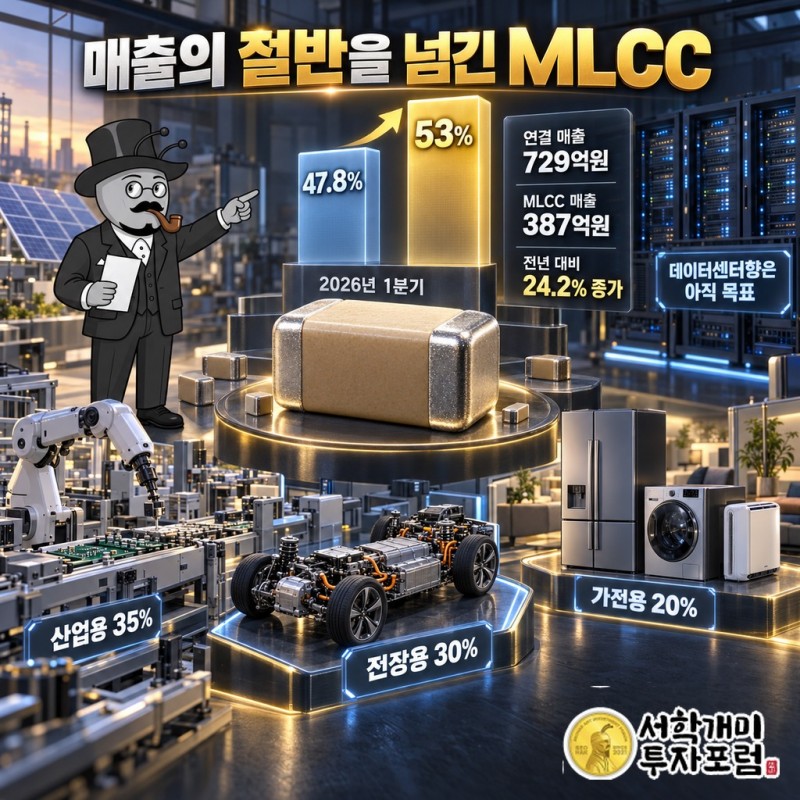
회사 전체의 연간 매출은 1년 새 거의 변하지 않았습니다. 숫자만 보면 멈춰 선 회사처럼 보입니다. 그런데 2026년 1분기를 쪼개 보면 이야기가 달라집니다. 연결 매출 729억원 가운데 MLCC가 387억원이었습니다. MLCC 매출은 1년 전 같은 분기보다 24.2% 늘었습니다. 전체가 조용한 동안 한 품목만 따로 달린 것입니다.
비교해 보면 변화의 크기가 보입니다. 미래에셋증권이 정리한 매출 구성에서 MLCC 비중은 47.8%였습니다. 절반에 조금 못 미쳤습니다. 2026년 1분기에는 이 비중이 53%까지 늘었습니다. MLCC가 회사 매출의 절반을 넘긴 것입니다. DC-LINK·필름 콘덴서·DCC를 고루 팔던 회사에서 MLCC가 주인공인 회사로 무게가 넘어갔습니다.
MLCC가 어디에 팔리는지도 눈여겨볼 만합니다. 쓰임새로 나누면 자동화설비·태양광·장비 같은 산업용이 35%, 차량 전장용이 30%, 가전용이 20%입니다. 데이터센터향은 아직 목표 단계로 5%입니다. 가전 비중이 20%에 그친다는 점이 이 회사의 성격을 말해 줍니다. 유행 따라 출렁이는 소비자 기기보다, 한 번 들어가면 오래 쓰는 차와 공장 설비에 기대는 MLCC 회사입니다.
회사는 이 흐름에 돈을 걸었습니다. 용인 공장에서 145억원 규모의 MLCC 증설·생산성 향상 공사를 진행했고, 2026년 5월 마무리 단계에 들어갔습니다. 늘어난 생산능력은 2026년 하반기 실적부터 반영될 예정입니다. 공사가 끝나면 생산량이 기존보다 40~50% 늘어날 수 있다는 분석도 나왔습니다. 전체 매출이 조용한 해에 MLCC 공장에 돈을 넣었다는 사실이 이 회사가 어디로 가는지를 보여 줍니다.
무라타와 삼성전기 사이, 삼화콘덴서가 찾은 틈새
세계 MLCC 시장은 몇몇 대기업이 나눠 가진 시장입니다. 일본 무라타제작소가 약 40%로 1위, 삼성전기가 23~25%로 2위입니다. TDK와 다이요유덴이 10~13%씩을 차지합니다. AI 서버에 들어가는 고사양 MLCC로 좁히면 쏠림은 더 심합니다. 무라타가 약 45%, 삼성전기가 약 40%로 둘이 사실상 시장을 나눠 쥐고 있습니다.
삼화콘덴서는 이 거인들과 정면으로 맞붙는 회사가 아닙니다. 콘덴서 전 종류를 함께 만드는 국내 유일의 종합 메이커라는 좁은 틈새에 서 있습니다. 전장용·산업용처럼 오래 버티는 신뢰성이 중요한 영역이 이 회사의 무대입니다. LG전자·현대모비스·현대차그룹과의 오랜 거래를 발판 삼아 테슬라·델파이 같은 해외 고객으로 넓혀 가는 방식입니다. 규모로 이기는 회사가 아니라 관계와 신뢰로 버티는 회사입니다.
2026년 들어 이 틈새가 넓어졌습니다. iM증권은 2월에 AI 서버용 MLCC로 수요가 몰리면서 시장에 공급 공백이 생겼다고 짚었습니다. 9월에는 고사양 제품을 중심으로 리드타임이 8주에서 32주로 늘었다는 보도가 나왔습니다. 리드타임은 주문하고 물건을 받기까지 걸리는 시간입니다. 두 달이면 받던 부품을 기다리는 시간이 4배로 길어졌습니다. 부품이 귀해지면 값을 올릴 여지가 생깁니다.
삼화콘덴서는 이 흐름에 데이터센터향 매출 비중 5%를 목표로 잡고 품질테스트 등 기술개발을 하고 있다고 밝혔습니다. 주문이 늘면서 2027년분 설비투자를 앞당겨 집행하는 방안도 검토하고 있습니다. 거인들이 AI 서버 물량에 매달리는 동안 생긴 빈틈은, 오래 신뢰성을 팔아 온 회사에게 문이 됩니다. 테슬라 인버터에서 쌓은 고신뢰성 이력이 데이터센터 쪽으로 이어지는 통로입니다.
콘덴서 백화점에서 MLCC 회사로
삼화콘덴서는 공장 설비용 대형 콘덴서로 시작해 콘덴서라면 무엇이든 만드는 회사로 자랐습니다. 그 넓은 진열대가 70년을 버티게 한 힘이었습니다. 지금 이 회사는 그 진열대 가운데 MLCC 한 칸에 무게를 싣고 있습니다. 매출의 53%, 용인 공장 증설, 앞당겨 검토하는 설비투자가 모두 같은 방향을 가리킵니다.
이름을 세 번 쓴 회사답게, 삼화콘덴서는 또 한 번 정체를 바꾸는 중입니다. 다만 이번에는 간판이 아니라 매출표가 먼저 바뀌었습니다.
출처: 금융감독원 전자공시(DART) 삼화콘덴서 공시 및 네이버 금융 재무 정보, 한국학중앙연구원 디지털용인문화대전 ‘삼화콘덴서공업’, 데일리안(2022-01-11), iM증권 리포트(다음뉴스 보도, 2026-02-23), 삼성증권 리서치 1Q26 Review(2026-05-18), 미래에셋증권 리포트, judal.co.kr 투자분석(2026-05-02), 금융소비자뉴스(2026-09-21), 네이트뉴스(2026-09-18)
삼화콘덴서 앤트가드 시그널 — 진입·손절·목표가
삼화콘덴서 · 앤트가드 시그널
기준가 158,300원 (2026년 10월 8일 종가)
진입 158,320원 (기준가 대비 +0.01%)
손절 124,620원 (기준가 대비 -21.28%)
목표1 164,910원 (기준가 대비 +4.18%)
목표2 171,500원 (기준가 대비 +8.34%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -33,700원 (-21.29%) | — |
| 목표1까지 보상 | +6,590원 (+4.16%) | 0.20 대 1 |
| 목표2까지 보상 | +13,180원 (+8.32%) | 0.39 대 1 |
신호 산출 기준일은 2026년 10월 8일 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 9일 확인). 한국거래소의 관리종목·투자경고·단기과열 지정 여부와 전자공시(DART)의 감사의견·불성실공시 이력을 확인했습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 투자 전 전자공시(DART)에서 직접 확인하시기 바랍니다.
삼화콘덴서, 삼화콘덴서 주가, 삼화콘덴서 전망, 삼화콘덴서 실적, 001820, 삼화콘덴서 001820, 삼화콘덴서 배당, 삼화콘덴서 목표주가, 삼화콘덴서 배당금, 삼화콘덴서 주가 전망, 삼화콘덴서 실적 발표, 앤트가드

