마이크로소프트에 241억 달러를 낸 손님, 알고 보니 투자한 회사였다

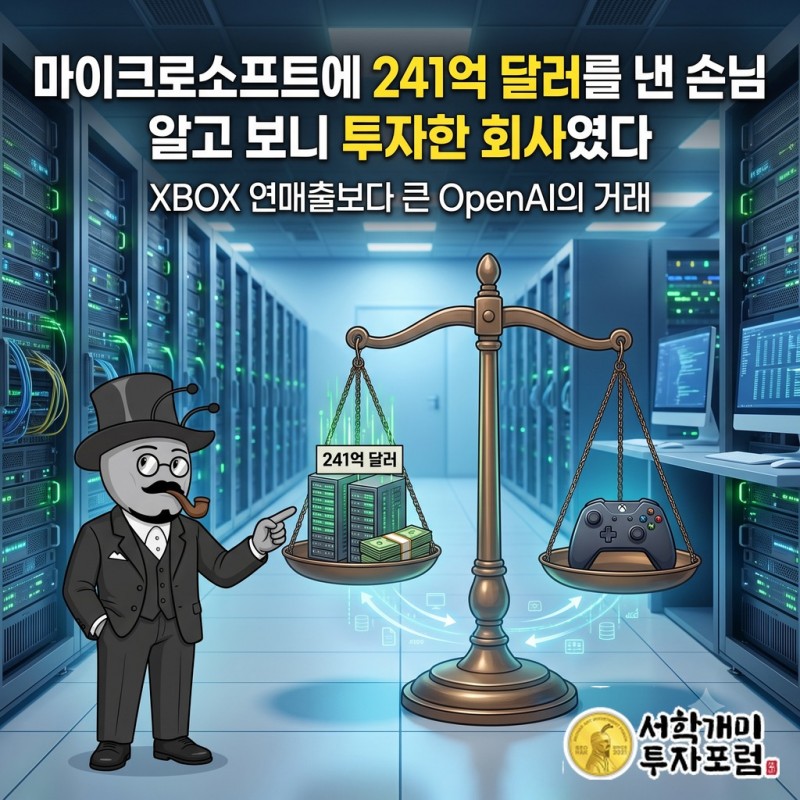
마이크로소프트가 지난 회계연도(2025년 7월~2026년 6월)에 OpenAI 한 회사에서 받은 돈은 241억 달러입니다. 같은 기간 XBOX 사업 전체가 벌어들인 217.9억 달러보다 약 23억 달러가 많습니다. 게임기와 게임, 구독을 전부 합쳐도 이 손님 한 곳을 넘지 못했다는 뜻입니다. 그런데 이 손님은 보통 손님이 아닙니다.
OpenAI는 마이크로소프트가 직접 돈을 넣어 준 회사입니다. 넣기로 약속한 130억 달러 가운데 119억 달러를 이미 넣었고, 6월 말 기준 지분도 약 25%를 들고 있습니다. 가게 주인이 단골에게 돈을 보태 주었더니, 그 단골이 게임 사업 하나를 넘길 만큼 물건을 사 가는 모습입니다. 이 돈의 순환이 장부를 어떻게 흔드는지, 그리고 이 회사가 손님 한 곳에 기대는 회사가 아닌 이유는 본문에 있습니다.
투자 참고용 글입니다. 작성 기준일은 2026년 9월 19일이며, 앤트가드 시그널 가격(2026년 9월 18일 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
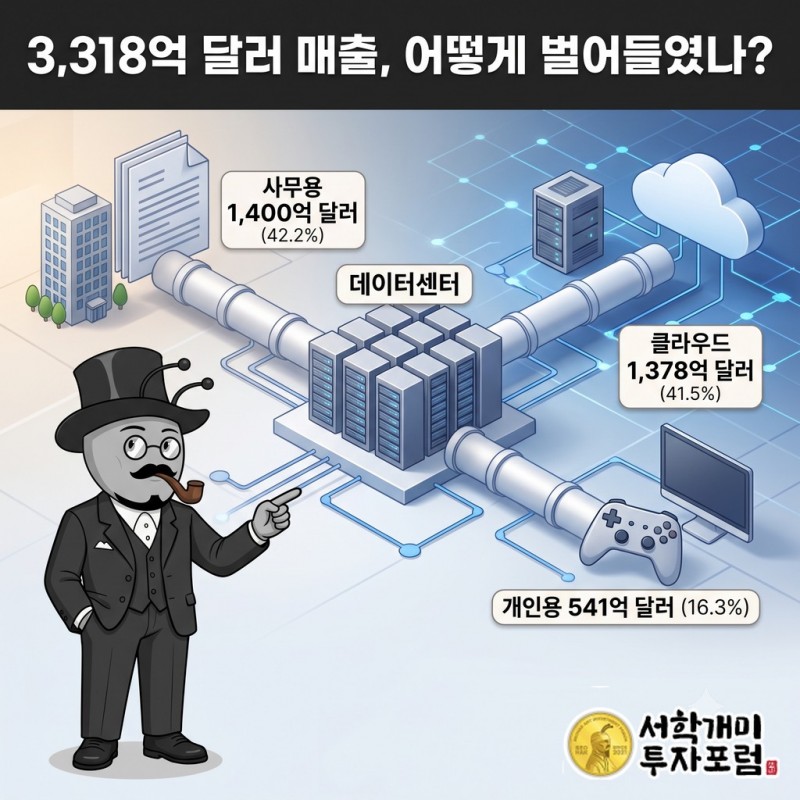
마이크로소프트를 모르는 사람은 드뭅니다. 컴퓨터를 켜면 윈도가 돌고, 회사에서는 워드와 엑셀이 들어 있는 오피스를 씁니다. 이 회사는 6월 30일에 회계연도가 끝나기 때문에, 2026년 6월에 끝난 한 해를 FY2026이라고 부릅니다. 이 한 해 매출은 3,318억 달러로, 앞선 해의 2,817억 달러보다 17.8% 늘었습니다. 본업으로 번 이익인 영업이익은 1,552억 달러입니다. 100달러어치를 팔면 46.8달러가 본업에서 남았다는 계산입니다.
이 돈은 크게 세 곳에서 옵니다. 첫째는 오피스 구독, 구직·인맥 서비스 링크드인, 기업용 업무 프로그램을 묶은 사무용 부문으로 매출 1,400억 달러(42.2%)입니다. 둘째는 애저와 서버 제품이 든 클라우드 부문으로 1,378억 달러(41.5%)입니다. 셋째는 윈도, XBOX, 검색 광고가 든 개인용 부문으로 541억 달러(16.3%)입니다. 애저는 기업이 서버를 사지 않고 쓴 만큼만 돈을 내고 빌려 쓰는 컴퓨터 창고라고 생각하면 됩니다.
같은 100달러 매출이라도 남는 돈은 부문마다 다릅니다. 사무용 부문은 100달러를 팔면 약 60달러(59.9%)가 이익으로 남습니다. 클라우드 부문은 41달러(41.3%), 개인용 부문은 27달러(26.6%) 정도입니다. 그래서 매출은 사무용과 클라우드가 거의 반반인데, 이익은 사무용이 전체의 54.0%를 가져갑니다. 개인용 부문은 매출의 16.3%를 차지하면서 이익은 9.3%뿐입니다. 이 숫자를 머리에 두고 읽으면, 이 회사의 변화가 어디서 일어나는지 훨씬 잘 보입니다.
출처: 미국 증권거래위원회(SEC) 전자공시 마이크로소프트 2026 회계연도 연간보고서(10-K)
XBOX보다 큰 손님은 돈을 넣어 준 회사였다
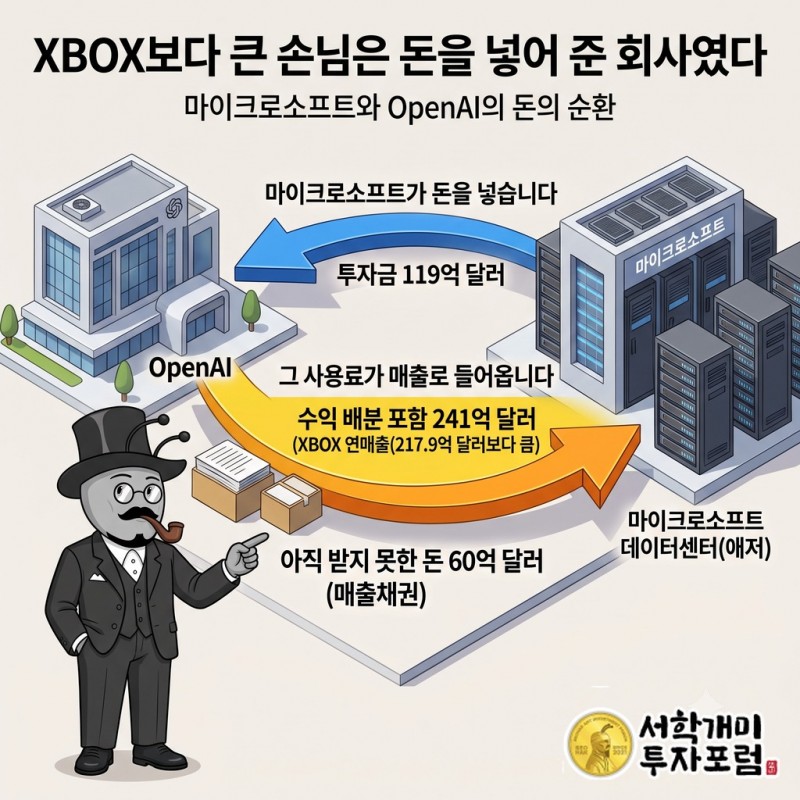
돈이 도는 길을 따라가 봅니다. 마이크로소프트가 OpenAI에 돈을 넣습니다. OpenAI는 그 돈과 다른 투자자들의 돈으로 마이크로소프트의 데이터센터, 곧 애저를 빌려 AI를 만들고 돌립니다. 그 사용료가 마이크로소프트의 매출로 들어옵니다. 여기에 수익 배분까지 더해진 것이 241억 달러입니다. 6월 말 기준으로 아직 받지 못한 돈, 곧 매출채권도 60억 달러가 남아 있습니다.
이 241억 달러를 다른 숫자 옆에 놓아 보겠습니다. 마이크로소프트가 OpenAI에 지금까지 넣은 돈은 119억 달러입니다. 한 해 동안 받은 매출이 넣은 돈의 두 배를 넘습니다. 전체 매출 3,318억 달러에서는 7.3%에 해당하고, XBOX 연매출 217.9억 달러보다 큽니다. 물론 매출은 이익이 아니고 투자금은 지분을 산 돈이라 같은 저울에 올릴 수는 없습니다. 그래도 한 손님이 게임 사업 하나보다 큰 금액을 낸다는 사실은 그대로 남습니다.
손님이자 주주이기 때문에 이 회사는 장부에 두 번 나타납니다. 투자한 회사의 성적을 지분만큼 내 장부에 얹는 회계를 지분법이라고 합니다. OpenAI가 적자를 내면 마이크로소프트 장부에도 손실이 잡힙니다. 그 전 해에는 그렇게 48억 달러의 손실이 들어왔습니다. 지난 회계연도에는 OpenAI의 몸값이 오르면서 반대로 65억 달러의 이익이 들어왔습니다. 손님의 성적표가 주인의 장부에 그대로 옮겨 적히는 것입니다.
그래서 지난 회계연도 순이익 1,337억 달러, 증가율 31%는 그대로 읽기 어렵습니다. OpenAI가 만든 영향을 빼고 다시 계산한 순이익은 1,288억 달러로, 늘어난 폭이 22%입니다. 두 숫자의 차이 9%포인트가 이 손님의 몫입니다. 2025년 10~12월 분기에는 순이익 384.6억 달러가 영업이익 382.8억 달러보다 커지는 일도 있었습니다. 그해 10월 OpenAI가 공익법인 형태로 구조를 바꾸면서 마이크로소프트 지분율이 낮아졌고, 그 변화가 회계상 이익 99.7억 달러로 잡혔기 때문입니다. 본업 밖에서 들어온 돈이 한 분기 이익을 밀어 올린 것입니다.
출처: 마이크로소프트 10-K 특수관계자·지분법 공시(2026-07-29), 8-K 실적 발표문(2026-07-29)
손님 한 곳에 기댄 회사일까, 회사가 직접 90%라고 답했다
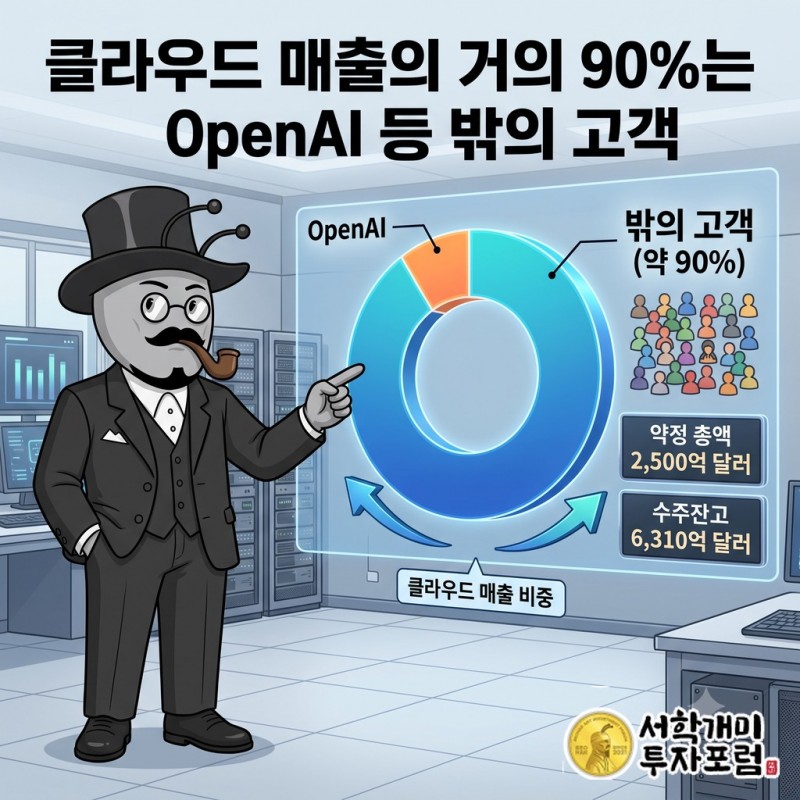
OpenAI가 이렇게 큰 손님이라면 의문이 생깁니다. 이 회사의 살림이 OpenAI 한 곳에 달린 것 아니냐는 의문입니다. 2025년 10월 28일 OpenAI는 구조를 바꾸면서 애저를 추가로 사겠다고 약정했고, 그 금액이 2,500억 달러입니다. 약정 총액이라 1년 매출과 바로 견줄 수는 없지만, 지난 회계연도 애저 연매출 1,019억 달러의 두 배를 훌쩍 넘습니다. 이 약정으로 수주잔고가 크게 불어났습니다. 수주잔고란 이미 계약은 했지만 아직 매출로 잡히지 않은 금액입니다. 2025년 9월 말 3,980억 달러였던 것이 12월 말 6,310억 달러가 됐습니다. 집계 기준이 조금 달라 딱 떨어지는 증가폭은 아닙니다.
2026년 1월 실적 발표에서 회사는 상업용 수주잔고 6,250억 달러 가운데 약 45%가 OpenAI 몫이라고 밝혔습니다. 잔고의 거의 절반이 손님 한 곳이라는 뜻이니 의문이 나올 만한 숫자입니다. 다만 이 45%는 1월 기준이고, 6월 말 기준 비중은 공시되지 않았습니다. 반전은 7월 29일 실적 발표에서 나왔습니다. 아미 후드 최고재무책임자는 마이크로소프트 클라우드 매출 2,140억 달러 가운데 거의 90%가 OpenAI 같은 최전선 AI 모델 회사 밖의 고객에게서 나왔다고 말했습니다. 마이크로소프트 클라우드는 애저와 기업용 구독 서비스를 묶어 부르는 이름입니다. 손님 한 곳이 XBOX보다 큰 금액을 내는 회사인데도, 클라우드 매출은 열에 아홉 가까이가 다른 손님에게서 옵니다.
수주잔고도 같은 방향을 가리킵니다. 6월 말 상업용 수주잔고는 6,780억 달러로 1년 전보다 84% 늘었습니다. OpenAI를 빼고 계산하면 늘어난 폭은 25%입니다. 84%와 25%의 차이는 OpenAI가 잔고를 크게 키웠다는 사실을 보여 줍니다. 동시에 25%라는 숫자는 나머지 손님들의 주문도 회사 전체 매출 증가율 17.8%보다 빠르게 쌓이고 있다는 뜻입니다. 큰 손님 한 곳이 만든 착시만으로는 설명되지 않는 성장입니다.
손님과 주인 사이의 계약도 바뀌었습니다. 2026년 4월 27일 두 회사는 계약을 다시 고쳤습니다. 독점 조항이 풀렸고, 마이크로소프트가 OpenAI에 내던 수익 배분은 없어졌습니다. 반대로 OpenAI가 마이크로소프트에 내는 수익 배분은 2030년까지 이어지되 총액에 상한이 붙었습니다. 기술 사용권(IP 라이선스)은 2032년까지입니다. 서로를 묶는 끈이 없어진 것이 아니라 모양이 바뀐 것입니다.
출처: 마이크로소프트 FY26 4분기 실적 콜(2026-07-29), GeekWire(2025-10-28), Constellation Research(2026-01-28), 마이크로소프트 블로그(2026-04-27)
오피스 회사라는 이름표는 언제 바뀌었을까
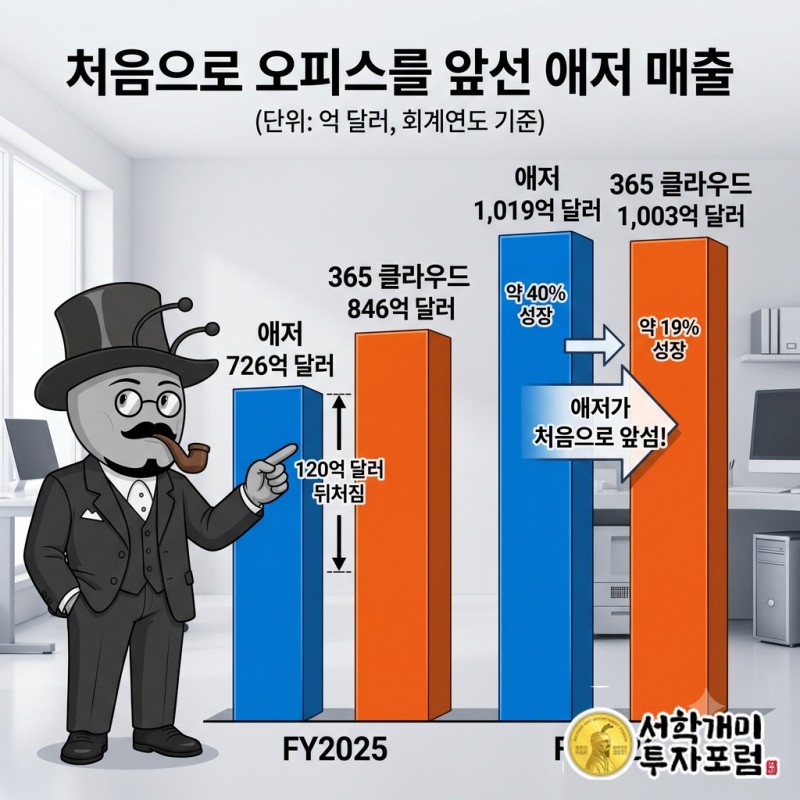
마이크로소프트는 수년 동안 애저가 몇 퍼센트 자랐는지만 알리고 금액은 공개하지 않았습니다. 투자자들의 불만이 이어졌고, 2026년 9월 2일 회사는 처음으로 애저 매출 금액을 내놓았습니다. 그 숫자를 오피스 쪽과 나란히 놓으니 순서가 뒤집혀 있었습니다.
지난 회계연도 애저 매출은 1,019억 달러, 마이크로소프트 365 클라우드(기업용 오피스 구독)는 1,003억 달러였습니다. 애저가 처음으로 앞섰습니다. 분기로 보면 2026년 1~3월에 애저 260억 달러가 365 클라우드 254억 달러를 처음 넘었고, 4~6월에는 294억 달러 대 267억 달러로 격차가 벌어졌습니다. 1년 전인 FY2025에는 애저가 726억 달러, 365 클라우드가 846억 달러로 애저가 120억 달러 뒤졌습니다. 1년 만에 애저는 약 40%, 365 클라우드는 약 19% 늘어 순서가 바뀐 것입니다.
이 둘은 돈을 버는 방식이 다릅니다. 오피스는 사용자 수에 월 요금을 곱해 받는 구독입니다. 사용자가 늘고 요금이 오르면 매출이 오릅니다. 2026년 7월 1일부터는 기업용 요금 인상도 적용됐습니다. 애저는 쓴 만큼 받는 임대업이라, AI 수요가 늘면 사용량이 곧바로 매출로 이어집니다. 4~6월 애저는 43% 성장했고, 이는 같은 분기 회사 전체 매출 성장률 18%의 두 배를 넘습니다.
그렇다고 오피스가 밀려난 것은 아닙니다. 이익은 여전히 사무용 부문이 더 큽니다. 사무용 부문 영업이익은 839억 달러로 전체의 54.0%, 클라우드 부문은 570억 달러로 36.7%입니다. 클라우드 부문은 원가가 매출보다 빨리 늘고 있습니다. 지난 회계연도 이 부문 매출은 30% 늘었는데 원가는 44% 늘었고, 부문 이익률은 FY2024 43.2%에서 41.3%로 내려왔습니다. 10-K는 AI 인프라 투자와 애저 매출 비중의 확대를 이유로 듭니다. 이익은 오피스가 내고 성장은 애저가 끄는 역할 분담이 지금 이 회사의 모습입니다.
출처: 마이크로소프트 8-K 'FY27 Segments and Investor Metrics'(2026-09-02), 10-K(2026-07-29), Bloomberg(2026-09-02)
번 돈은 다시 서버와 건물로 들어간다
이제 번 돈이 어디로 가는지 봅니다. 순이익은 FY2024 881억 달러, FY2025 1,018억 달러, FY2026 1,337억 달러로 2년 새 52% 늘었습니다. 같은 기간 설비투자, 곧 서버와 건물을 사는 데 쓴 현금은 445억 달러에서 646억 달러, 1,159억 달러로 늘었습니다. 매출에서 설비투자가 차지하는 비중은 18.1%에서 22.9%, 34.9%가 됐습니다. 매출 100달러 가운데 FY2024에는 18달러였던 것이, 이제 35달러 가까이 다시 서버와 건물로 들어갑니다.
영업현금흐름, 곧 실제로 통장에 들어온 본업 현금은 1,185억 달러에서 1,362억 달러, 1,829억 달러로 늘었습니다. 하지만 여기서 설비투자를 빼고 남는 현금은 741억 달러, 716억 달러, 670억 달러로 조금씩 줄었습니다. 번 돈이 늘어나는 속도보다 다시 심는 돈이 늘어나는 속도가 빠르다는 뜻입니다. 곳간이 비어 간다는 이야기는 아닙니다. 670억 달러는 XBOX 연매출의 세 배가 넘는 돈입니다. 이 숫자는 이 회사가 번 돈을 얼마나 다시 심는 회사가 되었는지를 보여 줍니다.
다시 심는 돈의 성격도 볼 만합니다. FY2026 4분기 한 분기에만 설비투자가 410억 달러였는데, 현금으로 낸 358억 달러에 금융리스로 들여온 56억 달러를 더한 값입니다. 경영진은 이 가운데 3분의 2가 GPU와 CPU 같은 수명이 짧은 자산이라고 밝혔습니다. GPU는 AI 계산에 쓰는 반도체입니다. 10-K에 적힌 서버·네트워크 장비의 사용 기간은 2~6년입니다. 데이터센터 건물의 사용 기간을 7월에 25년까지 늘린 것과 크게 다릅니다. 돈의 상당 부분은 몇 년마다 다시 바꿔야 하는 물건에 들어갑니다.
이 회사는 직접 짓는 것 말고도 남이 지은 데이터센터를 빌리는 계약을 쌓아 두었습니다. 6월 말 기준으로 아직 시작하지 않은 리스 약정이 3,291억 달러입니다. 대부분 데이터센터이고 FY2027부터 FY2033 사이에 차례로 시작합니다. 지난 회계연도 설비투자 1,159억 달러의 약 2.8배입니다. 이미 금융리스로 들여온 자산도 1년 새 539억 달러에서 827억 달러로 늘었습니다. 7월에 데이터센터와 사무용 건물의 사용 기간을 15년에서 25년으로 늘리자 일부 리스가 금융리스에서 운용리스로 바뀌어 집계에서 빠졌고, 2026년 설비투자 전망은 약 1,900억 달러에서 약 1,750억 달러로 작아졌습니다. 후드 CFO는 이 회계 변경 영향을 빼면 지출 기대는 그대로라고 말했습니다. 헤드라인 숫자가 줄었다고 실제 지출이 줄어든 것은 아닙니다.
출처: SEC XBRL companyfacts(2026-09-19 조회), 마이크로소프트 10-K 리스 주석(2026-07-29), FY26 4분기 실적 콜(2026-07-29)
754억 달러짜리 게임 대신 서버에 무게를 싣다
2023년 10월 마이크로소프트는 게임 회사 액티비전 블리자드를 754억 달러에 사들였습니다. 지금 XBOX 연매출 217.9억 달러의 3.5배에 가까운 금액입니다. 그런데 지난 회계연도 XBOX 매출은 7% 줄었습니다. 회사 전체 매출이 17.8% 늘어나는 동안 게임 사업만 다른 길을 걸은 셈입니다.
회사는 게임 부문을 다시 짜고 있습니다. 2026년 2월 필 스펜서가 은퇴하고 아샤 샤르마가 게임 부문 CEO를 맡았습니다. 스튜디오 가운데 Double Fine과 Compulsion은 독립하고, Undead Labs와 Ninja Theory는 새 주인을 찾습니다. 나델라 CEO는 새 회계연도(FY2027)에 게임 사업을 다시 성장으로 되돌리겠다고 밝혔습니다.
그 사이 게임보다 커진 사업이 있습니다. 검색과 광고입니다. Bing에 링크드인 광고와 프리미엄 구독을 합친 검색·광고 매출이 248억 달러로 XBOX보다 큽니다. 사람들이 검색창에 치는 질문과 링크드인에 올리는 이력서가, 게임기보다 더 많은 돈을 이 회사에 가져다주고 있습니다.
서버에 돈을 쏟는 일과 게임·인력 구조를 손보는 일은 같은 방향의 움직임입니다. 이익의 절반 이상은 사무용이 내고, 매출 성장은 애저가 끌고, 게임은 매출 16.3%짜리 개인용 부문의 한 줄기가 되었습니다. 나델라 CEO는 FY2027에 게임 사업을 성장으로 되돌리겠다고 밝혔습니다. 회사가 게임을 포기했다기보다 무게를 다시 나누고 있다고 읽는 편이 사실에 가깝습니다.
출처: GeekWire·TechCrunch(2026-07-06), CNBC(2026-04-23), 마이크로소프트 10-K(2026-07-29), 8-K(2026-09-02)
이 회사는 무엇으로 바뀌고 있나
처음 질문으로 돌아갑니다. XBOX 전체보다 큰 241억 달러를 낸 손님은 마이크로소프트가 돈을 넣어 준 OpenAI였습니다. 손님이 주주이기도 해서 장부의 이익이 부풀었다 줄었다 했고, 순이익 증가율 31%와 22%의 차이가 그 흔적입니다. 그런데 클라우드 매출의 거의 90%는 그 손님 밖에서 왔습니다. 손님 하나에 기댄 회사라기보다, 큰 손님 한 곳을 곁에 두고도 나머지 손님들로 가게를 키우는 회사에 가깝습니다.
오피스와 윈도를 파는 회사라는 이름표는 이제 절반만 맞습니다. 애저 1,019억 달러가 처음으로 오피스 구독 1,003억 달러를 넘었고, 매출의 35%는 다시 서버와 건물에 들어가며, 3,291억 달러어치 데이터센터 임대는 시작도 하기 전에 계약서에 적혀 있습니다. 게임 사업은 몸집을 줄이고 서버는 늘리는 중입니다. 마이크로소프트는 소프트웨어를 한 번 팔고 끝내는 회사에서, 쓴 만큼 받는 거대한 컴퓨터 창고를 짓는 회사로 바뀌고 있습니다.
마이크로소프트 앤트가드 시그널 — 진입·손절·목표가
마이크로소프트 · 앤트가드 시그널
기준가 493.78달러 (2026년 9월 18일)
진입 500.71달러 (기준가 대비 +1.40%)
손절 465.47달러 (기준가 대비 -5.73%)
목표1 531.08달러 (기준가 대비 +7.55%)
목표2 561.46달러 (기준가 대비 +13.71%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -35.24달러 (-7.04%) | — |
| 목표1까지 보상 | +30.37달러 (+6.07%) | 0.86 대 1 |
| 목표2까지 보상 | +60.75달러 (+12.13%) | 1.72 대 1 |
신호 산출 기준일은 2026년 9월 18일입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 9월 19일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
마이크로소프트, 마이크로소프트 주가, 마이크로소프트 전망, 마이크로소프트 실적, MSFT, 마이크로소프트 MSFT, 마이크로소프트 배당, 마이크로소프트 목표주가, 마이크로소프트 배당금, 마이크로소프트 주가 전망, 마이크로소프트 실적 발표, 마이크로소프트주가, 마이크로소프트전망, 앤트가드