
엔프로(Enpro), 석면 소송을 넘긴 부품 회사가 매출 32.1%를 반도체에서 낸다

엔프로(NPO)라는 이름을 아는 사람은 드뭅니다. 그런데 이 회사의 자회사 이름은 미국 법조계에서 꽤 유명합니다. 갈록(Garlock)입니다. 2010년 석면 소송에 밀려 파산보호를 신청했던 개스킷 회사입니다. 그 갈록을 품은 엔프로가 지금은 회사 전체 매출의 32.1%를 반도체에서 냅니다. 2025년 한 해 반도체 시장에서만 3억 6,710만 달러를 벌었습니다.
석면 소송과 반도체 공장은 한 회사 안에 들어 있기엔 너무 먼 두 장면입니다. 두 장면을 잇는 끈은 하나입니다. 엔프로는 위험하거나 까다로운 환경에서 부품이 버티게 만드는 일로 돈을 법니다. 이 회사는 오래된 교체용 부품 장사가 벌어 오는 돈 위에 반도체라는 빠른 엔진을 얹은 회사입니다. 소송을 어떻게 끝냈는지부터 보면 지금의 엔프로가 왜 이런 모습인지 풀립니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 1일이며, 앤트가드 시그널 가격(2026년 9월 30일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
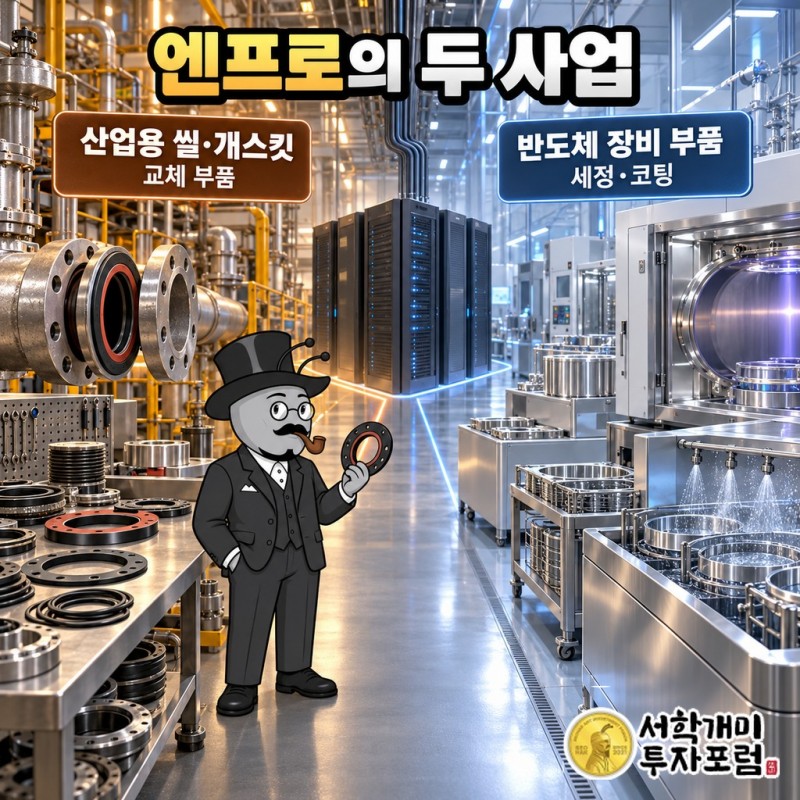
엔프로는 미국 노스캐롤라이나주 샬럿에 본사를 둔 산업기술 회사입니다. 직원은 약 4,400명입니다. 2023년 12월 사명을 'EnPro Industries, Inc.'에서 'Enpro Inc.'로 바꿨습니다. 2025년 연간 매출은 11억 4,330만 달러로, 2024년 10억 4,870만 달러보다 늘었습니다. 사업은 크게 두 부문으로 나뉩니다.
첫째는 실링 테크놀로지스입니다. 개스킷, 기계식 씰, 컴프레션 패킹, 유압 부품을 만듭니다. 쉽게 말해 배관과 기계의 틈으로 액체나 가스가 새지 않게 막는 부품입니다. 화학·석유화학 공장, 원자력 발전소, 수소 설비, 식품·바이오제약 공장, 트럭 같은 상용차, 항공우주, 반도체 공장까지 사 갑니다. 갈록과 스템코(STEMCO)가 이 부문의 브랜드입니다.
둘째는 어드밴스드 서페이스 테크놀로지스입니다. 반도체 웨이퍼를 처리하는 장비의 부품을 정밀하게 깎고, 씻고, 코팅하고, 제대로 되었는지 검사해 돌려줍니다. 광학 필터와 얇은 막을 입히는 박막 코팅도 합니다. 얇은 금속판의 테두리를 용접해 아코디언처럼 늘었다 줄었다 하게 만든 금속 벨로즈도 만듭니다. 고객은 반도체, 우주항공, 방위산업, 생명과학 회사입니다. 지역별 매출은 미국이 56.6%, 아시아·태평양이 21.6%, 유럽이 14.2%입니다.
판사는 13억 달러 청구 대신 1억 2,500만 달러를 택했다
개스킷은 배관과 배관을 잇는 틈에 끼워 새는 것을 막는 판입니다. 과거 이런 제품 일부에 석면이 쓰였고, 석면에 노출됐다는 소송이 갈록에 쌓였습니다. 2010년 6월 갈록은 챕터11 파산보호를 신청했습니다. 챕터11은 회사 문을 닫지 않고 법원 감독 아래에서 빚과 소송을 정리하는 미국의 절차입니다.
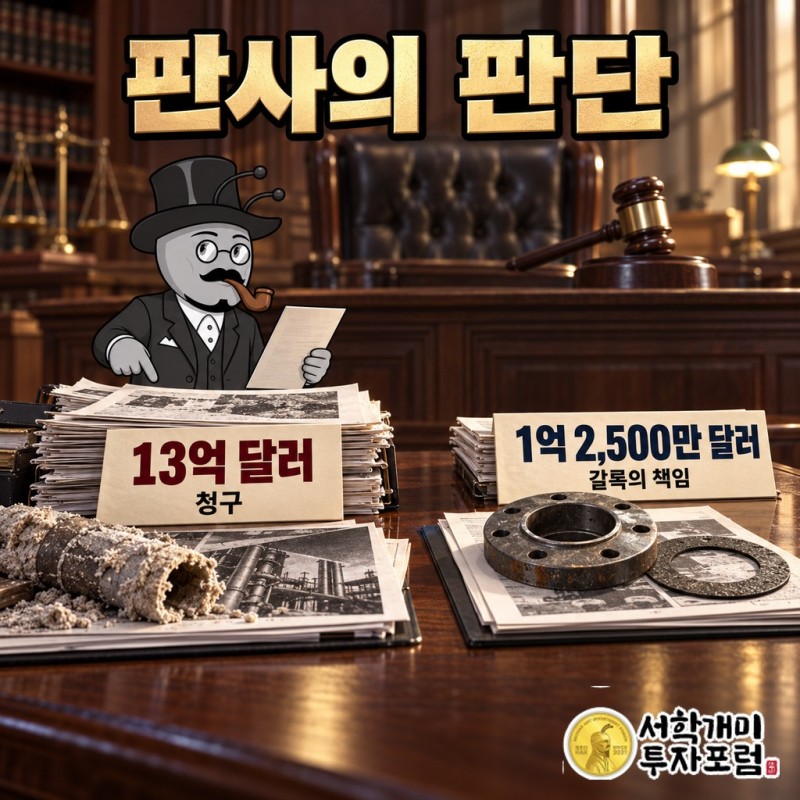
석면 때문에 법원에 간 회사는 갈록이 처음이 아닙니다. 그 전에도 석면 파산 사건은 80건이 넘었습니다. 갈록 사건은 결과가 달랐습니다. 2014년 파산법원의 조지 호지스 판사는 원고 측 변호인단이 다른 제조사 제품에 노출된 사실을 숨긴 채 갈록에게서만 합의금을 받아 낸 정황을 지적했습니다. 그리고 원고 측이 내세운 약 13억 달러의 배상 추정치를 받아들이지 않았습니다. 판사가 본 갈록의 책임은 1억 2,500만 달러였습니다.
이 판결은 미국 석면 소송에서 증거를 공개하는 관행을 바꾼 이정표로 꼽힙니다. 한 부품 회사의 파산 사건이 업계 전체의 소송 규칙을 흔든 것입니다. 갈록은 항소와 재협상을 거쳐 2016년 5월 4억 8,000만 달러 규모의 신탁을 세우는 회생계획을 확정했습니다. 신탁은 피해자 청구를 대신 받아 배상하는 별도 기금입니다. 이 신탁은 2018년 9월부터 청구를 받기 시작했습니다.
이 사건에서 읽어야 할 것은 금액보다 끝맺음입니다. 석면 배상은 신탁이라는 별도 주머니로 떼어 냈습니다. 그 뒤 엔프로는 사업을 팔고 사며 회사의 모양을 바꾸기 시작했습니다. 오래된 소송을 정리한 회사가 다음 사업을 고를 수 있게 됐다는 것, 이것이 지금의 엔프로를 이해하는 첫 단추입니다.
한 번 판 부품이 몇 번이고 다시 팔린다
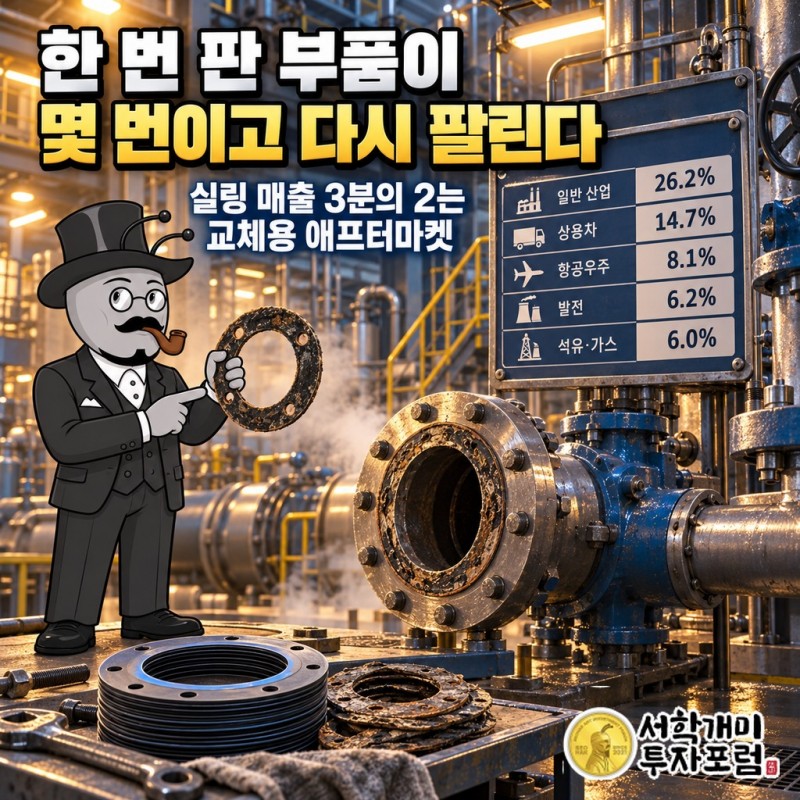
실링 테크놀로지스 매출의 약 3분의 2는 애프터마켓에서 나옵니다. 애프터마켓은 공장을 새로 지을 때 넣는 부품이 아니라, 쓰다가 닳아서 갈아 끼우는 부품 시장입니다. 씰과 개스킷은 뜨거운 증기와 독한 화학물질을 계속 견딥니다. 그래서 언젠가는 반드시 교체해야 합니다.
이 구조가 경기를 덜 타는 이유는 단순합니다. 경기가 나빠지면 공장을 새로 짓는 일은 미뤄집니다. 하지만 이미 돌고 있는 화학 공장과 발전소는 멈출 수 없습니다. 새는 틈을 막는 부품은 경기와 상관없이 주문이 들어옵니다. 엔프로의 오래된 사업은 이렇게 꾸준히 현금을 벌어 오는 창구입니다.
회사 전체 매출을 시장별로 나누면 이 창구의 넓이가 보입니다. 일반 산업이 26.2%(2억 9,940만 달러), 트럭·버스 같은 상용차가 14.7%(1억 6,810만 달러)입니다. 항공우주 8.1%, 발전 6.2%, 석유·가스 6.0%가 뒤를 잇습니다. 한 산업이 흔들려도 다른 산업이 받쳐 주는 구성입니다.
엔프로는 이 부문을 넓히기보다 다듬었습니다. 2022년 마찰과 윤활을 다루던 사업부 GGB를 팀켄(Timken)에 3억 500만 달러에 팔았습니다. 같은 산업재 시장에 있던 사업을 떼어 낸 것입니다. 이 매각으로 엔프로는 새지 않게 막는 교체 부품이라는 가장 단단한 사업만 남겼다고 보는 것이 맞습니다.
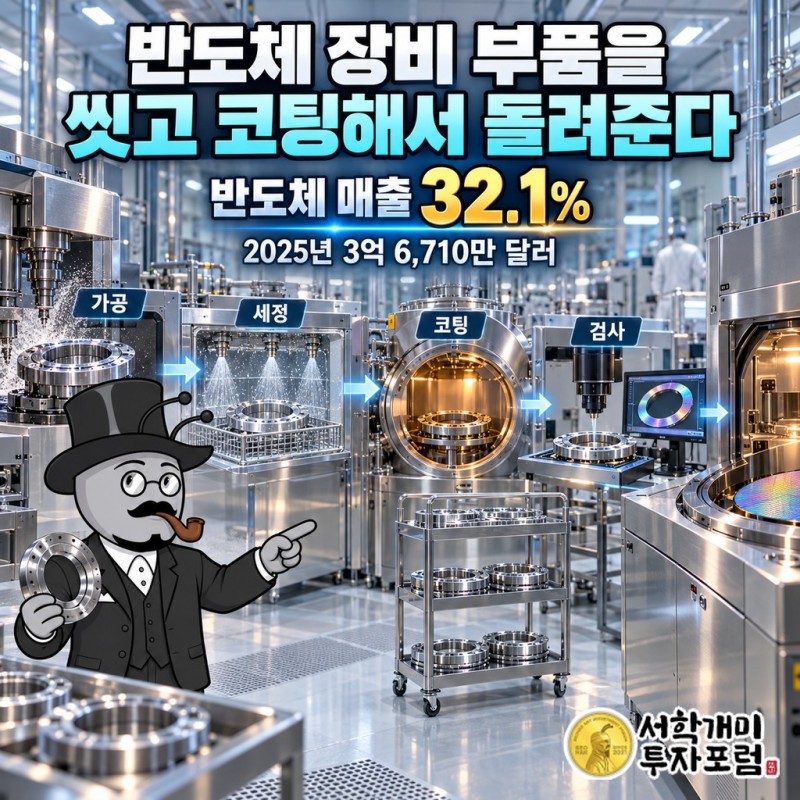
반도체 장비 부품을 씻고 코팅해서 돌려준다
반도체는 둥근 실리콘 판인 웨이퍼 위에 회로를 새겨 만듭니다. 먼지 한 톨만 앉아도 불량이 납니다. 그래서 웨이퍼를 처리하는 장비 속 부품은 늘 깨끗하고 정밀해야 합니다. 엔프로의 어드밴스드 서페이스 테크놀로지스는 이 부품을 깎고, 씻고, 코팅하고, 검사하는 일을 맡습니다.
이 일이 엔프로에서 가장 큰 시장이 됐습니다. 2025년 반도체 매출은 3억 6,710만 달러로 전체의 32.1%입니다. 일반 산업보다도 큽니다. 개스킷 회사로 알려진 이름 뒤에서 매출의 무게중심은 이미 반도체 쪽으로 넘어와 있습니다.
10-K에는 눈여겨볼 문장이 하나 있습니다. 2025년 연결 매출의 약 24%를 한 고객이 차지했다는 내용입니다. 회사 매출 4분의 1가량을 한 곳이 사 간다는 것은 그 고객의 장비 관리 과정 깊숙이 엔프로가 들어가 있다는 증거입니다. 이 정밀가공 시장은 공급자가 여럿이고 어느 한 곳도 지배하지 못하는 구조입니다. 그런 시장에서 큰손의 물량을 이만큼 받는다는 것 자체가 엔프로의 실력입니다.
2026년 들어 이 부문은 더 빨라졌습니다. 2분기 어드밴스드 서페이스 테크놀로지스의 유기적 성장률은 21.8%였습니다. 유기적 성장률은 다른 회사를 사서 늘어난 매출을 뺀 순수한 성장입니다. AI 인프라 투자가 늘면서 반도체 설비투자가 커진 덕분입니다. 경영진은 2027년까지 이어지는 고객의 생산계획과 납기가 보인다고 말했습니다.
새로 산 두 회사도 결국 갈아 끼우는 부품을 판다
2025년 10월 8일 엔프로는 오버룩 인더스트리스(Overlook Industries)를 인수했습니다. 바이오 의약품 공장에서 쓰는 단회용 기술 업체입니다. 단회용은 설비를 씻어서 다시 쓰는 대신 한 번 쓰고 새것으로 바꾸는 방식입니다. 약을 만드는 공정에서는 오염을 막으려고 이 방식을 씁니다.
한 달쯤 뒤인 11월 14일에는 알파 메저먼트 홀딩스(AlpHa Measurement Holdings)를 샀습니다. 액체의 성분과 상태를 재는 센서를 만드는 회사입니다. 4분기에 두 건의 인수로 나간 현금은 순액 기준 2억 7,390만 달러입니다. 인수 관련 비용만 740만 달러가 들었습니다.
두 회사를 나란히 놓으면 엔프로가 무엇을 사는지 보입니다. 한 번 쓰고 바꾸는 바이오 설비는 개스킷의 애프터마켓과 같은 방식으로 돈을 법니다. 공장이 돌아가는 한 주문이 계속 들어옵니다. 엔프로는 식품·바이오제약 시장에서 이미 7,630만 달러, 매출의 6.7%를 냅니다. 이번 인수는 그 시장에서 교체 수요를 더 넓게 잡으려는 움직임입니다.
숫자도 따라왔습니다. 2026년 1분기 매출은 3억 300만 달러로 전년보다 10.9% 늘었고, 순이익은 2,740만 달러로 전년 2,450만 달러보다 많았습니다. 회사는 이때 2026년 매출 성장 가이던스를 10~14%로 올렸습니다. 2분기 매출은 3억 3,880만 달러로 17.6% 늘었고, 가이던스는 다시 14~16%로 높아졌습니다.
막는 대상만 바뀌었다
엔프로는 지난 십여 년 동안 회사의 무게를 옮겼습니다. 석면 배상은 4억 8,000만 달러 신탁으로 떼어 냈습니다. 마찰·윤활 사업은 팀켄에 넘겼습니다. 그리고 남은 돈과 힘을 반도체 장비 관리와 바이오 설비에 붙였습니다. 오래된 교체 부품이 벌어 오는 돈이 새 사업의 바탕이 됐습니다.
배관 틈으로 새는 증기를 막던 회사가 이제는 웨이퍼 위에 앉을 먼지와 약품 속에 섞일 오염을 막습니다. 엔프로는 처음부터 새면 안 되는 곳, 더러워지면 안 되는 곳에서 살아온 회사입니다. 달라진 것은 지키는 공장의 종류이고, 그 공장들은 멈추지 않는 한 엔프로의 부품을 다시 삽니다.
출처: 미국 증권거래위원회(SEC) 전자공시 Enpro FY2024 연간보고서(10-K), Insurance Journal(2014-01-13), The National Law Review(2016-05), SEC 10-K(2026-02), StockStory(2026-08-05), Sahm Capital(2026-05-15)
Enpro 앤트가드 시그널 — 진입·손절·목표가
Enpro · 앤트가드 시그널
기준가 306.26달러 (2026년 9월 30일 미국 종가)
진입 312.53달러 (기준가 대비 +2.05%)
손절 287.28달러 (기준가 대비 -6.20%)
목표1 343.18달러 (기준가 대비 +12.06%)
목표2 373.84달러 (기준가 대비 +22.07%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -25.25달러 (-8.08%) | — |
| 목표1까지 보상 | +30.65달러 (+9.81%) | 1.21 대 1 |
| 목표2까지 보상 | +61.31달러 (+19.62%) | 2.43 대 1 |
신호 산출 기준일은 2026년 9월 30일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 1일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
Enpro, Enpro 주가, Enpro 전망, Enpro 실적, NPO, Enpro NPO, Enpro 배당, Enpro 목표주가, Enpro 배당금, Enpro 주가 전망, Enpro 실적 발표, 앤트가드

