
인사이트 엔터프라이지즈 클라우드 이익 39% 증가… 노트북 상자 대신 설계·관리를 판다

1988년 미국 애리조나주 챈들러. 두 형제가 신용카드 현금서비스로 돈을 마련해 하드디스크를 우편주문으로 팔기 시작했습니다. 가게 이름은 '하드 드라이브스 인터내셔널'이었습니다. 이름 그대로 하드디스크 장사였습니다. 그 가게가 지금은 마이크로소프트의 전 세계 최대 파트너로 꼽힙니다. 직원 1만 4,505명이 기업과 정부기관, 학교와 병원의 IT를 설계하고 깔고 굴립니다. 인사이트 엔터프라이지즈(Insight Enterprises, NSIT)의 이야기입니다.
이 회사에는 공장이 없습니다. 자기 이름을 단 컴퓨터도 없습니다. 남이 만든 기술을 손님에게 이어 주는 회사입니다. 그런데 2026년 2분기, 클라우드에서 남긴 매출총이익이 1년 전보다 39% 늘었습니다. 2026년 4월에는 창업 이래 처음으로 바깥 사람을 대표이사로 앉혔습니다. 컨설팅 회사 액센츄어에서 29년을 일한 사람입니다. 물건을 떼다 팔던 회사가 컨설턴트에게 운전대를 넘겼습니다. 인사이트는 지금 '파는 회사'에서 '대신 해 주는 회사'로 옷을 갈아입고 있습니다. 하드디스크 가게가 어떻게 여기까지 왔는지는 돈의 흐름을 따라가면 보입니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 5일이며, 앤트가드 시그널 가격(2026년 10월 2일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
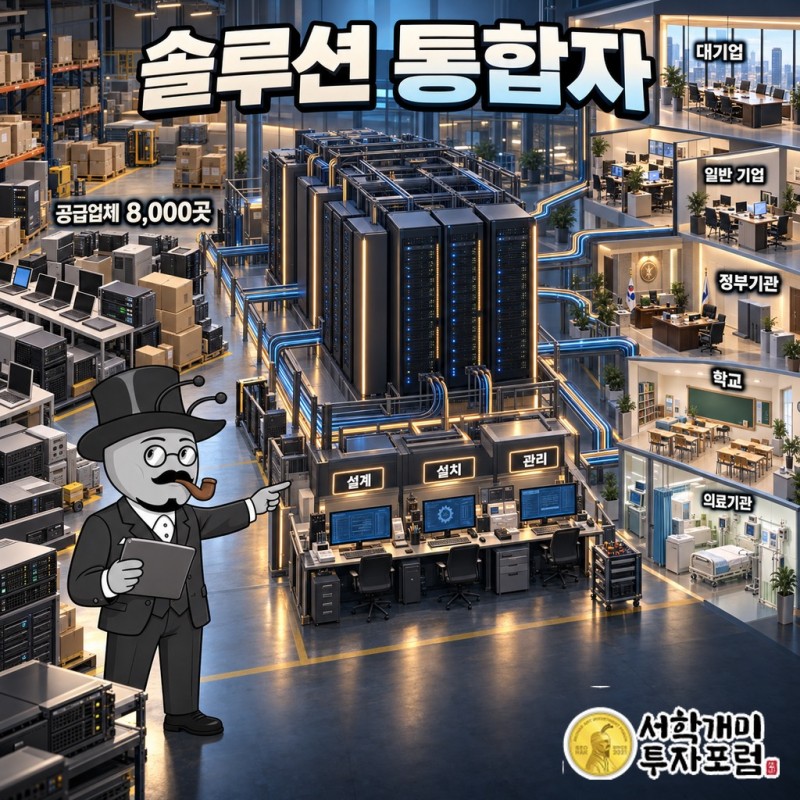
인사이트는 스스로를 '솔루션 통합자'라고 부릅니다. 어려운 말 같지만 하는 일은 단순합니다. 회사 하나의 IT를 통째로 맡아 주는 업체입니다. 노트북과 서버 같은 하드웨어, 업무용 소프트웨어를 사다 주는 데서 끝나지 않습니다. 그것들을 어떻게 짜 맞출지 설계하고, 실제로 설치하고, 설치한 뒤 매일 돌아가게 관리하는 일까지 합니다. 손님은 대기업, 일반 기업, 정부기관, 학교, 의료기관입니다. 가장 큰 손님은 대기업·법인이고 그다음이 일반 상업 고객, 공공부문 순입니다.
돈이 들어오는 길은 세 갈래입니다. 하드웨어, 소프트웨어, 서비스입니다. 지역으로 보면 미국 회사라는 색이 짙습니다. 2024회계연도 기준 북미가 전체 매출의 81%를 냈고, 유럽·중동·아프리카(EMEA)가 16%, 아시아태평양(APAC)이 3%였습니다. 이 회사가 거래하는 기술 공급업체는 8,000곳이 넘습니다. 그중에서도 마이크로소프트와 가장 깊습니다. 하드웨어를 몇 대 팔았는지보다 마이크로소프트의 클라우드와 소프트웨어를 얼마나 많은 회사에 심어 주느냐가 이 회사의 체급을 정합니다.
중간 상인의 돈 계산은 제조사와 다릅니다. 손님이 낸 돈 대부분은 물건을 만든 회사로 다시 넘어갑니다. 인사이트 손에 남는 것은 사 온 값과 판 값의 차이, 곧 매출총이익입니다. 그래서 이 회사를 볼 때는 매출보다 매출총이익을 먼저 봐야 합니다. 같은 1달러를 팔아도 상자째 넘기는 노트북보다, 직접 설계하고 관리해 주는 클라우드와 서비스가 훨씬 많이 남습니다. 인사이트가 최근 내린 결정은 모두 이 차이를 키우는 쪽을 향해 있습니다.
신용카드 현금서비스로 시작한 하드디스크 우편주문
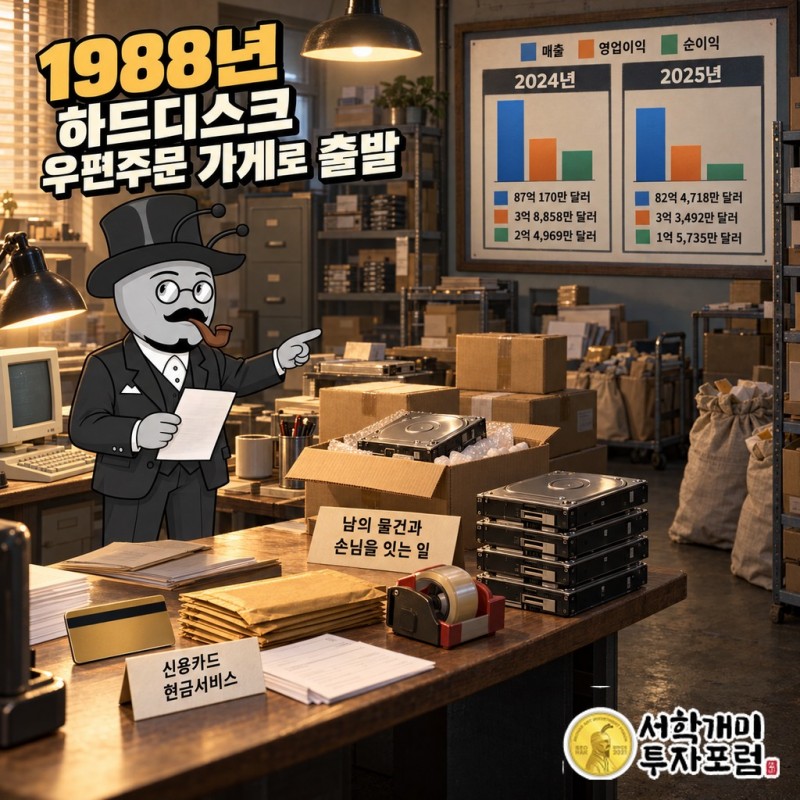
창업자는 에릭 크라운과 팀 크라운 형제입니다. 1988년, 둘은 신용카드 현금서비스로 밑천을 마련했습니다. 은행 대출도 투자자도 없이 시작한 장사였습니다. 팔 물건은 하드디스크였고 파는 방법은 우편주문이었습니다. 개인용 컴퓨터가 막 사무실로 퍼지던 때였습니다. 컴퓨터를 쓰는 사람은 늘어나는데, 부품을 어디서 어떻게 사야 하는지 아는 사람은 많지 않았습니다.
형제가 판 것은 사실 하드디스크 그 자체가 아니었습니다. 필요한 부품을 찾아 손님 책상까지 보내 주는 수고였습니다. 자기 물건 없이 남의 물건과 손님을 잇는 일, 이것이 이 회사의 첫 사업 모델이었습니다. 1991년 회사는 이름을 '인사이트'로 바꿨습니다. 하드디스크라는 품목 하나에 묶인 이름을 버린 것입니다. 1995년에는 나스닥에 상장했습니다.
이 출발점은 지금도 그대로 살아 있습니다. 취급 품목만 바뀌었습니다. 하드디스크에서 컴퓨터와 서버로, 다시 클라우드와 데이터·인공지능, 사이버보안, 엣지 컴퓨팅으로 넓어졌습니다. 엣지 컴퓨팅은 데이터를 멀리 있는 데이터센터까지 보내지 않고 공장이나 매장 가까이에서 바로 처리하는 방식입니다. 손님 사무실까지 무언가를 이어 주는 회사라는 본질은 1988년 이후 한 번도 바뀌지 않았습니다.
마이크로소프트 최대 파트너는 무엇으로 버나
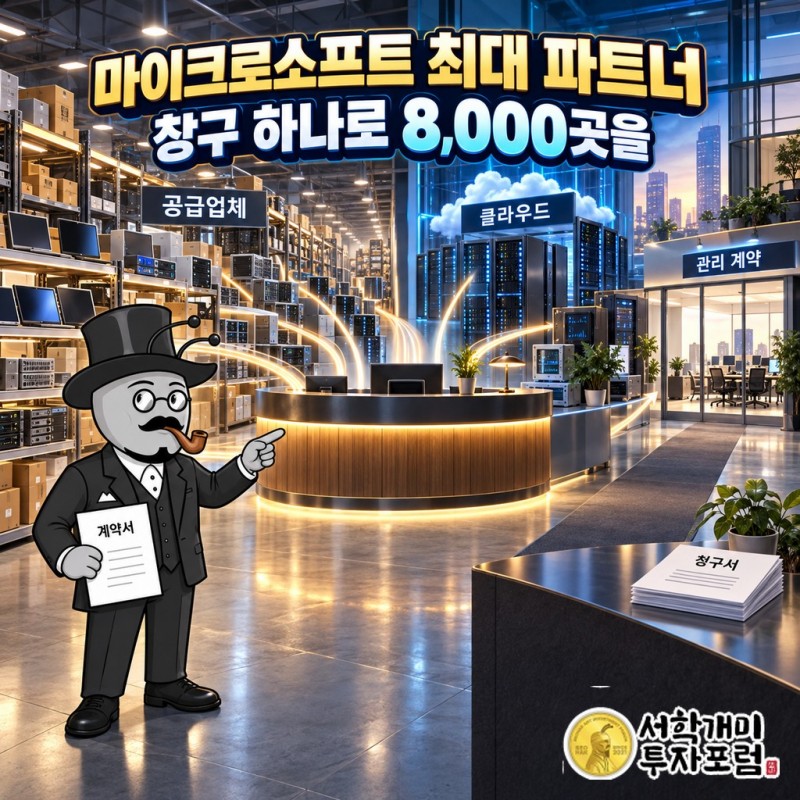
기업 하나가 IT를 꾸리려면 상대할 회사가 끝도 없습니다. 노트북 회사, 서버 회사, 보안 회사, 클라우드 회사가 따로따로입니다. 인사이트는 공급업체 8,000곳 이상과 손잡고 있습니다. 손님 입장에서는 창구 하나로 8,000곳을 상대하는 것과 같습니다. 계약서도 하나, 청구서도 하나, 문제가 생겼을 때 전화할 곳도 하나입니다. 이 편리함이 이 회사가 받는 몫의 정체입니다.
마이크로소프트에게 인사이트는 영업망입니다. 마이크로소프트가 아무리 좋은 클라우드를 만들어도 회사 수만 곳을 하나하나 찾아가 설치하고 옮겨 주고 관리해 줄 수는 없습니다. 그 일을 대신 하는 회사가 파트너사이고, 그 가운데 전 세계에서 가장 큰 곳이 인사이트입니다. 손님 회사가 마이크로소프트 클라우드로 옮겨 갈 때 그 이사를 맡는 것이 인사이트의 일입니다. 이사가 끝나도 관리 계약이 남습니다. 한 번 팔고 끝나는 장사가 매달 돌아오는 장사로 바뀝니다.
경쟁 구도를 보면 이 회사가 지금 어디에 서 있는지 알 수 있습니다. 한쪽에는 CDW, SHI 인터내셔널, 커넥션, 존스, 소프트초이스, 컴퓨터센터 같은 전통적인 IT 재판매 업체들이 있습니다. 거래 규모로 가장 큰 맞수가 CDW이고 그다음이 SHI입니다. 다른 쪽에는 월드와이드테크놀로지, 프레지디오, EPAM, 액센츄어, 캡제미니 같은 시스템 통합·컨설팅 회사들이 있습니다. 인사이트는 두 무리의 경계에 서 있고, 지금 분명히 컨설팅 쪽으로 걸어가고 있습니다.
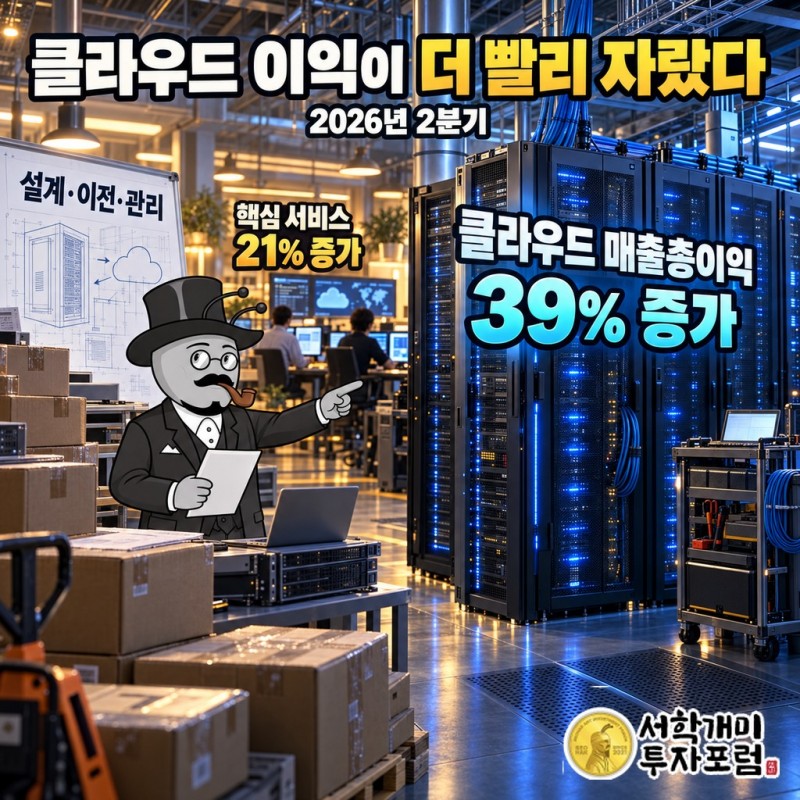
인사이트 클라우드 이익, 1년 새 39% 늘었다
2026년 2분기 성적표에 이 회사의 방향이 숫자로 찍혀 있습니다. 매출은 1년 전보다 14.7~15% 늘었습니다. 매출총이익은 18% 늘어 5억 2,160만 달러가 됐습니다. 매출보다 매출총이익이 더 빨리 자랐습니다. 같은 매출에서 남기는 돈이 커졌다는 이야기입니다. 중간 상인에게 이보다 반가운 숫자는 없습니다.
무엇이 이익을 끌어올렸는지도 분명합니다. 클라우드 부문 매출총이익이 39% 늘었고, 핵심 서비스는 21% 늘었습니다. 상자에 담아 넘기는 하드웨어가 아니라 설계하고 옮기고 관리해 주는 일에서 이익이 불어났습니다. 회사가 내건 전략 문구는 '하드웨어 재판매 중심에서 AI·클라우드 서비스 중심으로'입니다. 2분기 숫자는 그 문구가 구호에 그치지 않았다는 증거입니다.
주주 몫도 함께 커졌습니다. 일회성 비용 같은 것을 걷어 낸 조정 주당순이익이 1년 전보다 44% 늘었습니다. 주당순이익은 회사가 번 돈을 주식 한 주당 얼마씩 나눠 가지는지 보여 주는 숫자입니다. 회사는 한 해 매출총이익 성장률 전망도 8~10%로 올려 잡았습니다. 이익이 많이 남는 일의 비중이 커질수록 같은 매출에서 주주에게 돌아가는 몫도 커집니다. 인사이트가 서비스 쪽으로 걸어가는 이유가 여기에 있습니다.
컨설턴트 400명과 호주 보안 회사를 사들였다
2025년 10월 1일, 인사이트는 시카고의 AI·데이터 전략 컨설팅사 인스파이어11(Inspire11)을 인수한다고 발표했습니다. 이 거래로 데려온 것은 전문 인력 약 400명과 포춘 1000대 기업 고객 명단입니다. 포춘 1000은 미국 매출 상위 1,000개 기업을 말합니다. 공장도 설비도 아닌, 사람과 고객 관계를 산 거래입니다. 인공지능을 들이려는 대기업은 많은데 무엇부터 해야 할지 아는 회사는 적습니다. 그 질문에 답하는 사람들을 통째로 데려왔습니다.
한 달 뒤인 11월 4일에는 호주의 사이버보안 전문 기업 세쿠로(Sekuro) 인수를 마쳤습니다. 세쿠로는 호주 정부의 IRAP 평가기관 자격을 가지고 있습니다. IRAP는 호주 정부가 쓰는 시스템이 보안 기준을 맞췄는지 따지는 평가 제도이고, 세쿠로는 그 평가를 직접 맡을 수 있는 회사입니다. 정부 일을 하려면 거쳐야 하는 관문을 지키는 쪽을 품에 안았습니다. 이 인수로 인사이트는 아시아태평양 지역의 사이버보안과 디지털 복원력 역량을 넓혔습니다. 디지털 복원력은 해킹이나 장애를 당해도 업무를 빨리 되살리는 힘을 말합니다.
두 인수는 방향이 같습니다. 인스파이어11은 'AI를 어떻게 쓸지'를 정해 주는 머리이고, 세쿠로는 '그 시스템을 어떻게 지킬지'를 책임지는 방패입니다. 둘 다 하드웨어 상자와는 거리가 멀고, 둘 다 사람이 일해서 버는 사업입니다. 2024회계연도에 아시아태평양은 전체 매출의 3%였습니다. 작은 시장에 보안 전문 회사를 사서 심었다는 것은 거기서도 상자가 아니라 서비스로 시작하겠다는 선택입니다.
액센츄어 컨설팅 수장이 인사이트 대표가 됐다
2025년 10월 30일, 인사이트 이사회는 승계 계획에 따라 조이스 멀런 대표이사의 퇴임 방침을 발표했습니다. 멀런은 후임이 정해질 때까지 회사를 이끌고, 후임 선임은 2026년 1분기에 마치겠다고 했습니다. 약속은 지켜졌습니다. 2026년 3월 23일, 이사회는 잭 아자구리를 새 대표이사로 발표했습니다. 취임은 4월 13일이었고 멀런은 고문으로 남았습니다. 갑작스러운 교체가 아니라 미리 알리고 차근차근 밟은 교대였습니다.
눈여겨볼 것은 새 대표의 이력입니다. 아자구리는 액센츄어에서 29년을 일하며 컨설팅 부문 그룹 최고경영자를 지냈습니다. 액센츄어는 인사이트가 컨설팅·AI 구현 영역에서 마주치는 경쟁 업종의 대표 회사입니다. 인사이트가 창업 이래 처음으로 바깥 사람을 대표로 앉혔는데, 그 사람이 하필 컨설팅의 한복판에서 왔습니다. 이사회가 이 회사의 다음 시대를 무엇으로 보고 있는지 이보다 분명하게 말해 주는 인사는 없습니다.
날짜를 나란히 놓으면 더 선명해집니다. 2025년 10월 1일 인스파이어11 인수 발표, 10월 30일 대표 승계 발표, 11월 4일 세쿠로 인수 완료. 한 달 남짓 사이에 컨설턴트를 사고, 대표 교체를 알리고, 보안 회사를 품었습니다. 따로 일어난 세 사건이 아니라 한 방향으로 움직인 한 묶음의 결정입니다. 하드웨어를 되팔던 회사가 컨설팅형 솔루션 통합자로 완전히 옷을 갈아입겠다는 결심을 행동으로 보여 줬습니다.
하드디스크 가게가 컨설팅 회사가 되는 길
인사이트의 역사는 한 문장으로 줄일 수 있습니다. 남이 만든 기술을 손님 사무실까지 잇는 회사입니다. 1988년에는 그것이 우편으로 보내는 하드디스크였고, 지금은 마이크로소프트의 클라우드와 AI, 보안 시스템입니다. 잇는 대상이 바뀔 때마다 남는 돈도 바뀌었습니다. 상자를 넘기면 조금 남고, 설계하고 관리해 주면 많이 남습니다. 2분기 클라우드 이익 39% 증가는 그 차이가 실제 돈으로 쌓이기 시작했다는 표시입니다.
이 회사는 이제 물건 대신 판단을 팝니다. 무엇을 살지, 어떻게 짜 맞출지, 어떻게 지킬지를 대신 정해 주는 일입니다. 그 일을 하려고 컨설턴트를 사들였고, 보안 회사를 품었고, 컨설팅의 한복판에서 대표를 데려왔습니다. 형제가 신용카드로 마련한 밑천으로 처음 보낸 것은 하드디스크 한 상자였습니다. 지금 이 회사가 손님에게 보내는 것은 상자가 아니라 사람입니다.
출처: 미국 증권거래위원회(SEC) 전자공시 인사이트 엔터프라이지즈 FY2025 연간보고서(10-K), ASU W.P. Carey News(2008-11-05), Insight Enterprises 10-K(SEC EDGAR, 2025-02-01), Insight Enterprises 2분기 실적 보도자료·8-K(2026-08-06), Insight 공식 뉴스룸(2025-10-01), Insight UK 뉴스룸(2025-11-04), Insight Enterprises 투자자 보도자료(2026-03-23), 8-K(2025-10-30)
인사이트 엔터프라이지즈 앤트가드 시그널 — 진입·손절·목표가
인사이트 엔터프라이지즈 · 앤트가드 시그널
기준가 160.66달러 (2026년 10월 2일 미국 종가)
진입 161.31달러 (기준가 대비 +0.40%)
손절 148.75달러 (기준가 대비 -7.41%)
목표1 169.66달러 (기준가 대비 +5.60%)
목표2 178.01달러 (기준가 대비 +10.80%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -12.56달러 (-7.79%) | — |
| 목표1까지 보상 | +8.35달러 (+5.18%) | 0.66 대 1 |
| 목표2까지 보상 | +16.70달러 (+10.35%) | 1.33 대 1 |
신호 산출 기준일은 2026년 10월 2일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 5일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
인사이트 엔터프라이지즈, 인사이트 엔터프라이지즈 주가, 인사이트 엔터프라이지즈 전망, 인사이트 엔터프라이지즈 실적, NSIT, 인사이트 엔터프라이지즈 NSIT, 인사이트 엔터프라이지즈 배당, 인사이트 엔터프라이지즈 목표주가, 인사이트 엔터프라이지즈 배당금, 인사이트 엔터프라이지즈 주가 전망, 인사이트 엔터프라이지즈 실적 발표, 앤트가드

