
써모피셔사이언티픽(Thermo Fisher Scientific), 신약 70%가 거친 임상 데이터 회사를 샀다

약국 진열대에 새 약 하나가 올라오기까지 보통 수년이 걸립니다. 그동안 수많은 환자가 임상시험에 참여하고, 그들의 검사 수치와 기록이 하루도 빠짐없이 모입니다. 최근 10년 동안 미국 FDA와 유럽의약품청(EMA)이 승인한 신약의 약 70%가 이 기록을 모으는 한 회사의 기술을 거쳤습니다. 그 회사 클라리오(Clario)를 2026년 3월 써모피셔사이언티픽(Thermo Fisher Scientific, TMO)이 현금 86억 7,500만 달러를 내고 사들였습니다.
써모피셔라는 이름을 들으면 대개 실험실 비커나 시약 상자를 떠올립니다. 틀린 인상은 아닙니다. 하지만 이 회사가 돈을 버는 방식은 그보다 훨씬 깊습니다. 써모피셔는 물건을 파는 가게가 아니라, 신약이 세상에 나오는 길목마다 요금소를 세워 둔 회사입니다. 클라리오 인수는 그 요금소를 임상시험에서 데이터를 받는 단계까지 늘린 결정이었습니다. 요금소가 어디어디에 서 있는지 따라가 보면, 실험실 납품업체라는 인상이 얼마나 좁은지 드러납니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 6일이며, 앤트가드 시그널 가격(2026년 10월 2일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
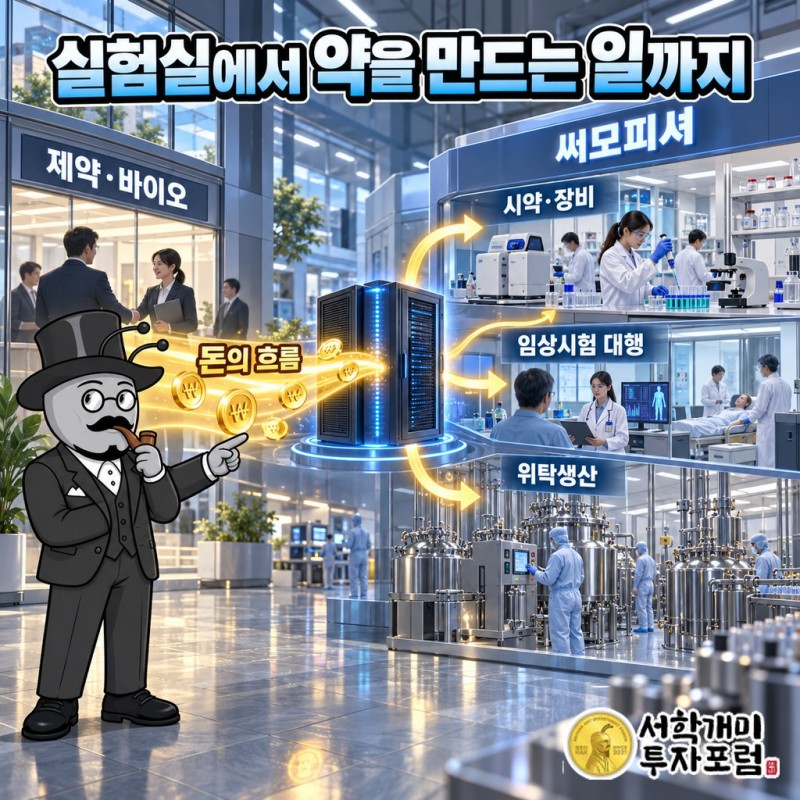
써모피셔사이언티픽(Thermo Fisher Scientific)은 1956년 세워진 Thermo Electron과 1902년 창업한 Fisher Scientific이 2006년 11월 합병해 생긴 회사입니다. 한쪽은 측정 장비를 만들던 회사였고, 다른 쪽은 실험실에 물건을 대주던 회사였습니다. 이 두 뿌리가 지금도 사업 구조에 그대로 남아 있습니다. 실험실에서 쓰는 장비·시약·소모품을 팔고, 거기서 한 걸음 더 나가 제약사 대신 임상시험을 운영하고 약을 만들어 주기도 합니다.
사업부는 네 개입니다. 생명과학솔루션은 바이오·의학 연구용 시약과 기기, 백신과 의약품을 만들 때 들어가는 재료를 팝니다. 분석기기는 질량분석기처럼 물질의 성분을 아주 작은 단위까지 재는 정밀 기계를 만듭니다. 크로마토그래피 장비도 여기에 들어가는데, 섞여 있는 물질을 하나씩 갈라내는 기계입니다. 특수진단은 감염병이나 질병 여부를 확인하는 검사 제품을 팝니다. 마지막 실험실제품및바이오제약서비스는 실험실 소모품 유통에 임상시험대행(CRO)과 위탁생산(CDMO)을 묶은 사업입니다. CRO는 제약사 대신 임상시험을 꾸리고 운영하는 일이고, CDMO는 제약사 대신 약을 개발하고 생산하는 일입니다.
분석기기·생명과학도구 시장에서 써모피셔는 애질런트(Agilent)·다나허(Danaher)·워터스(Waters)·시마즈(Shimadzu)와 함께 5대 업체로 꼽힙니다. 그런데 이 다섯 회사를 다 합쳐도 전체 생명과학기기 시장 점유율은 30~35% 수준입니다. 몇몇 강자가 시장을 나눠 갖는 업종이 아니라, 잘게 쪼개진 시장입니다. 그 안에서 써모피셔의 매출 규모는 애질런트의 여러 배에 이릅니다. 애질런트와 워터스가 분석기기에, 다나허가 사이티바·팔·베크만쿨터 같은 브랜드로 생명공학·진단·실험실 자동화에 힘을 쏟을 때, 써모피셔는 임상시험대행과 위탁생산까지 들어갔습니다. 경쟁사 다수가 장비와 소모품을 팔고 멈추는 지점에서 한 단계 더 나간 회사입니다.
써모피셔 매출 절반 넘게는 장비가 아니라 소모품과 대행에서 나온다
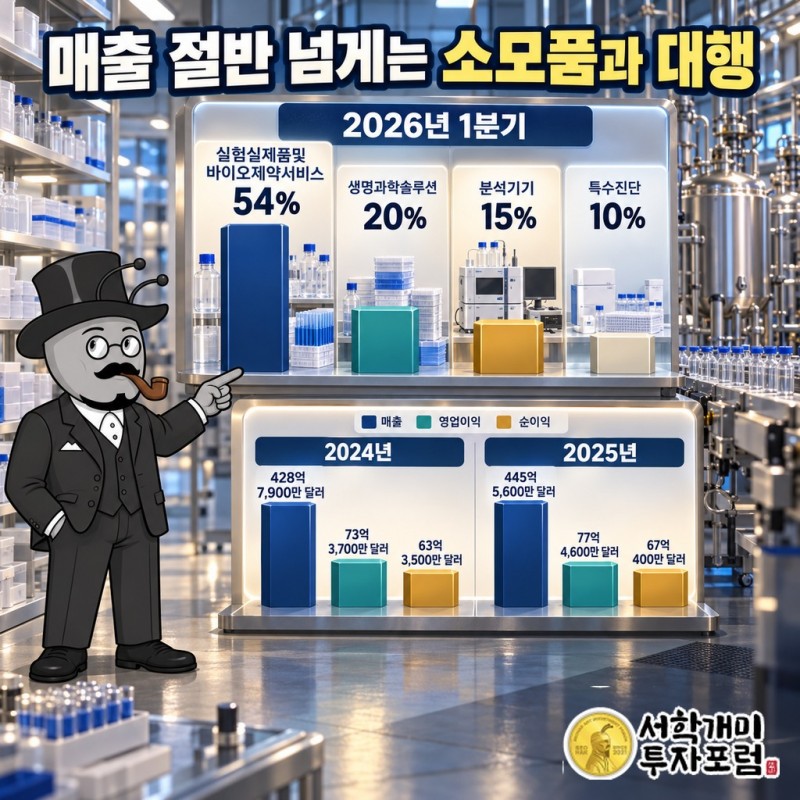
2026년 1분기 써모피셔 매출을 사업부별로 나누면 실험실제품및바이오제약서비스가 54%입니다. 생명과학솔루션이 20%, 분석기기가 15%, 특수진단이 10%입니다. 회사의 얼굴처럼 알려진 정밀 분석기기는 매출 100원 가운데 15원 정도를 냅니다. 소모품 유통과 임상·생산 대행을 묶은 사업부가 54원을 냅니다. 이름에서 떠오르는 회사와 실제 매출표 속 회사가 다릅니다.
이 차이가 이 회사를 이해하는 출발점입니다. 질량분석기 같은 기계는 한 번 사면 여러 해를 씁니다. 시약과 실험실 소모품은 실험할 때마다 다시 사야 합니다. 임상시험대행과 위탁생산은 신약 하나가 개발되는 몇 년 동안 계속 돈이 오가는 계약입니다. 써모피셔 매출의 무게중심은 한 번 팔고 끝나는 기계가 아니라, 고객이 일을 하는 동안 계속 들어오는 돈 쪽에 있습니다.
누가 그 돈을 내는지도 이 구조와 맞물립니다. 2026년 2분기 실적발표에서 회사는 제약·바이오 고객을 가장 크고 가장 강한 매출 기여처로 꼽았습니다. 대학 연구실보다 신약을 만드는 회사가 이 회사의 진짜 큰손입니다. 학생이 실험실에서 쓰는 피펫보다, 제약사가 수년짜리 신약 개발에 쓰는 돈이 이 회사를 움직입니다.
지역으로 보면 2025년 기준 북미가 52%, 유럽이 26%, 아시아태평양이 18%, 기타 지역이 4%입니다. 북미 비중이 유럽의 두 배입니다. 매출 절반 이상이 한 대륙에서 나오는 회사지만, 유럽과 아시아까지 고르게 고객을 두고 있습니다.
86억 7,500만 달러로 산 것은 신약 70%가 거친 임상 데이터 통로
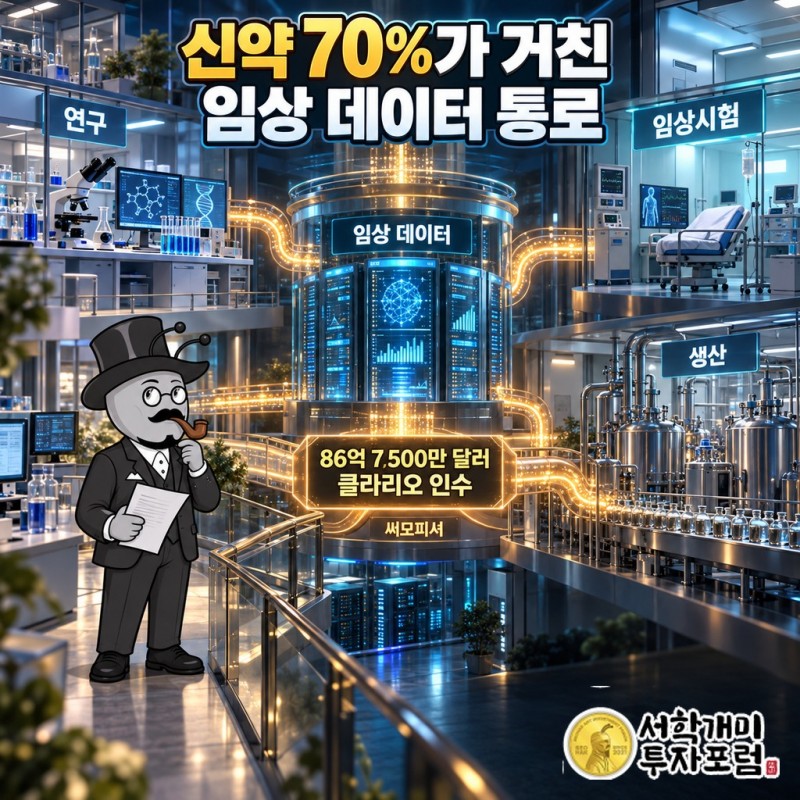
2026년 3월 24일 써모피셔는 클라리오홀딩스(Clario Holdings) 인수를 마무리했습니다. 현금으로 86억 7,500만 달러를 냈고, 성과에 따라 더 줄 돈도 따로 걸었습니다. 클라리오는 임상시험에서 나오는 데이터를 전자 방식으로 모으는 회사입니다. 종이 기록지 대신 환자의 측정값과 검사 결과를 시스템으로 바로 받아 정리합니다.
이 회사의 무게는 숫자 하나로 드러납니다. 지난 10년간 FDA와 유럽의약품청이 승인한 신약 가운데 약 70%가 클라리오의 데이터수집 기술을 거쳤습니다. 승인받은 신약 10개를 늘어놓으면 그중 7개가 같은 회사의 시스템으로 임상 기록을 모았습니다. 서로 경쟁하는 제약사들이 같은 통로를 쓰고 있었습니다. 어느 제약사의 약이 승인되든 클라리오는 그 과정에 들어가 있었습니다.
써모피셔가 임상 쪽에 큰돈을 쓴 것은 이번이 처음이 아닙니다. 2021년에는 임상시험대행 회사 PPD를 인수했습니다. 두 회사를 합치면 최근 5년간 2,800건 넘는 임상시험과 7,600개 넘는 신약 후보물질 개발에 써모피셔가 관여했습니다. PPD가 임상시험을 운영하는 손이라면, 클라리오는 그 시험에서 나오는 기록을 받아 담는 그릇입니다.
이 인수의 핵심은 금액이 아니라 위치입니다. 신약 개발은 실험실 연구, 임상시험, 생산의 순서로 갑니다. 써모피셔는 실험실에는 시약과 장비를, 임상에는 대행 서비스를, 생산에는 위탁생산을 이미 대고 있었습니다. 클라리오까지 손에 넣으면서 신약 하나가 처음부터 끝까지 거치는 길목 대부분에 이 회사의 요금소가 섰습니다.
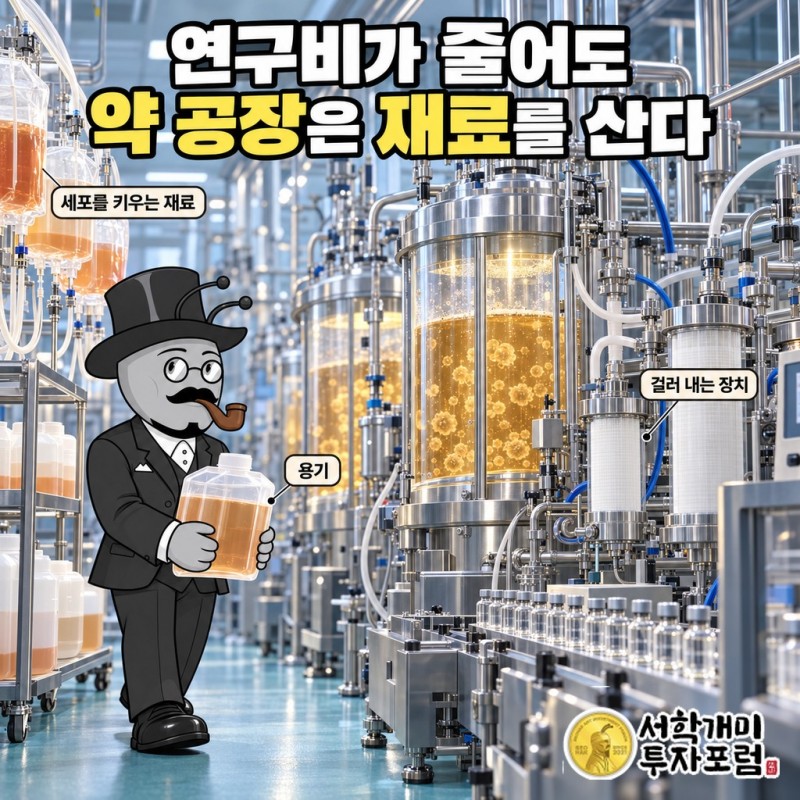
연구비가 줄어도 약 공장은 재료를 산다
2026년 7월 23일 써모피셔는 2분기 실적이 시장 예상을 웃돌았다고 발표했습니다. 2026년 연간 전망치도 올렸습니다. 회사가 든 이유 가운데 하나가 바이오생산(bioprocessing) 수요입니다. 이 수요가 계속 강했다고 밝혔습니다.
바이오생산은 살아 있는 세포를 키워 약을 만드는 일입니다. 항체 치료제나 백신이 이런 방식으로 만들어집니다. 세포를 키우는 재료와 용기, 다 만든 약을 걸러 내는 장치가 생산할 때마다 들어갑니다. 생명과학솔루션 사업부가 파는 백신·의약품 생산용 재료가 바로 이 영역입니다. 약이 많이 팔릴수록 공장이 더 돌고, 공장이 더 돌수록 재료가 더 나갑니다.
같은 분기 학계·정부 쪽 지출은 여전히 둔화된 상태였습니다. 대학과 정부 연구소의 지갑은 닫혀 있었는데 회사는 연간 전망을 올렸습니다. 연구 예산이 줄어도 이미 팔리고 있는 약을 만드는 공장은 멈추지 않습니다. 제약·바이오 고객이 가장 큰 기여처라는 회사의 설명이 이 장면과 맞아떨어집니다.
이 사업은 고객을 오래 붙잡는 힘이 있습니다. 의약품은 허가받은 공정대로 만들어야 하므로, 생산에 들어가는 재료 공급처를 바꾸는 일이 간단하지 않습니다. 한 번 공정에 들어간 재료는 그 약이 팔리는 동안 계속 주문이 들어옵니다. 써모피셔에게 바이오생산은 일회성 납품이 아니라 약의 수명만큼 이어지는 거래입니다.
써모피셔의 중국, 다시 늘어난 매출과 팔지 않기로 한 고객
중국은 2026년 1분기 기준 써모피셔 전체 매출의 약 7.5%를 차지합니다. 매출 100원 가운데 7.5원 정도로, 회사 전체를 흔들 만큼 큰 비중은 아닙니다. 2025년 내내 중국 매출은 줄어드는 흐름이었습니다. 2026년 2분기 들어 2025년 이후 처음으로 다시 늘기 시작했습니다. 회사는 7월 실적발표에서 중국이 하락세를 끝내고 성장세로 돌아섰다고 직접 밝혔습니다.
중국에서 써모피셔가 내린 결정 가운데는 매출표에 잡히지 않는 것도 있습니다. 2019년 2월, 회사는 신장 지역 공안에 유전자서열분석기 같은 DNA 식별 장비를 파는 일을 멈췄습니다. 미국 상원의원과 인권단체가 위구르족 대상 DNA 수집 프로그램과의 연관성을 제기한 뒤였습니다. 2024년 1월에는 티베트자치구 공안에 대한 인간 DNA 식별 기술 판매도 중단하겠다고 발표했습니다.
유전자 분석 장비는 병을 찾는 데도, 사람을 가려내는 데도 쓰일 수 있습니다. 같은 기계라도 누구 손에 들어가느냐에 따라 쓰임이 갈립니다. 기술이 강력한 회사일수록 판매 대상을 가리는 결정을 피하기 어렵습니다. 써모피셔는 그 결정을 두 번 내렸고, 두 번 모두 지역과 고객을 콕 집어 판매를 끊었습니다.
그 선을 그은 뒤에도 중국 사업은 이어졌습니다. 2026년 2분기의 성장 복귀는 판매처를 가린 뒤의 중국 매출이 다시 늘고 있다는 기록입니다. 학계·정부 지출이 약한 와중에 나온 회복이라 더 눈여겨볼 만합니다.
실험실 납품업체에서 신약이 지나가는 길로
1902년 실험실에 물건을 대던 Fisher Scientific과 1956년 측정 장비를 만들던 Thermo Electron이 만나 시작된 회사가, 지금은 신약이 연구실을 나와 환자에게 닿기까지의 과정 거의 전부에 발을 걸치고 있습니다. 시약과 장비로 연구를, PPD로 임상시험 운영을, 클라리오로 임상 데이터를, 위탁생산과 바이오생산 재료로 공장을 붙잡았습니다. 경쟁사 다수가 장비와 소모품에서 멈출 때 이 회사는 신약 개발의 순서를 그대로 따라 사업을 넓혀 왔습니다.
그래서 써모피셔를 볼 때 던질 질문은 실험 장비가 몇 대 팔렸느냐가 아닙니다. 올해 세상에 나온 신약이 몇 개인지가 이 회사의 매출표에 더 가깝습니다. 어느 제약사가 경주에서 이기든, 결승선까지 가는 길 위에는 써모피셔의 요금소가 서 있습니다.
출처: 미국 증권거래위원회(SEC) 전자공시 Thermo Fisher Scientific FY2025 연간보고서(10-K), The Motley Fool 1분기 실적발표 녹취록(2026-04-23), Nasdaq 보도자료(2026-07-23), Thermo Fisher Scientific IR(2026-03-24), Investing.com 실적발표 녹취록(2026-07-23), Hong Kong Free Press(2019-02-22), Human Rights Watch(2024-01-30)
Thermo Fisher Scientific 앤트가드 시그널 — 진입·손절·목표가
Thermo Fisher Scientific · 앤트가드 시그널
기준가 654.80달러 (2026년 10월 2일 미국 종가)
진입 656.64달러 (기준가 대비 +0.28%)
손절 620.94달러 (기준가 대비 -5.17%)
목표1 673.98달러 (기준가 대비 +2.93%)
목표2 691.32달러 (기준가 대비 +5.58%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -35.70달러 (-5.44%) | — |
| 목표1까지 보상 | +17.34달러 (+2.64%) | 0.49 대 1 |
| 목표2까지 보상 | +34.68달러 (+5.28%) | 0.97 대 1 |
신호 산출 기준일은 2026년 10월 2일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 낮음 (2026년 10월 6일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
Thermo Fisher Scientific, Thermo Fisher Scientific 주가, Thermo Fisher Scientific 전망, Thermo Fisher Scientific 실적, TMO, Thermo Fisher Scientific TMO, Thermo Fisher Scientific 배당, Thermo Fisher Scientific 목표주가, Thermo Fisher Scientific 배당금

