
호스트 호텔스, 포시즌스 리조트 두 곳을 산 값보다 비싼 11억 달러에 팔았다

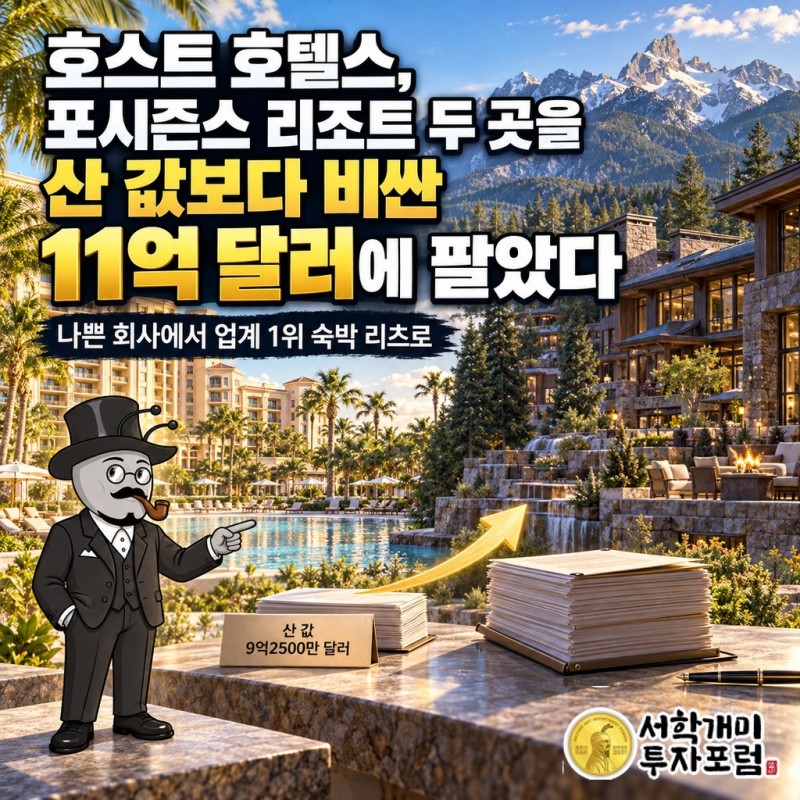
올랜도 월트디즈니월드 안의 포시즌스 리조트는 올해 2월까지 호스트 호텔스 & 리조트(HST)의 건물이었습니다. 체크인 데스크에서는 포시즌스 직원을 만나지만, 건물 주인은 따로 있었던 겁니다. 호스트는 이 리조트와 잭슨홀의 포시즌스 리조트를 산 값보다 비싼 11억 달러에 팔았습니다. 호텔을 직접 운영하지 않는 이 회사가 건물을 사고 고르고 팔아 돈을 버는 방식이 이 거래에 담겨 있습니다. 이름조차 낯선 이 회사가 미국에서 시가총액이 가장 큰 숙박 리츠입니다. 2026년 9월 시가총액은 약 151억 달러로, 2위권인 파크 호텔스 앤 리조츠(21억 달러)와는 덩치가 아예 다릅니다.
출발은 초라했습니다. 1993년 매리어트가 회사를 둘로 쪼갤 때, 호스트는 빚과 건물만 떠안은 「나쁜 회사」 쪽이었습니다. 채권시장은 화를 냈고, 110에 거래되던 회사채 값이 80으로 떨어졌습니다. 간판 하나 없는 건물 주인이 30여 년 만에 업계 1위가 된 비결은 호텔 운영이 아닙니다. 이 회사는 애초에 호텔을 운영할 수 없습니다. 호스트가 잘하는 일은 따로 있고, 올해 1월부터 6월까지 판 호텔 네 곳의 가격표가 그 솜씨를 그대로 드러냅니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 9일이며, 앤트가드 시그널 가격(2026년 10월 8일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
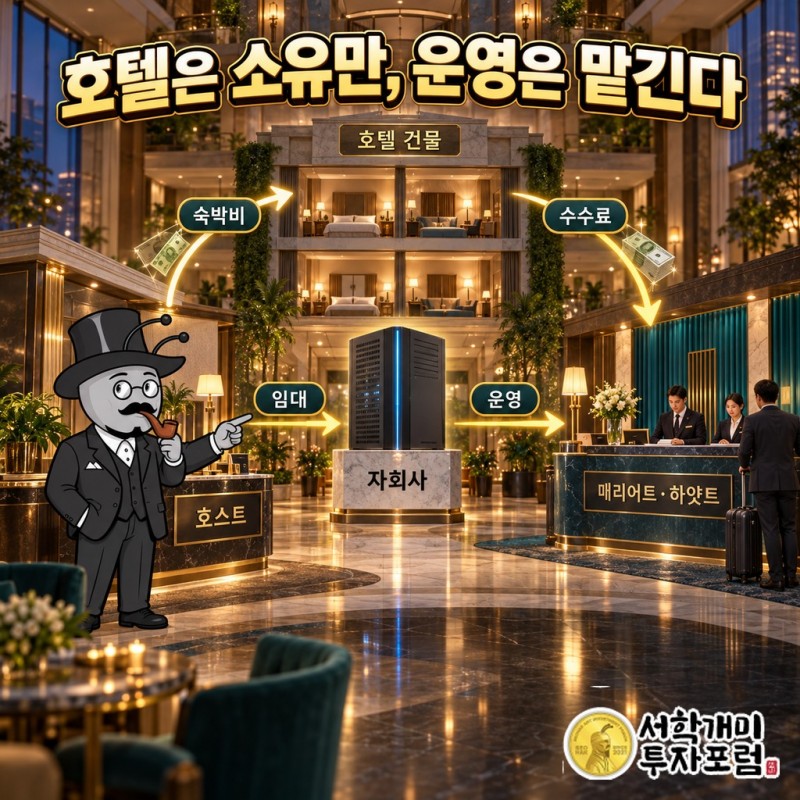
호스트는 호텔 건물, 즉 부동산만 가진 회사입니다. 본사는 미국 메릴랜드주 베데스다에 있고, 미국 안에 70곳, 브라질·캐나다에 5곳, 모두 75곳 안팎의 호텔을 소유합니다. 매리어트, 리츠칼튼, 웨스틴, 쉐라톤, 하얏트, 포시즌스, 힐튼처럼 누구나 아는 간판이 걸려 있지만 그 간판은 남의 것입니다. 미국 대표 지수인 S&P500;에 들어가 있는 대형주이기도 합니다.
리츠(REIT)는 부동산을 사서 거기서 나온 돈을 주주에게 나눠 주는 회사입니다. 미국 세법은 리츠가 호텔을 직접 운영하는 것을 막습니다. 그래서 호스트는 건물을 세금을 내는 자기 자회사(TRS)에 빌려주고, 그 자회사가 매리어트나 하얏트 같은 운영 전문 회사에 매일의 영업을 맡깁니다. 예약, 객실 청소, 식당 운영은 운영사가 하고, 호스트는 그 대가로 위탁료를 냅니다. 손님이 낸 숙박비는 건물 주인에게 모이고, 운영사는 수수료를 받아 갑니다.
매출은 세 갈래입니다. 출장객이나 여행객이 한 명씩 예약하는 개별 객실, 학회·기업 행사처럼 수백 명이 한꺼번에 묵는 단체 객실, 그리고 식당·연회장·회의실입니다. 2026년 2분기 개별 객실 매출은 5억5900만 달러로 1년 전보다 6.9% 늘었고, 단체 객실 매출은 3억3200만 달러로 7.4% 늘었습니다. 단체 손님이 개별 손님보다 더 빨리 늘었습니다. 단체 객실은 110만 룸나이트(객실 하나를 하룻밤 판 것이 1룸나이트)가 팔려 사실상 완판이었습니다. 단체 손님은 객실만 쓰지 않고 연회장을 빌리고 식사를 주문합니다. 단체 객실이 다 차면 세 번째 매출도 함께 늘어납니다.
매리어트는 왜 회사를 둘로 쪼갰나
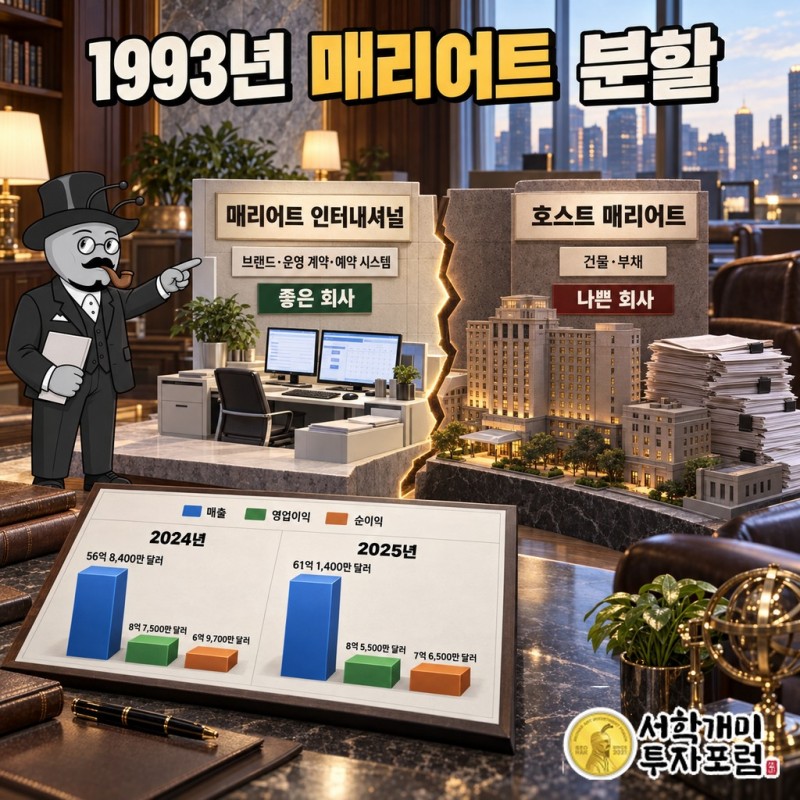
1992~1993년 매리어트 코퍼레이션은 회사를 둘로 나눴습니다. 시장은 이것을 「좋은 회사·나쁜 회사」 분할이라고 불렀습니다. 브랜드, 호텔 운영 계약, 예약 시스템은 새로 생긴 매리어트 인터내셔널로 갔습니다. 빚이 거의 없는 가벼운 회사였습니다.
남은 쪽은 건물과 부채를 떠안았습니다. 부채는 약 29억 달러, 그중 채권단에 갚아야 할 돈만 19억 달러였습니다. 이 회사가 이름을 「호스트 매리어트」로 바꿨고, 지금의 호스트 호텔스 & 리조트가 됐습니다. 돈을 빌려준 사람들은 빚 갚을 힘이 좋은 쪽이 빠져나갔다고 보고 격분했습니다. 110에 거래되던 회사채 값이 80까지, 약 30% 주저앉았습니다.
30여 년이 지나 두 회사는 서로 다른 방향으로 컸습니다. 매리어트 인터내셔널은 건물 하나 없이 간판과 운영 계약만으로 몸집을 키웠고, 호스트는 업계 1위 숙박 리츠가 됐습니다. 두 회사는 지금도 한 몸처럼 움직입니다. 호스트가 건물을 갖고, 매리어트가 운영하고, 호스트가 매리어트에 위탁료를 냅니다. 오늘날 호텔 업계에 흔한 「건물 주인 따로, 간판 주인 따로」 구조가 이 분할에서 시작됐습니다.
2001년 세법이 바뀌기 전에는 리츠가 호텔을 직접 운영하는 길이 법으로 막혀 있었습니다. 지금도 호스트는 자기 호텔을 직접 운영할 수 없습니다. 운영을 못 하는 회사가 1위에 오르려면 경쟁력은 운영 밖에서 나와야 했습니다. 이 회사의 무기는 어떤 건물을 언제 사고, 언제 고치고, 언제 팔지 고르는 눈입니다.
산 값보다 비싸게 판 포시즌스 두 곳
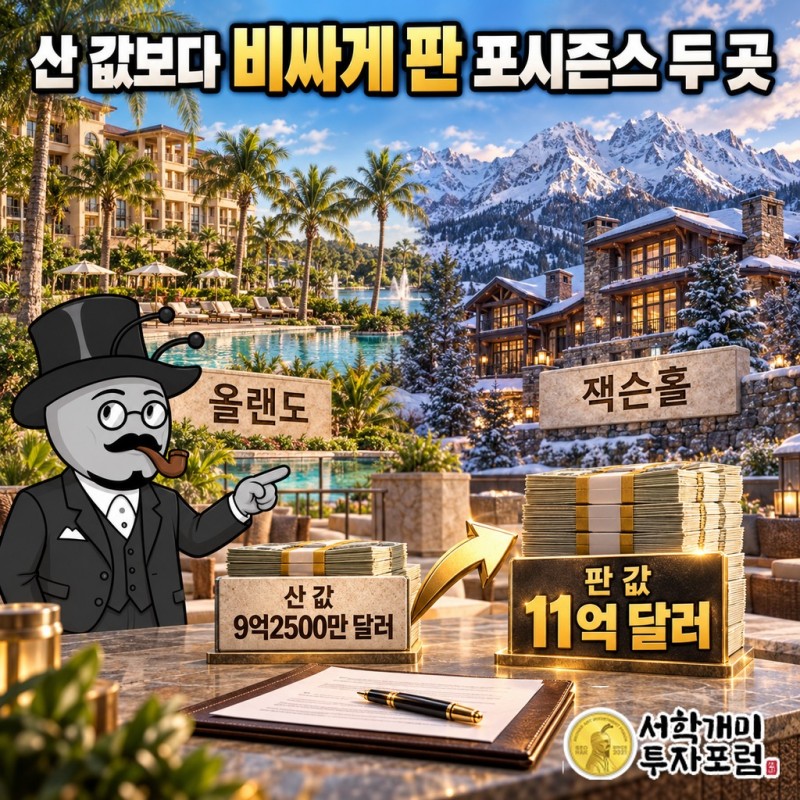
2026년 2월 19일 호스트는 포시즌스 리조트 두 곳을 합쳐 11억 달러에 팔았습니다. 하나는 월트디즈니월드 안에 있는 포시즌스 리조트 올랜도(444객실), 다른 하나는 포시즌스 리조트 앤 레지던스 잭슨홀(125객실)입니다. 두 곳 모두 2021~2022년에 합계 9억2500만 달러를 주고 사들인 건물입니다.
산 값 9억2500만 달러, 판 값 11억 달러입니다. 들고 있는 동안 벌어들인 이익까지 합친 수익률은 빚을 쓰지 않은 기준으로 해마다 11.0%였습니다(무레버리지 내부수익률). 대출로 수익을 부풀리지 않고도 매년 11%씩 불린 거래입니다. 판 가격은 두 호텔이 한 해 버는 현금 이익(EBITDA)의 14.9배였습니다. 사는 쪽이 이 리조트의 1년 이익을 15년 치 가까이 미리 치러 준 가격입니다.
판 돈은 주주에게 돌아갔습니다. 호스트는 매각 차익 가운데 약 5억 달러를 7월 15일 특별배당으로 나눠 줬습니다. 주당 0.72달러입니다. 리츠는 원래 번 돈 대부분을 배당으로 내놓는 회사입니다. 그래도 호텔을 팔아 생긴 목돈을 한 번에 돌려준 것은 평소 배당과 결이 다른 선물이었습니다.
1월에는 세인트 리지스 휴스턴도 5100만 달러에 팔았습니다. 올해 1~2월에만 고급 호텔 세 곳이 호스트 손을 떠났습니다. 이 회사는 가장 비싼 간판이 걸린 건물이라도 값이 좋을 때라면 미련 없이 넘깁니다. 호스트에게 호텔은 모아 두는 수집품이 아니라 사고파는 상품입니다.
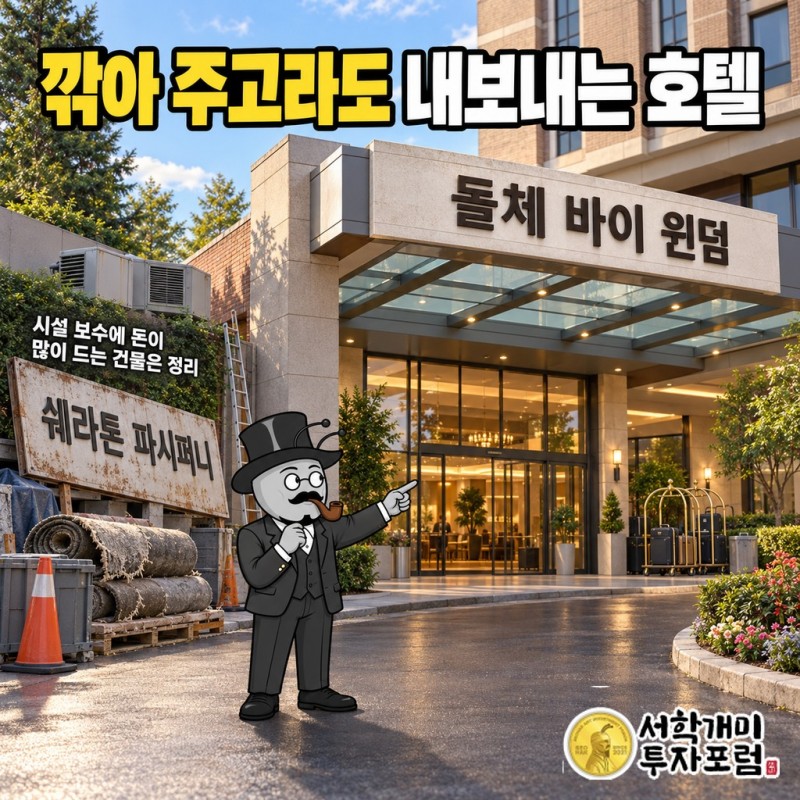
깎아 주고라도 내보내는 호텔이 있다
6월 23일에는 뉴저지의 쉐라톤 파시퍼니가 팔렸습니다. 값은 약 1200만 달러였습니다. 처음 계약한 1500만 달러보다 낮은 가격에 마무리됐습니다. 포시즌스 두 곳을 11억 달러에 판 같은 해에, 같은 회사가 호텔 한 곳을 값을 낮춰 가며 내보냈습니다.
새 주인은 인수하자마자 매리어트 계열 간판인 쉐라톤을 떼어 내고 「돌체 바이 윈덤」이라는 다른 회사 간판을 달았습니다. 호스트가 이 호텔을 정리한 이유는 회사가 밝힌 전략 그대로입니다. 매출은 잘 늘지 않는데 시설 보수에 돈이 많이 드는 건물은 정리한다는 것입니다. 호텔 건물은 오래될수록 카펫, 객실 가구, 냉난방 설비를 계속 바꿔야 합니다. 벌이가 늘지 않는 건물에 수리비를 계속 붓는 것은 주인에게 가장 손해 보는 장사입니다.
호스트는 계약가보다 300만 달러가량 덜 받더라도 앞으로 들 수리비를 떠안지 않는 쪽을 골랐습니다. 이 거래는 이렇게 읽어야 합니다. 호스트는 매각 가격보다 그 건물에 앞으로 들어갈 비용을 먼저 따집니다. 비싸게 팔 수 있는 호텔은 비쌀 때 팔고, 돈만 먹는 호텔은 싸게라도 팝니다. 두 결정은 정반대처럼 보이지만 기준은 하나입니다.
판 돈은 남은 호텔을 뜯어고치는 데 들어간다
팔아서 생긴 돈이 전부 배당으로 나가는 것은 아닙니다. 호스트는 매리어트·하얏트와 함께 「트랜스포메이셔널 캐피털 프로그램」이라는 대규모 리노베이션을 벌이고 있습니다. 가진 호텔을 크게 고쳐 더 많이 벌게 만드는 사업입니다. 건물 주인이 돈을 대고, 간판 주인이 함께 설계하는 방식입니다.
회사는 이 프로그램에 들어간 호텔들이 2026년 호텔 EBITDA의 약 60%를 차지할 것이라고 밝혔습니다. 새로 고친 건물이 호텔 이익의 절반 이상을 냅니다. 리노베이션이 비용 항목에서 이익의 중심으로 옮겨 왔습니다.
실적 전망도 따라 올라갔습니다. 호스트는 8월 12일 2분기 실적을 내며 2026년 한 해 전망을 높였습니다. 총매출은 61억2400만~61억5300만 달러, 객실 하나가 하루 버는 평균 매출(RevPAR) 증가율은 4.75~5.25%로 올렸습니다. 5월 1분기 발표 때 이미 한 번 올린 RevPAR 전망을 석 달 만에 또 끌어올렸습니다.
남은 돈의 또 다른 쓰임은 자사주입니다. 호스트는 1분기에만 자기 회사 주식 400만 주를 7500만 달러어치 사들였습니다. 2017년 이후로 따지면 7230만 주, 총 12억 달러어치입니다. 호텔을 판 돈으로 남은 건물을 고치고, 주주에게 배당을 주고, 시장에 나온 자기 주식을 사들입니다. 한 번 들어온 돈이 세 갈래로 흘러갑니다.
힐튼도 건물을 떼어 냈다, 그런데 덩치가 다르다
건물과 간판을 나누는 방식은 매리어트만의 일이 아니었습니다. 2017년 힐튼도 건물을 따로 떼어 파크 호텔스 앤 리조츠를 세웠습니다. 호스트가 1993년에 걸었던 길을 24년 뒤 힐튼이 따라간 것입니다.
2026년 9월 시가총액을 나란히 놓으면 차이가 선명합니다. 호스트는 약 151억 달러, 파크는 21억 달러, 페블브룩 호텔 트러스트는 20억 달러입니다. 애플 호스피탈리티 리츠는 28억 달러지만 중저가 호텔 중심이라, 고급·준고급 호텔을 모은 호스트와는 손님층부터 다릅니다. 그 밖에 RLJ 롯징 트러스트, 선스톤 호텔 인베스터스, 제니아 호텔스 앤 리조츠, 라이먼 하스피탈리티 프로퍼티스가 중간 크기 경쟁사로 꼽힙니다.
같은 방식으로 출발한 회사들 사이에서 이만큼 차이가 벌어진 것은 30여 년 동안 건물을 사고, 고치고, 판 경험이 쌓인 결과로 봐야 합니다. 호스트는 투자등급 재무구조를 강점으로 내세웁니다. 투자등급은 빚을 떼일 걱정이 적다고 평가받은 회사에 붙는 등급이고, 그만큼 돈을 싸게 빌릴 수 있습니다. 회사는 좋은 매물이 나오면 사들이겠다는 입장입니다. 1993년 빚 때문에 회사채가 30% 떨어졌던 회사가 이제는 튼튼한 재무를 무기로 인수를 말합니다.
간판 없는 주인이 1위가 된 방법
간판은 빌려도 눈은 빌릴 수 없다
호스트는 호텔 회사처럼 보이지만 호텔을 운영하지 않습니다. 이 회사가 하는 일은 좋은 건물을 사고, 크게 고치고, 가장 좋은 값에 팔고, 수리비만 먹는 건물은 과감히 정리하는 것입니다. 포시즌스 두 곳은 산 값보다 비싸게 팔았고, 쉐라톤 한 곳은 값을 낮춰서라도 넘겼습니다. 그렇게 남긴 호텔들이 이제 호텔 이익의 약 60%를 냅니다.
1993년 시장은 빚과 건물만 남은 쪽을 「나쁜 회사」라 불렀습니다. 간판이 없으니 가진 것은 낡아 가는 건물뿐이라고 봤습니다. 30여 년이 지나 드러난 사실은 하나입니다. 간판은 빌려 걸 수 있어도, 건물을 고르는 눈은 빌려 올 수 없습니다.
출처: 미국 증권거래위원회(SEC) 전자공시 호스트 호텔스 & 리조트 FY2025 연간보고서(10-K), Every Spinoff(2023), Host Hotels & Resorts 회사 연혁(IR), Hotel Online(2026-02-19), Host Hotels & Resorts 1분기 실적 발표(2026-05-07), Parsippany Focus(2026-06-23), Host Hotels & Resorts 2분기 실적 발표(2026-08-12), The Motley Fool 2분기 실적 콘퍼런스콜(2026-08-12), Minichart(2026-05-07), 숙박 리츠 시가총액(2026년 9월)
호스트 호텔스 & 리조트 앤트가드 시그널 — 진입·손절·목표가
호스트 호텔스 & 리조트 · 앤트가드 시그널
기준가 22.54달러 (2026년 10월 8일 미국 종가)
진입 22.93달러 (기준가 대비 +1.73%)
손절 21.71달러 (기준가 대비 -3.68%)
목표1 24.52달러 (기준가 대비 +8.78%)
목표2 26.11달러 (기준가 대비 +15.84%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -1.22달러 (-5.32%) | — |
| 목표1까지 보상 | +1.59달러 (+6.93%) | 1.30 대 1 |
| 목표2까지 보상 | +3.18달러 (+13.87%) | 2.61 대 1 |
신호 산출 기준일은 2026년 10월 8일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 9일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
호스트 호텔스 & 리조트, 호스트 호텔스 & 리조트 주가, 호스트 호텔스 & 리조트 전망, 호스트 호텔스 & 리조트 실적, HST, 호스트 호텔스 & 리조트 HST, 호스트 호텔스 & 리조트 배당, 호스트 호텔스 & 리조트 목표주가, 호스트 호텔스 & 리조트 배당금, 호스트 호텔스 & 리조트 주가 전망, 호스트 호텔스 & 리조트 실적 발표, 앤트가드

