
메드페이스 홀딩스, 개발 부서 없는 바이오 회사에 신약 임상시험 조직을 통째로 빌려준다

신약은 실험실에서 끝나지 않습니다. 사람에게 직접 약을 써 보는 임상시험을 1상부터 차례로 통과해야 약국에 닿습니다. 문제는 이 시험을 직접 치를 조직이 없는 제약 회사가 많다는 것입니다. 약 후보 하나를 붙들고 있는 중소형 바이오 회사는 시험을 설계하고, 병원을 고르고, 환자 피를 검사하고, 결과를 정리해 규제 당국에 낼 사람을 따로 두기 어렵습니다. 미국 신시내티의 메드페이스(Medpace, MEDP)는 바로 이 빈칸을 파는 회사입니다.
메드페이스는 임상시험 대행사로 소개되지만, 실제로 하는 일은 개발 부서가 없는 회사에 개발 부서를 통째로 빌려주는 일에 가깝습니다. 피 검사와 영상 판독, 심전도 분석까지 남에게 넘기지 않고 자기 조직으로 처리합니다. 46개국에서 약 6,500명이 시험을 돌리는데, 2023년 매출은 약 98%가 미국 법인에서 잡혔습니다. 일은 세계에서 하고 돈은 한 곳으로 모으는 이 회사의 구조를 따라가면, 작은 바이오 회사들이 왜 이곳을 찾는지가 함께 드러납니다.
투자 참고용 글입니다. 작성 기준일은 2026년 10월 9일이며, 앤트가드 시그널 가격(2026년 10월 8일 미국 종가 기준)과 유의사항은 글 맨 아래에 있습니다.
이 회사, 뭐 하는 회사인가
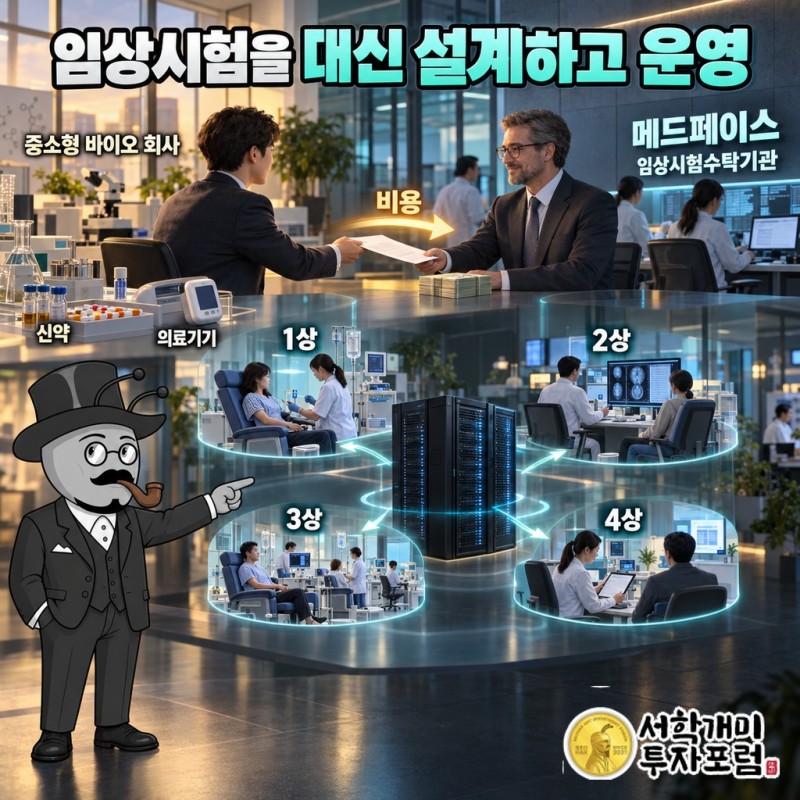
메드페이스는 임상시험수탁기관, 영어 약자로 CRO라고 부르는 업종에 속합니다. 쉽게 말해 제약 회사의 돈을 받고 임상시험을 대신 설계하고 운영하는 회사입니다. 메드페이스는 처음 사람에게 약을 써 보는 1상부터, 약이 팔린 뒤 안전성을 다시 확인하는 4상까지 전 단계를 맡습니다. 신약뿐 아니라 의료기기 임상에도 전문성이 있습니다.
돈을 내는 쪽은 주로 중소형 바이오 회사와 제약 회사입니다. 큰 제약사는 임상 개발 인력을 스스로 갖추는 경우가 많지만, 규모가 작은 회사는 그 인력을 직접 꾸리는 대신 외주를 씁니다. 그래서 메드페이스의 손님 명단은 길고 고르게 퍼져 있습니다. 2024년 기준으로 매출의 10% 이상을 차지한 단일 고객은 한 곳도 없었습니다.
메드페이스가 특히 강한 분야는 심장, 비만·당뇨 같은 대사질환, 암, 호르몬을 다루는 내분비, 뇌와 신경을 다루는 중추신경계, 바이러스와 감염병입니다. 시험 한 건은 여러 해에 걸쳐 진행되고, 회사는 일이 진행되는 만큼 매출로 잡습니다. 이 일감이 지금 빠르게 늘고 있습니다. 2026년 2분기 매출은 7억 730만 달러로 1년 전보다 17.2% 늘었고, 상반기 전체로는 14억 1천만 달러로 21.7% 늘었습니다.
메드페이스가 피 검사실까지 직접 돌리는 이유
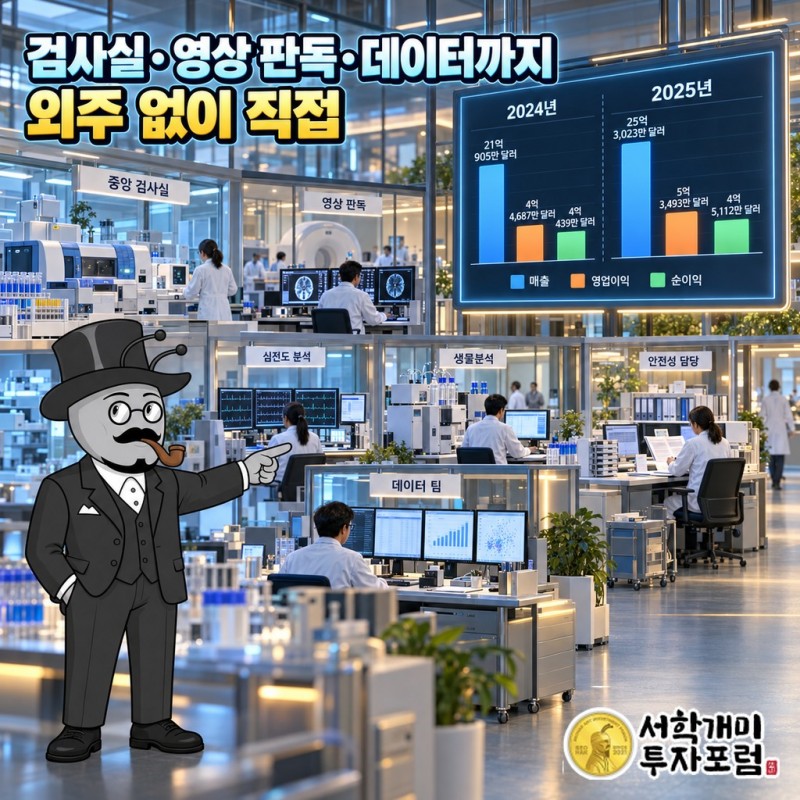
임상시험 하나에는 생각보다 많은 손이 들어갑니다. 환자 혈액을 모아 분석하는 중앙 검사실, CT나 MRI 같은 영상을 판독하는 팀, 심장 박동 기록을 읽는 심전도 분석, 몸속 약물 농도를 재는 생물분석이 필요합니다. 부작용을 모아 규제 기관에 보고하는 안전성 담당과 쌓인 숫자를 정리하는 데이터 팀도 있어야 합니다. 메드페이스는 이 일을 전부 외주 없이 자기 조직 안에서 처리합니다.
작은 바이오 회사에게 이 차이는 큽니다. 이 일들을 여러 회사에 나눠 맡기면 손님이 상대해야 할 회사가 그만큼 늘어납니다. 직원이 적은 회사가 검사실, 판독 업체, 데이터 업체와 따로 계약하고 일정까지 맞추는 일은 그 자체로 또 하나의 프로젝트입니다. 메드페이스와 계약 한 건을 맺으면 그 조율이 메드페이스 내부의 일로 바뀝니다. 손님이 사는 것은 시험 한 건이 아니라, 시험을 둘러싼 번거로움 전체를 넘길 권리입니다.
덩치로 보면 메드페이스보다 큰 회사가 있습니다. 업계 1위 IQVIA는 연구개발 대행 부문 매출이 88억 9,600만 달러로 업계 전체의 약 17.3%를 차지하고, ICON이 82억 5,130만 달러로 뒤를 잇습니다. 써모피셔사이언티픽 산하로 들어간 PPD와 Fortrea도 주요 경쟁자입니다. 메드페이스는 이 초대형 회사들과 크기로 겨루지 않았습니다. 손님을 중소형 바이오 회사로 좁히고 모든 공정을 자기 손에 쥐는 방식으로 업계 상위권에 들었습니다.
메드페이스의 큰손 10곳을 합쳐도 매출의 28.9%
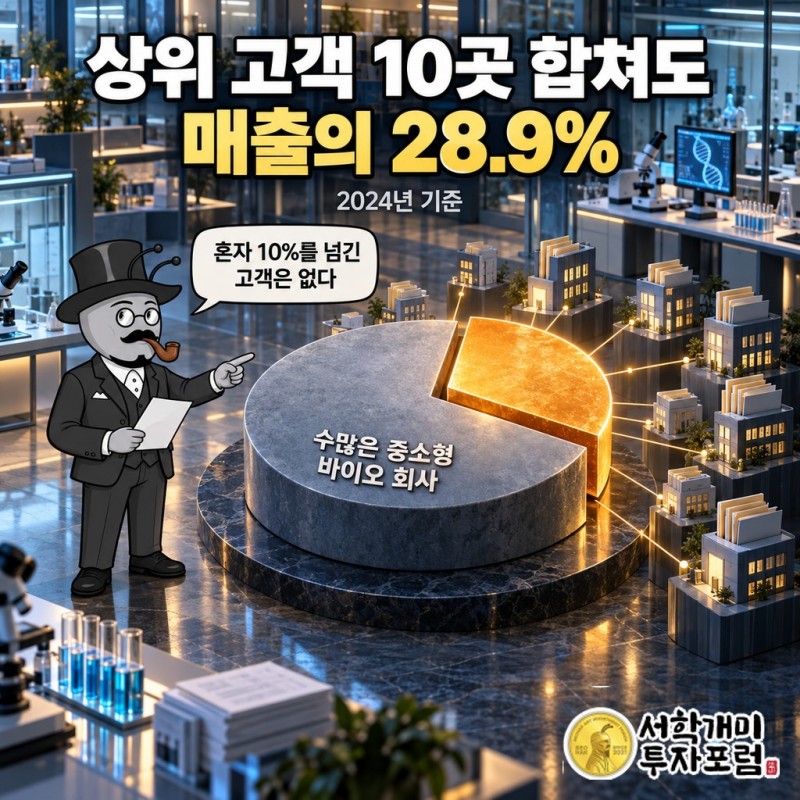
남의 일을 대신 해 주는 회사는 큰 손님 몇 곳에 매출이 쏠리기 쉽습니다. 메드페이스는 다릅니다. 2024년 기준 상위 10개 고객이 낸 매출은 전체의 28.9%였고, 혼자 10%를 넘긴 고객은 없었습니다. 매출의 7할이 넘는 몫이 그보다 작은 수많은 손님에게서 나옵니다.
이 구조는 손님의 성격에서 나옵니다. 중소형 바이오 회사는 대개 약 후보 몇 개에 회사의 운명을 겁니다. 한 회사가 맡기는 시험은 많지 않지만, 그런 회사가 아주 많습니다. 메드페이스는 그 많은 회사를 하나씩 손님으로 받아 일감을 쌓아 왔습니다.
돈의 흐름으로 보면 이 회사의 매출은 대기업 한 곳의 결정에 흔들리지 않습니다. 손님 하나가 시험을 접어도 전체에서 차지하는 몫이 작습니다. 그 대신 여러 바이오 회사가 비슷한 시기에 같은 분야에서 몸을 사리면 그 영향이 한꺼번에 모입니다. 메드페이스의 매출을 움직이는 것은 손님 한 곳이 아니라 중소형 바이오 업계 전체의 분위기입니다.
46개국에서 시험을 돌리고 매출은 미국에서 잡는다
2026년 6월 말 기준 메드페이스에는 46개국에서 약 6,500명이 일합니다. 환자는 여러 나라 병원에서 모이고, 시험도 그 나라들에서 진행됩니다. 그런데 연차보고서의 지역별 매출을 보면 전혀 다른 모습이 나옵니다. 2023년 매출의 약 98%가 미국 귀속으로 집계됐고, 2022년은 98%, 2021년은 97%였습니다.
이 숫자는 메드페이스가 해외에서 일을 덜 한다는 말이 아닙니다. 일은 46개국에서 하지만 계약을 맺고 매출을 잡는 창구가 미국 법인에 몰려 있다는 이야기입니다. 해외 직원과 병원 네트워크는 생산 라인이고, 계산대는 사실상 미국에 하나 있습니다.
그래서 이 회사의 돈 흐름은 단순합니다. 46개국에 흩어진 조직이 움직여도 장부는 미국 회사 하나처럼 움직입니다. 바이오 회사가 어느 나라에서 환자를 모으든, 메드페이스와 맺은 계약과 그 매출은 같은 창구로 들어옵니다. 세계 곳곳에서 환자를 모으는 힘과 미국 한 곳에 모인 장부를 함께 가진 것, 이것이 메드페이스라는 회사의 생김새입니다.
줄었던 메드페이스 일감 장부, 한 분기 만에 1.13배로 불어났다
CRO 회사의 일감 사정을 보여 주는 숫자가 북투빌(book-to-bill)입니다. 그 분기에 새로 받은 일감을 그 분기에 매출로 잡은 금액으로 나눈 값입니다. 1보다 크면 끝낸 일보다 새로 받은 일이 많아 장부가 불어나고, 1보다 작으면 장부가 줄어듭니다. 메드페이스는 이 값을 평소 1.10~1.25 사이에서 유지해 왔습니다.
2025년 4분기에는 이 값이 1.04로 내려갔습니다. 트로엔들 CEO는 시험 취소가 1년 넘는 기간 중 가장 많았고, 그 취소가 대사질환 분야에 몰렸다고 설명했습니다. 취소분을 뺀 순 북투빌은 2026년 1분기에 0.88까지 내려갔습니다. 매출은 예상보다 잘 나왔지만, 새로 들어온 일감이 빠져나간 일감을 다 채우지 못했습니다.
흐름은 2026년 2분기에 바뀌었습니다. 신규 수주는 7억 9,570만 달러로 1년 전보다 28.2% 늘었고, 순 북투빌은 1.13배로 올라왔습니다. 받아 두고 아직 매출로 잡지 않은 일감인 백로그는 30억 1,420만 달러로 1년 전보다 4.9% 많아졌습니다.
이 출렁임이 메드페이스를 잘 보여 줍니다. 취소는 메드페이스가 시험을 못해서 생기지 않습니다. 손님인 바이오 회사가 자기 약 후보를 어떻게 할지 정하면서 생깁니다. 손님이 잘게 흩어져 있으니 한 분야에 취소가 몰리면 장부가 크게 흔들리고, 새 시험이 몰리면 금세 다시 찹니다. 한 분기 만에 신규 수주가 28.2% 늘었다는 것은 작은 바이오 회사들이 시험을 맡길 곳으로 여전히 이 회사를 고르고 있다는 증거입니다.
1992년 신시내티의 창업자가 아직 메드페이스의 의장이다
메드페이스는 1992년 7월 오거스트 트로엔들(August Troendle)이 신시내티에서 세웠습니다. 30년 넘게 지난 지금도 그는 CEO이면서 이사회 의장입니다. 직접 가진 주식과 별도로, 자신이 유일한 운영자인 'Medpace Investors, LLC'를 통해 473만 주 이상을 간접으로 보유하고 있습니다.
외부에서 데려온 전문 경영인이 아니라 창업자 한 사람이 지배 구조 한가운데에 그대로 남은 회사입니다. 모든 공정을 자기 조직 안에 두는 사업 방식과, 창업자가 경영과 이사회를 함께 쥔 지배 구조는 결이 같습니다. 바깥에 맡기지 않고 안에서 정한다는 것입니다.
돈을 쓰는 방식도 이 결과 맞닿아 있습니다. 메드페이스는 일감 장부가 출렁인 2026년 상반기에 자사주 2억 9,470만 달러어치를 사들였습니다. 회사가 번 현금을 자기 회사 주식을 사는 데 썼습니다. 장부가 흔들린 시기에 회사가 현금을 넣은 곳은 결국 자기 자신이었습니다.
메드페이스가 팔고 있는 것은 작은 바이오 회사의 개발 부서다
메드페이스는 임상시험을 대신 해 주는 회사로 출발해, 개발 인력이 없는 바이오 회사들이 통째로 빌려 쓰는 개발 부서가 됐습니다. 검사실과 영상 판독, 데이터 분석까지 한 지붕 아래 두었고, 46개국의 병원과 환자를 미국 한 곳의 장부로 묶었습니다. 손님 한 곳에 기대지 않고 수많은 작은 회사의 신약을 조금씩 나눠 맡는 구조가 이 회사의 매출을 키워 왔습니다.
작은 바이오 회사가 많아질수록, 그리고 그들이 직원 대신 외주로 신약을 개발할수록 메드페이스의 손님 명단은 길어집니다. 이 회사의 진짜 경쟁 상대는 IQVIA가 아니라, 바이오 회사가 스스로 개발팀을 꾸리겠다고 마음먹는 순간입니다.
출처: 미국 증권거래위원회(SEC) 전자공시 메드페이스 홀딩스 FY2025 연간보고서(10-K), Medpace 회사 개요(stockanalysis.com, 2026-07), IntuitionLabs CRO 시장 점유율(2026), Medpace 연차보고서·stockanalysis.com 종합(2024년 기준), Medpace Form 10-K FY2023(SEC EDGAR, 2024-02), Medpace 회사 개요(2026-07), Medpace 8-K(SEC EDGAR, 2026-02-09), The Motley Fool 1분기 실적 발표 녹취(2026-04-23), Medpace 2분기 실적 발표(2026-07-22), Medpace 경영진 소개(Medpace IR, 2026)
메드페이스 홀딩스 앤트가드 시그널 — 진입·손절·목표가
메드페이스 홀딩스 · 앤트가드 시그널
기준가 602.70달러 (2026년 10월 8일 미국 종가)
진입 605.08달러 (기준가 대비 +0.39%)
손절 555.06달러 (기준가 대비 -7.90%)
목표1 644.64달러 (기준가 대비 +6.96%)
목표2 684.19달러 (기준가 대비 +13.52%)
퍼센트는 기준가 대비입니다. 네 값 모두 앤트가드 금융공학 모델이 산출했습니다.
| 진입 기준 | 폭 | 손익비 |
|---|---|---|
| 손절까지 위험 | -50.02달러 (-8.27%) | — |
| 목표1까지 보상 | +39.56달러 (+6.54%) | 0.79 대 1 |
| 목표2까지 보상 | +79.11달러 (+13.07%) | 1.58 대 1 |
신호 산출 기준일은 2026년 10월 8일 미국 종가입니다.
언제는 모델이, 왜는 리서치가.
네 값은 금융공학 모델이 계산하고, 공시·실적·테마·수급은 우리가 확인합니다.
앤트가드 시그널.
이 글은 특정 종목의 매수나 매도를 권유하지 않으며, 투자 판단과 그에 따른 손익은 전적으로 독자 본인의 책임입니다.
이 종목 위험 등급: 보통 (2026년 10월 9일 확인). 미국 상장사에는 한국의 관리종목·투자경고 지정 제도가 없어 SEC 공시로 확인했으며, 최근 1년 8-K에서 회계 재작성(4.02)·감사인 교체(4.01) 항목은 확인되지 않았습니다.
본문 수치는 각 출처가 명시한 날짜를 따르며 이후 달라질 수 있습니다. 괄호의 원화는 읽기 편하시라고 붙인 어림값이며 환율에 따라 달라집니다. 투자 전 SEC 전자공시에서 직접 확인하시기 바랍니다.
메드페이스 홀딩스, 메드페이스 홀딩스 주가, 메드페이스 홀딩스 전망, 메드페이스 홀딩스 실적, MEDP, 메드페이스 홀딩스 MEDP, 메드페이스 홀딩스 배당, 메드페이스 홀딩스 목표주가, 메드페이스 홀딩스 배당금, 메드페이스 홀딩스 주가 전망, 메드페이스 홀딩스 실적 발표, 앤트가드

