
F&F는 MLB 이름을 빌려 팔고, 중국 매장은 대리상이 차린다 [기업해부사전 24화]
공항 면세점이나 명동 거리에서 NY 글자가 박힌 야구모자를 한 번쯤 봤을 것이다. 상표는 MLB, 미국 프로야구다. 그런데 이 모자를 기획하고, 공장에 주문하고, 매장에 내보내는 회사는 미국 야구단이 아니라 한국 패션 회사 F&F(383220)다. 중국에는 이 이름을 단 매장이 1,000곳 넘게 있다.
7월 31일 F&F가 2분기 실적을 냈다. 매출 3,996억원, 영업이익 865억원으로 1년 전보다 5.5%, 2.9% 늘었다. 중국 매출은 1,776억원으로 4.1% 늘었다. 회사는 중국에서 출고 시점과 물량을 조정했고, 소비자 판매는 전년 수준을 지켰다고 설명했다. 매장에서는 작년만큼 팔렸는데, 회사가 매장 쪽으로 내보낸 물건은 덜 늘렸다는 얘기다.
기사는 대개 「중국 성장이 둔해졌다」에서 멈춘다. 그 뒤가 더 재미있다. F&F는 MLB라는 이름을 갖고 있지 않다. 중국 매장 대부분도 갖고 있지 않다. 이름은 메이저리그 사무국에서 빌렸고, 매장은 현지 대리상이 자기 돈으로 차렸다. F&F가 쥔 것은 그 사이, 무엇을 몇 개 만들어 언제 넘길지 정하는 손잡이다. 올여름의 출고 조정은 그 손잡이를 실제로 돌린 장면이다.
야구모자에 야구는 없다
F&F는 1997년 미국 메이저리그 사무국과 라이선스 계약을 맺고 MLB를 들여왔다. 구단 로고와 리그 이름을 쓸 권리를 받고, 그 대가를 해마다 치르는 구조다. 로열티 규모는 계약 조건이라며 공개하지 않는다. 처음엔 모자였다. 2018년만 해도 MLB 매출의 60% 이상이 모자에서 나왔다.
그 뒤로 품목이 넓어졌다. 2022년 상반기에는 의류·신발·모자·가방 매출이 비슷한 크기가 됐다. 뉴욕 구단 로고를 운동화에 얹을지 가방에 얹을지, 올가을에 어떤 색을 낼지는 리그가 정하지 않는다. 그 결정은 서울의 패션 회사가 한다.
사는 사람도 야구장과 거리가 멀다. 메이저리그를 모르는 소비자들이 디자인을 보고 샀고, 여성 고객 비중이 70%에 이른다. F&F가 파는 것은 야구가 아니라 야구에서 빌려 온 글자 몇 개다. 그 글자를 어떤 물건에 얹느냐가 이 회사의 본업이다.
중국 손님은 서울 면세점에 먼저 왔다
MLB가 처음 크게 팔린 곳은 중국이 아니라 서울이었다. 면세점 매장 한 곳이 한 해 수십억원어치를 팔던 때가 있었고, 2018년에는 MLB 연간 매출의 40% 이상이 면세점에서 나왔다. 중국 손님이 한국에 와서 사 가는 브랜드였다.
판권은 그 뒤를 따라갔다. 2017년 홍콩·태국 등 아시아 9개 지역의 라이선스를 받았고, 2019년 1월 중국 본토 라이선스를 받았다. 그해 6월 알리바바 계열 티몰에 입점했고, 오프라인 매장은 2곳으로 시작했다.
숫자가 그다음 이야기를 한다. 중국 매출은 2019년 119억원에서 2021년 3,054억원, 2023년 8,132억원, 2025년 9,603억원이 됐다. 매장은 2025년 말 1,078곳이다. 같은 해 F&F 전체 매출은 1조9,339억원, 영업이익은 4,507억원이었다. 6년 만에 회사 매출의 절반을 중국 한 곳이 내게 됐다.
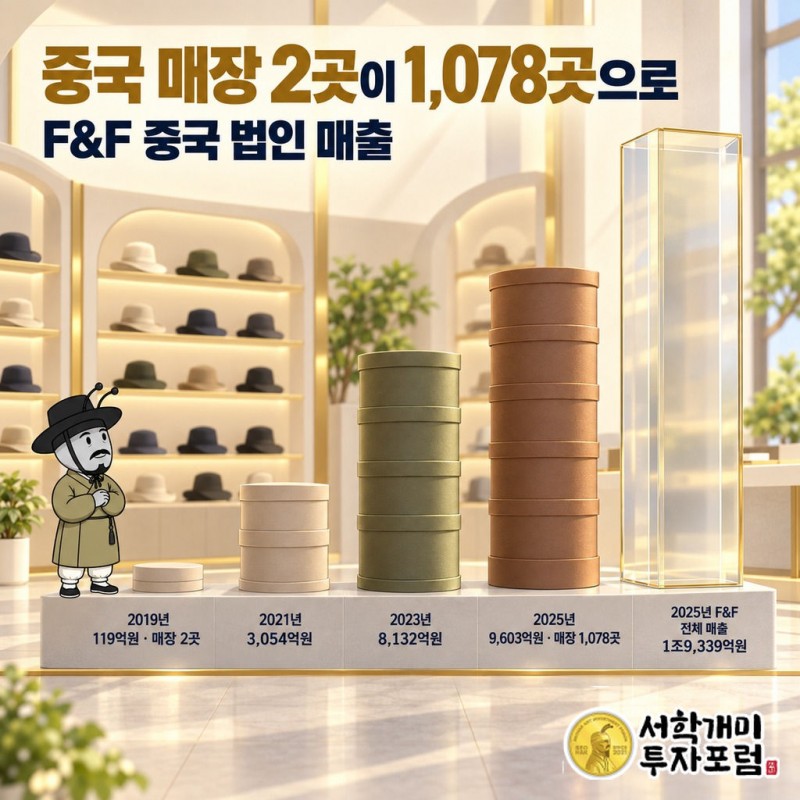
매장 2곳이 1,000곳이 되는 데 6년이 걸렸다. 패션 회사가 남의 나라에서 매장을 이 속도로 늘리려면 보통은 임대 보증금과 인테리어와 직원 월급이 같은 속도로 불어나야 한다. F&F는 그 비용의 대부분을 지지 않았다. 매장을 차린 사람이 따로 있어서다.
중국 매장의 임대료는 F&F가 내지 않는다
F&F는 중국에서 도매로 장사한다. 상대는 대리상, 중국 각지의 유통망을 쥔 큰 상인들이다. F&F가 이들에게 MLB 상품을 넘기면, 매장을 열고 직원을 두고 임대료를 내는 것은 대리상이다. 2023년 F&F 중국 법인 매출의 77%가 이 대리상 경로에서 나왔다.
주문은 적어도 6개월 앞서 받는다. 대리상이 다음 시즌에 무엇을 몇 개 팔지 먼저 주문하면, 그 주문에 맞춰 베트남 협력 공장이 만든다. F&F는 공장을 갖지 않고 중국 매장도 대부분 갖지 않은 채, 주문을 받고 만들게 하고 넘기는 순서를 쥔다. 만들어 놓고 팔 곳을 찾는 게 아니라, 팔 곳이 정해진 만큼만 만든다.
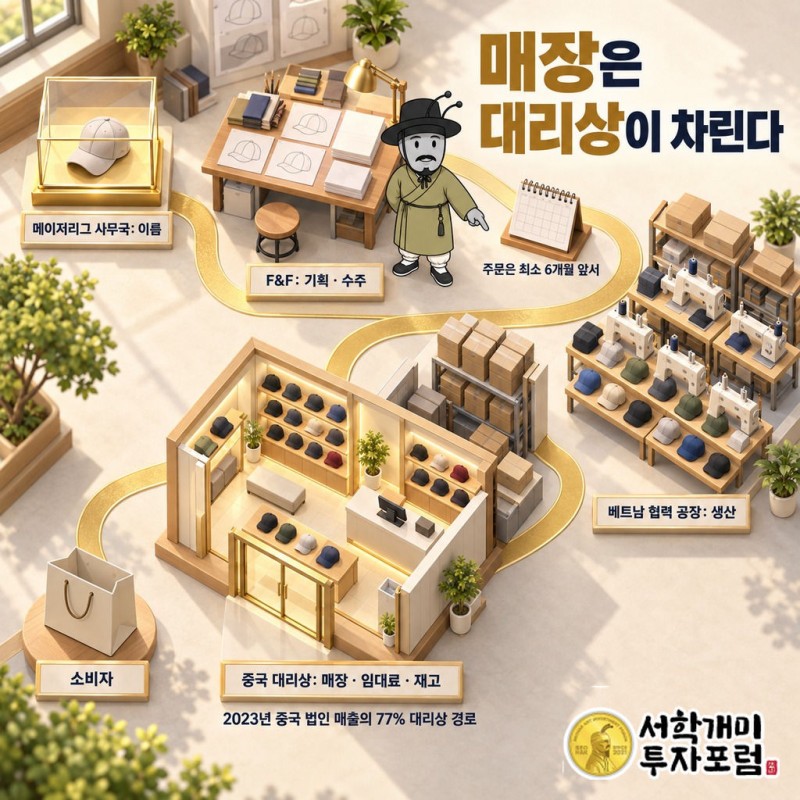
이 구조에서 F&F 중국 매출은 소비자가 계산대에서 낸 돈이 아니다. 대리상에게 넘긴 물건 값이다. 그 사이에 매장을 빌리고, 직원을 쓰고, 다 못 팔 위험을 진 대리상의 몫이 들어간다. F&F는 중국에서 옷 가게를 하는 회사가 아니라, 옷 가게 1,000곳에 물건을 대는 회사다.
이 구조는 이익률에서 드러난다. 2025년 F&F는 매출 100원에 23원을 영업이익으로 남겼다. 매장 임대료와 판매 직원 월급이 본사 장부의 큰 칸을 차지하지 않는 구조라서 가능한 숫자다.
덜 팔린 게 아니라 덜 넘겼다
올해 2분기로 돌아가 보자. 중국 현지 소매 판매는 작년과 비슷했다. 회사는 재고를 건강하게 유지하려고 무리하게 출고하지 않았다고 설명했다. 그 결과가 중국 매출 4.1% 증가다.
도매 장사에서 출고는 곧 매출이다. 대리상 창고에 물건이 쌓인 상태에서 더 밀어 넣으면 이번 분기 매출은 커진다. 그 물건이 안 팔리면 대리상은 할인을 하거나 다음 시즌 주문을 줄인다. 어느 쪽이든 이름값과 다음 매출이 깎인다. 재고 위험은 대리상 창고에 먼저 쌓이지만, 결국 F&F에는 다음 주문서의 크기로 돌아온다.
매장을 남이 차렸다고 F&F가 손을 놓을 수 있는 것은 아니다. 남의 매장이 건강해야 자기 매출이 이어진다. 2분기에 F&F가 고른 것은 이번 분기의 숫자보다 대리상 창고의 상태였다. 덜 넘기고도 그 분기에 865억원을 벌었다.
같은 분기 서울에서는 다른 일이 있었다. 국내 MLB 매출은 1,149억원으로 13.1% 늘었고, 면세점을 뺀 국내 일반 유통 매출은 18% 늘었다. 주요 상권 대형 매장에서 외국인 관광객에게 판 물건이 늘어서다. 손님이 서울로 오던 길이 다시 열리고 있다.
F&F는 이름을 만들지 않고 이름을 옷으로 바꾼다
F&F의 두 번째 기둥도 빌린 이름이다. 2012년 다큐멘터리 채널 디스커버리의 이름을 빌려 아웃도어 브랜드 디스커버리 익스페디션을 냈다. 첫해 54억원이던 국내 매출이 2023년 4,648억원이 됐다. 지금도 F&F 매출의 90% 이상이 MLB와 디스커버리, 두 빌린 이름에서 나온다.
자기 이름으로 만든 브랜드는 길게 가지 못했다. 2001년 낸 바닐라비는 2012년 팔았고, 2012년 낸 더도어는 6개월 만에 접었고, 2018년 낸 스트레치엔젤스는 2024년 정리했다. 그 대신 이미 이름이 있는 브랜드를 샀다. 2018년 듀베티카, 2020년 수프라, 2022년 세르지오 타키니다.
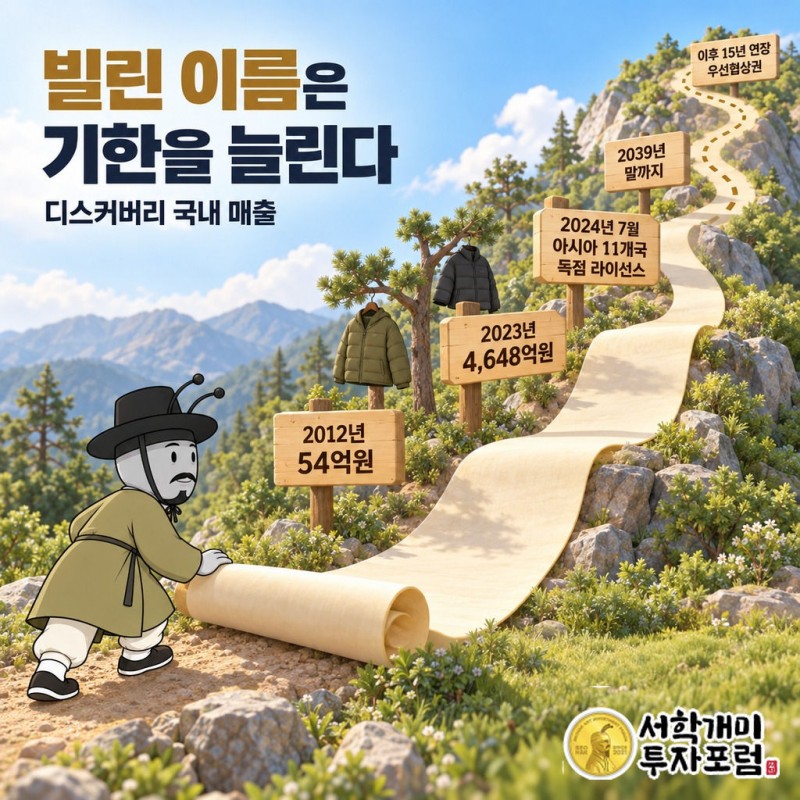
빌린 이름의 약점은 기한이다. 2024년 7월 F&F는 디스커버리 상표를 가진 워너브러더스디스커버리(Warner Bros. Discovery, WBD)에게서 중국·일본 등 11개국의 의류 독점 라이선스를 받았다. 이 나라들에서 이 사업을 하던 기존 사업자의 영업권과 자산은 약 524억원에 사들였다. 한국과 11개국의 독점 사업권은 2039년 말까지이고, 그 뒤 15년 연장의 우선협상권도 받았다.
중국 디스커버리 매장은 2024년 말 5곳, 2025년 23곳이었고, 올해 말 40곳을 내다본다. MLB 때와 같은 길이다. F&F가 잘하는 일은 이름을 처음부터 만드는 것이 아니라, 옷과 상관없던 이름을 옷으로 바꾸고 그 옷을 남의 매장에 채우는 것이다. 이 회사의 진짜 자산은 공장이나 매장이 아니라 계약서에 적힌 기한과 대리상의 주문서다.
명동의 그 모자로 돌아가 보자. 앞에 박힌 NY는 뉴욕 구단의 것이고, 중국 어느 도시에서 같은 모자를 파는 매장은 대개 대리상의 것이다. F&F의 것은 그 모자를 이번 시즌에 몇 개 만들어 언제 보낼지 정하는 일 하나다. 올여름 그 결정이 「덜 보내자」였다.
근거 자료: F&F 2026년 2분기 실적과 지역별 매출, 2분기 중국 출고 조정과 소비자 판매, 2분기 국내 MLB 일반 채널과 중국 재고 관리, 중국 법인 연도별 매출·매장 수·2025년 실적, MLB·디스커버리 라이선스와 자체 브랜드 이력, MLB 고객층과 중국 매장, MLB 품목 구성 변화, 2019년 MLB 중국 라이선스 계약과 면세점 매출 비중, MLB 면세점 매장과 아시아 라이선스, 티몰 입점과 초기 중국 매장, 중국 대리상 도매 구조와 수주 생산, 디스커버리 아시아 11개국 라이선스.
함께 읽기: LG생활건강은 작년 영업이익의 83%를 음료에서 벌었다 · 오리온은 포카칩을 만들려고 감자 종자부터 개발한다
2026년 10월 1일까지 확인한 공개 자료를 바탕으로 작성한 사업 구조 해설입니다. 라이선스 로열티와 대리상 공급 가격은 공개되지 않았으며, 구조에 대한 평가는 필자의 해석입니다. 특정 종목의 매매를 권유하지 않습니다.
F&F, 383220, MLB, MLB모자, F&F MLB, F&F차이나, 중국 대리상, 라이선스, 면세점, 디스커버리, 디스커버리익스페디션, 워너브러더스디스커버리, WBD, 패션, 기업해부사전

