
스피어는 스페이스X에 합금을 팔지만 녹이는 공장이 없다 [기업해부사전 34화]
스페이스X(SpaceX) 로켓이 발사대를 떠나는 영상은 불기둥이 화면을 다 차지한다. 그 불을 만드는 엔진과 불을 내뿜는 노즐은 극한의 열과 압력에서도 버티는 니켈 계열 특수합금으로 만든다. 그 합금을 스페이스X에 직접 넘기는 1차 공급사 가운데 코스닥 회사가 하나 있다. 스피어(347700)다.
10월 6일 스피어는 미국 발사업체와 188억원어치 특수합금 공급계약을 맺었다고 공시했다. 상대방 이름은 비밀로 남겼다. 이 공시에서 볼 칸은 금액이 아니라 공급 방식이다. 거기에 「외주생산」이라고 적혀 있다. 스피어는 로켓 합금을 팔지만, 그 합금을 녹이는 용광로도 깎는 공장도 직접 돌리지 않는다.
스피어는 금속 회사가 아니다. 스페이스X라는 까다로운 손님 앞에 선 납품 창구다. 이 회사의 자산은 공장이 아니라 그 창구에 설 자격이고, 창구의 몫은 얇다. 그래서 스피어는 지금 빌린 돈으로 니켈이 나오는 땅 쪽으로 거슬러 올라가고 있다.
호흡재활 앱 회사의 이름표를 떼다
종목코드 347700의 원래 주인은 라이프시맨틱스였다. 2021년 3월 기술특례로 코스닥에 오른 국내 첫 디지털헬스케어 상장사로, 폐질환 환자의 호흡재활을 돕는 앱 「레드필 숨튼」과 비대면 진료 중개 「닥터콜」을 만들었다. 공모주 수요예측 경쟁률이 1,402대 1이었다. 기대와 달리 매출은 한 해 27억~46억원에 머물렀고, 영업손실은 2023년 96억원까지 불었다.
2024년 7월 주인이 바뀌었다. 특수합금 회사 스피어코리아가 57억원어치 새 주식을 받고, 창업자의 주식 316만여 주를 주당 3,530원에 사들여 최대주주에 올랐다. 2025년 3월 상장사가 스피어코리아를 흡수합병하고 이름을 스피어코퍼레이션으로 바꿨다. 헬스케어 사업은 그 뒤 대부분 정리됐다. 서류상으로는 상장사가 비상장 회사를 삼켰지만, 남은 것은 합금 회사의 사업이다.
스피어코리아는 2022년에 생긴 회사다. 최광수 대표가 미국에서 일하며 쌓은 거래 관계를 들고 한국에서 차렸다. 이듬해인 2023년 미국 우주항공 회사의 벤더 코드를 받았다. 그 회사의 납품 업체 명단에 이름이 올랐다는 표시다. 회사가 밝힌 2024년 상반기 매출은 45억원이었다. 스피어의 첫 자산은 공장이 아니라 그 명단의 한 줄이었다.
녹이는 곳과 받는 곳 사이에 선 회사
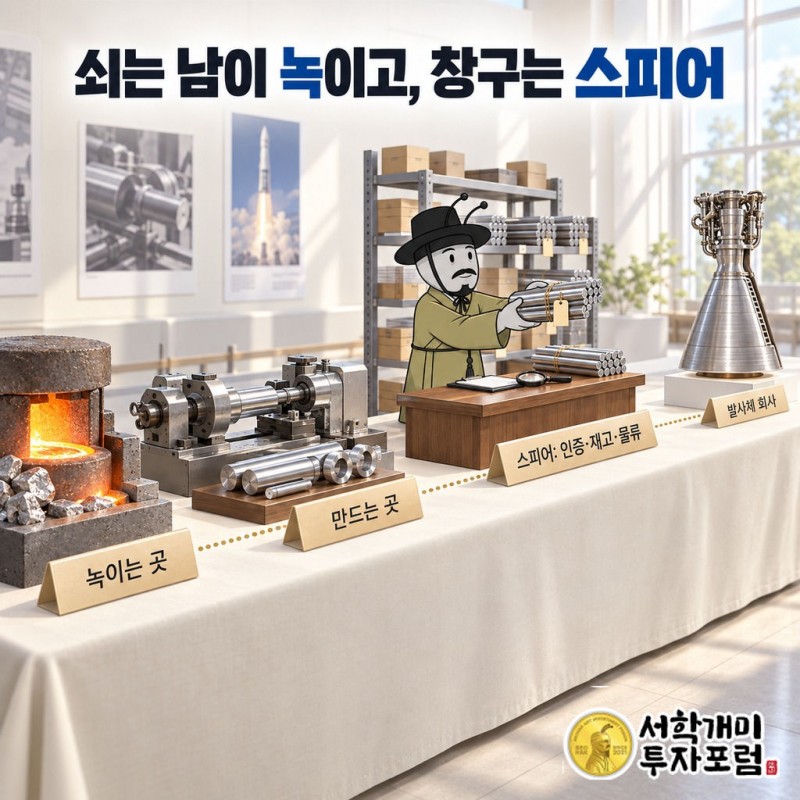
로켓 합금이 스페이스X에 닿는 길은 세 칸이다. 원소재를 녹여 합금을 만드는 회사가 있고, 그 합금을 규격대로 만들어 내는 외주 공장이 있고, 맨 끝에 스페이스X가 있다. 스피어는 둘째 칸과 셋째 칸 사이에서 인증과 재고, 물류를 맡는다. 주문을 받으면 맞는 합금을 맞는 공장에서 뽑아 오고, 품질 서류를 갖추고, 쌓아 두었다가 제때 넘긴다. 스피어의 일은 쇠를 만드는 것이 아니라 쇠가 서류까지 맞춰 제때 도착하게 하는 것이다.
첫 칸에 서 있는 회사 하나가 에이치브이엠이다. OLED 소재를 만들다 우주항공 금속으로 옮겨 온 회사로, 2022년 말부터 스페이스X에 로켓 엔진용 금속을 대 왔다. 스페이스X에 직접 대기도 하고 스피어를 거쳐 대기도 한다. 스피어가 수주를 받으면 원소재 주문이 에이치브이엠으로 간다. 쇠는 에이치브이엠이 녹이고, 스페이스X의 납품 장부에는 스피어의 이름이 찍힌다.
손님 쪽에서 보면 창구 회사의 값어치는 녹이는 기술에 있지 않다. 여러 공장의 합금을 하나의 규격과 하나의 서류, 하나의 납기로 묶어 한 손에 넘겨 주는 데 있다. 증권가가 스피어를 스페이스X의 세계 5대 1차 특수합금 공급사로 꼽는 것도 이 자리 때문이다. 이 자리는 공장을 지어서 얻는 자리가 아니라, 손님의 명단에 오래 남아서 지키는 자리다.
1조5,440억원과 772억원 사이
스피어라는 이름이 크게 알려진 날은 2025년 8월 1일이다. 스페이스X와 2035년 말까지 10년 동안 니켈과 초합금을 공급하는 장기계약을 맺었고, 끝난 뒤 스페이스X가 원하면 최대 3년을 늘릴 수 있다. 그날 기사 제목마다 1조5,440억원이 걸렸다. 그 숫자는 계약금액이 아니라 스페이스X의 수요예측으로 10년치를 어림한 값이다.
공시에 계약금액으로 올라간 것은 2026년 한 해 확정 물량 772억원이었다. 당시 스피어의 최근 한 해 매출은 헬스케어 시절의 26억원이라, 772억원이 그 2,969%로 찍혔다. 그 뒤 주문서가 따로따로 쌓였다. 2025년 12월 83억9,000만원, 올해 6월 229억원이 공시됐고, 10월 6일의 188억원은 2027년 12월 30일까지 넘길 물량이다. 선급금 없이 송장을 보낸 뒤 30일 안에 대금을 받는 조건이다. 10년 계약은 큰 지붕이고, 실제로 매출이 되는 것은 해마다 따로 찍히는 주문서다.
771억원어치를 넘기고 17억원이 남았다
주문서가 장부에 찍히기 시작했다. 2025년 매출은 956억원이었고, 2026년 2분기 한 분기 연결 매출이 771억원으로 1년 전보다 308.6% 늘었다. 그 가운데 특수합금이 742억원이다. 같은 분기 영업이익은 17억원으로 1년 전보다 20.4% 줄었다. 100원어치를 팔아 2원 남짓이 남았다. 매출원가율이 1년 사이 73.6%에서 89.0%로 올라섰다. 매출은 4배가 됐는데 남은 돈은 줄었다.
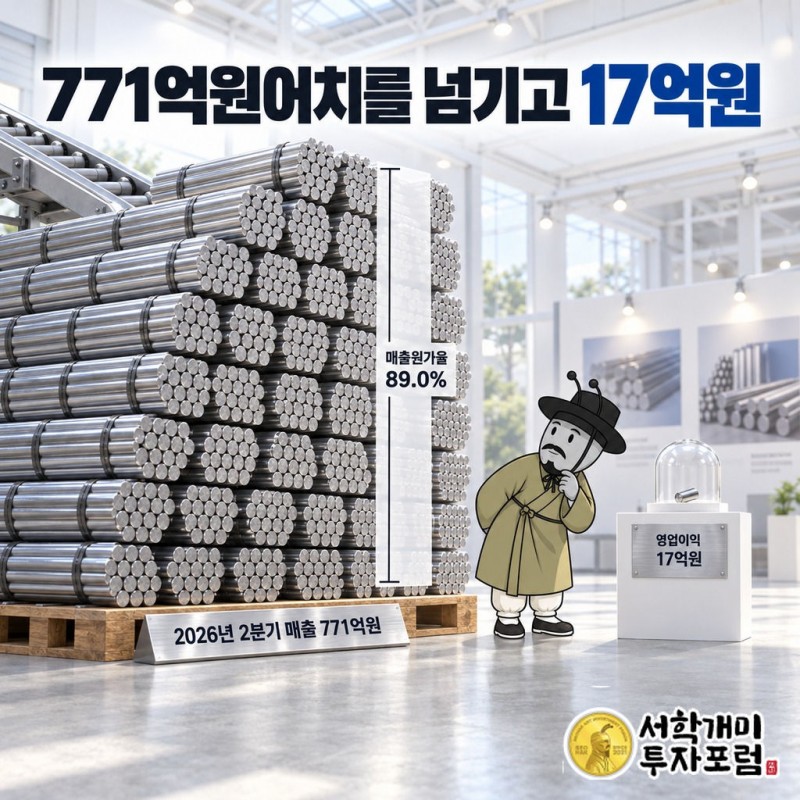
이 장부는 창구 회사의 생김새를 그대로 보여 준다. 2025년 1~3분기에 스피어가 특수합금으로 올린 매출은 485억원이었고, 같은 기간 합금을 사 오는 데 쓴 돈이 462억원이었다. 매출의 95%가 사 온 값이다. 녹이는 회사와 만드는 공장이 각자 몫을 떼고 난 뒤에 스피어의 몫이 남는다. 스페이스X가 로켓을 더 쏠수록 스피어의 매출은 커지지만, 그 돈의 대부분은 쇠를 녹이고 만든 회사들에게 다시 나간다.
창구 회사가 얇은 몫을 두껍게 만드는 길은 두 가지뿐이다. 더 많이 넘기거나, 사 오는 쪽을 자기 손에 쥐거나. 앞의 길은 손님의 발사 일정이 정한다. 스피어가 2025년 마지막 날 고른 것은 뒤의 길이다.
니켈이 나오는 섬으로 거슬러 올라가다
2025년 12월 31일 스피어는 인도네시아 모로왈리 산업단지에 있는 니켈 제련 사업의 지분 10%를 2억4,000만달러에 사기로 했다. 호주 증시에 상장된 니켈인더스트리즈(Nickel Industries)가 운영하는 곳으로, 광석을 높은 압력의 산으로 녹여 니켈과 코발트를 뽑는 HPAL 방식 제련소다. 한 해 생산 능력이 약 7만2,000톤이고, 스피어는 지분만큼인 약 7,200톤 몫의 물량을 사 올 권리를 얻었다. 합금을 받아 넘기던 회사가 합금의 원료가 나오는 굴뚝에 지분을 걸었다.
값은 계약 당시 환율로 3,400억원대, 2025년 한 해 매출의 3배가 넘는다. 그중 2억1,000만달러는 해외 투자자들에게 인수금융으로 빌렸고, 나머지 대금에는 자사주 180만주를 니켈인더스트리즈에 담보로 맡겼다. 올해 6월에는 자회사 더스페셜메탈스가 니켈을 들여오기 위한 신용장 2,000만달러를 열었다. 회사는 원료 추적성과 품질 일관성, 안정적인 공급을 이유로 들었다. 100원어치를 팔아 2원 남기는 창구가, 한 해 매출의 3배를 빌려 원료 쪽 자리를 샀다.
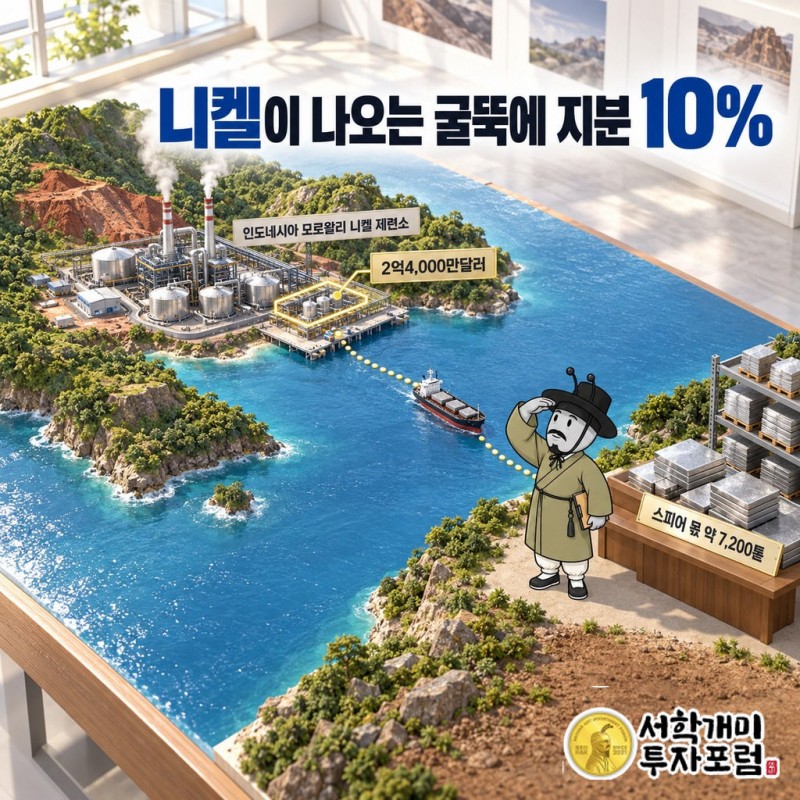
이 거래로 스피어는 다른 회사가 된다. 쇠가 서류를 갖춰 제때 도착하게 하던 회사가, 그 쇠의 원료가 어디서 나왔는지까지 손님 앞에 내밀 수 있는 회사가 된다. 로켓 합금은 원료의 출처와 품질 기록을 끝까지 따지는 물건이고, 스피어는 그 기록의 맨 앞 칸을 자기 이름으로 채우려 한다. 창구가 공급망이 되려는 이 값은 인도네시아 제련소가 내는 니켈이 갚아야 한다.
다음에 스페이스X 발사 영상을 보면 불기둥 바로 위 엔진을 떠올려 보자. 그 엔진에 들어가는 합금의 한 갈래는 한국 회사가 녹이고, 외주 공장이 만들고, 스피어라는 창구를 거쳐 스페이스X에 닿는다. 두 해 전까지 호흡재활 앱을 만들던 상장사의 이름으로. 그리고 그 창구는 이제 인도네시아 섬에서 나오는 니켈부터 자기 몫으로 셈하기 시작했고, 그 셈의 첫 줄은 빚이다.
근거 자료: 2026년 10월 6일 공급계약 공시(188억4,099만원·외주생산·대금 조건·계약 기간), 외주 생산 네트워크와 스피어의 인증·재고·물류 역할, 발사체 엔진·노즐용 특수합금, 세계 5대 1차 공급사, 최광수 대표·2022년 설립·2023년 벤더 코드·직접 제조하지 않는 공급망 관리 구조, 라이프시맨틱스 상장·제품·실적, 2024년 최대주주 변경, 2025년 3월 합병, 스피어코리아 2024년 상반기 매출(회사 설명), 스피어코퍼레이션 상호 변경, 에이치브이엠의 OLED 소재에서 우주항공 전환·2022년 말 공급 시작, 스피어 수주와 에이치브이엠 원소재 발주의 관계, 2025년 8월 1일 스페이스X 10년 계약·수요예측 1조5,440억원·2026년 772억원·2,969%, 2025년 12월 83억9,000만원 공급계약, 2026년 6월 229억원 공급계약, 2026년 2분기 매출·특수합금 매출·영업이익·매출원가율, 2025년 1~3분기 특수합금 매출과 매입액, 니켈 제련소 지분 10%·2억4,000만달러·모로왈리·HPAL·연 7만2,000톤·회사가 밝힌 투자 이유, 인수금융 2억1,000만달러·자사주 180만주 담보·지분 몫 약 7,200톤, 더스페셜메탈스 신용장 2,000만달러.
함께 읽기: 호야는 하드디스크 공정을 팔고 유리판 공급자로 남았다 · 티엠씨는 대한전선이 99억원에 들어와 460억원에 나간 배 전선 회사다
2026년 10월 6일까지 확인한 공개 자료를 바탕으로 작성한 사업 구조 해설입니다. 2026년 2분기 수치는 분기 실적 발표 기준, 2025년 매출 956억원은 2026년 공급계약 공시의 최근 매출액 기준입니다. '100원어치를 팔아 2원 남짓'은 2분기 영업이익 17억원을 매출 771억원으로 나눈 계산이고, '3,400억원대'와 '매출의 3배'는 계약 당시 환율로 환산한 어림값입니다. 1조5,440억원은 수요예측에 따른 추정치로 확정 계약금액이 아닙니다. 구조에 대한 평가는 필자의 해석입니다. 특정 종목의 매매를 권유하지 않습니다.
스피어, 347700, 스피어코퍼레이션, Sphere Corp, 스피어코리아, 라이프시맨틱스, 스페이스X, SpaceX, 특수합금, 초합금, 슈퍼알로이, 니켈합금, 에이치브이엠, HVM, 외주생산, 공급망관리, SCM, 니켈인더스트리즈, Nickel Industries, 모로왈리, IMIP, HPAL, 니켈제련소, 더스페셜메탈스, 최광수, 우주항공, 발사체, 기업해부사전

