
엘앤에프는 테슬라 계약이 973만원으로 줄어도 테슬라 차에 들어간다 [기업해부사전 35화]
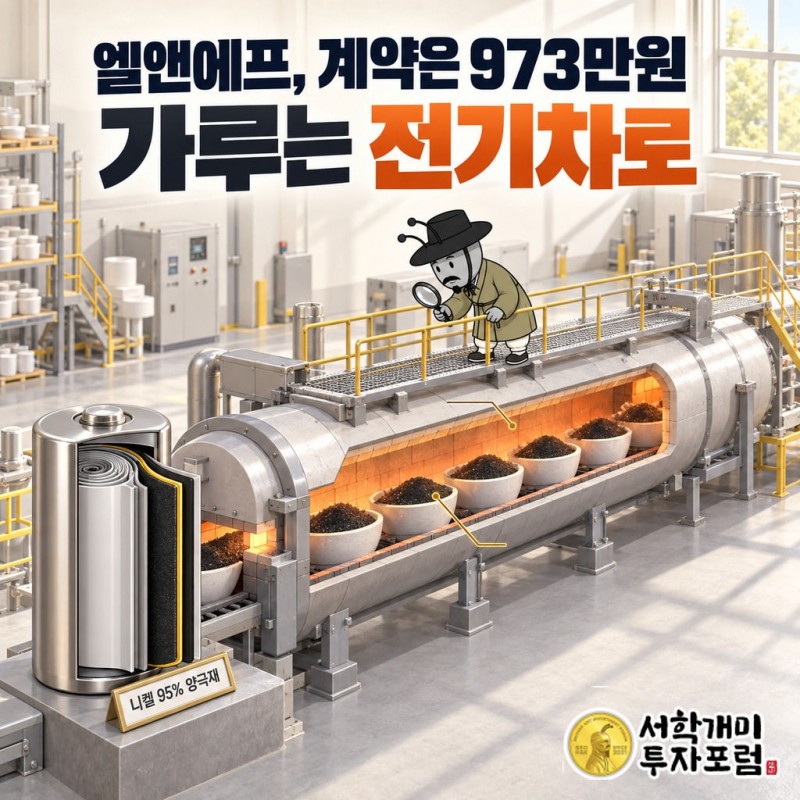
테슬라(Tesla, TSLA)의 신형 모델Y 롱레인지와 사이버트럭에는 LG에너지솔루션이 만든 배터리가 들어간다. 그 배터리의 양극, 전기를 품었다가 내놓는 쪽에 들어가는 검은 가루가 있다. 니켈을 94% 넘게 섞은 그 가루를 LG에너지솔루션의 테슬라 물량에 대는 회사는 하나다. 대구의 엘앤에프(066970)다.
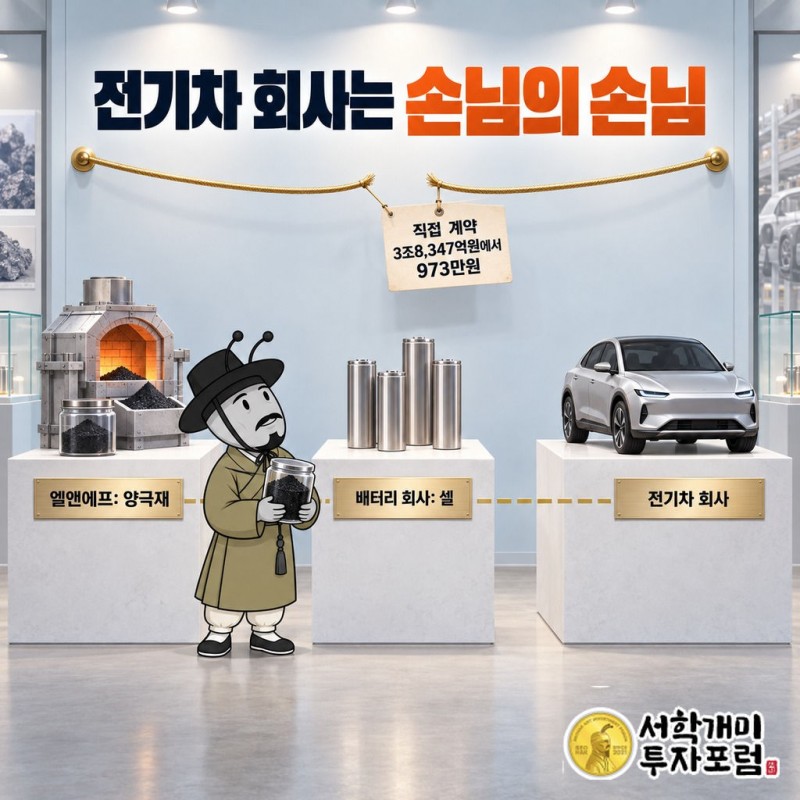
10월 6일 임원·주요주주의 주식 보유 변동 보고가 올라오며 이 이름이 다시 검색창에 올랐다. 엘앤에프를 치면 따라 나오는 숫자는 따로 있다. 2023년 2월 테슬라와 맺은 3조8,347억원짜리 양극재 공급계약이 2025년 12월 29일 973만원으로 고쳐졌다.
계약서가 비는 동안에도 엘앤에프의 가루는 테슬라 차로 갔다. 길이 달랐을 뿐이다. 엘앤에프는 테슬라 납품 회사가 아니라 LG에너지솔루션 배터리 안쪽에 들어가는 회사다. 이 회사의 자산은 테슬라와 맺은 계약서가 아니라, 니켈 95%짜리 가루를 남보다 먼저 대량으로 굽는 가마다. 그리고 그 가마는 한 손님의 주문과 리튬 값에 같이 묶여 있다.
계약서는 비었고 가루는 갔다
2023년 2월의 계약은 엘앤에프가 하이니켈 양극재를 2024년 1월부터 2025년 12월까지 테슬라의 배터리 공장에 직접 넘기는 내용이었다. 테슬라가 직접 만드는 배터리에 원료를 대는 약속이었다. 2년이 끝날 무렵 실제로 넘어간 금액은 973만원이었다. 처음 적은 금액의 약 39만분의 1이다. 회사는 전기차 시장이 식으면서 공급 일정이 조정됐다고 설명했고, 주력인 NCMA95 하이니켈 제품의 출하와 한국 주요 배터리 회사로 가는 물량에는 변동이 없다고 덧붙였다. 지워진 것은 테슬라와 엘앤에프가 직접 거래하는 길 하나였다.
다른 길은 그대로 열려 있었다. 2026년 3월 LG에너지솔루션이 테슬라에 보내는 배터리에 모회사 LG화학의 양극재 대신 엘앤에프 제품을 쓴다는 사실이 알려졌다. 신형 모델Y 롱레인지와 사이버트럭, 휴머노이드 로봇 옵티머스에 들어가는 배터리다. LG에너지솔루션이 테슬라 물량에서 LG화학 양극재를 뺀 것은 이때가 처음이다. 니켈 94% 이상인 울트라하이니켈 양극재를 만드는 곳이 엘앤에프뿐이었고, LG화학은 그해 하반기에야 양산에 들어간다고 알려졌다. 테슬라가 낸 돈은 LG에너지솔루션을 한 번 거쳐 엘앤에프에 닿는다.
직접 계약이었다면 엘앤에프의 이름이 테슬라의 납품 장부에 찍혔을 것이다. 지금 그 이름은 LG에너지솔루션의 매입 장부에 있다. 손님이 바뀐 것이 아니라 손님 앞에 한 사람이 더 선 것이다. 엘앤에프에게 테슬라는 계약 상대가 아니라 손님의 손님이다.
LCD 뒤판을 만들던 회사가 가마를 들이다
엘앤에프는 배터리 회사로 태어나지 않았다. 2000년 7월 LCD 화면 뒤에서 빛을 고르게 펴 주는 백라이트유닛을 만들려고 세워졌고, 그 부품을 LG필립스LCD에 댔다. 2003년 1월 코스닥에 올랐다. 주 납품처가 어려워져 원가를 깎기 시작하자 회사는 다른 먹거리를 찾았다. 그 답이 화면 뒤판이 아니라 배터리 속 가루였다.
2005년 8월 양극재를 맡는 자회사 엘앤에프신소재를 따로 세웠고, 이듬해 휴대폰 배터리에 쓰는 코발트 양극재를 국내에서 처음 양산했다. 2016년 2월 두 회사가 합쳐지면서 양극재가 회사의 몸통이 됐다. LCD 부품은 그 뒤로 이 회사 이야기에서 빠진다. 엘앤에프는 두 번의 삶을 살았고, 두 번 다 LG가 만드는 물건의 안쪽 부품으로 컸다.
그 안쪽 자리는 장부에 그대로 찍힌다. 2023년 상반기 엘앤에프 매출의 84%가 LG에너지솔루션에서 나왔고, 2024년 상반기에도 77%였다. 회사는 3년에 걸쳐 이 비중을 50% 수준으로 낮추겠다고 했다. 테슬라 직접 계약은 그 계획에서 가장 큰 한 칸이었는데, 그 칸이 973만원으로 닫혔다. 손님을 늘리려던 길은 막혔고, 가장 큰 손님을 통해 테슬라에 닿는 길은 더 굵어졌다.
니켈을 95%까지 올린 검은 가루
양극재는 니켈·코발트·망간·알루미늄 같은 금속을 리튬과 섞어 높은 온도에서 구운 가루다. 니켈이 많을수록 같은 무게의 배터리에 전기가 더 들어간다. 니켈 비중을 94% 이상으로 올린 울트라하이니켈은 90%가 안 되는 일반 제품보다 에너지 밀도가 20% 넘게 높다. 한 번 충전으로 더 멀리 가야 하는 롱레인지 모델과 무거운 몸을 오래 움직여야 하는 로봇이 이 가루를 찾는 이유다. 니켈을 올릴수록 가루는 불안정해지고, 그 가루를 대량으로 고르게 구워 내는 것이 기술이다.
엘앤에프는 이 한 갈래에 몸을 실었다. 2025년 하이니켈 출하량은 1년 전보다 75% 늘었고, 그 가운데 85%가 니켈 95%급인 NCMA95였다. 2026년 2분기에는 하이니켈이 전체 출하량의 88%였고 그 값은 한 분기 만에 10% 올랐다. 지름 46mm짜리 큰 원통형 배터리에 들어가는 양극재 판매도 크게 늘었다. LG화학이 같은 가루를 대량으로 굽기 시작하면 이 자리에는 둘이 서게 된다. 엘앤에프가 쥔 것은 독점이 아니라 그보다 먼저 와 있다는 시간이다.
공장보다 창고가 더 번 분기
앞선 자리에 서 있다고 장부가 편한 것은 아니다. 2025년 엘앤에프는 2조1,549억원어치를 팔고 영업손실 1,568억원을 냈다. 상반기에 리튬 같은 원재료 값이 바닥까지 떨어진 탓이다. 양극재 값은 원재료 값을 몇 달 늦게 따라간다. 비싸게 사 둔 리튬으로 구운 가루를 싸진 값에 팔게 되고, 창고에 쌓인 원료의 값어치도 깎아 장부에 손실로 적는다. 그 손실은 리튬 값이 다시 오르면 이익으로 되돌아온다.
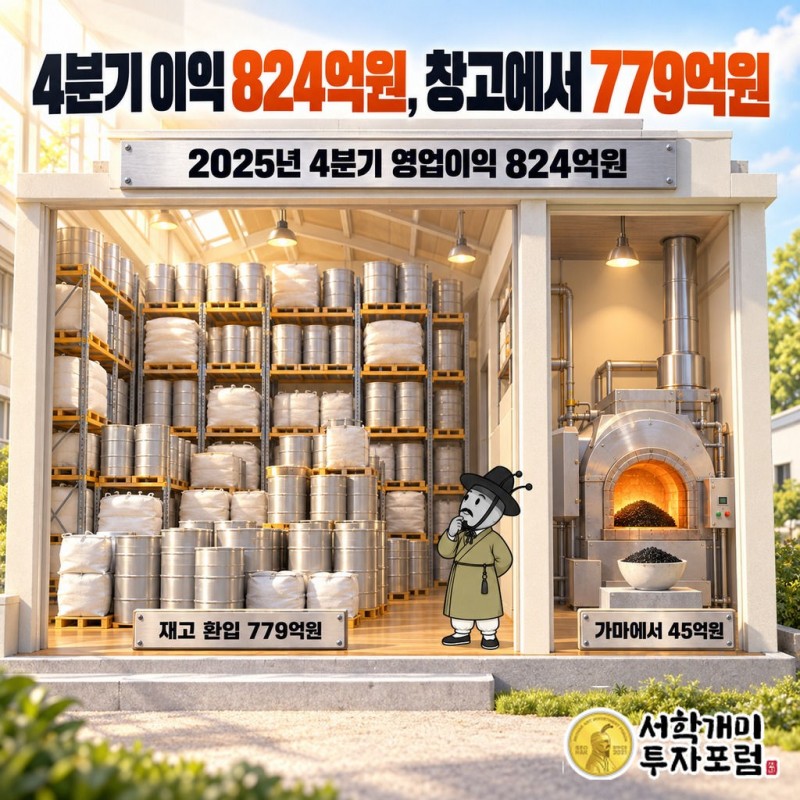
2025년 4분기가 그랬다. 영업이익 824억원 가운데 779억원이 원재료 값이 오르며 깎아 두었던 재고 값어치를 되돌린 몫이었다. 가루를 굽고 팔아서 남긴 돈은 45억원 남짓이었다. 6,178억원어치를 팔았으니 1만원어치에 70원 남짓이다. 2026년 1분기에도 영업이익 1,173억원 중 926억원이 같은 되돌림이었다. 2분기는 8,850억원어치를 팔아 208억원을 남겼다. 1만원어치에 235원이다. 엘앤에프의 분기 이익은 가마의 솜씨보다 리튬 시세표가 먼저 정한다.
대구에 들인 두 번째 가마
엘앤에프가 다음으로 고른 가루는 정반대 쪽에 있다. 니켈도 코발트도 없이 철과 인산으로 만드는 LFP(리튬인산철) 양극재다. 같은 무게에 담기는 전기는 적지만 값이 싸고 오래 버텨, 전기를 쌓아 두는 저장장치에 많이 쓴다. 이 가루는 지금까지 사실상 중국 회사들이 만들어 왔다. 엘앤에프는 LFP만 맡는 자회사 엘앤에프플러스를 세우고, 대구 달성군 구지면 국가산업단지 약 10만㎡ 땅에 공장을 지었다. 테슬라의 가장 비싼 차를 위한 가루를 굽던 회사가, 가장 싼 가루에서 중국 바깥의 공급처가 되겠다고 나섰다.
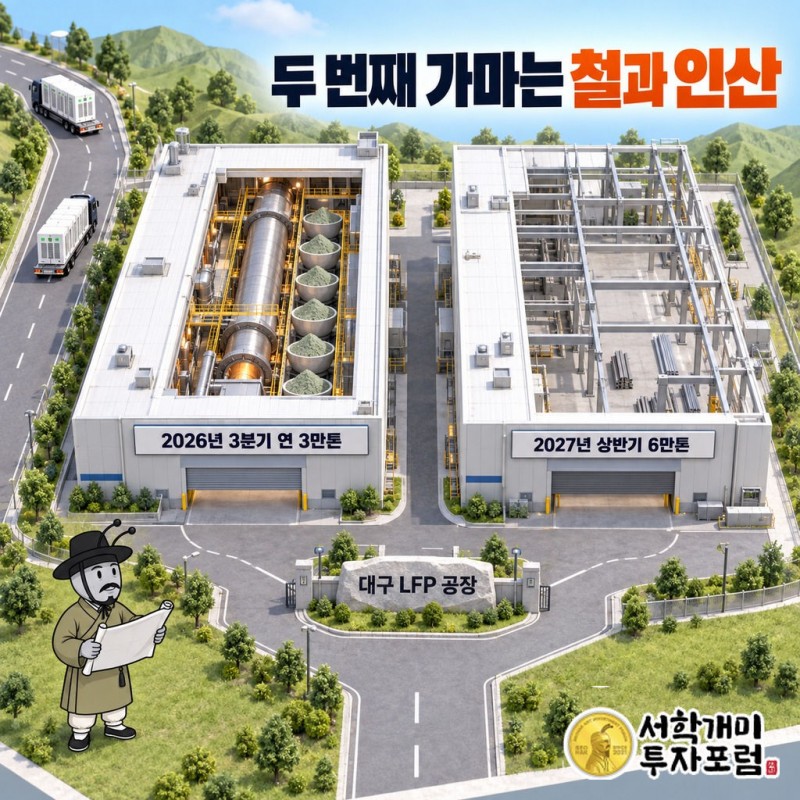
2025년 8월에 땅을 파서 2026년 5월에 공장을 다 지었다. 3분기 말부터 한 해 3만톤을 굽고, 2027년 상반기까지 6만톤으로 늘린다. 6만톤까지 들어가는 돈은 3,382억원이다. 첫 물량은 북미의 에너지 저장장치로 간다. AI 데이터센터와 전력망이 전기를 쌓아 둘 곳을 찾는 그 시장이다. 하이니켈 가마가 한 손님의 차종에 묶여 있다면, LFP 가마는 손님의 국적을 묻는 시장에 걸려 있다.
다음에 길에서 모델Y를 보면 차 밑을 한번 떠올려 보자. 차에는 테슬라의 이름이, 배터리에는 LG에너지솔루션의 이름이 붙는다. 그 안의 검은 가루를 구운 대구 공장의 이름은 어디에도 없다. 그 이름이 테슬라와 같은 계약서에 나란히 올랐던 것이 3조8,347억원짜리 공시였다. 그 계약서는 973만원으로 끝났고, 이름 없이 들어가는 자리는 지금도 테슬라 차 안에 있다.
근거 자료: 2025년 12월 29일 테슬라 공급계약 금액 정정(3조8,347억원→973만원)과 회사 설명, 2023년 2월 계약의 공급 기간(2024년 1월~2025년 12월)과 정정 사유, LG에너지솔루션의 테슬라 배터리(모델Y 롱레인지·사이버트럭·옵티머스)에 엘앤에프 울트라하이니켈 양극재 사용, 니켈 94% 이상·에너지 밀도 20% 이상, LG화학 하반기 양산, LG에너지솔루션이 모회사 대신 엘앤에프를 테슬라용 양극재 주 공급사로 선정(2026년 3월 6일), 2000년 백라이트유닛 회사로 설립·LG필립스LCD 납품·2003년 상장·2005년 엘앤에프신소재·2016년 합병, 2006년 코발트 양극재 국내 첫 양산, LG에너지솔루션 매출 비중 84%·77%와 50% 축소 계획, 2025년 연간·4분기 실적, 재고 충당금 환입 779억원, 하이니켈 출하·NCMA95 비중, 2026년 1분기 실적과 환입 926억원, 2026년 2분기 실적, 하이니켈 출하 비중 88%·판가 10% 상승, 북미 ESS용 LFP 공급, 46파이 배터리용 양극재 판매 증가, 엘앤에프플러스 LFP 공장 준공·생산 계획·투자액, 구지면 국가산업단지 부지와 비중국 공급망.
함께 읽기: 스피어는 스페이스X에 합금을 팔지만 녹이는 공장이 없다 · 호야는 하드디스크 공정을 팔고 유리판 공급자로 남았다
2026년 10월 6일까지 확인한 공개 자료를 바탕으로 작성한 사업 구조 해설입니다. 실적은 연결 기준 잠정·발표 수치입니다. '약 39만분의 1'은 973만원을 3조8,347억원에 견준 계산이고, '1만원어치에 70원 남짓'은 2025년 4분기 영업이익에서 환입 779억원을 뺀 약 45억원을 매출 6,178억원으로 나눈 계산, '1만원어치에 235원'은 2026년 2분기 영업이익 208억원을 매출 8,850억원으로 나눈 계산입니다. LG에너지솔루션 매출 비중은 2023·2024년 상반기 수치입니다. 구조에 대한 평가는 필자의 해석입니다. 특정 종목의 매매를 권유하지 않습니다.
엘앤에프, 066970, L&F, 양극재, 하이니켈, 울트라하이니켈, NCMA, NCMA95, 테슬라, Tesla, TSLA, 모델Y, 사이버트럭, 옵티머스, LG에너지솔루션, LG화학, 46파이, 원통형배터리, 재고평가손실, 충당금환입, 래깅, LFP, 리튬인산철, 엘앤에프플러스, 대구 구지, ESS, 백라이트유닛, BLU, 기업해부사전

