삼각김밥 1,200원, CU 본사는 이미 새벽에 벌었습니다 [기업해부사전 2화]
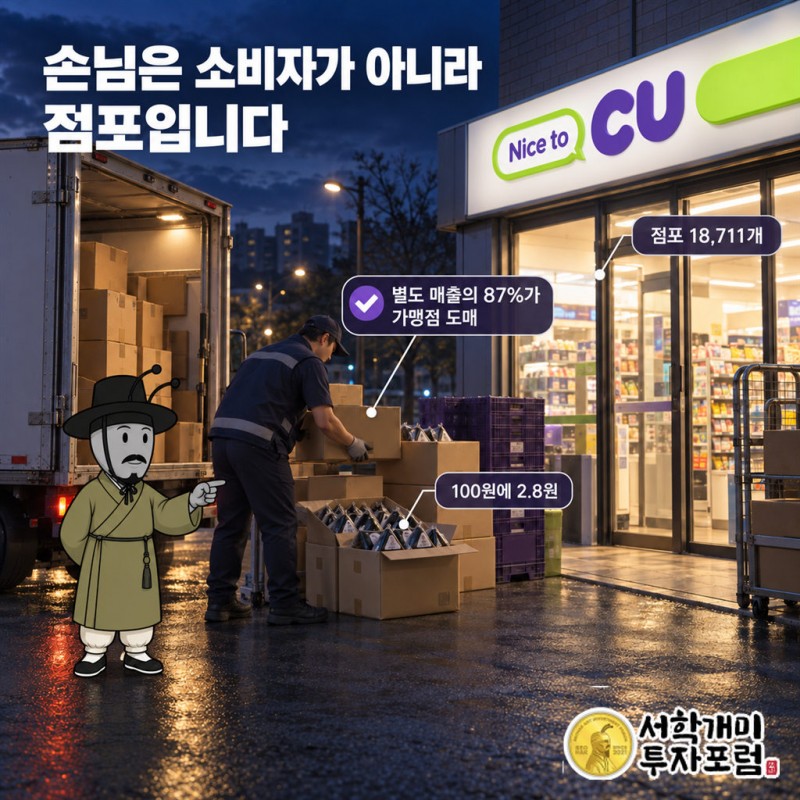
밤 11시, CU에서 1,200원짜리 삼각김밥을 집습니다. 계산대에 카드를 댑니다.
그 1,200원, 본사로 갈 것 같죠. 아닙니다. 본사는 그 삼각김밥으로 이미 벌었습니다. 새벽에요.
투자 참고용 글이 아니라 기업 구조 해설입니다. 숫자는 2026년 3월 공시 사업보고서(2025 회계연도)와 회사 공식 발표 기준이며, 특정 종목의 매수·매도를 권하지 않습니다. 1,200원은 이해를 돕기 위한 예시 가격입니다.
기업해부사전 두 번째 시간입니다. 오늘 갈라 볼 회사는 편의점 CU를 굴리는 BGF리테일. 다들 아는 가게인데, 장부를 열어 보면 우리가 아는 그 장사가 아닙니다.
본사의 손님은 당신이 아닙니다
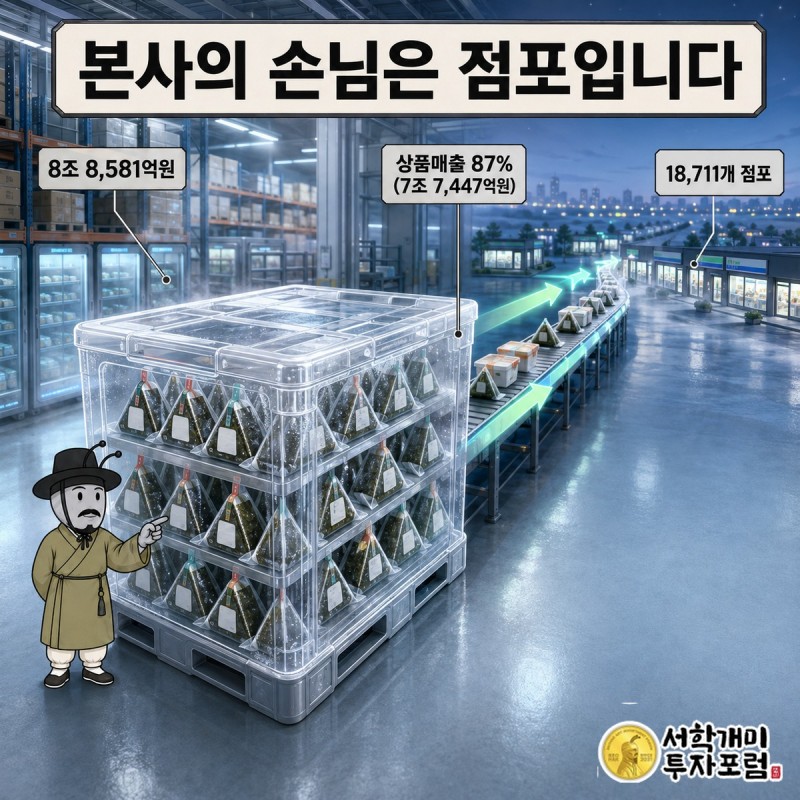
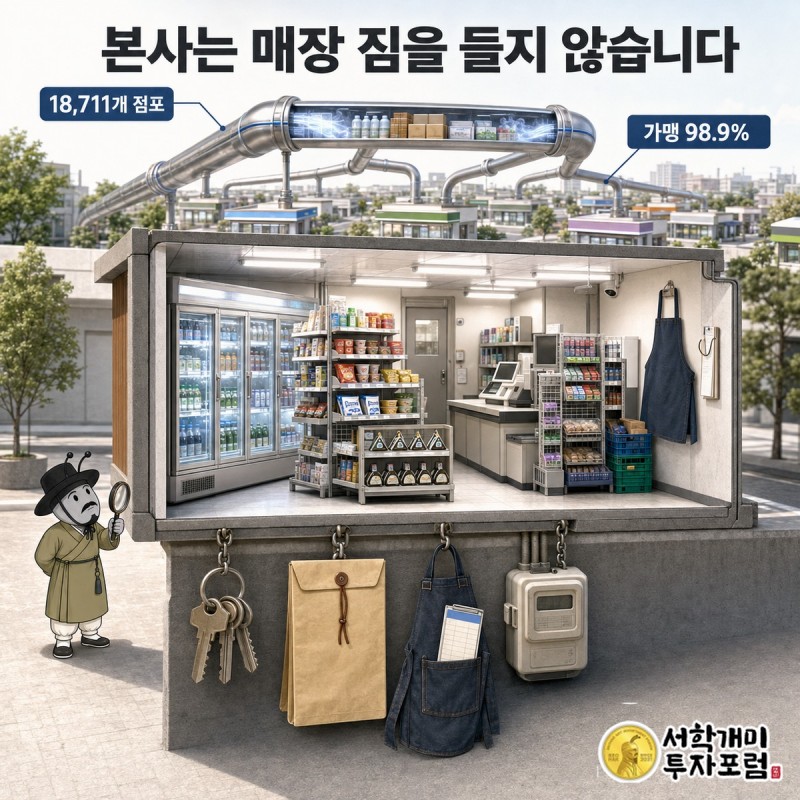
답부터 말씀드리면, CU 본사는 손님한테 물건을 팔지 않습니다. 본사의 손님은 전국 18,711개 점포입니다.
장부가 그렇게 적혀 있습니다. 지난해 본사 별도 매출 8조 8,581억원을 뜯어 보면, 그중 7조 7,447억원 — 87%가 상품매출입니다. 이 상품매출이 뭐냐. 여러분한테 판 삼각김밥이 아니라, 새벽에 가맹점주한테 도매로 판 삼각김밥입니다. 물건이 본사 물류센터에서 점포로 넘어가는 순간, 본사 장부에는 이미 매출이 찍힙니다. 여러분이 밤 11시에 그걸 사든 말든요.
그러니까 이 회사의 정체는 편의점이 아니라, 나라에서 손꼽는 도매상입니다. 매일 새벽 18,711개 가게에 물건을 대는. 점포의 98.9%가 가맹점이라(2024년 말 기준) 본사가 직접 굴리는 가게는 백에 하나꼴입니다.
돈은 두 번에 나눠 들어옵니다
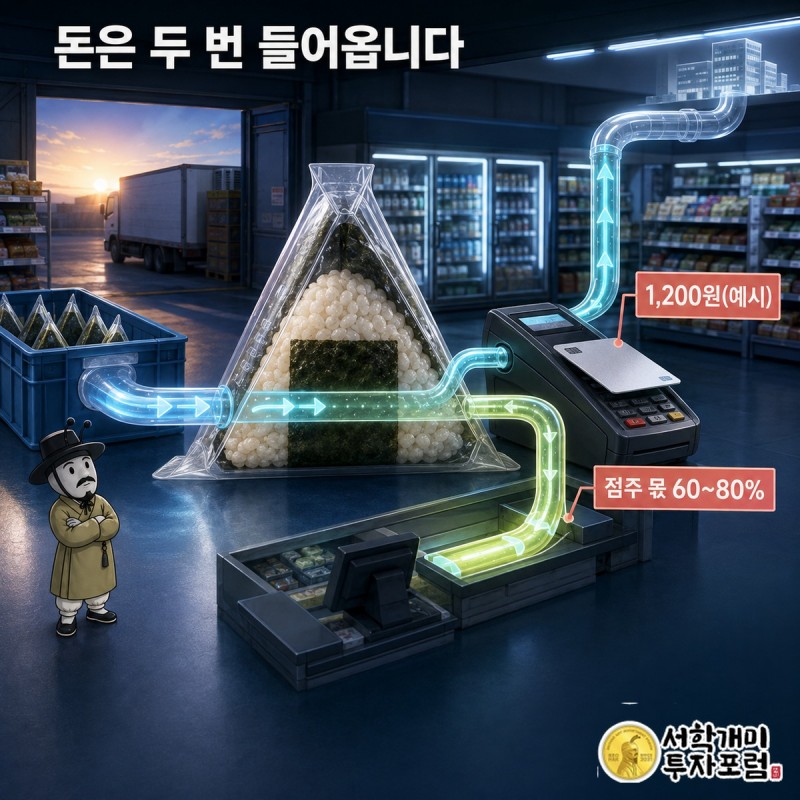
도매로 한 번 벌었으면 끝이냐. 아닙니다. 여러분이 삼각김밥을 사는 순간, 두 번째 돈길이 열립니다.
점포에서 남은 이익(판매가에서 원가를 뺀 매출총이익)을 점주와 본사가 나눕니다. 회사 모집 자료 기준으로 점주 몫이 계약 형태에 따라 60~80%, 나머지가 본사 몫입니다. 임차료와 인건비, 전기요금은 그 다음에 점주 주머니에서 나갑니다.
정리하면 이렇습니다. 본사는 물건을 넘길 때 한 번, 그 물건이 팔릴 때 또 한 번 법니다. 여러분 카드값 1,200원은 점주 금고에 들어가고, 본사는 그 위아래에서 도매 마진과 배분 수수료를 걷습니다.
본사는 가게 임대료를 한 푼도 안 냅니다
한 겹 더 들어가 보죠. 이 도매상의 몸이 왜 이렇게 가벼운지.
18,711개 가게 중에 본사가 직접 여는 직영점은 백에 하나꼴입니다. 나머지 가게의 보증금, 월세, 알바 인건비, 전기요금 — 전부 점주 장부에 적힙니다. 본사 장부에 남는 건 물류센터와, 어느 동네에서 뭐가 팔리는지 쌓인 데이터뿐이죠.
그러니까 이 구조를 한 문장으로 하면 이렇습니다. 가게를 여는 밑천과 위험은 점주가 대고, 본사는 그 1만 8천 개의 가게 위에 물건이 흐르는 파이프를 얹는다. 9조짜리 도매상이 매장 한 평 안 가지고 굴러가는 비결이자, 그래서 서로의 몫을 세심하게 정하는 일이 이 장사의 핵심이 됩니다.
그럼 안 팔린 삼각김밥은 누가 물까요
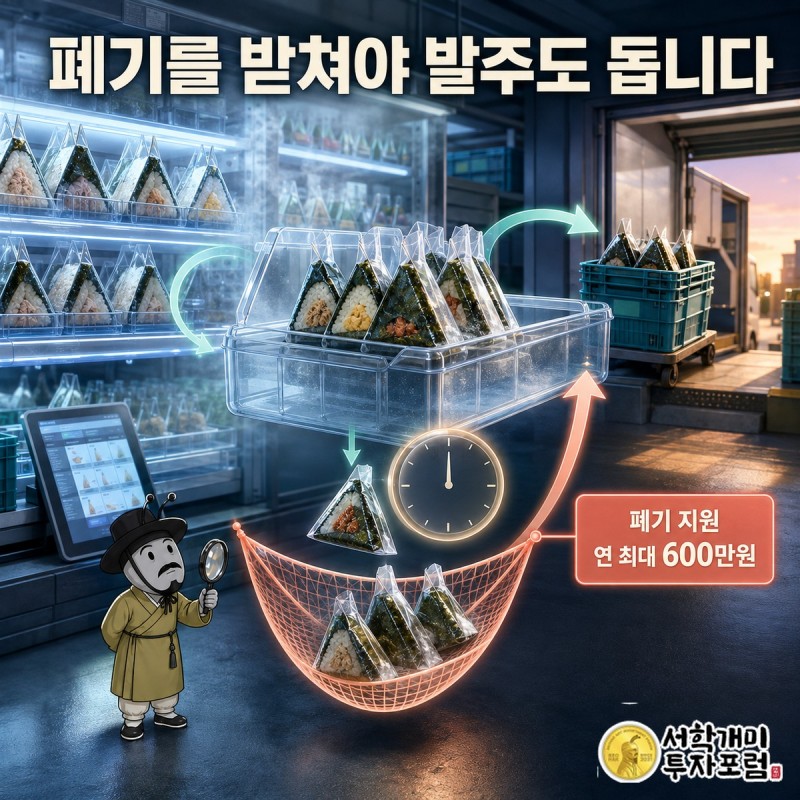
여기가 이 구조의 제일 예민한 자리입니다. 삼각김밥 유통기한은 하루 이틀입니다. 밤이 지나도록 안 팔리면 버려야죠. 그 손해는 누구 것일까요.
원칙적으로 점주 몫입니다. 본사는 새벽에 이미 도매로 팔았으니까요. 그래서 이 구조를 그대로 두면 점주는 폐기가 무서워 발주를 줄이고, 발주가 줄면 본사 도매 매출도 줄어듭니다. 본사가 폐기를 나 몰라라 할 수 없는 이유가 장부 안에 있는 겁니다. 실제로 회사는 상생안으로 점포당 연 최대 600만원의 폐기 지원금(회사 발표 기준)을 얹어 놨습니다. 상생이기도 하고, 발주가 돌아야 도매도 도는 합리적인 계산이기도 합니다. 본사와 점주가 한 배를 탄 구조라는 게 이 대목에서 드러나죠.
이 계약서, 지금도 자라는 문서입니다
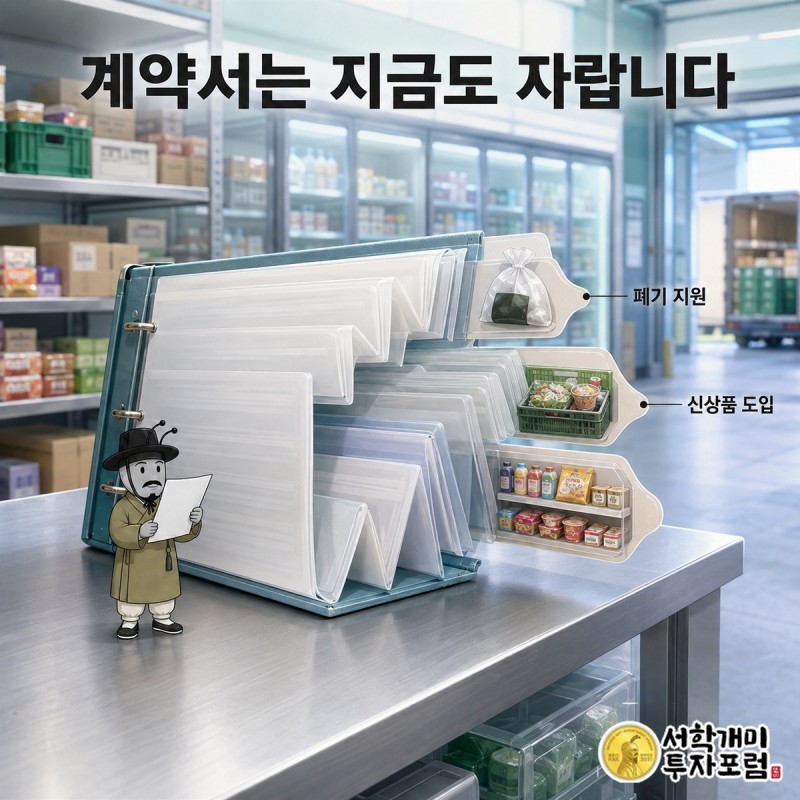
배분율 몇 퍼센트, 폐기 지원 얼마 — 이런 세목들이 처음부터 있던 게 아닙니다. 편의점 산업 30년 동안 본사와 점주가 함께 겪은 시행착오가 한 줄씩 계약서에 더해져 온 결과입니다.
폐기 지원금이 좋은 예입니다. 신선식품을 늘리고 싶은 본사와 폐기가 부담스러운 점주 — 이 간극을 메우려고 폐기 지원(연 최대 600만원), 신상품 도입 지원 같은 항목들이 상생안이라는 이름으로 계약에 들어왔습니다. 산업 전체로도 가맹 계약의 기준은 해가 갈수록 촘촘해져 왔고요.
그러니 이 계약서는 완성된 문서가 아니라 지금도 자라는 문서입니다. 1만 8천 개 가게와 본사가 한 배를 타는 조건을 계속 다시 쓰는 중인 거죠. 이 회사를 볼 때 실적표만큼 이 문서의 변화를 지켜볼 이유입니다.
9조를 팔아 100원에 2.8원 남깁니다
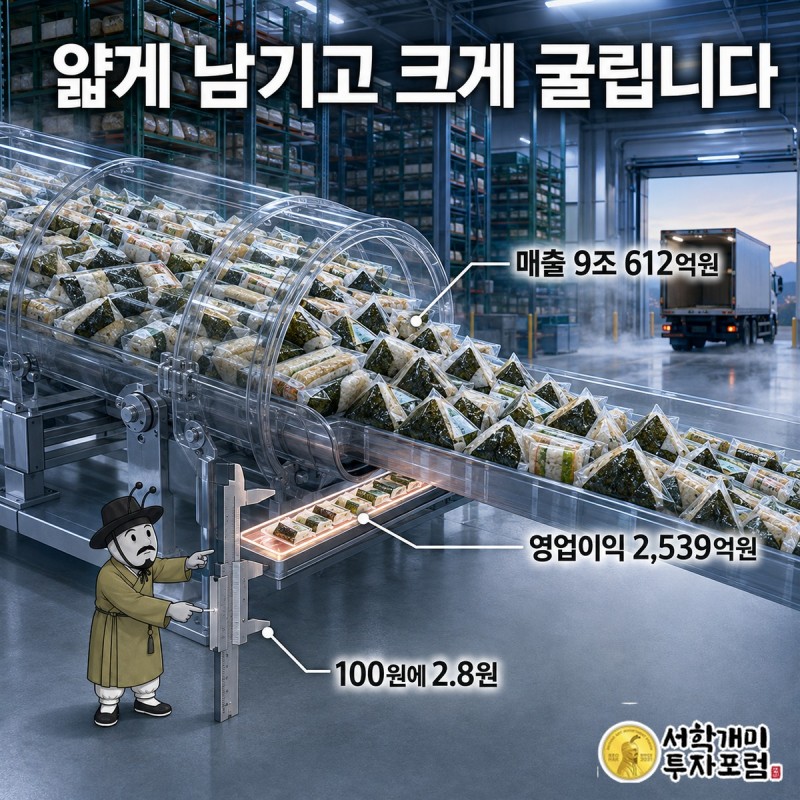
이 장사의 연결 실적입니다(사업보고서, 억원 반올림).
| 연도 | 매출 | 영업이익 | 순이익 |
|---|---|---|---|
| 2023 | 8조 1,948억원 | 2,532억원 | 1,958억원 |
| 2024 | 8조 6,988억원 | 2,516억원 | 1,952억원 |
| 2025 | 9조 612억원 | 2,539억원 | 1,953억원 |
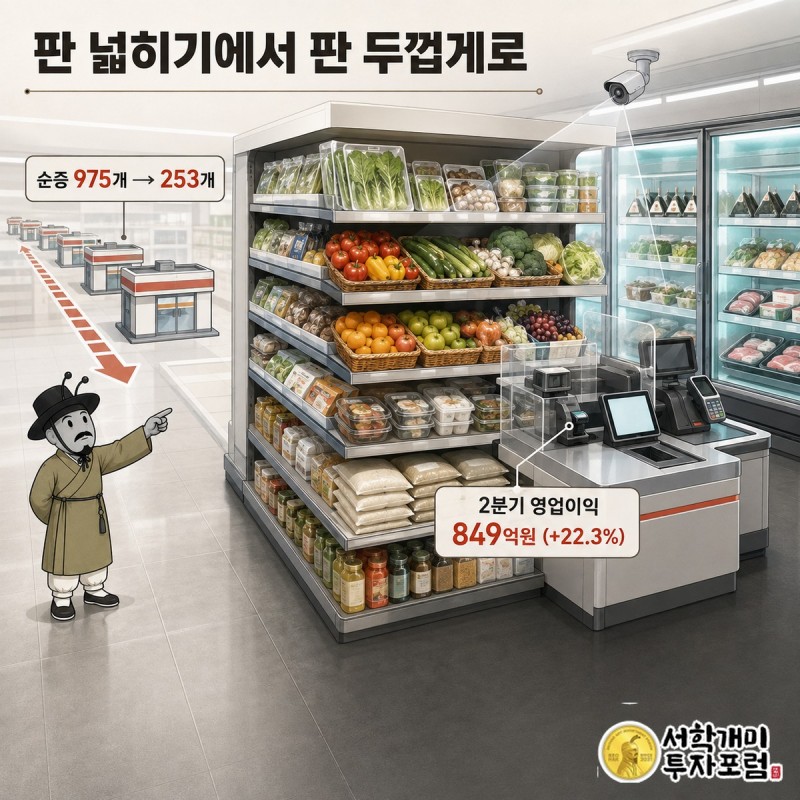
매출 9조. 그런데 영업이익은 2,539억원. 100원어치 팔면 2.8원 남는 장사입니다. 얇게 남기고 어마어마하게 굴리는, 도매상의 전형적인 장부죠. 그래서 이 회사의 숫자에서 볼 곳은 이익률이 아니라 돌리는 판의 크기입니다 — 점포는 3년 새 17,762개에서 18,711개로 늘었고, 다만 순증 속도는 2023년 975개에서 지난해 253개로 확 줄었습니다. 판을 넓히던 시대에서 판을 촘촘히 쓰는 시대로 넘어가는 중입니다.
판 넓히기가 끝난 다음의 계획
순증 975개에서 253개로 — 이 숫자의 뜻은 간단합니다. 자리가 찼다는 겁니다. 한 집 건너 편의점인 나라에서 더 꽂을 자리가 많지 않아요.
그럼 이 도매상의 다음 수는 뭘까요. 가게 수를 못 늘리면 가게 한 곳당 파는 양을 늘려야죠. 그래서 요즘 CU가 하는 실험들이 전부 그 방향입니다. 과일·정육·식자재까지 넣어 동네 장보기를 흡수하는 '스마트 그로서리' 점포를 수도권에 깔기 시작했고, 결제 누락을 잡는 AI 카메라도 시험 중입니다. 실제로 올해 2분기 영업이익은 849억원, 전년 동기보다 22.3% 늘었습니다. 판을 못 넓히니, 판을 두껍게 쓰는 쪽으로 핸들을 꺾은 거죠.
베낄 수 없는 것
편의점 하나 여는 건 어렵지 않습니다. 하지만 18,711개 가게에 매일 새벽, 한 곳도 빠짐없이 물건을 대는 일은 다른 얘기입니다. 그 배송망과, 어느 동네에서 뭐가 팔리는지 30년 쌓인 발주 데이터, 그리고 점주 1만 8천 명과 맺어 온 계약의 관성 — 이게 이 회사가 파는 진짜 상품입니다. 그 계약서가 지금도 자라는 문서라는 것까지 포함해서요.
그러니 오늘 밤 편의점에서 삼각김밥을 집으시거든, 한번 떠올려 보세요. 이 1,200원은 지금 점주 금고로 들어가고 있고, 본사는 이미 새벽에 벌고 갔다는 걸요. 그리고 내일 새벽에도 어김없이, 18,711개 가게 앞에 트럭이 설 겁니다. 그 트럭이 이 회사의 본체입니다.
이 글은 공시·회사 공식 발표로 확인된 사실을 바탕으로 기업의 사업 구조를 해설한 것이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 매출총이익 배분율(60~80%)과 폐기 지원금(연 최대 600만원)은 회사 모집 자료·발표 기준이고, 2025년 말 직영·가맹 비율은 공시에서 분리 확인되지 않아 2024년 말 수치(98.9%)를 기준으로 적었습니다. 출처: 금융감독원 전자공시 BGF리테일 사업보고서(2026년 3월)·CU 공식 가맹 안내.
기업해부사전 다른 편
- 이전 편 1화 · 붕어빵 3천 원을 긁으면, 코나아이는 15원을 법니다
지역화폐로 3천 원을 결제하면 코나아이 몫은 약 15원. - 다음 편 3화 · 키움증권 연 5% 발행어음은 사실, 예금이 아닙니다
은행 정기예금 연 3.48%, 이쪽은 연 5.00%.
BGF리테일, CU, 씨유, 편의점, 편의점본사, 편의점가맹점, 상품매출, 도매매출, 가맹수수료, 폐기지원금, 물류센터, 편의점수익구조, 편의점창업, BGF리테일주가, 기업해부사전