
칼시는 워시트레이딩을 부인했지만 5,500달러 거래 설명은 없다
미국 규제 예측시장 칼시의 이더리움 무기한선물 거래량이 미결제약정의 174배라는 비판이 나왔다. 칼시 측은 거래량 집계 방식과 수수료 구조를 들어 워시트레이딩을 부인했다. 어느 쪽 설명이 맞는지는 아직 확인되지 않았고, 거래량 대 미결제약정 비율이 무엇을 말해 주는지가 독자가 가져갈 핵심이다.
뉴스 핵심
- ETH-PERP 거래량은 미결제약정의 174배이고, 이는 비판자가 제시한 수치다.
- 칼시는 워시트레이딩을 부인하며 집계 관행과 공개 수수료 제출을 근거로 들었다.
- 거래량은 미결제약정과 주문 크기 분포, 실질 수수료를 같이 봐야 의미가 생긴다.
거래량은 5억 달러인데 걸린 돈은 310만 달러라고?
퀀트 분석가 베니(Beni)가 X에 올린 글에서 논란이 시작됐다. 칼시의 이더리움 무기한선물 ETH-PERP 24시간 거래량이 5억3,900만 달러인데, 그 순간 시장에 걸려 있는 미결제약정은 310만 달러에 불과하다는 지적이다.
거래량이 미결제약정의 174배라는 뜻이다. 사람들이 실제로 포지션을 잡은 돈은 작은데 사고파는 기록만 크게 쌓였다면, 같은 주체가 서로 주고받으며 숫자를 부풀렸을 가능성을 의심하게 된다.
베니는 이를 워시트레이딩, 곧 가짜 거래량의 전형적 신호라고 불렀다.
5,500달러짜리 거래는 왜 증거로 지목됐나
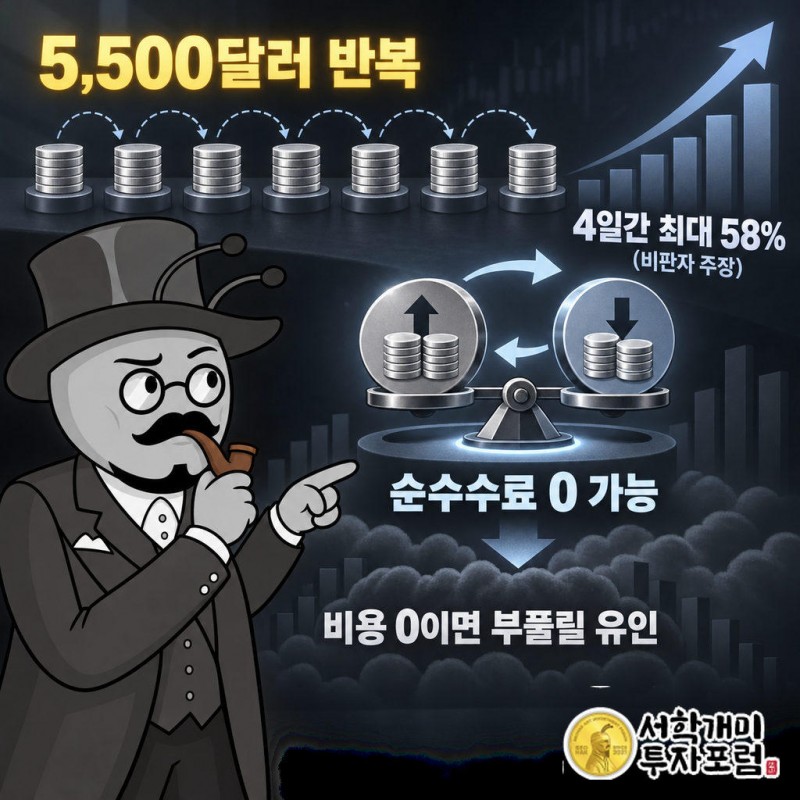
베니가 꺼낸 두 번째 근거는 금액이다. 5,500달러짜리 거래가 반복돼, 4일에 걸쳐 칼시 이더리움 무기한선물 거래량의 최대 58%를 혼자 차지했다는 주장이다. 그는 이를 부인할 수 없는 증거라고 표현했다.
자연스러운 시장이라면 주문 크기가 제각각이어야 한다. 똑같은 금액이 되풀이된다는 것은 프로그램이 정해진 크기로 반복 주문을 넣고 있을 수 있다는 정황이다.
동기도 짚었다. 칼시가 미국 상품선물거래위원회(CFTC)에 제출한 리베이트 표에 따르면, 일부 자기청산회원은 메이커 리베이트 0.3bp와 테이커 수수료 0.3bp가 상쇄돼 순수수료가 0이 될 수 있다. 자기 자신과 거래하는 비용이 0이면 거래량을 키울 유인이 생긴다는 논리다.
칼시는 무엇이라고 반박했나
칼시에서 크립토 상품 개발을 맡은 IcoBeast.eth는 처음에는 수수료 구조만으로도 조작 유인이 막힌다고 넘겼다. 글이 퍼지자 항목별 해명을 내놨다.
먼저 베니가 인용한 아르테미스 차트는 무기한선물 거래량이 아니라 예측시장 점유율을 잰 것이라고 바로잡았다. 자기청산회원도 칼시가 골라 뽑는 시장조성자가 아니라고 했다. CFTC 규정상 자본과 운영 요건을 갖추면 누구든 될 수 있고, 공정 접근은 의무라는 설명이다.
리베이트 자체는 CME, 하이퍼리퀴드, 바이낸스에도 있는 관행이라고 했다. 다만 칼시는 규제 대상 지정계약시장이라 인센티브 프로그램을 CFTC에 공개 제출해야 하고, 그 점이 역외 거래소와 다르다고 강조했다. 그는 미국 무기한선물은 아직 초기 단계라는 점도 인정했다.
예측시장 거래량은 왜 원래 커 보이나
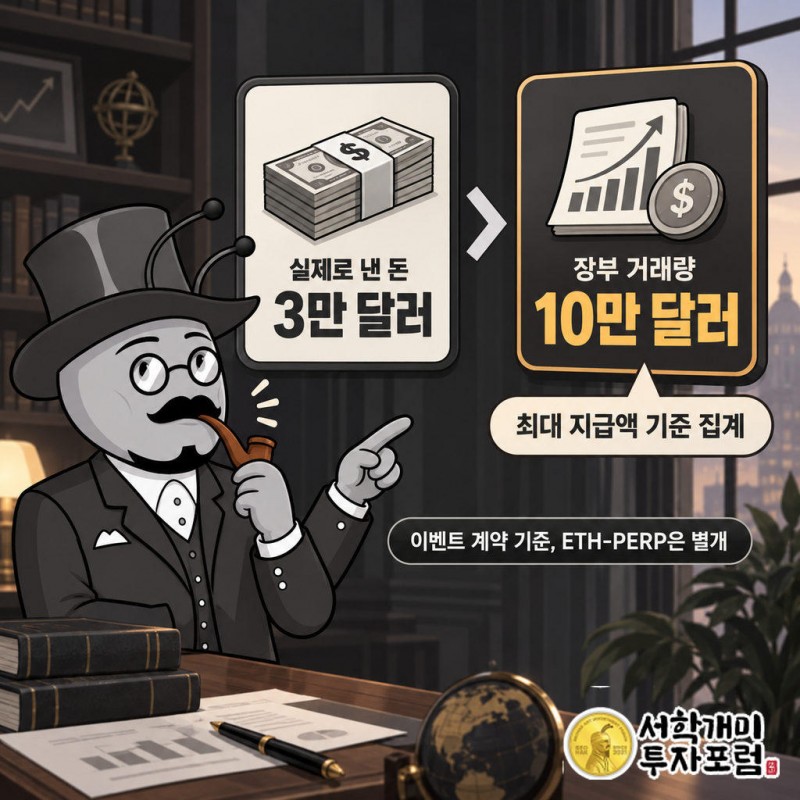
칼시 측 설명 가운데 독자가 알아둘 만한 것은 집계 관행이다. 칼시는 폴리마켓과 같은 방식으로, 실제로 낸 현금이 아니라 최대 지급액을 거래량으로 센다고 밝혔다.
이벤트 계약은 맞히면 1달러를 준다. 30센트짜리 계약 10만 개를 사면 내는 돈은 3만 달러지만 장부에는 10만 달러가 거래량으로 찍힌다. 만기에 받을 수 있는 최대 금액을 세기 때문이다.
칼시는 이렇게 헤드라인 거래량이 자연히 커지지만 실제 수요를 반영한 것이지 가짜가 아니라고 주장한다. 다만 이 설명은 이벤트 계약 이야기이고, 논란이 된 ETH-PERP 수치에 그대로 적용되는지는 별개 문제다.
둘 중 누구 말이 맞는지 지금 가릴 수 있나
현재 확인된 것은 두 가지다. 거래량과 미결제약정의 격차는 비판자가 제시한 수치이고, 칼시는 워시트레이딩을 부인했다. 5,500달러 거래를 누가 왜 반복했는지는 어느 쪽도 설명하지 않았다.
여기서 유추할 수 있는 것이 있다. 거래량이 미결제약정보다 훨씬 크다는 사실만으로는 가짜라고 단정할 수 없다. 단기 매매가 많은 시장은 같은 포지션이 하루에 여러 번 손바뀜하기 때문이다. 그러나 금액이 똑같은 거래가 특정 비중을 차지하고 수수료마저 상쇄된다면, 그 거래가 실제 의견 차이에서 나온 것인지 따져 볼 이유는 충분하다.
결국 쟁점은 거래량이 얼마냐가 아니라 그 거래를 누가, 어떤 비용을 내고 했느냐다.
거래소가 내세우는 거래량을 어떻게 볼까
이 논란은 칼시에만 해당하는 이야기가 아니다. 거래소가 홍보하는 거래량은 거래소마다 집계 기준과 수수료 정책이 다르다. 거래량 하나만 보고 유동성이 두껍다고 믿으면 위험하다.
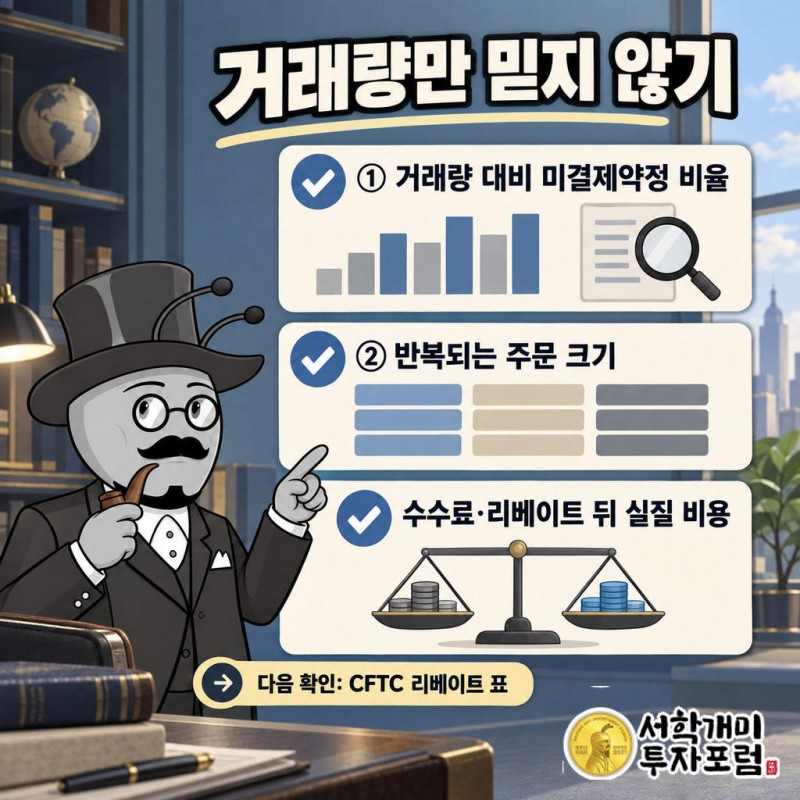
세 가지를 나란히 놓고 보는 습관이 도움이 된다. 거래량 대비 미결제약정 비율, 특정 주문 크기가 반복되는지, 수수료와 리베이트로 거래 비용이 사실상 0이 되는 구간이 있는지다. 셋 중 둘 이상이 이상하면 그 거래량은 실제 수요의 척도로 쓰기 어렵다.
칼시는 인센티브를 규제기관에 공개 제출한다는 점을 강점으로 내세웠다. 공개된 서류가 있으니 누구든 수수료 구조를 직접 열어 볼 수 있다는 뜻이고, 이번 논란도 그 서류를 읽은 비판자에게서 출발했다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 거래소 거래량 논란을 설명하는 정보 제공용이며 투자 권유가 아니다. 가상자산과 파생상품은 가격 변동이 크고 원금 손실이 날 수 있으며, 특정 거래소의 거래량 의혹은 아직 확인되지 않은 주장이다. 투자 판단과 결과의 책임은 투자자 본인에게 있다.
칼시, Kalshi, 이더리움, ETH-PERP, 무기한선물, 거래량, 미결제약정, 워시트레이딩

