
Sequans가 비트코인을 산 돈의 절반은 빌린 돈이었다
프랑스 반도체 기업 Sequans(SQNS)가 남은 비트코인 314개를 팔아 한때 3,200개 넘게 쌓았던 재무전략을 끝냈다. 비트코인은 처음부터 담보부 전환사채의 담보였고, 빚을 갚는 순서대로 팔릴 운명이었다. 결정타는 시세보다 부품 공급사가 비트코인을 현금으로 인정하지 않았다는 점이다.
뉴스 핵심
- Sequans의 비트코인은 담보부 전환사채의 담보였고, 빚을 갚는 순서대로 팔렸다.
- CEO는 공급사가 비트코인을 현금으로 쳐주지 않았다고 말했다. 매각의 결정적 이유는 공급망 신용이었다.
- 2026년 1분기 순손실 7,620만 달러는 2분기 매출 750만 달러와 비교할 수 없이 컸다.
Sequans 비트코인은 처음부터 빚의 담보였다
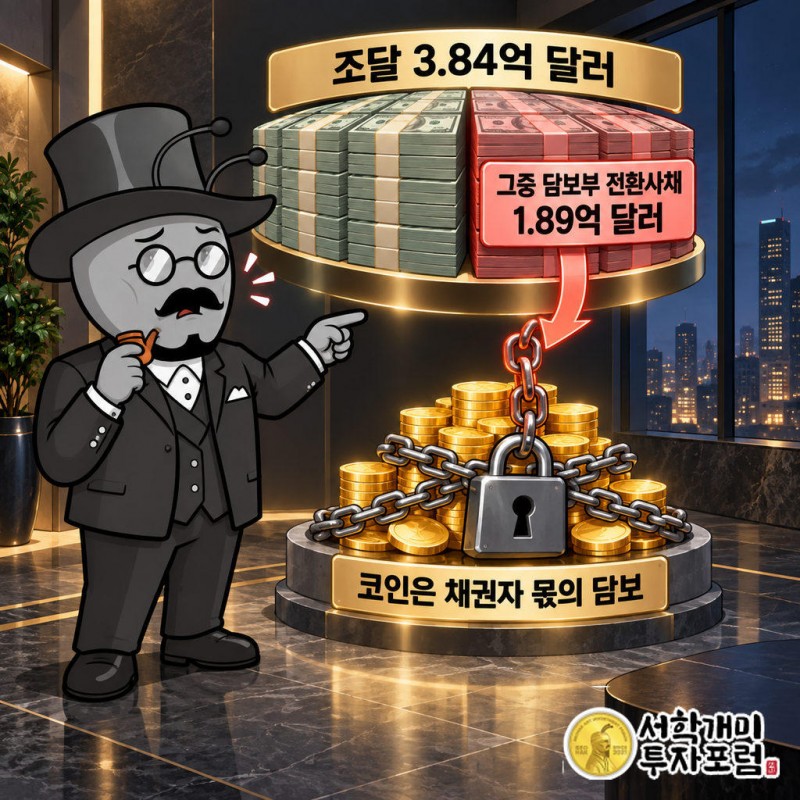
Sequans가 비트코인을 산 돈의 절반가량은 빌린 돈이었다. 2025년 6월 조달한 3.84억 달러 가운데 1.89억 달러가 담보부 전환사채였다.
조건은 빡빡했다. 전환가는 ADS당 2.10달러, 이자는 1주년 뒤 6%, 2주년 뒤 8%로 뛰게 짜였다. 조달금은 비트코인 매입에 쓴다고 못박았다.
담보가 비트코인이라는 점이 핵심이다. 금고에 넣어 둔 자산이 아니라 채권자 몫으로 묶인 코인이었다.
빚을 갚을 때마다 코인이 빠져나가는 설계였다.
'확신은 변하지 않았다'던 970개 매각, 왜 청산의 첫걸음이었나
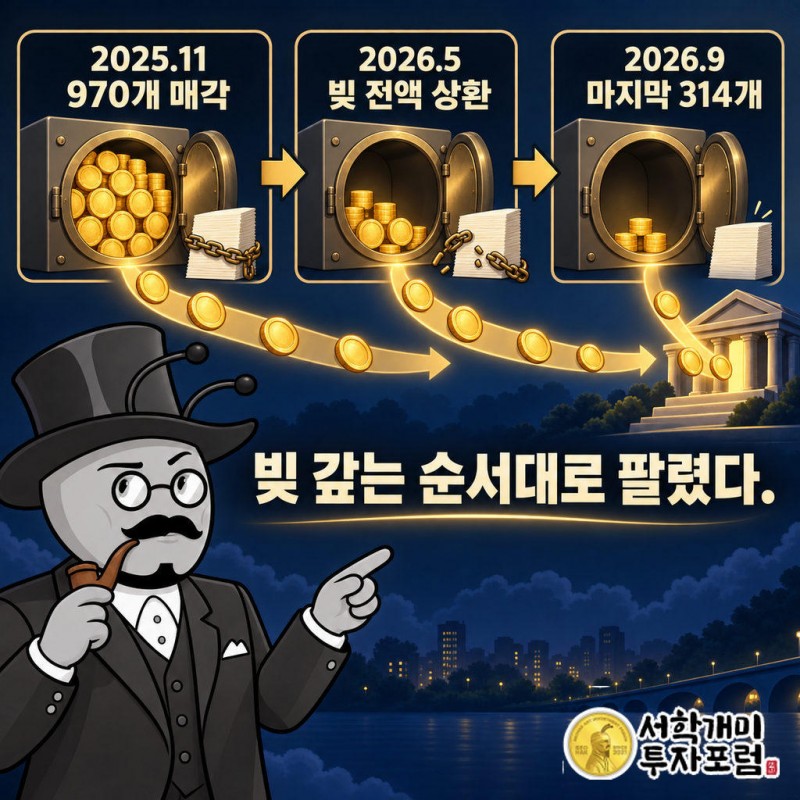
2025년 11월 4일, Sequans는 970 BTC를 팔아 전환사채를 1.89억 달러에서 9,450만 달러로 절반 줄였다. 보유량은 3,234개에서 2,264개가 됐다.
그때 CEO 조르주 카람(Georges Karam)은 비트코인에 대한 확신이 변하지 않았고 이번 매각은 전술적 결정이라고 했다.
2026년 2월 공시는 방향을 분명히 했다. 담보계좌에 남은 1,617 BTC를 두고, 6월 1일까지 전액 상환하거나 담보 코인을 전부 판다는 조건이 붙었다.
5월 28일 남은 전환사채를 모두 갚았고, 약 658 BTC가 남은 상태에서 재무전략을 더는 추진하지 않겠다고 밝혔다. 9월 24일 마지막 314개까지 팔았다.
'전술적'이라는 말은 첫 매각을 설명했을 뿐이다. 계약서가 이미 끝까지의 경로를 그려 두고 있었다.
부품 공급사는 왜 비트코인을 현금으로 쳐주지 않았나
흔한 설명은 '시세가 빠져서 손절했다'다. 회사 스스로 내놓은 이유는 다르다.
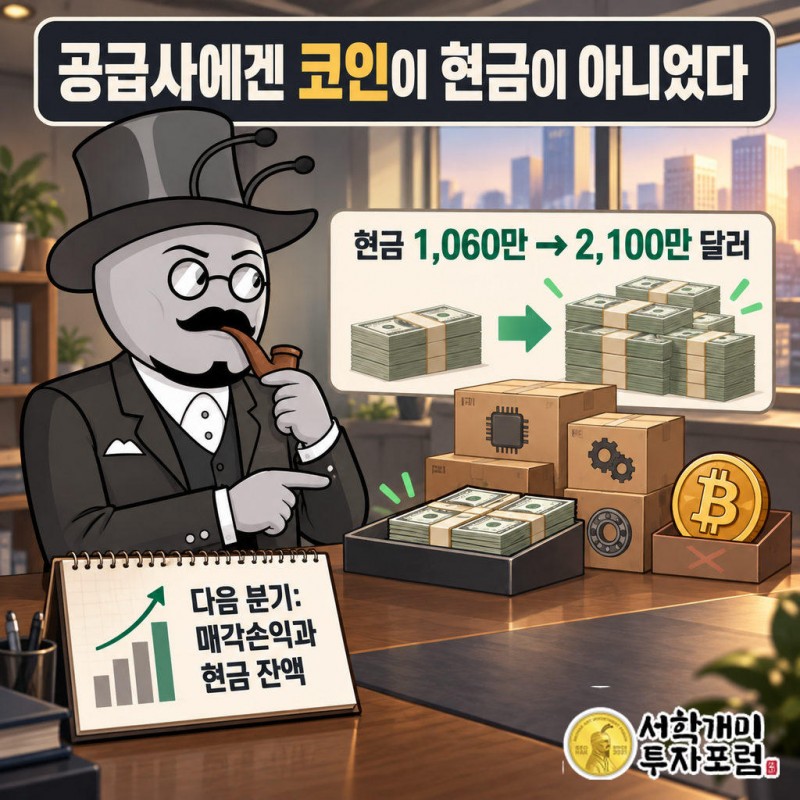
2026년 2분기 컨퍼런스콜에서 카람 CEO는 공급사들이 회사 재무를 볼 때 "Bitcoin doesn't count"라고 했다. 비트코인을 들고 있다는 말이 공급사 앞에서 같은 금액의 현금과 같은 무게를 갖지 못한다는 취지였다.
같은 자리에서 그는 메모리가 여전히 공급 병목이라고 했다. 팹리스 반도체 회사는 부품을 제때 받아야 제품을 판다.
부품을 먼저 넘겨 줄지 정하는 공급사에게 필요한 것은 변동 없는 현금이다. 대차대조표의 코인은 그 협상 테이블에서 담보력이 없었던 것으로 읽힌다.
실제로 6월 말 현금은 2,100만 달러로, 3월 말 1,060만 달러에서 늘었다. 코인을 현금으로 바꾸는 작업이 그대로 숫자에 찍혔다.
빚을 서둘러 갚는 값, 1분기 순손실 7,620만 달러
2026년 1분기 순손실은 7,620만 달러였다. 비트코인 평가손실 2,930만 달러와 조기 상환에 따른 비현금 손실 3,150만 달러가 겹쳤다.
2분기 순손실은 980만 달러로 줄었다. 그러나 2분기 매출이 750만 달러였다는 점을 놓고 보면, 1분기 한 분기의 손실이 본업이 한 분기에 버는 돈의 몇 배다.
본업은 오히려 살아나고 있었다. 제품매출은 전년 대비 84.2% 늘었다.
반도체 회사가 매출보다 훨씬 큰 판을 코인에 벌였고, 그 판을 접는 비용을 본업이 떠안은 구도다.
2026년 비트코인 재무전략 청산, 최소 9곳이 같은 길을 갔다
반에크(VanEck)의 매슈 시겔은 2026년 7월 말, 올해 재무전략을 전면 청산하거나 포기한 기업을 최소 9곳으로 꼽았다.
영국 Satsuma Technology가 가장 극적이다. 2025년 7월 1억 파운드를 전환어음으로 모아 영국 기록을 세웠지만, 1년 뒤 주주들이 자본 반환과 상장폐지를 택했다. 이사회는 669 BTC 전량 매각을 승인했다.
Bitdeer, Genius Group, Prenetics도 올해 보유분을 모두 팔았다. MARA Holdings는 전략은 유지한 채 상당량을 팔았다.
사유는 빚 상환, 운영자금, 주주 환원, 사업 전환으로 갈렸다. 전환사채로 코인을 산 회사일수록 빚이 매각 시점을 정했다.
재무전략주는 비트코인 대용품이 아니었다
SQNS는 뉴욕에 상장된 ADS다. 이 종목을 비트코인을 대신 사는 수단으로 봤다면 계산이 어긋난다.
주주가 산 것은 코인이 아니라 코인을 담보로 잡힌 빚, 그리고 워런트가 붙은 신주였다. 코인 값이 버텨도 빚의 만기와 공급사의 눈초리가 매각을 재촉했다.
이제 Sequans는 비트코인도, 정부 지원 R&D 채무 외의 빚도 없다. 셀룰러 IoT와 소프트웨어 정의 라디오라는 본업만 남았다.
돈은 코인 투자자에게서 채권자에게로 먼저 흘렀고, 위험은 주주가 졌다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 Sequans(SQNS) 매수·매도나 비트코인 투자를 권하지 않습니다. 비트코인 재무전략주는 코인 시세 외에 전환사채·신주 희석·본업 실적이 주가를 흔들고, ADS는 환율 변동도 받습니다. 투자 판단과 책임은 독자에게 있습니다.
Sequans, SQNS, 비트코인, 비트코인 재무전략, 전환사채, DAT, Satsuma Technology, 반도체

