
비트코인 보험료는 바닥, 채권은 3월 이후 최고
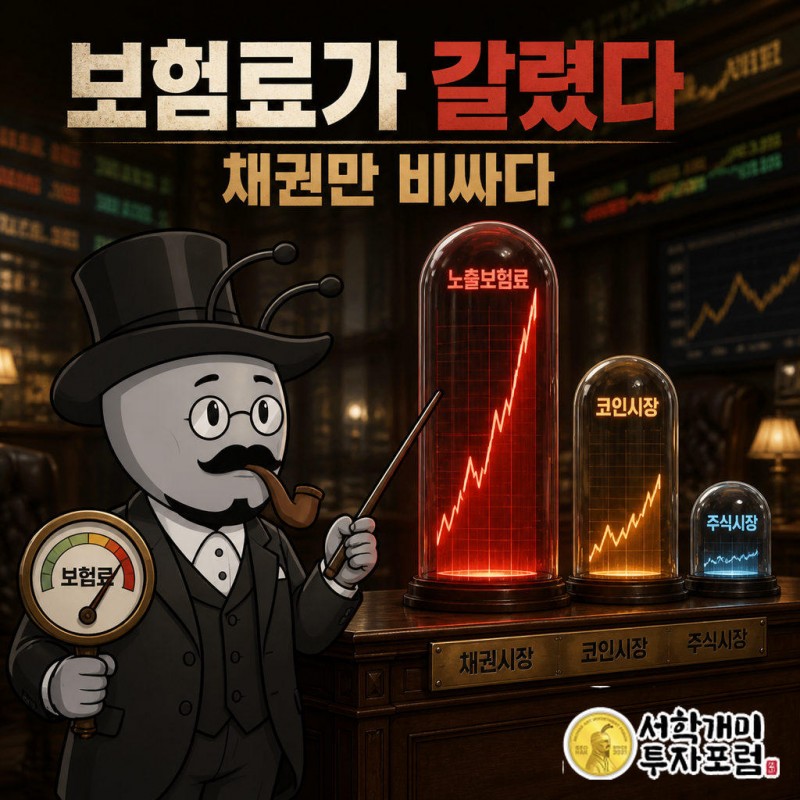
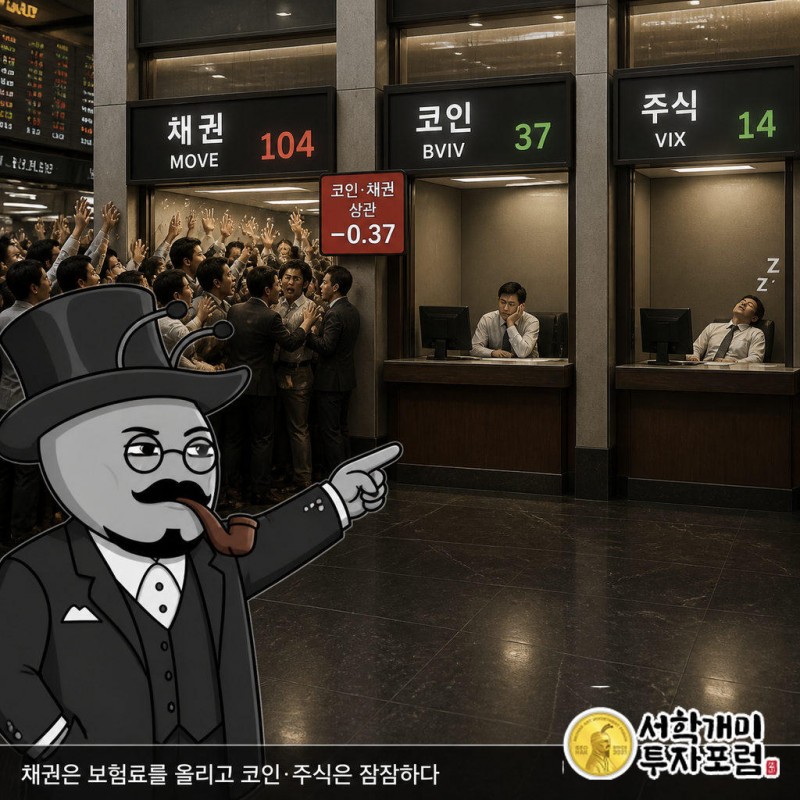
미 국채 변동성 지수 MOVE가 104로 3월 이후 가장 높은데, 비트코인 내재변동성 BVIV는 37, 주식 VIX는 14로 연중 저점 근처에 머문다. 채권시장은 유가발 물가 불안에 보험료를 올리고, 코인·주식 옵션 시장은 그 보험을 사지 않고 있다. 같은 사건에 매긴 값이 다르다는 것 자체가 지금 시장이 품은 위험의 위치를 알려 준다.
뉴스 핵심
- MOVE는 104로 3월 이후 최고지만 BVIV 37·VIX 14는 연중 저점 근처다.
- BVIV와 MOVE의 20일 상관계수는 −0.37로, 채권이 흔들려도 코인 옵션은 반대로 잠잠하다.
- 금리 상승만으로 비트코인 수익률과 일관된 관계는 없었다는 반대 근거도 있다.
MOVE 지수 104는 무엇을 재는 숫자인가
MOVE는 채권판 공포지수다. 만기 1개월짜리 등가격 미 국채 옵션의 내재변동성을 2·5·10·30년 만기에 걸쳐 가중평균해 만든다.
1994년 메릴린치의 Harley Bassman이 만들었고, 2019년 ICE로 넘어가 지금은 ICE BofA MOVE로 불린다.
옵션 가격이 오른다는 건 금리가 크게 튈 것에 대비한 보험을 사려는 사람이 늘었다는 뜻이다. 그 MOVE가 화요일 80 안팎에서 목요일 104까지 올라왔다. 3월 이후 가장 높은 값이다.
같은 시각 코인과 주식의 보험료는 거의 바닥이다.
채권 보험료는 왜 이틀 만에 뛰었나
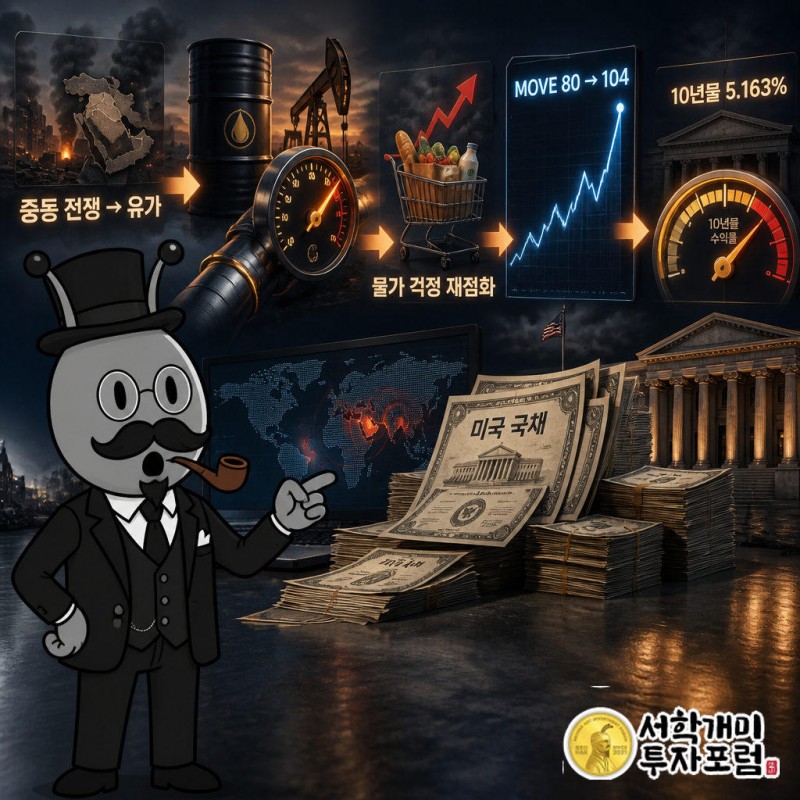
출발점은 중동 전쟁이다. 유가와 디젤값이 오르면서 물가 전망이 다시 꼬였고, 중앙은행이 긴축을 얼마나 더 이어가야 하느냐는 질문이 되살아났다.
채권은 그 질문에 가장 먼저 값을 매기는 시장이다. 미 10년물 금리는 목요일 장중 5.2%를 찍은 뒤 5.163%로 물러났다. 세계 각국 국채금리도 함께 오르는 중이다.
금리가 어디서 멈출지 모를 때 채권 보유자는 급변에 대비한 옵션을 산다. 그 수요가 MOVE를 밀어 올렸다.
비트코인 BVIV 37, 코인 옵션 시장은 왜 반응하지 않나
Volmex의 비트코인 30일 내재변동성 BVIV는 약 37로, 연중 저점 35에 바짝 붙어 있다. 앞으로 4주간 비트코인이 얼마나 출렁일지에 대한 옵션 트레이더의 기대치다.
S&P500의 VIX도 약 14로 연중 저점 근처다.
더 눈여겨볼 것은 방향이다. 20일 기준 VIX와 MOVE의 상관계수는 −0.06으로 2024년 4월 이후 처음 마이너스가 됐다. 0에 가까운 값이라 주식은 따로 노는 정도다.
비트코인은 다르다. BVIV와 MOVE의 상관계수는 −0.37로 수년 내 가장 낮은 축에 든다. 채권이 흔들릴수록 코인 옵션은 오히려 더 잠잠해지는 모양새다.
주식은 21% 올랐는데 채권만 3월을 기억한다
3월 MOVE가 199까지 치솟았을 때 S&P500은 6,350 근처였다. 지금은 7,704로 약 21% 올랐다.
채권 보험료는 3월 정점의 절반쯤에 와 있다. 그런데도 채권 트레이더는 금리 급변을 막는 보호에 눈에 띄게 더 많은 돈을 내기 시작했다.
두 시장이 같은 사건을 서로 다른 값으로 적고 있다.
주식 쪽은 6개월 상승장이 만든 여유로 유가 뉴스를 넘기고, 채권 쪽은 물가와 긴축이라는 본업의 위험을 정면으로 받는다. 누가 틀렸다기보다 각자 자기 장부에 걸린 위험만 보고 있는 것으로 읽힌다.
이 괴리는 강세의 증거인가, 균열의 전조인가
CoinDesk는 이 괴리를 비트코인과 주식의 기초 체력이 강하다는 신호로 봤다. 국채는 세계 금융과 신용 창출의 바닥이라, 여기가 흔들리면 보통 금융 여건이 조여지고 위험 선호가 꺾이기 때문이다.
반대 근거도 같은 매체에서 나온다. 이번 주 분석에서 금리 상승만으로는 비트코인 수익률과 일관된 관계가 보이지 않았다.
우리는 이렇게 본다. 채권 변동성은 코인 가격을 직접 움직이는 스위치가 아니라, 돈을 빌리고 굴리는 비용의 흔들림이다. 그 흔들림이 코인 옵션 가격에 아직 안 실렸다는 건, 위험이 사라진 게 아니라 보험 없이 들고 있는 사람이 많다는 쪽에 가깝다.
국내 거래소 투자자의 화면에는 무엇이 빠져 있나
업비트나 빗썸 차트만 보면 이번 주는 조용하다. 비트코인은 8만4,000달러 근처에서 숨을 고르고 알트코인이 오히려 올랐다.
하지만 그 화면에는 미 국채 옵션 가격이 없다.
10년물이 5%를 넘는다는 건 아무 위험 없이 받는 수익률 자체가 높다는 뜻이다. 코인이든 주식이든 그 기준선보다 나아야 돈이 머문다. 비교 기준이 올라가 있는데 코인 옵션 보험료는 연중 바닥이라는 점, 이 두 사실을 나란히 놓고 보는 것이 지금 필요한 눈이다.
MOVE가 3월처럼 다시 치솟을 때 BVIV가 따라 오르는지, 아니면 이번처럼 제 길을 가는지가 이 괴리의 답을 줄 것이다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 채권 변동성과 비트코인 옵션 지표의 관계를 설명한 것이며 특정 가상자산의 매수·매도를 권하지 않습니다. 변동성 지표의 괴리는 어느 방향으로든 풀릴 수 있고, 가상자산은 원금 손실 위험이 큽니다. 투자 판단과 책임은 본인에게 있습니다.
비트코인, MOVE 지수, BVIV, VIX, 미국 국채금리, 채권 변동성, 내재변동성, Bitcoin

