
KB국민카드가 편의점까지 갔어도 운전대는 은행 몫이다
KB국민카드가 CU 매장에서 카드 승인망을 거치지 않는 스테이블코인 결제를 끝까지 돌려 봤다. 카드사가 자기 수수료 기반을 깎을 수 있는 기술을 먼저 시험하는 이유는 하나다. 입법안대로면 발행 주도권은 은행이 과반 지분으로 쥐게 되고, 카드사에 남는 것은 가맹점을 잇는 결제 자리뿐이라 그 자리를 먼저 차지해 두려는 것이다.
뉴스 핵심
- KB국민카드 CU 실증은 카드 승인망 대신 블록체인으로 결제 전 과정을 실제 매장에서 돌렸다.
- 9개 카드사는 2026년 7월 공동 기술검증을 이미 마쳤고, 신한카드는 4월과 8월에 별도 검증을 했다.
- 입법안은 발행 컨소시엄 과반을 은행에 주고 단일 비은행 참여를 34%로 묶는다. 카드사가 기댈 곳은 가맹점 결제 현장이다.
CU 계산대에서 스테이블코인 결제는 카드망의 무엇을 건너뛰었나?
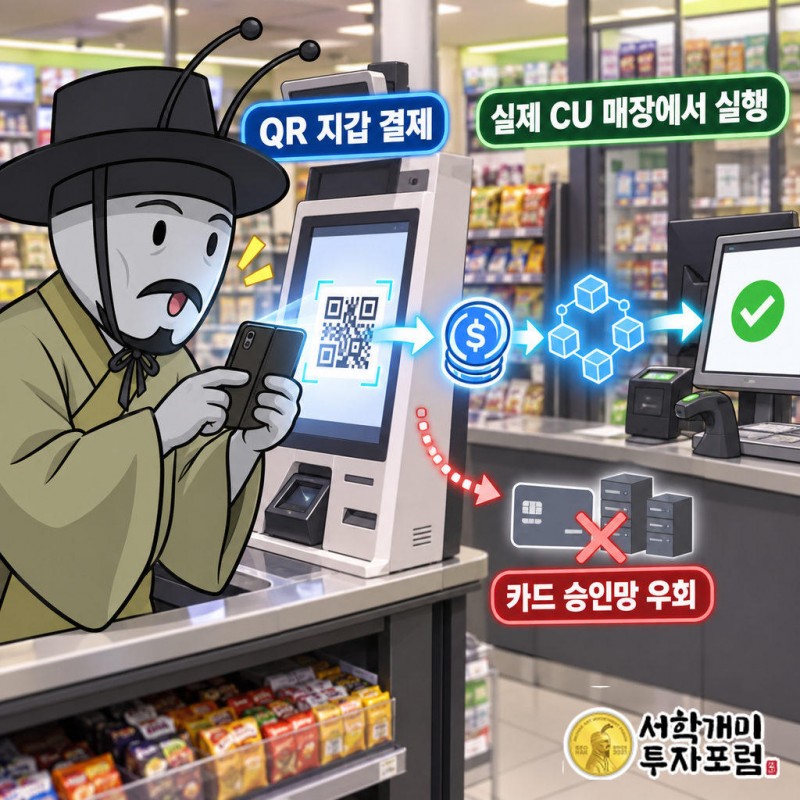
빠진 것은 카드 승인망이다. 손님이 CU에서 물건을 고르면 키오스크에 QR코드가 뜨고, 손님은 그걸 자기 디지털 지갑으로 찍는다.
그 순간 지갑 속 스테이블코인이 넘어가고, 블록체인에서 거래가 확인되면 결과가 매장 결제 시스템으로 돌아온다. 점원 화면에는 결제 완료가 바로 뜬다.
평소 카드를 긁으면 돈은 카드사와 밴(VAN)사, 가맹점을 잇는 지급결제망을 타고 승인과 정산을 거친다. 이번에는 그 길 대신 블록체인이 전송과 확인을 맡았다.
연구실 안의 모의 테스트도 아니었다. 실제 CU 키오스크와 결제 설비를 그대로 썼다.
BGF리테일(282330)이 매장을, 나이스정보통신(036800)이 결제 단말 쪽을, 안랩블록체인컴퍼니가 블록체인 쪽을 맡아 KB국민카드와 한 팀을 이뤘다.
카드사는 왜 자기 수수료를 깎을 기술을 먼저 시험하나
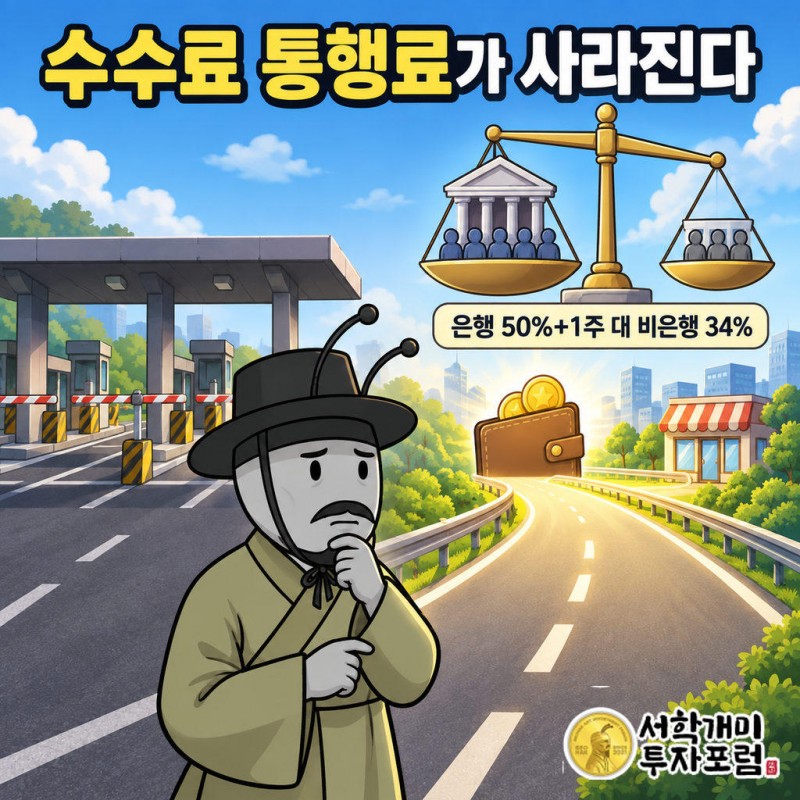
카드사의 밥줄은 가맹점 결제 수수료다. 결제가 카드망을 지나갈 때마다 떨어지는 돈이다.
스테이블코인이 소비자 지갑에서 가맹점으로 곧장 건너가면 그 통행료를 받을 톨게이트가 사라진다. 고속도로 옆에 무료 국도가 뚫리는 그림이다.
그래서 이 실증은 혁신 선언보다 자기방어에 가깝다. 국도가 뚫린다면 그 국도의 휴게소라도 먼저 차려 두겠다는 계산이다.
KB국민카드도 스테이블코인이 결제수단으로 제도권에 들어오면 디지털 지갑과 가맹점을 잇는 새 인프라 시장에서 역할을 찾아야 한다고 본다.
누가 먼저 가맹점과 지갑 사이 연결선을 깔아 두느냐가 수수료가 줄어든 뒤의 수입원을 정한다.
KB국민카드가 처음이 아니다, 9개 카드사는 7월에 끝냈다
이번 CU 실증은 새 출발점이 아니다. 삼성·신한·KB국민·현대·롯데·하나·우리·BC·NH농협 9개 카드사와 여신금융협회는 2026년 7월 스테이블코인 공동 기술검증을 이미 마쳤다.
그때 본 범위가 넓다. 결제 승인과 정산, 취소, QR결제에 포인트·지역화폐·정부쿠폰 통합처리까지 들여다봤다.
신한카드는 더 앞서 있었다. 4월에 스테이블코인 기반 체크·신용 하이브리드 상품 기술검증을 끝냈고, 8월에는 AI에이전트를 붙인 결제 인프라 검증까지 했다.
그렇다면 이번 발표의 새로움은 기술이 아니라 장소다. 실제 편의점 계산대라는 가장 일상적인 현장을 먼저 선점했다는 사진 한 장이 KB국민카드가 얻은 것이다.
은행 50%+1주, 비은행 34% 한도는 카드사에 무엇을 남기나?
발행 이익은 은행 몫으로 기운다. 더불어민주당이 추진하는 디지털자산기본법은 스테이블코인 발행 컨소시엄에서 은행이 과반, 즉 50%+1주를 갖도록 짜여 있다.
단일 핀테크·기술기업은 최대 34%까지만 들어갈 수 있다. 카드사 같은 비은행이 아무리 결제망을 잘 깔아도 발행의 운전대는 은행이 잡는 구조다.
스테이블코인을 찍어 내는 쪽은 맡겨 둔 돈을 굴려 이익을 낸다. 그 과실이 은행에 쏠리면 카드사는 길만 닦아 주는 인프라 제공자에 머물 수 있다.
한 줄로 줄이면 이렇다. 발행은 은행이, 결제 현장은 카드사가 나눠 갖는 판이 짜이는 중이다.
이번 실증이 증명한 것은 기술보다 가맹점이라는 자리다
카드사가 은행보다 확실히 많이 가진 것은 전국 가맹점과 이어진 결제 현장이다. 이번 실증은 바로 그 자산을 스테이블코인 시대에도 쓸 수 있다는 시연이었다.
KB국민카드 관계자의 말에도 그 계산이 담겼다. "향후 스테이블코인의 새로운 지급결제 수단으로서의 활용 가능성에 대비해 기존 카드 결제 인프라의 강점을 활용하면서 디지털 지갑과 가맹점을 연결할 수 있는 결제 환경을 준비해 나갈 것"이라고 했다.
발행권 협상에서 불리한 쪽은 자기가 없으면 안 되는 이유를 먼저 보여 줘야 한다. 법이 정해지기 전에 편의점 계산대에서 결제를 끝까지 돌려 본 것은 그 증거를 쌓는 일이다.
단독 실증이라는 발표 방식도 같은 맥락에서 읽힌다.
9월 시한 넘길 입법안, 카드주는 비은행 한도에서 갈린다
당장 CU에서 스테이블코인으로 과자를 사는 날이 온 것은 아니다. 발행 주체를 포함한 핵심 쟁점이 아직 확정되지 않았다.
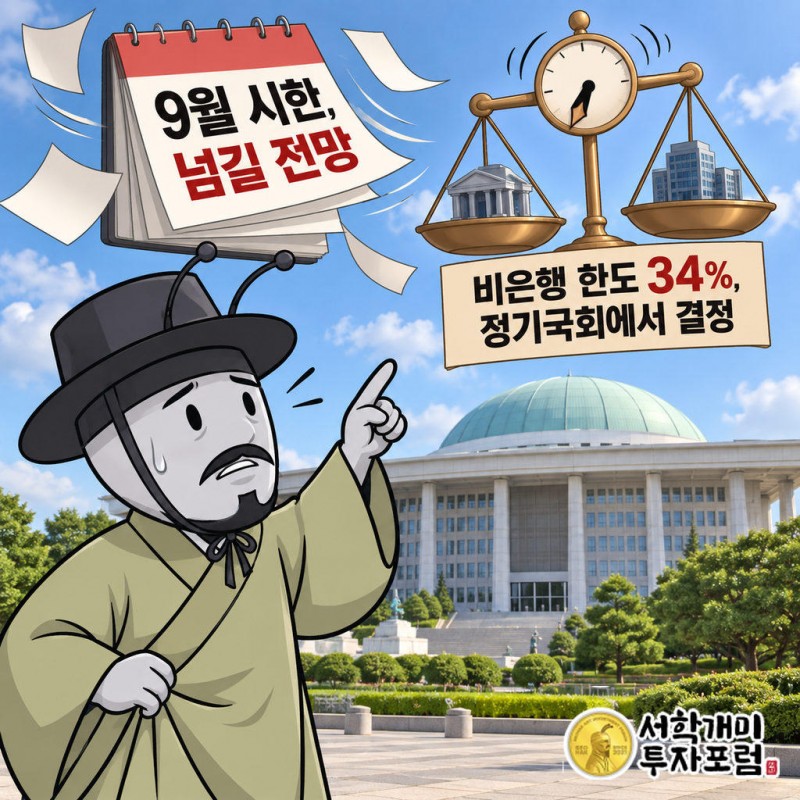
정부·여당은 9월 안에 입법안을 내겠다고 했지만, 은행이냐 비은행이냐를 둘러싼 다툼으로 시한을 넘길 전망이다. 한쪽에선 금융위원회가 7월 한국은행 CBDC 시스템의 예금토큰 실험인 프로젝트 한강 2단계를 혁신금융서비스로 지정했다.
카드업종을 보는 개인투자자에게 변수는 기술이 아니라 숫자 하나다. 비은행 참여 한도 34%가 정기국회에서 그대로 굳는지, 풀리는지다.
한도가 굳으면 스테이블코인 발행의 이익은 은행으로, 결제 수수료가 줄어드는 위험은 카드사로 흐른다. 카드사가 편의점 계산대에서 지키려는 것은 새 사업이 아니라 그 위험을 상쇄할 마지막 자리다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 스테이블코인 결제와 카드업계 구조에 대한 해설이며 카드주나 가상자산 매매를 권하지 않습니다. 입법안의 지분 한도와 시행 시점은 국회 논의에 따라 바뀔 수 있고, 그에 따라 카드사 수익 전망도 빗나갈 수 있으니 투자 판단과 책임은 본인에게 있습니다.
KB국민카드, 스테이블코인, CU, BGF리테일, 나이스정보통신, 디지털자산기본법, 원화 스테이블코인, 카드사 수수료, 신한카드

