
SEC 토큰화 주식 면제, 다음 위원장이 서명 한 번으로 거둘 수 있다
미국 암호화폐 시장구조법 클라리티법(CLARITY Act)은 9월 15일 상원에서 막혔지만, 9월 17일 SEC가 토큰화 미국 주식의 온체인 거래를 허용하는 혁신 면제를 내놓으며 규칙은 들어섰다. 다만 이 규칙은 법이 아니라 SEC 재량이라 다음 위원장이 서명 한 번으로 바꿀 수 있다. 업계가 큰돈을 들여 사려던 영구성은 손에 넣지 못했다.
뉴스 핵심
- 클라리티법은 공화당 의원들의 이탈로 9월 15일 상원 토론종결 문턱을 넘지 못했다.
- SEC 혁신 면제는 배당·의결권·청산 청구권이 원주식과 같은 토큰만 허용하고 합성상품은 배제한다.
- 업계가 1억8900만달러 이상을 모아 노린 법 대신 받은 것은 SEC 재량으로 바뀔 수 있는 5년 한시 면제다.
클라리티법은 누가 막았나, 공화당 안에서 무너졌다
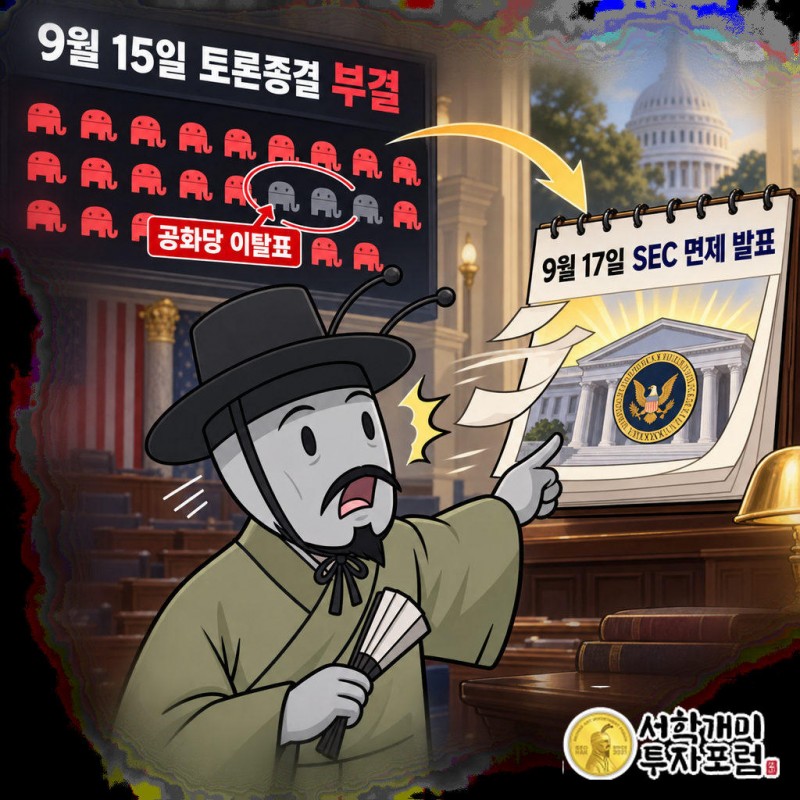
클라리티법을 멈춰 세운 건 민주당이 아니었다. 9월 15일 상원 토론종결 표결에서 공화당의 콜린스·홀리·모런·틸리스 의원이 자기 당이 밀던 법안에 반대표를 던졌다.
토론종결 문턱을 넘지 못한 법안은 본회의 표결로 갈 수 없다. 하원을 통과한 가장 포괄적인 암호화폐 시장구조법, SEC와 CFTC의 관할을 가르려던 그 법이 사실상 폐기 수순에 들어갔다.
다수당이 제 법안을 못 지켰다.
이 대목이 중요한 이유는 뒤에 나온다. 입법이 정당 대결이 아니라 개별 의원의 이해로 흔들린다면, 다음 회기에 같은 법을 다시 올려도 결과를 장담할 수 없다. 업계가 행정부 쪽 출구로 눈을 돌릴 수밖에 없는 배경이다.
SEC 혁신 면제는 무엇을 허용했나
법안이 막힌 지 이틀 뒤인 9월 17일, SEC는 혁신 면제(Innovation Exemption)를 발표했다. 미국 상장주식을 토큰으로 만든 것을 블록체인 위에서 자동 마켓메이커와 유동성 풀로 거래하게 해 주는 내용이다.
조건에 맞는 거래 장소는 거래소 등록을 하지 않아도 되고, 일부 유동성 공급자는 딜러 등록 부담을 덜었다. 대신 신원이 확인된 참여자만 거래할 수 있고, 증거금 거래는 막혔다.
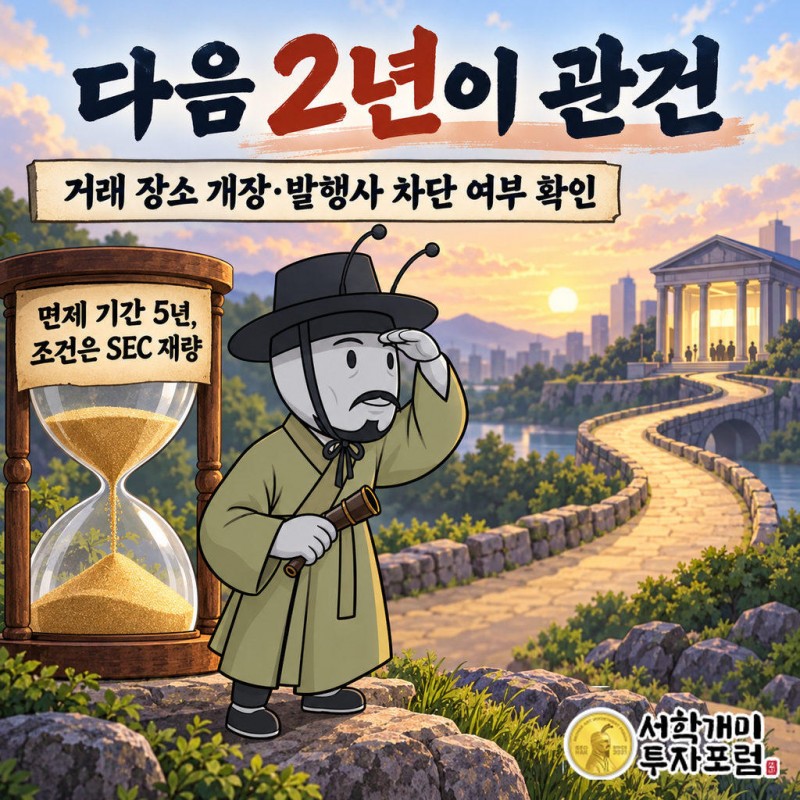
거래량도 각 종목 평소 거래량의 작은 일부로 묶었다. 기간은 5년이지만 SEC가 조건과 기간을 바꿀 수 있다. 넓은 문을 연 게 아니라 좁은 시험장을 연 셈이다.
토큰화 주식을 사면 실제로 무엇을 갖게 되나
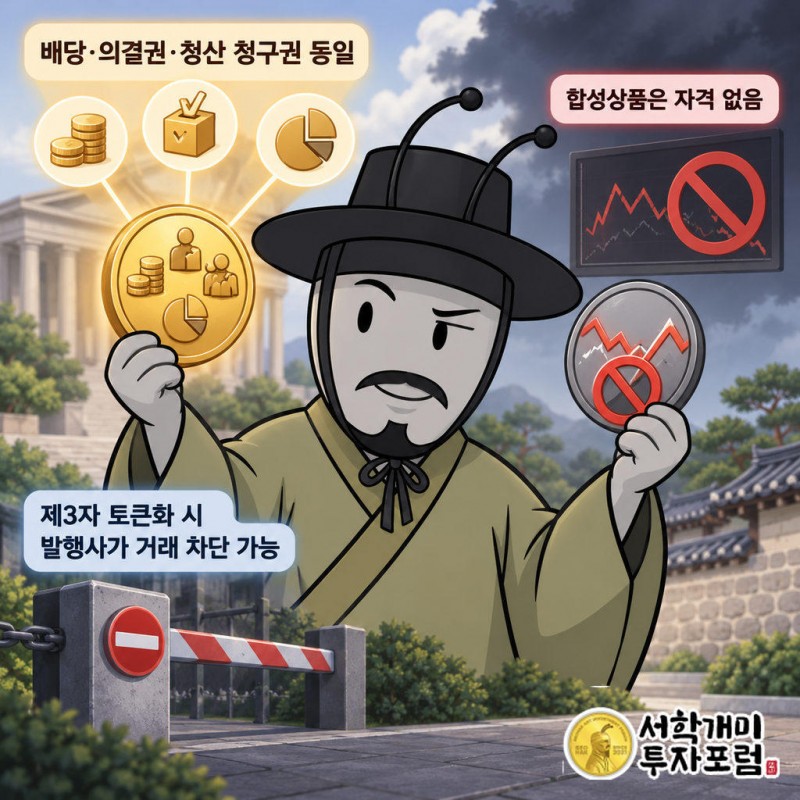
이 면제의 숨은 쓸모는 무엇이 진짜 토큰화 주식인지 가르는 기준을 세웠다는 데 있다. 이 거래 장소에 오르려면 토큰이 원래 주식과 같은 배당, 같은 의결권, 청산 때 같은 잔여재산 청구권을 가져야 한다.
주가 수익률만 따라가는 합성상품은 자격이 없다. 배당과 비슷한 돈이 들어온다고 해서 주주가 되는 것은 아니다.
회사 동의 없이 제3자가 주식을 토큰화했다면 그 제3자가 주주총회 자료를 토큰 보유자에게 보내야 한다. 발행 회사는 30일 전에 통지를 받고, 그 거래 장소에서의 매매를 막을 수도 있다.
투자자가 확인할 질문은 하나로 모인다. 토큰 발행사가 망하면 나는 명의개서 대리인 명부에 주주로 올라 있는가, 아니면 보관기관이나 특수목적법인에 대한 채권만 쥐고 있는가.
업계가 1억8900만달러로 사려던 것은 왜 손에 안 들어왔나
업계가 쓴 돈부터 보자. 법안을 밀던 Fairshake 슈퍼팩 네트워크는 2026 선거 사이클에 1억8900만달러 이상을 모았다. 리플이 약 4900만달러, 크립토닷컴이 3860만달러, 코인베이스가 3520만달러를 댔다.
로비도 따로 있었다. 2026년 상반기 업계 로비 지출 1300만달러 가운데 800만달러가 클라리티법을 겨냥했고, 코인베이스·로빈후드·a16z 크립토 등이 이름을 올렸다.
이 돈이 사려던 건 법이었다. 법은 의회가 다시 모여 폐지 절차를 밟아야 사라진다. 그런데 받아낸 건 SEC 위원장 재량으로 만든 면제다. 다음 위원장이 서명 한 번으로 거둘 수 있다.
비용은 업계가 이미 치렀고, 불안정성은 이 면제를 믿고 들어올 투자자가 떠안는다. 애트킨스 위원장 스스로 이 조치를 임시적·조건부라고 못박았다.
SEC가 이틀 만에 움직인 이유, 1년 전부터 준비한 플랜 B
이틀이라는 속도는 즉흥으로 나오지 않는다. SEC는 법안과 별개로 1년쯤 전부터 증권법을 온체인 시장에 맞게 고치는 Project Crypto를 돌리고 있었다. 의회가 막히면 꺼낼 대체 경로를 미리 깔아 둔 것이다.
애트킨스 위원장은 발표문에서 "bridge toward durable rulemaking"이라고 했다. 오래갈 규칙으로 가는 다리라는 말인데, 다리는 건너는 동안만 버틴다.
구조 자체는 낯설지 않다. 젠슬러 위원장 시절 SEC는 입법 없이 소송과 집행으로 사실상 규칙을 만든다는 비판을 받았다. 지금은 같은 기관이 반대 방향, 면제로 규칙을 만든다. 입법 공백을 기관 재량이 메우는 틀은 그대로이고 바람의 방향만 바뀌었다.
이 면제 아래서 돈과 위험은 어디로 흐르나
칼럼을 쓴 알렉스 탭스콧 CMCC 글로벌 캐피털마켓 대표는 앞으로 2년 안에 얼마나 많은 일을 해내느냐가 관건이라고 봤다. 쓰이는 상품과 기댈 인프라를 현장에 먼저 깔아 두면 어느 정부도 시계를 되돌리기 어렵다는 계산이다.
스트라이프·서클·로빈후드 같은 회사는 기다리지 않을 공산이 크다. 10년에 걸쳐 회수할 인프라에 수십억 달러를 넣어야 하는 은행·자산운용사는 사정이 다르다. 오늘 허락받는 것과 내일도 보장받는 것은 같은 말이 아니다.
우리가 보는 흐름은 이렇다. 면제는 빠르게 움직이는 회사에 먼저 이익을 주고, 규칙이 뒤집힐 위험은 그 위에 마지막으로 올라탄 투자자에게 남는다. 업계는 법을 사려다 시간을 샀다. 그 시간이 법으로 굳을지는 이 2년의 성적이 정한다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 미국 규제 변화를 설명할 뿐 토큰화 주식이나 가상자산의 매수·매도를 권하지 않습니다. SEC 면제는 위원장 재량으로 조건과 기간이 바뀔 수 있고, 토큰 발행사 부도 시 권리 보호가 원주식과 다를 수 있으니 투자 판단과 책임은 독자 본인에게 있습니다.
클라리티법, CLARITY Act, SEC 혁신 면제, 토큰화 주식, 애트킨스, Fairshake, 코인베이스, 로빈후드, 가상자산 규제

