
가상자산 거래소 영업이익 78% 감소… 거래 줄어도 서버·인력 비용은 그대로
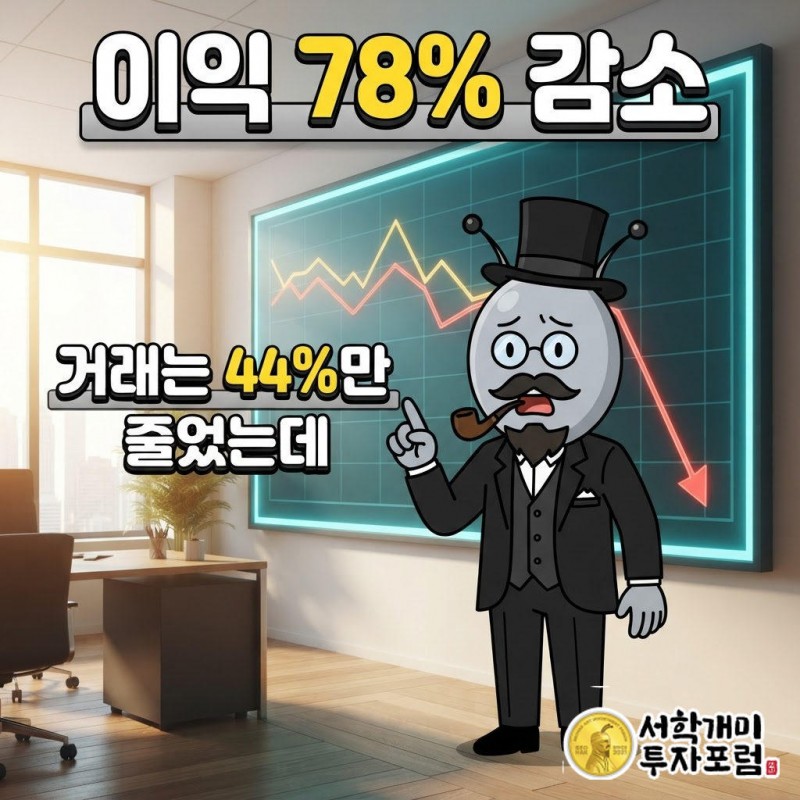
국내 가상자산 거래소 17곳의 2026년 상반기 영업이익은 816억원으로 직전 반기보다 78% 줄었다. 한 번의 나쁜 반기가 아니라 2024년 하반기 7,415억원 고점에서 이어진 하락이다. 매출의 99.7%가 거래수수료인 구조라 거래대금이 44% 줄자 이익이 그보다 크게 줄었다.
뉴스 핵심
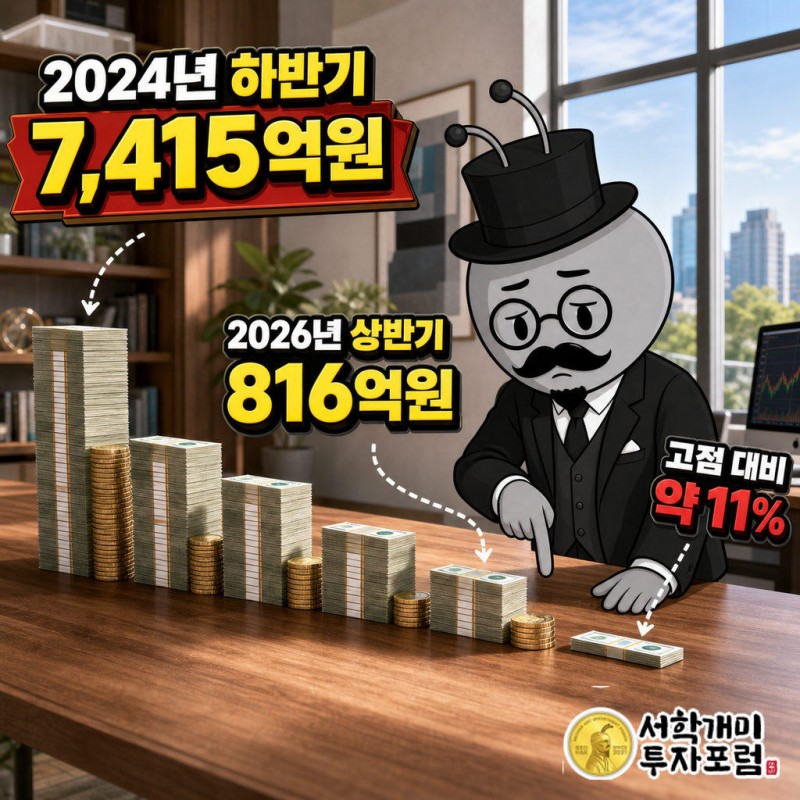
- 영업이익 816억원은 2024년 하반기 7,415억원 고점의 약 11%다.
- 원화마켓 매출의 99.7%가 거래수수료라 거래대금 감소가 이익 감소로 증폭된다.
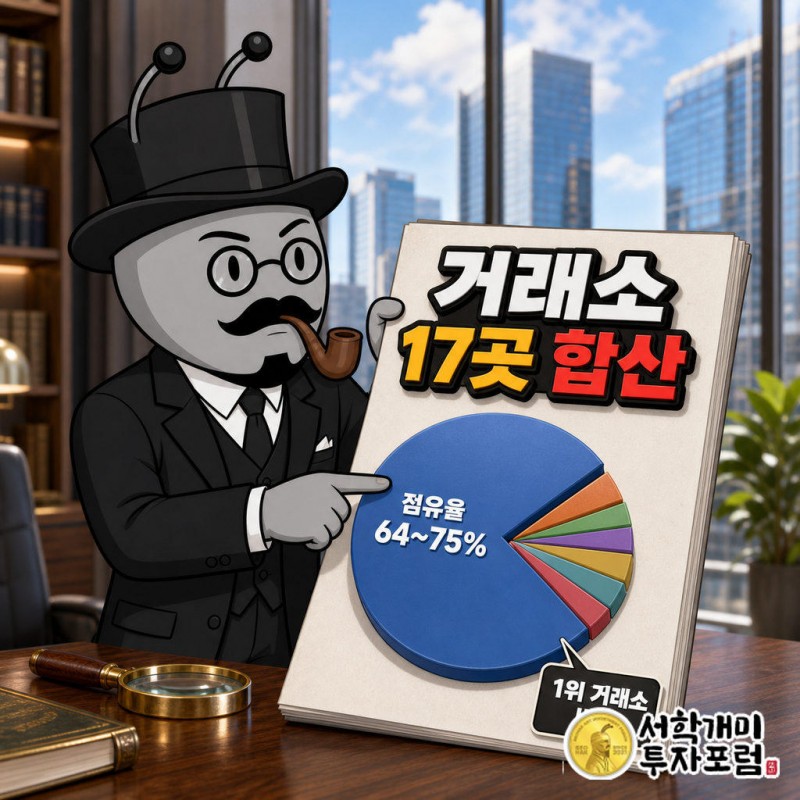
- 업비트 점유율 약 64~75%로 업계 통계는 1위사 실적에 좌우된다.
코인 거래소 이익은 왜 거래대금보다 더 크게 줄었나
원화마켓 거래소 매출의 99.7%가 거래수수료다. 코인을 사고팔 때 떼는 몫이 거의 유일한 수입원이라는 얘기다.
그러니 거래가 줄면 매출이 그대로 따라 내려간다. 상반기 거래규모는 555조원으로 직전 반기 1,001조원보다 44% 줄었고, 전체 매출은 9,736억원에서 5,768억원으로 41% 빠졌다.
이익은 더 크게 무너졌다. 서버·인력·보안 같은 비용은 거래가 줄어도 거의 그대로 남기 때문이다. 매출 41% 감소가 영업이익 78% 감소로 커진 이유가 여기 있다.
수수료 말고 기댈 사업이 없는 회사는 경기를 증폭해서 받는다.
78% 감소는 2024년 7,415억원 고점에서 시작된 하락이다
2024년 하반기 거래소 영업이익은 7,415억원으로 사상 최대였다. 직전 반기 5,813억원보다 28% 늘었고, 원화예치금도 10.7조원까지 불어났다.
그 뒤로 숫자는 내리막이다. 2025년 하반기 3,748억원, 2026년 상반기 816억원. 고점과 비교하면 약 89%가 사라져 고점의 약 11%만 남았다.
예치금도 같은 길을 걸었다. 10.7조원에서 2025년 말 8조1000억원, 올해 상반기 5조2000억원으로 고점보다 약 51% 줄었다. 2025년 상반기 이익 수치는 공개 자료로 확인하지 못해 그 구간은 비워 둔다.
업계 전체 숫자는 사실상 업비트 한 곳의 성적표다
국내 거래량에서 업비트(두나무) 점유율은 약 64~75%다. 빗썸 약 17~26%, 코인원 약 5~11%, 코빗 약 1~3%를 다 합쳐도 업비트 하나에 못 미친다.
이런 판에서 「거래소 17곳 합산」은 평균이 아니다. 업비트 실적이 흔들리면 업계 숫자가 따라 흔들린다.
그래서 이번 통계는 업계 전체가 고르게 아프다는 신호로 읽기보다, 1위 회사의 수수료 수입이 크게 줄었다는 신호로 읽는 편이 정확하다.
코인마켓 거래소는 호황에도 202억원 적자였다
원화마켓 영업이익은 1,018억원으로 직전 반기 3,958억원보다 74% 줄었지만 흑자는 지켰다. 합산 이익이 816억원으로 더 낮은 건 코인마켓이 깎아 먹었기 때문이다.
원화 입금이 안 되는 코인마켓 거래소는 이번 상반기 202억원 영업손실을 냈다. 시장이 달아올랐던 2025년 하반기에도 210억원 손실이었다.
호황과 불황을 가리지 않는 적자다. 은행 실명계좌가 없으면 손님이 오지 않고, 손님이 없으면 수수료도 없다. 이 구조에서 돈은 실명계좌를 가진 소수 원화마켓으로만 흐른다.
계정은 늘었는데 예치금은 왜 줄었나, 내 계좌로 계산해 보면
KYC 인증 계정은 1,117만5000개로 연초보다 0.4% 늘었다. 사람은 떠나지 않았다. 돈만 빠졌다.
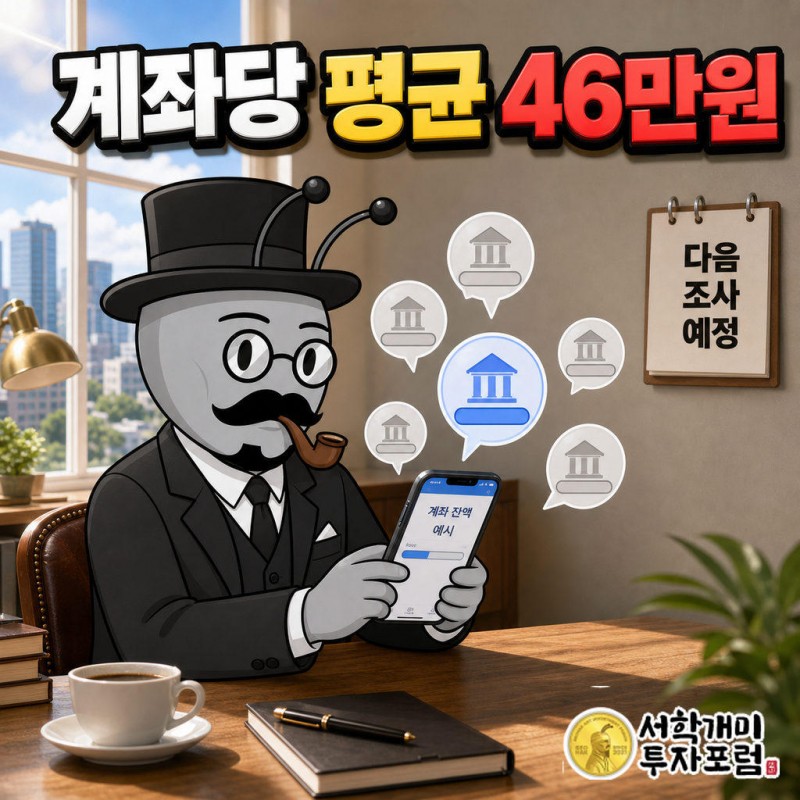
원화예치금 5조2000억원을 계정 수로 나누면 계정당 약 46만원이 남아 있다. 계정의 77.2%인 863만개는 보유액이 100만원 미만이고, 1000만원 이상은 89만개(8%)뿐이다.
앱은 깔아 두고 잔고는 비워 둔 계좌가 다수라는 그림이다. 국내 투자자 보유 가상자산 가치는 5월 기준 60.6조원으로 1년 새 50.2% 줄었다.
이번 하락은 루머나 단일 공시가 아니라 수급이 만든 것이다. 같은 기간 코스피가 12개월 새 두 배 넘게 오르며 자금이 주식으로 옮겨 갔다는 분석이 나왔다.
거래가 마르면 이용자에게 무엇이 돌아오나
수수료 하나로 버티는 회사가 거래대금을 잃으면 쓸 수 있는 손잡이는 많지 않다. 이벤트·프로모션을 줄이거나 수수료 체계를 손보는 쪽이 먼저 떠오른다.
거래가 얇아지면 호가도 얇아진다. 같은 금액을 사고팔아도 원하는 가격에서 더 미끄러지고, 보유자가 체감하는 변동성은 커진다.
이 흐름을 다시 보려면 금융정보분석원이 반기마다 내는 가상자산사업자 실태조사를 보면 된다. 거래규모·예치금·영업이익이 한 표에 나온다.
거래소의 이익은 결국 우리 수수료의 합이다. 시장이 식으면 그 합이 줄고, 줄어든 몫을 메울 방법은 다시 이용자 쪽을 향한다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 가상자산 거래소 업계의 실적 구조를 설명한 것으로 특정 코인이나 거래소 이용을 권하지 않습니다. 가상자산은 거래량이 줄면 가격 변동과 체결 미끄러짐이 커질 수 있으며 투자 판단과 책임은 독자에게 있습니다.
가상자산 거래소, 업비트, 두나무, 빗썸, 금융정보분석원, 원화예치금, 거래수수료, 코인마켓, KoFIU

