
ICBA 소송이 묻는 것… 예금 없는 크립토 신탁은행도 은행인가
ICBA는 OCC가 크립토 기업에 내준 국가신탁은행 인가가 국법은행법을 넘어섰다며 2026년 10월 2일 연방법원에 소송을 냈다. 업계 전체의 규칙을 다투면서도 소장에서 실제 피해 사례로 든 곳은 덜 알려진 Protego다. 2018년에 시작된 같은 틀의 소송이 2021년 본안 판단 없이 각하됐던 전례를 피하려는 설계로 볼 수 있다.
뉴스 핵심
- ICBA는 업계 전체 규칙을 다투면서 실제 사례로는 덜 알려진 Protego 인가를 골라 각하 위험을 줄이려 했다.
- 2018년 NYDFS 소송은 2021년 항소심에서 본안 판단 없이 각하돼 핵심 질문이 미결로 남았다.
- 신탁 인가는 예금·대출을 못 하는 대신 FDIC 보험·지역사회재투자 의무 등을 지지 않아 커뮤니티은행과 규제비용이 다르다.
ICBA는 왜 Circle이 아니라 Protego를 소장에 넣었나
소장이 콕 집은 회사는 Circle도 Ripple도 아니다. ICBA가 위법한 인가의 실례로 든 곳은 이름이 덜 알려진 Protego Holdings Corp이다.
ICBA는 Protego를 위험·통제 기능에 심각한 결함이 있고 독립적 감시가 부족한 지배구조를 가진 사례로 묘사했다. 업계 전체를 겨냥한 소송에서 가장 작고 흠이 보이는 곳을 골라 앞에 세운 셈이다.
다투는 대상은 셋이다. OCC가 2026년 3월 2일 내놓은 최종 규칙, 해석 편지 제1176호, 그리고 Protego에 대한 조건부 신탁은행 인가다. ICBA는 법원에 이 셋을 위법으로 보고 무효로 해 달라고 요청했다.
규칙만 다투면 추상적 논쟁이 된다. 구체적 인가 하나를 끼워 넣으면 법원이 실제 사건으로 받아들일 여지가 커진다.
2021년 법원은 왜 답을 하지 않고 끝냈나
이 싸움은 처음이 아니다. 2018년 OCC가 예금을 받지 않는 핀테크에 특수목적 국가은행 인가를 내주기로 하자 뉴욕주 금융서비스국(NYDFS)이 그해 9월 14일 소송을 냈다.
2019년 1심은 OCC에 불리했다. 국법은행법이 말하는 은행업에는 예금 수취가 필수라는 취지였다.
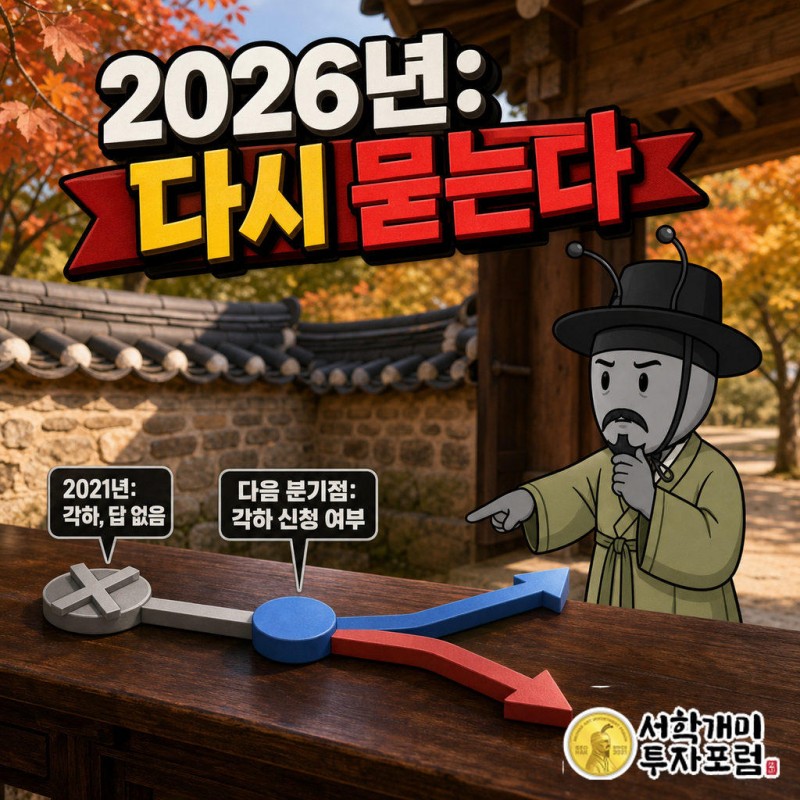
그런데 2021년 제2순회항소법원은 본안을 건드리지 않고 사건을 각하했다. NYDFS에게 소송을 낼 자격이 없고, 사건도 아직 무르익지 않았다는 이유였다.
예금 없는 회사에 은행 간판을 줄 수 있느냐는 질문은 그때 답 없이 남았다. ICBA가 Protego라는 실물 사례를 들고 나온 이유가 여기서 보인다. 지난번 각하 사유인 자격과 성숙성 문제를 정면으로 막으려는 수다.
같은 은행 간판, 규제비용은 왜 다른가
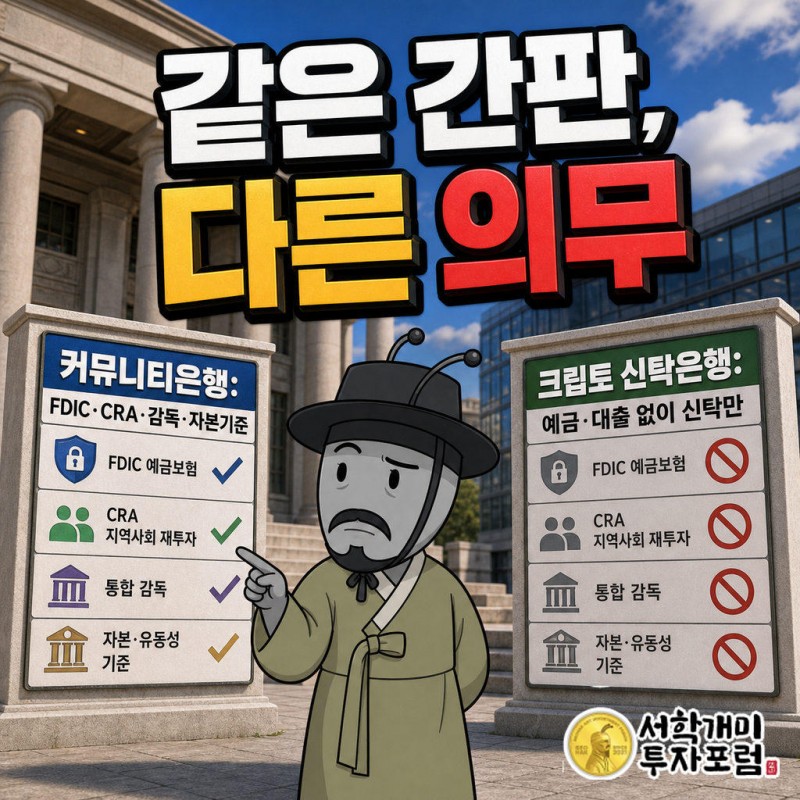
국가신탁은행 인가는 예금 수취와 대출을 할 수 없다. 대신 자산 보관 같은 신탁 업무를 연방 간판 아래에서 한다.
ICBA 주장으로는 이 형태가 FDIC 예금보험, 지역사회재투자법 의무, 통합감독, 자본·유동성 기준을 모두 비켜 간다. 커뮤니티은행은 이 비용을 전부 진다.
ICBA 회장 레베카 로메로 레이니는 "Congress did not create the national trust charter as a side door into the banking system for crypto firms seeking the credibility of a federal bank charter"라고 말했다.
쉽게 말해 같은 상가에서 한쪽은 소방·위생 점검을 다 받고, 옆 가게는 같은 간판을 달고 점검을 덜 받는 구도다. 크립토 신탁사는 일반 은행 같은 현금 예금 계좌를 열지 않으니 FDIC 보험이 애초에 맞지 않는다는 반론도 성립한다.
Anchorage 1곳에서 18개사 신청까지, 무엇이 문을 열었나
2021년 1월 Anchorage Digital Bank가 크립토 회사로는 처음 연방 신탁은행 인가를 받았다. 그 뒤 4년 동안 이 자리는 Anchorage 혼자였다.
분위기는 2025년 12월 12일 바뀌었다. OCC가 Circle, Ripple, BitGo, Fidelity Digital Assets, Paxos 5개사에 조건부 인가를 한꺼번에 내줬다.
2026년 7월 10일에는 Circle 자회사가 Anchorage 이후 처음으로 정식 인가를 마쳤다. 올해 최소 6개사가 조건부 승인을, 18개사가 신청을 낸 것으로 집계된다.
Coinbase, Crypto.com 같은 기존 대형사도 이 문으로 들어왔다. 트럼프 대통령 일가가 일부 소유한 World Liberty Financial까지 인가를 받으면서 엘리자베스 워런 상원의원이 공개 비판했다.
은행 로비는 클래리티법 다음으로 신탁 인가를 겨눴다
ICBA는 지난달 미국 상원에서 멈춰 선 디지털자산시장 클래리티법(CLARITY Act) 반대에도 깊이 관여했다. 스테이블코인 조항이 은행 예금과의 직접 경쟁을 막지 못한다는 이유였다.
입법 전선을 막은 뒤 다음 표적이 크립토가 은행·결제망에 들어오는 입구인 신탁 인가다. 은행권이 지키려는 것은 결국 예금이라는 본업이다.
대형은행 쪽 단체인 BPI도 거들었다. 신탁 업무만 할 거면 신탁 인가로, 은행 업무를 하려면 정식 은행 인가를 받으라는 입장이다.
OCC는 소송에 대해 논평하지 않는다고만 밝혔다.
이 소송에서 돈과 위험은 어디로 흐르나
인가를 받은 크립토 기업은 연방 간판으로 주별 규제를 건너뛰는 효과를 누린다. 커뮤니티은행은 같은 간판의 경쟁자를 상대하며 규제비용을 그대로 진다.
ICBA가 이기면 비용은 이미 인가를 받아 사업을 키운 쪽으로 간다. 인가가 무효가 되면 커스터디·결제 확장 계획이 흔들린다.
Circle(CRCL), Coinbase(COIN) 같은 미국 상장 크립토 관련주는 제도권 은행 편입을 이야기의 일부로 삼아 왔다. 그 이야기가 이제 재판 일정에 묶인다.
우리가 보는 핵심은 이것이다. 이번 소송의 성패는 Protego 한 곳의 흠이 아니라, 법원이 이번에는 예금 없는 은행이 은행인지에 답하느냐에 달렸다.
답이 나오면 업계 전체의 입구가 정해진다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 미국 은행 단체와 OCC의 소송 구조를 설명하는 것으로 특정 코인이나 Circle·Coinbase 등 관련주의 매수·매도를 권하지 않습니다. 소송 결과와 인가 유지 여부는 재판 진행에 따라 달라질 수 있으며 투자 판단과 책임은 독자에게 있습니다.
ICBA, OCC, 통화감독청, 크립토 신탁은행, Protego, Circle, CRCL, Coinbase, 클래리티법, 스테이블코인

