
비트코인 86,000달러 정체… 국채금리와의 상관계수는 거의 0
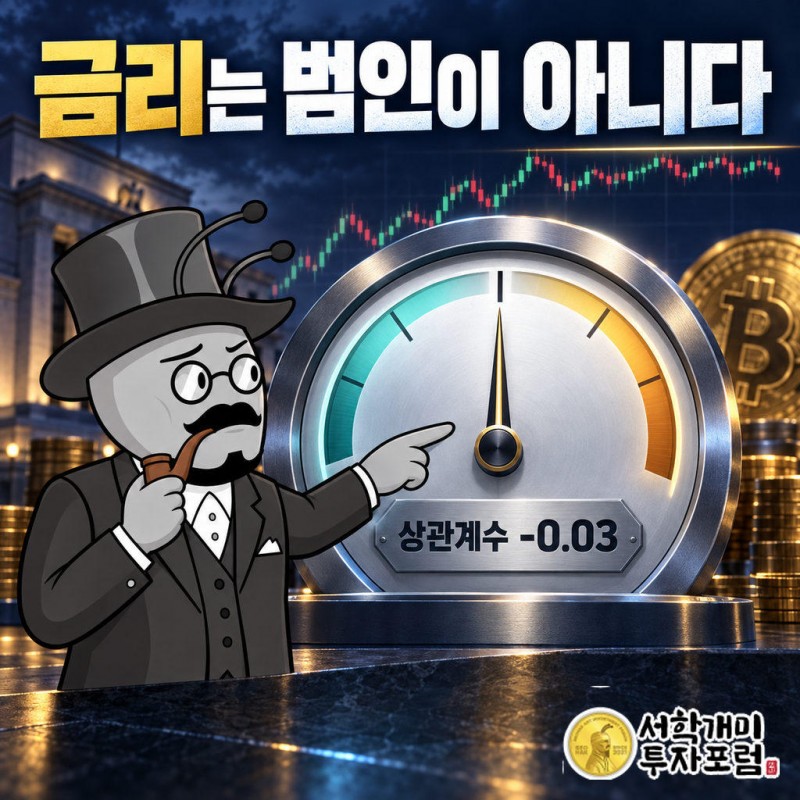
비트코인이 8개월 만의 최고 주간 종가 86,570달러를 기록하고도 미국 증시 개장 뒤 86,000달러 안팎에 묶였다. 같은 날 30년물 국채금리가 5.67%로 올라 금리가 발목을 잡았다는 설명이 붙었지만, 비트코인과 10년물 금리의 1년 상관계수는 -0.03으로 거의 0이다. 금리 숫자 하나보다 유가 급등, 국채 경매 수요, 온체인 매수 강도를 따로 보는 쪽이 이번 정체를 더 잘 설명한다.
뉴스 핵심
- 비트코인은 주간 종가 86,570달러와 연간 시가 87,570달러 사이에서 막혀 있다.
- 비트코인과 10년물 금리의 1년 상관계수는 -0.03으로 사실상 0이다.
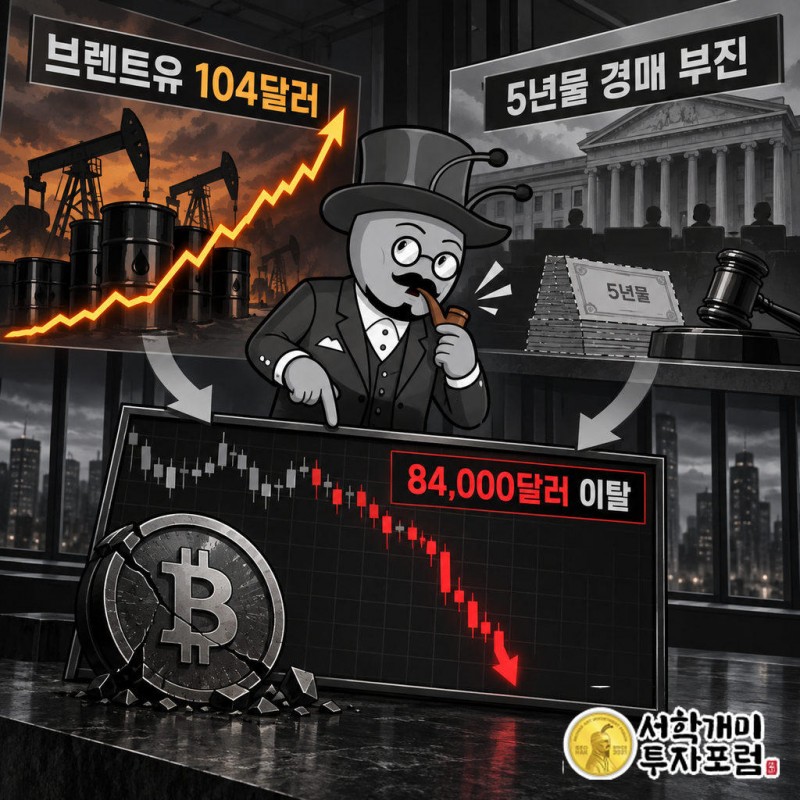
- 9월 25일 하락의 방아쇠는 유가 급등과 5년물 국채 경매 부진이었다.
- Glassnode는 매수 강도 둔화를 지적했지만 비트코인은 차익 실현 속에서도 9월 상승분을 지켰다.
비트코인은 왜 86,570달러를 넘지 못하고 되밀렸나
지난주 비트코인은 1월 말 이후 가장 높은 가격으로 한 주를 마감했다. 86,570달러다. 그런데 월요일 뉴욕 증시가 열리자 그 종가가 바로 천장이 됐다.
가격은 86,000달러 안팎을 오가며 주간 시가 부근을 뚫지 못했다. 축하할 만한 기록이 몇 시간 만에 넘어야 할 벽으로 바뀐 셈이다.
벽은 하나 더 있다. 올해 첫 거래 가격인 87,570달러다. 연초에 산 사람이 본전을 찾는 자리라, 시장은 이 숫자를 심리적 저항선으로 본다.
9월 중순 비트코인은 8개월 만에 처음 87,000달러에 닿았다. 3주가 지나도 그 언저리를 넘지 못하고 있다.
86,000달러에서 산 1비트코인, 위아래로 얼마가 걸려 있나
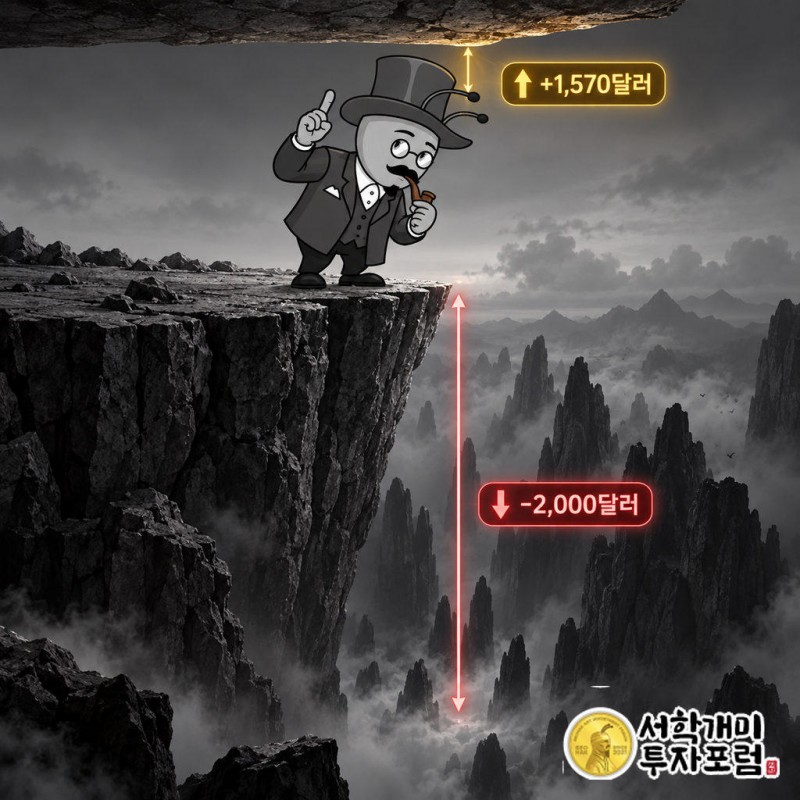
86,000달러에 1비트코인을 샀다고 해 보자. 연간 시가 87,570달러까지 오르면 약 1,570달러가 남는다. 상승 여력은 2%가 안 된다.
아래쪽은 10일 전에 이미 한 번 보여 줬다. 9월 25일 비트코인은 84,000달러 밑으로 미끄러졌다. 거기까지 되밀리면 1비트코인당 약 2,000달러가 빠진다.
0.1비트코인을 가진 사람으로 줄이면 위로 약 157달러, 아래로 약 200달러다. 저항선 바로 밑에서 추격 매수하면 위보다 아래가 넓은 자리에 서는 것이다.
단기 트레이더가 가장 먼저 물리는 구간이 바로 86,000~87,570달러다.
30년물 국채금리 5.67%, 정말 비트코인을 눌렀나
같은 날 30년물 국채금리는 다시 5.67%를 넘었다. 지난주 24년 만의 고점에 2bp 모자란 수준이다. 10년물도 5.31%로 돌아왔다.
그래서 금리가 비트코인을 묶었다는 설명이 자연스럽게 붙었다. 숫자는 다른 말을 한다. 비트코인과 10년물 금리의 상관계수는 90일 기준 -0.18, 1년 기준 -0.03이다.
상관계수 0은 둘이 따로 논다는 뜻이다. -0.03이면 사실상 0이다.
긴 그림도 같다. 비트코인은 2021년 이후 191% 올랐고 2025년 10월 126,000달러 최고가를 찍었다. 그 기간 금리는 대체로 올랐다. 금리가 오르면 비트코인이 못 오른다는 공식으로는 이 상승을 설명할 수 없다.
9월 25일 84,000달러 하락, 방아쇠는 유가와 국채 경매였다
9월 25일 10년물은 하루에 15bp 뛰어 5.11%가 됐다. 2007년 이후 최고였다. 30년물은 5.44%로 2004년 이후 최고였다. 그날 비트코인은 84,000달러 밑으로 밀렸다.
겉으로는 금리 때문이다. 안을 들여다보면 다르다. 이란 긴장이 다시 불붙으며 브렌트유가 하루 4% 넘게 뛰어 배럴당 104달러에 다가섰다.
70억 달러 규모 5년물 국채 경매에는 수요가 부진했다. 금리는 결과였고, 유가와 경매가 원인 쪽에 있었다.
이번 주 QCP캐피털의 평가도 같은 방향이다. 완화적인 고용지표에도 높은 유가와 장기 금리가 위험자산 전반의 상승을 막는다고 봤다. 유가가 금리와 나란히 이름을 올린다.
장기금리는 왜 오르나, 연준보다 재정적자다
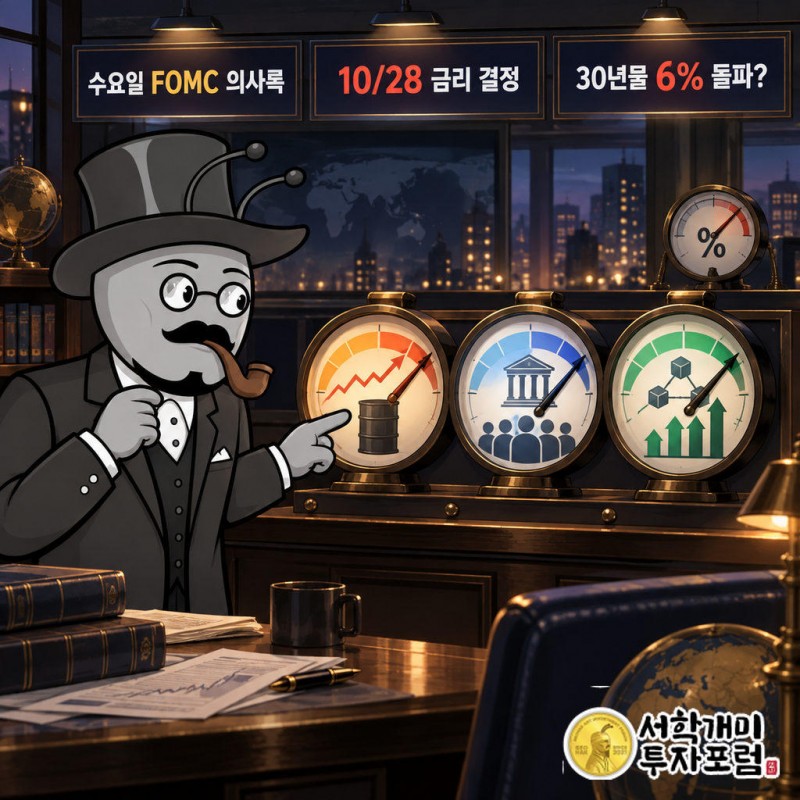
시장은 10월 28일 FOMC에서 연준이 금리 인상을 멈출 것으로 본다. 그날 S&P 500은 0.5%, 나스닥은 0.7% 올랐다. 그런데도 장기금리는 올랐다.
원인은 정부 장부에 있다. 미국 재정적자는 GDP의 6%에 이르고, 새 세제·지출 패키지가 2034년까지 연방 세수를 4.1조 달러 줄일 수 있다는 전망이 나왔다. 투자자들은 장기채를 오래 들고 있는 대가를 더 요구한다.
유가와 국채금리가 함께 움직이는 정도는 1990년 이후 가장 팽팽해졌다. 이란발 에너지 충격 때문이다.
BMO글로벌자산운용의 얼 데이비스는 30년물 금리가 10월 중 6%를 넘는 것이 "inevitable"하다고 봤다. 금리는 더 오를 수 있다. 그게 곧 비트코인 하락이라는 뜻은 아니라는 게 위 상관계수가 말하는 바다.
상승을 가를 진짜 신호는 온체인 매수 강도다
Glassnode는 9월 중순보다 매수자 우위가 약해졌다고 봤다. 다만 즉각적인 추세 반전이나 구조적 소진 신호는 아니라고 했다.
눈여겨볼 대목은 그다음이다. 차익 실현이 뜨겁게 이어지는데도 비트코인은 9월 상승분을 지켰다. 장기 보유자가 물량을 내놓는 동안 누군가는 그걸 받아내고 있었다.
그러니 정체는 금리의 벽이라기보다 파는 쪽과 사는 쪽의 힘겨루기로 읽는 편이 맞다. 매수 강도가 다시 살아나야 87,570달러가 뚫린다.
다음에 금리 급등 뉴스가 뜨면 금리 숫자보다 세 곳을 본다. 브렌트유가 하루에 몇 % 움직였는지, 그 주 국채 경매 수요가 부진했는지, 온체인 매수자 우위가 꺾였는지다. 수요일 공개될 9월 FOMC 의사록의 중립금리 논의도 채권시장을 흔들 재료다.
금리는 매번 범인으로 지목된다. 데이터로 보면 비트코인을 움직이는 손은 대개 그 옆에 서 있었다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 비트코인 매수·매도를 권하지 않습니다. 가상자산은 하루에도 수 % 움직이고 저항선·상관계수 같은 지표는 언제든 빗나갈 수 있으며, 원화로 거래하면 환율 변동도 손익에 더해집니다. 투자 판단과 책임은 본인에게 있습니다.
비트코인, BTC, 국채금리, 미국 30년물 국채, 상관계수, Glassnode, FOMC, 유가, 87, 570달러 저항선

