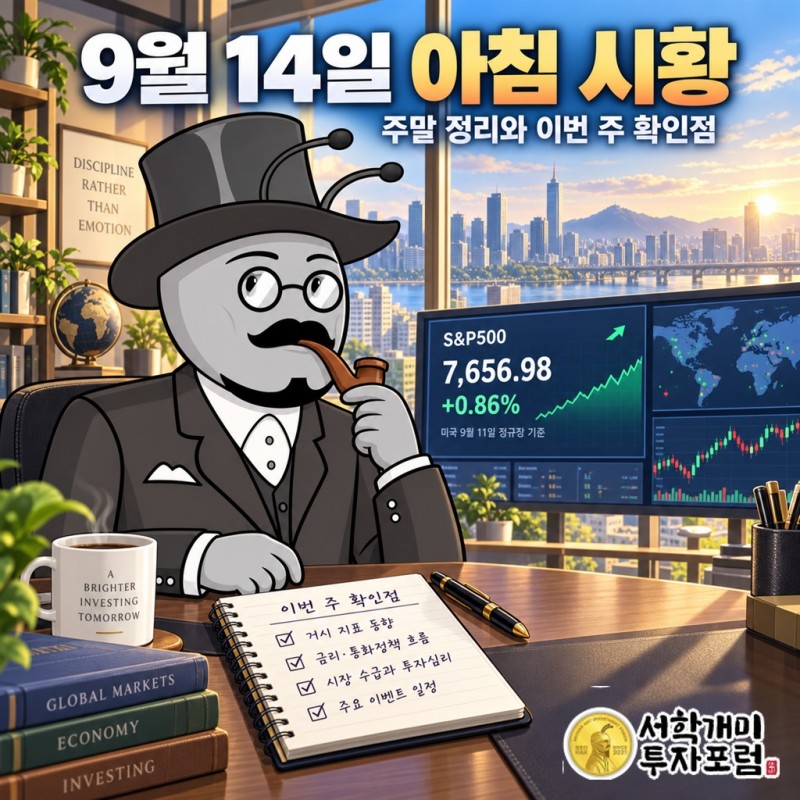
9월 14일 아침 시황 — 주말 정리와 이번 주 확인점
미국 증시는 유가와 물가 부담을 잠시 덜며 반등했습니다. 다만 이번 주 금리 전망은 여전히 인상 쪽입니다.
투자 참고용 · 작성 2026년 09월 14일 07:03 KST · 자료 미국 2026-09-11 정규장 마감; 수집 2026-09-14T07:03:04.714922+09:00
금요일 반등, 금리 부담까지 걷힌 것은 아닙니다
미국 거래일 2026년 9월 11일 금요일, 정규장 마감에서 3대 지수가 모두 올랐습니다. S&P500은 7,656.98로 0.86%, 다우는 52,573.29로 0.98%, 나스닥종합은 26,333.04로 0.96% 상승했습니다. 상승률 차이가 크지 않았습니다. 기술주 중심 지수와 다우가 함께 반등한 마감입니다.
종가 출처: Yahoo Finance
S&P500 ·
다우 ·
나스닥종합.
각 자료의 as_of는 순서대로 2026-09-11T16:46:20-04:00, 2026-09-11T16:46:29-04:00, 2026-09-11T17:15:59-04:00입니다. 모두 9월 11일 정규장 종가이며, as_of를 정규장 종료 시각으로 뜻하지는 않습니다.
9월 12일 매일경제와 아시아경제 보도는 국제유가 하락과 예상 수준의 소비자물가지수(CPI)를 반등 배경으로 짚었습니다. 닷새 만의 반등입니다. 에너지 비용 부담이 줄고 물가가 예상 밖으로 튀지 않자 주식시장이 안도했다는 설명입니다.
그렇다고 금리 걱정이 사라진 것은 아닙니다. 아시아경제는 같은 보도에서 물가 압력이 남아 금리 인상 가능성이 높아졌다고 전했습니다. 유가 하락에 대한 안도와 금리 인상 부담이 함께 있었던 장입니다. 금요일의 상승을 곧바로 통화정책 완화 기대라고 읽기는 어렵습니다.
국내로 넘어오면 환율이 이야기를 바꿉니다
미국 증시가 반등하기 전, 9월 11일 국내 시장은 다른 표정이었습니다. 이날 연합뉴스는 전쟁 장기화 우려 속에 코스피가 내리고 금리와 환율이 올랐다고 보도했습니다. 국고채 금리 상승을 다룬 별도 보도도 나왔습니다. 국내 금요일 장의 불안과 그 뒤 미국 장의 안도는 관측 시점부터 다릅니다.
주말인 9월 13일 연합뉴스 보도는 최근 원·달러 환율 하락에도 국내 개인의 이달 미국 주식 거래가 순매도로 돌아섰다고 전했습니다. 이는 주말 동안 환율이 얼마나 움직였다는 시세 기록은 아닙니다. 달러를 더 낮은 원화 가격에 살 수 있어도 미국 주식 매수로 곧장 이어지지는 않았다는 이야기입니다.
환율 하락은 투자자와 수출기업에 서로 다르게 닿습니다. 달러 자산을 이미 보유한 투자자는 같은 달러 평가액이라도 원화 환산액이 줄 수 있습니다. 달러 매출을 원화로 바꾸는 수출기업에도 부담이 될 수 있습니다. 같은 날 연합뉴스는 환율 하락과 반도체 이익 전망 하향을 연결해 보도했습니다. 미국 주가의 반등만으로 국내 주식과 원화 환산 수익까지 함께 좋아진다고 보기 어려운 이유입니다.
이번 주 소비와 연준 발표가 만나는 지점
먼저 9월 16일 수요일 21:30 KST에 미국 소매판매 전월 대비 증가율이 나옵니다. 예상치는 0.9%, 직전값은 -0.6%입니다. 예상대로라면 소비가 감소에서 증가로 돌아서는 셈입니다. 소비 회복은 경기에는 힘이 되지만, 물가 압력이 남은 상황에서는 높은 금리를 유지할 근거로도 읽힐 수 있습니다.
이어서 9월 17일 목요일 03:00 KST에 연준 금리 결정과 경제전망이 나옵니다. 금리 예상치는 4%, 직전값은 3.75%입니다. 두 값의 차이는 0.25%포인트로, 인상을 예상하는 일정입니다. 아직 결정된 금리는 아닙니다. 03:30 KST에는 기자회견이 이어집니다.
이 발표는 목요일 국내 장보다 먼저 나옵니다. 소비와 연준의 설명이 금리 인상 기대를 더 높이면 미국 금리와 달러에 상승 압력이 생길 수 있습니다. 그 경우 원·달러 환율과 국내 자금조달 비용에도 부담이 전달될 수 있습니다. 반대로 인상 부담을 덜어주는 결과라면 금요일 미국 증시의 안도가 이어질 여지가 있습니다. 어느 쪽이든 주가와 환율이 같은 방향으로 투자 수익을 밀어준다고 단정할 수는 없습니다.
같은 날 21:30 KST에는 건축허가 잠정치와 주택착공이 발표됩니다. 소비 발표와 연준의 판단 뒤에 주택경기까지 이어지는 순서입니다.
이번 주 서학개미가 확인할 것 3가지
- 소매판매의 반등 폭. 수요일 예상치 0.9%를 기준으로 소비 회복의 강도를 봅니다. 예상보다 강한 소비는 경기 기대를 높이는 동시에 금리 부담을 키울 수 있습니다.
- 금리 결정과 기자회견의 방향. 목요일 03:00의 금리 예상치는 4%입니다. 03:30 기자회견에서 추가 인상 가능성을 열어두는지, 이번 결정 뒤의 부담을 낮추는지가 주식과 달러의 반응을 가를 대목입니다.
- 미국 주가와 원·달러 환율의 조합. 미국 주가가 올라도 원화가 강해지면 원화 환산 수익은 덜 늘 수 있습니다. 국내 장에서는 수출기업의 이익 기대에도 같은 환율 변화가 닿습니다. 이번 반등의 체감은 지수 상승률과 환율이 함께 결정합니다.
이 글은 시장 흐름을 설명하기 위한 투자 참고 자료이며, 특정 자산의 매수·매도를 권유하지 않습니다.
9월 14일 증시, 9월 14일 코스피, 9월 14일 시황, 오늘 증시, 코스피, 코스닥, 코스피 전망, 환율, 국제유가, 미국 증시, 나스닥, 개장 전, 오늘 확인점, 다우, 원달러, 금리, 시황