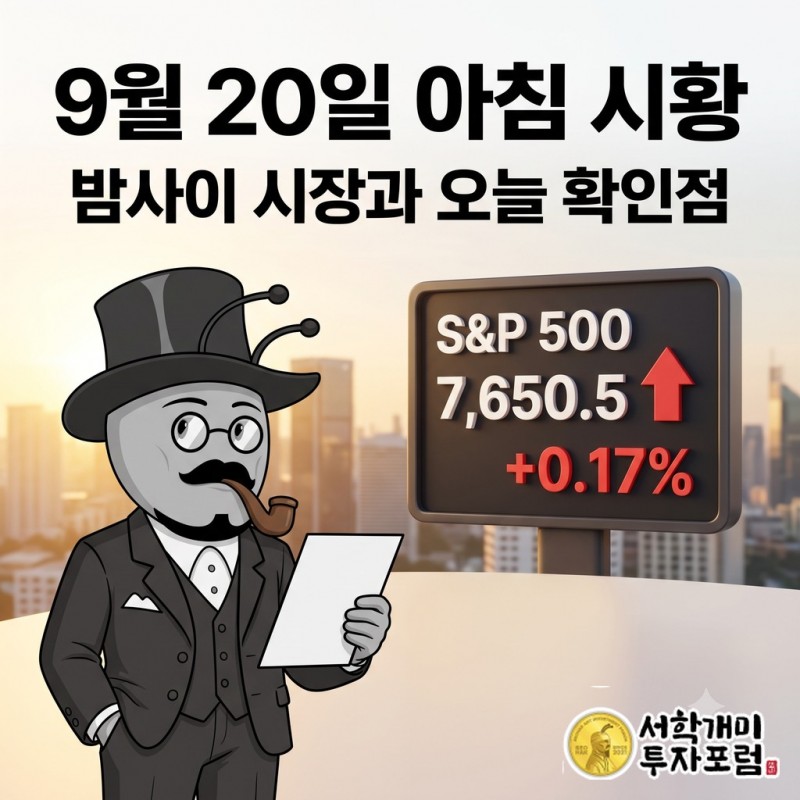
9월 20일 아침 시황 — 밤사이 시장과 오늘 확인점
기술주는 금리 부담을 버텼지만, 시장 전체가 함께 오른 밤은 아니었습니다.
투자 참고용 · 작성 2026년 09월 20일 13:10 KST · 자료 미국 2026-09-18 정규장 마감; 수집 2026-09-20T13:10:55.954888+09:00
나스닥의 상승과 다우의 하락 사이
이번 아침 브리핑의 기준은 미국 거래일 2026년 9월 18일 정규장 마감입니다. 나스닥종합은 26,522.54로 0.39% 올랐습니다. S&P500은 7,650.50으로 0.17% 상승했고, 다우는 51,682.64로 0.18% 내렸습니다. 세 지수를 함께 보면 상승 쪽으로 힘이 실렸지만, 그 힘이 시장 전반에 고르게 퍼졌다고 읽기는 어렵습니다.
지수별 출처와 자료 기준 시각(as_of)은 다음과 같습니다. S&P500 · Yahoo Finance는 2026-09-18T17:29:48-04:00, 다우 · Yahoo Finance는 2026-09-18T17:52:27-04:00, 나스닥종합 · Yahoo Finance는 2026-09-18T17:15:59-04:00입니다. 모두 위 거래일의 정규장 마감 자료이며, 이 시각을 실제 정규장 종료 시각으로 뜻하는 것은 아닙니다.
아시아경제의 9월 19일 09:09 보도는 이 엇갈림을 설명합니다. 미국 국채금리 상승이 증시에 부담을 줬지만, 인공지능 투자 기대가 이어지며 반도체를 중심으로 기술주가 강세를 보였다는 내용입니다. 돈을 조달하는 부담은 커졌는데, 미래 수요에 대한 기대가 일부 영역을 받친 셈입니다. 지수의 상승 폭만큼 중요한 것은 금리 부담이 사라진 상태에서 나온 상승이 아니라는 점입니다.
따라서 이번 마감의 핵심은 전면적인 안도보다 기대의 차이입니다. 기술주를 향한 기대는 살아 있었고, 그것만으로 모든 지수가 함께 오르지는 못했습니다. 나스닥 상승을 곧바로 시장 전체의 부담 해소로 넓혀 읽으면 다우 하락이 보여 준 다른 표정을 놓치게 됩니다.
유가는 내려갔지만 돈의 비용은 남았습니다
같은 아시아경제 보도는 국제유가가 사흘 연속 하락하며 인플레이션 우려를 일부 덜었다고 전했습니다. 연합뉴스의 9월 20일 06:30 기사도 공급 차질 우려가 완화되며 유가가 반락했다고 짚었습니다. 원유 공급을 둘러싼 긴장이 누그러지면 에너지 비용에 대한 걱정도 줄어들 수 있습니다. 주식시장에는 비용 부담이 가벼워질 여지가 생기는 것입니다.
그런데 유가와 금리가 같은 방향으로 움직인 것은 아닙니다. 미국 마감 보도에서는 국채금리가 상승했고, 연합뉴스는 국내 채권시장의 단기금리 상승 부담이 오히려 커지고 있다고 전했습니다. 원료를 사는 비용과 돈을 빌리는 비용은 서로 다른 경로로 기업과 시장에 닿습니다. 유가가 내려도 차입 부담까지 함께 줄어든다고 볼 수 없는 이유입니다.
이 조합은 주식시장의 반응이 갈린 배경을 이해하는 데 도움이 됩니다. 에너지 비용 완화는 기업 이익에 보탬이 될 수 있지만, 높은 금리는 투자와 자금 조달에 부담을 줄 수 있습니다. 기술주에는 여기에 인공지능 투자 기대가 겹쳤습니다. 이번 지수 흐름은 한 가지 호재가 모든 부담을 지운 결과라기보다, 비용 완화와 금리 부담 사이에서 성장 기대가 힘을 낸 모습으로 해석할 수 있습니다.
다만 국채금리가 왜 올랐는지까지 이 마감 기록만으로 단정할 수는 없습니다. 유가 하락을 근거로 금리의 다음 방향을 예고하는 것도 무리입니다. 확인된 연결은 유가가 물가 걱정을 일부 덜었음에도 금리 부담은 남았고, 그 안에서 기술주가 상대적으로 강했다는 데까지입니다.
국내 증시에는 기술주 기대와 금리 부담이 함께 닿습니다
국내로 이어지는 첫 경로는 기술주 기대입니다. 미국 반도체 강세는 국내에서도 관련 산업의 수요와 투자에 대한 기대를 자극할 수 있습니다. 매일경제의 9월 19일 01:00 보도는 코스피가 2.66% 상승했고, 외국인과 기관이 동반 순매수했다고 전했습니다. 이 기사는 국제유가와 미국 국채금리 하락, 미국 기술주와 반도체 강세를 반등의 배경으로 들었습니다.
여기서는 시간 순서를 구분해야 합니다. 국내 반등을 다룬 그 보도의 금리 하락과 미국 9월 18일 정규장 마감 보도의 금리 상승은 같은 관측으로 묶을 수 없습니다. 앞선 국내 반등 때의 우호적인 금리 환경이 미국의 뒤이은 마감까지 그대로 이어졌다고 해석해서도 안 됩니다. 오늘 브리핑에서 국내 시장을 바라볼 때는 기술주 기대가 이어질 가능성과 금리 여건이 달라졌다는 점을 함께 놓아야 합니다.
두 번째 경로는 자금과 환율입니다. 일반적으로 미국 금리 상승은 달러 자산의 수익 매력을 높이는 요인이 될 수 있습니다. 이 경로가 강해지면 국내 주식에 대한 외국인 매수 기대와 원화에는 부담이 될 수 있습니다. 반대로 유가 하락은 원유를 수입하는 데 드는 비용 부담을 덜어 주는 방향입니다. 두 힘이 맞서므로 이번 미국 지수 마감만으로 원화의 방향까지 결론 내리지는 않겠습니다.
서학개미에게도 이 차이는 중요합니다. 미국 주가지수의 등락과 원화로 환산한 자산가치의 변화는 환율에 따라 달라질 수 있습니다. 나스닥이 올랐다는 사실은 주식시장의 결과이고, 환율을 거친 결과는 별개의 문제입니다. 이번 마감에서 국내로 가져올 이야기는 단순한 상승 기대가 아닙니다. 기술주를 받친 성장 기대가 금리 부담을 얼마나 견디느냐가 국내 투자심리로도 이어지는 구조입니다.
확인할 것 3가지
- 상승의 범위입니다. 나스닥과 S&P500은 올랐지만 다우는 내렸습니다. 기술주에 실린 기대가 시장 전반의 강세를 뜻하는지 구분할 기준은 세 지수의 동반 움직임입니다.
- 유가와 금리의 엇갈림입니다. 유가 하락은 비용 완화 쪽이고, 미국 국채금리와 국내 단기금리 부담은 자금 조달 쪽입니다. 이번 마감의 해석을 바꾸는 지점은 에너지 비용 감소가 차입 부담까지 덜어 주는지입니다.
- 국내로 이어지는 매수와 환율의 조합입니다. 앞선 국내 반등의 외국인·기관 동반 매수는 당시의 기록입니다. 기술주 기대가 국내 수급을 받치는 힘과 미국 금리가 달러 자산의 매력을 높이는 힘 가운데 어느 쪽이 더 강한지가 연결 고리입니다.
이 글은 시장 흐름을 이해하기 위한 투자 참고 자료이며, 특정 자산의 매수·매도를 권유하지 않습니다.
9월 20일 증시, 9월 20일 코스피, 9월 20일 시황, 오늘 증시, 코스피, 코스닥, 코스피 전망, 환율, 국제유가, 미국 증시, 나스닥, 개장 전, 오늘 확인점, 다우, 금리, 시황