
미 국채 바이백이란, 금리 인하와 다른 이유
미 국채 바이백은 재무부가 오래전 발행돼 거래가 뜸해진 국채를 만기 전에 재매입해 소각하는 부채관리 수단이다. 2026년 8월 미 재무부는 장기물 유동성 지원 바이백 규모를 두 배 이상 늘렸고, 발표 직후 10년물 금리는 4.71%에서 4.67%로 낮아졌다. 금리가 내려갔어도 기준금리 인하나 연준의 양적완화와는 결정 주체와 목적이 다르다.
사례 기준: 2026-08-20 발행 원문. 상대 날짜·시세·전망은 원문 시점의 기록.
국채 바이백은 정확히 무엇인가
국채 바이백은 재무부가 시장에서 기존에 발행한 국채를 만기 전에 사들여 결제 시점에 소각하는 절차다. TreasuryDirect 공식 설명에 따르면 목적은 크게 두 가지로, 하나는 현금관리이고 다른 하나는 유동성 지원이다.
유동성 지원 바이백은 발행된 지 오래돼 거래가 뜸해진 비지표물(off-the-run) 보유자에게 예측 가능한 매도 기회를 정기적으로 제공하는 방식이다. 재무부가 최대 매입 한도를 공고하더라도 이는 실제 매입액을 보장하지 않으며, 적절한 가격의 제안만 받아들인다.
2026년 8월 발표는 무엇이 달라졌나
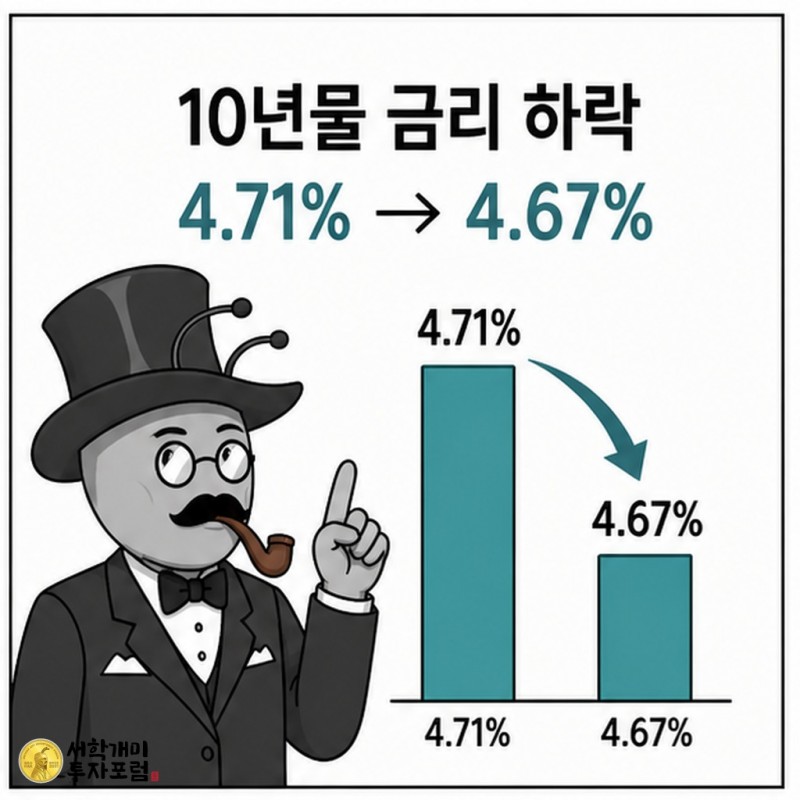
미 재무부는 9월 9일부터 11월 4일까지 10~20년, 20~30년 구간을 포함한 장기 명목 국채의 유동성 지원 바이백 규모를 두 배 이상 늘리기로 했다. 발표 직후 미국 10년물 국채금리는 전날 4.71%에서 4.67%로 내려왔고, AP 보도에 따르면 S&P500은 장중 0.3% 상승했다.
Axios 보도는 이번 확대가 장기 국채 유동성 지원 목적이며 전체 국채시장 규모에 비해 바이백 규모 자체는 제한적이라고 전했다. 채권 가격과 금리는 반대로 움직이므로, 재무부 매입 수요가 늘어난다는 기대가 당일 가격을 지지한 것으로 해석됐다.
연준의 양적완화와 어떻게 다른가
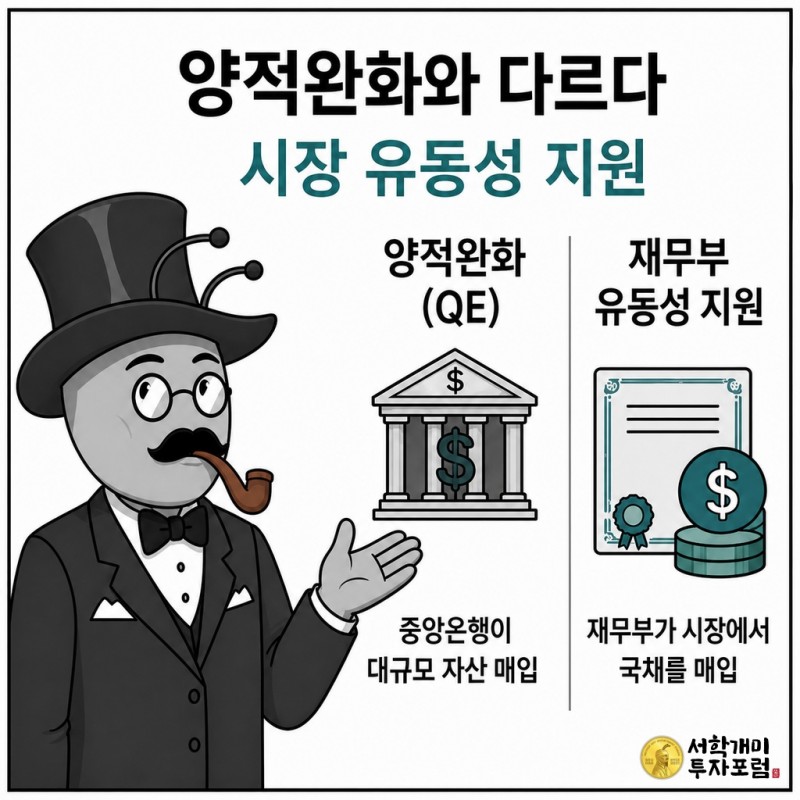
양적완화는 중앙은행이 통화를 공급해 채권을 대규모로 매입하며 금융여건을 완화하는 통화정책이다. 반면 이번 국채 바이백은 재무부가 시행하는 부채관리·시장 유동성 지원 프로그램으로, 결정 주체와 자금 구조, 목적이 다르다. Axios 보도 역시 이번 조치가 연준의 양적완화와 동일한 조치가 아니라는 평가를 전했다.
이 바이백은 장기금리를 낮추는 방향으로 반응할 수는 있지만 기준금리 인하와는 별개다. 개인이 보유한 채권 가격이나 시장금리의 지속적인 하락을 보장하지 않으며, 새 국채 발행을 멈추거나 정부 부채 자체를 줄이는 조치도 아니다.
바이백이 늘면 내 대출금리도 바로 내려가나
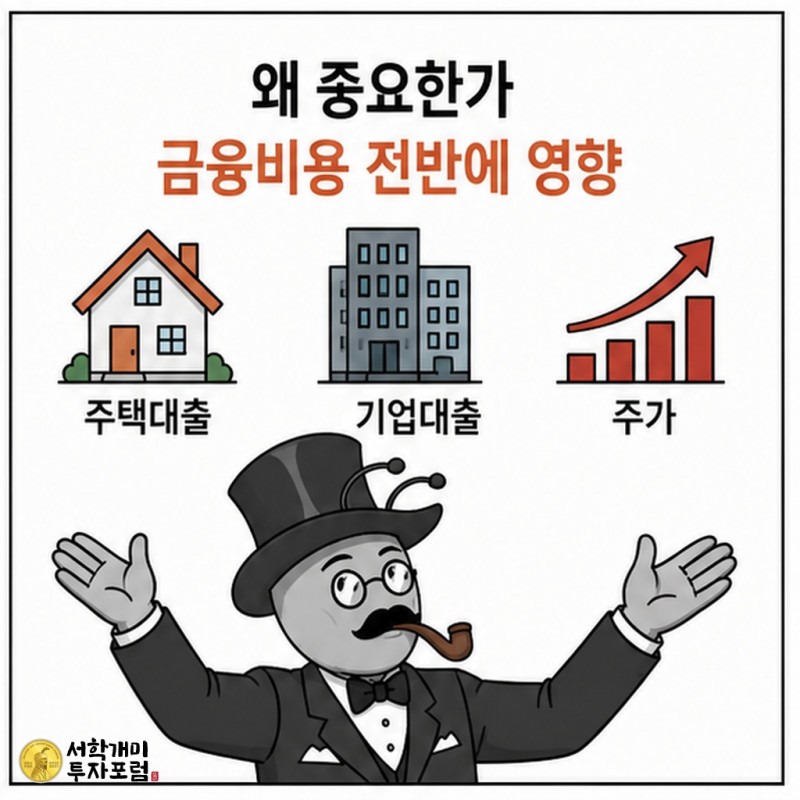
바이백 확대만으로 개인의 대출금리 인하가 보장되지는 않는다. 미 국채금리는 주택담보대출과 회사채, 기업 대출 금리의 기준이 되므로 장기금리가 내려가면 미래 이익의 할인율이 낮아져 주식 가치평가에 숨통이 트일 수 있다. 다만 바이백만으로 인플레이션과 재정적자, 국채 공급 부담이 사라지는 것은 아니다.
발표 당일의 금리 하락이 이어질지는 이후 실제 바이백 낙찰액과 20·30년물 입찰 수요, 물가 지표가 좌우한다. 원문이 들었던 4.7%는 당시 10년물 금리의 관찰 기준이며, 현재의 매매 기준으로 제시한 수치가 아니다.
개념 설명 자료(2026-09-09 확인): TreasuryDirect 국채 바이백 공식 FAQ
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 투자 조언이나 매수·매도 권유가 아닙니다. 가격과 정책은 달라질 수 있으므로 최신 공시와 약관을 별도로 확인해야 합니다.

