BWET 1,168% 급등, 금 ETF와 갈린 길
이란 전쟁 이후 BWET는 1,168.62% 올랐지만 금 ETF인 GLD는 하락했다. 이 차이는 전쟁이라는 이름보다, 이미 가격에 반영된 불안과 봉쇄로 귀해진 운송 경로를 구분해야 한다는 사실을 보여준다.
| 항목 | 값 | 기준일 | 출처 |
|---|---|---|---|
| BWET 전쟁 전후 비교 기간 상승률 | 1,168.62% | February 27 to September 11, 2026 | Gold Is Down Since the Iran War Began. This Obscure Shipping ETF Is Up 1,168%. |
| GLD 같은 기간 하락률 | 17.57% | February 27 to September 11, 2026 | Gold Is Down Since the Iran War Began. This Obscure Shipping ETF Is Up 1,168%. |
| BWET 연초 이후 상승률 | 3,673.35% | September 11, 2026 | Gold Is Down Since the Iran War Began. This Obscure Shipping ETF Is Up 1,168%. |
| GLD 연초 이후 상승률 | 0.62% | September 11, 2026 | Gold Is Down Since the Iran War Began. This Obscure Shipping ETF Is Up 1,168%. |
뉴스 핵심
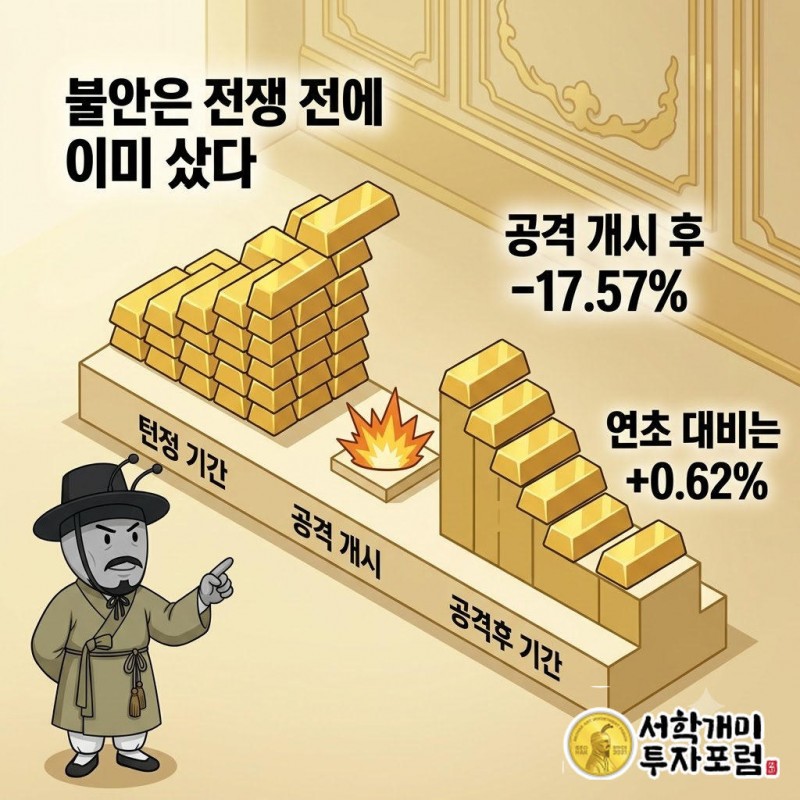
- GLD의 전쟁 전후 하락률은 17.57%지만 연초 이후 성적은 0.62% 상승이다. 시작점을 바꾸면 금의 성적표도 달라진다.
- BWET의 연초 이후 상승률 3,673.35%에는 공격 개시 전 상승도 들어 있다. 전체를 전쟁 수익률로 읽으면 원인과 시점이 뒤섞인다.
- 원문이 설명한 운임 상승의 연결고리는 호르무즈 봉쇄로 귀해진 선박과 항로다. 봉쇄 지속에 대한 집중은 되돌림 위험과도 연결된다.
금 ETF는 왜 전쟁이 시작된 뒤 밀렸나
금 ETF에는 전쟁이 터지기 전에 이미 불안의 값이 붙어 있었다. 야후파이낸스에 실린 기사는 GLD가 긴장 고조기에 올랐다가 공격 개시 이후 하락한 흐름을, 먼저 사둔 투자자가 뒤늦게 들어온 수요에 팔고 나간 과정으로 설명한다.
보험이 필요하다는 사실과 보험을 얼마에 샀는지는 다른 문제다. 전쟁을 걱정해 금을 찾는 판단이 자연스러워도, 그 걱정을 앞서 반영한 가격에 들어갔다면 결과는 기대와 달라질 수 있다. 이 사례에서 먼저 물을 것은 안전자산의 이름보다 매입 시점에 붙어 있던 기대다.
미사일이 날아간 날이 투자 이야기의 시작은 아니었다.
또 이번 비교에서 실제로 측정한 대상은 금 현물 자체가 아니라 금을 보유하는 ETF인 GLD다. 원문도 이 차이를 따로 짚었다. 금이라는 큰 간판만 읽으면, 특정 상품의 특정 기간 성적을 금의 모든 역할에 대한 판정으로 확대하기 쉽다.
호르무즈 봉쇄는 무엇을 귀하게 만들었나
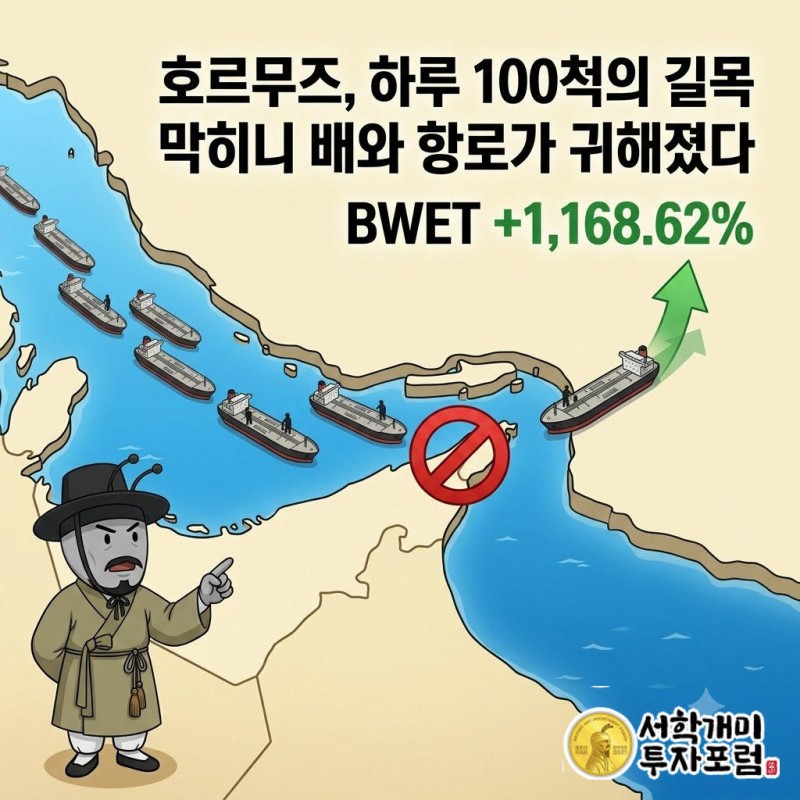
봉쇄가 귀하게 만든 것은 석유만이 아니라 석유를 옮길 수 있는 배와 길이었다. 기사가 인용한 가디언 설명으로는 평소 호르무즈 해협을 지나는 선박이 하루 100척을 넘었고, 세계 해상 석유 교역의 약 사분의 일이 이 좁은 통로를 거쳤다.
이 길이 사실상 닫히면 이야기는 유가 전광판 밖으로 이어진다. 화물을 보내야 하는 쪽에는 목적지까지 운송할 방법이 필요하다. 기존 통로를 쓰기 어려워질수록 이용 가능한 선박과 항로의 조건이 더 중요해진다는 것이 원문이 제시한 운임 급등의 경로다.
좁은 출입구가 막힌 장면을 떠올리면 쉽다. 안에 있는 물건의 가치와, 그 물건을 밖으로 옮길 수 있는 통로의 가치는 함께 움직일 수도 있지만 같은 것은 아니다. 이 사건에서는 물건 못지않게 통로가 귀해졌다고 볼 수 있다.
그래서 원유 가격이나 에너지 기업 주가만으로 전쟁의 경제적 영향을 다 설명하기 어렵다. 원문은 운임에 연결된 BWET의 움직임을 바로 이 운송 병목과 연결한다. 전쟁이라는 넓은 주제가 실제 거래 조건으로 좁혀지는 자리다.
BWET 1,168.62%를 해운업 전체로 읽으면 빗나간다
원문은 BWET를 운임 선물을 보유하는 펀드로 설명한다. 이 설명에서 중요한 단어는 해운보다 운임이다. 화물을 나르는 산업이 주목받았다는 이야기와, 운송 가격에 연결된 상품이 크게 움직였다는 이야기를 구별해야 상승의 경로가 보인다.
기사에 제시된 같은 기간 성적을 보면 엔비디아는 23.48%, QQQ는 17.72%, SPY는 11.41% 올랐다. BWET는 이 자산들이 모인 범위에서 크게 벗어났다. 이 비교의 쓸모는 수익률 순위를 외우는 데 있지 않다.
편집부가 중요하게 보는 차이는 기대가 걸린 조건의 폭이다. 원문은 BWET의 급등을 해협 봉쇄라는 특정 지정학적 결과에 집중된 움직임으로 설명한다. 시장 전반의 상승과 같은 바구니에 넣으면, 유독 컸던 상승의 이유도 함께 흐려진다.
수익률이 멀리 앞서 있다는 사실만으로 더 튼튼한 자산이라고 읽기는 어렵다. 오히려 특정 조건에 얼마나 강하게 연결돼 있는지를 보여주는 사례에 가깝다. 원문 역시 그 집중이 상승과 하락 양쪽으로 작동할 수 있다고 경고한다.
BWET 연간 성적에는 전쟁 전 이야기도 들어 있다
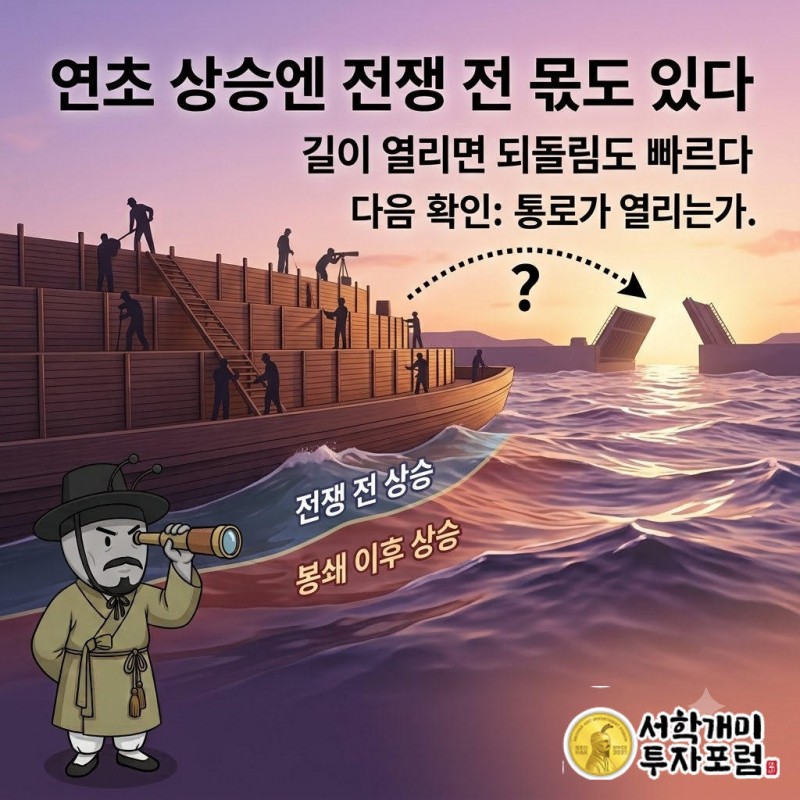
BWET의 연초 이후 상승률인 3,673.35%를 모두 전쟁의 결과로 부르면 시간이 뒤섞인다. 원문은 이 펀드가 공격 개시 전에 이미 상당히 올라 있었다고 명시한다. 전쟁 이후의 성적을 설명하려면 그 이전에 벌어진 상승부터 분리해야 한다.
영화 중간에 들어온 관객이 마지막 장면만 보고 모든 사건의 원인을 짐작하는 것과 비슷하다. 연간 수익률은 그해의 긴 이야기를 담고, 전쟁 전후 수익률은 그중 특정 구간을 잘라 보여준다. 큰 숫자라고 해서 지금 설명하려는 사건에 더 정확한 숫자는 아니다.
금 ETF에서도 시작점을 옮기면 인상이 달라진다. GLD는 공격 개시 전후 비교에서는 하락했지만, 연초 이후로는 소폭 상승한 상태였다. 전쟁 직전까지 쌓였던 상승을 이후에 되돌린 경로를 함께 봐야 서로 다른 성적표가 연결된다.
여기서 비교 기간을 맞추는 일은 장부 정리 이상의 의미가 있다. 무엇이 먼저 일어났는지를 복원해야 무엇을 원인으로 부를지도 정할 수 있다. 전쟁 뒤에 관측한 상승률이 전부 전쟁 때문에 만들어진 상승률은 아니다.
호르무즈의 막힌 길이 풀리면 기대도 바뀐다
이 상승 이야기에는 출구도 들어 있다. 원문은 BWET의 움직임이 해운 길목의 봉쇄 지속에 기대고 있으며, 되돌림도 급격할 수 있다고 지적한다. 길이 막혀 생긴 희소성을 높게 평가했다면 길이 다시 열릴 가능성은 같은 논리를 거꾸로 돌린다.
이 때문에 전쟁 뉴스가 계속 나온다는 사실과 운송 제약이 같은 강도로 유지된다는 판단을 구분할 필요가 있다. 기사에서 운임을 움직인 연결고리는 전쟁이라는 단어 자체보다 배와 항로의 부족이었다. 그 연결고리가 느슨해지면 가격을 지탱하던 설명도 달라질 수 있다.
봉쇄가 풀리면 언제 얼마나 되돌릴지는 확정할 수 없다. 하지만 상승의 이유와 위험의 이유가 같은 곳에 있다는 구조는 선명하다. 이용 가능한 길이 귀해진 덕을 본 가격에는, 그 길이 다시 흔해질 가능성도 함께 들어 있다.
금 ETF와 BWET의 차이는 전쟁을 산 시점과 대상
처음의 의문으로 돌아가자. 같은 전쟁을 두고 왜 금 ETF는 밀리고 운임 연계 펀드는 급등했을까. 원문의 설명을 연결하면, 금에는 먼저 쌓인 불안이 있었고 운송에는 봉쇄 뒤 심해진 제약이 있었다. 같은 사건에 반응했어도 가격이 담고 있던 이야기는 달랐다.
이를 금의 패배나 해운의 승리로만 닫으면 정작 오래 남을 발견을 놓친다. 금 ETF의 하락 경로는 이미 반영된 기대를 보여주고, BWET의 급등 경로는 실제로 쓰기 어려워진 통로의 가치를 보여준다. 안전자산과 수혜자산이라는 별명만으로는 그 차이를 설명하지 못한다.
이번 엇갈림은 시장이 전쟁을 제각기 다른 가격으로 번역한 결과다. 한쪽에서는 앞서 사둔 불안을 되팔았고, 다른 쪽에서는 막힌 길을 대신할 운송 가능성이 비싸졌다. BWET가 유독 크게 움직인 이유는 전쟁의 크기보다, 그 전쟁이 좁혀 놓은 길에 있었다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 투자 권유가 아니다. 운임 연계 ETF는 해협 봉쇄와 운송 여건의 변화에 따라 급격히 되돌릴 수 있으며, 금 ETF도 전쟁 중 손실이 발생할 수 있다. 과거 상승률은 향후 수익을 보장하지 않으며 투자 판단과 책임은 독자에게 있다.
BWET, 금 ETF, GLD, 호르무즈 해협, 이란 전쟁, 해상 운임