연준 금리 인상, 박스피 우려 LS증권 전망
연준이 3년2개월 만에 기준금리를 0.25%포인트 올리자 LS증권은 초과유동성이 줄어 증시 하락 위험이 커졌다고 본다. 금리 안정 실마리가 보일 때까지 박스권이 이어질 수 있다는 한 연구원의 전망이다.
| 항목 | 값 | 기준일 | 출처 |
|---|---|---|---|
| 연준 금리 인상 폭 | 0.25%포인트(25bp) | 2026-09 FOMC | 매파 美연준에…내년 상반기까지 박스피 우려[주末머니] |
| 금리 인상 간격 | 3년2개월 만 | 2026-09 FOMC | 매파 美연준에…내년 상반기까지 박스피 우려[주末머니] |
| 2027년까지 2차례 추가 인상을 제시한 위원 | 8명 | 2026-09 FOMC 점도표 | 매파 美연준에…내년 상반기까지 박스피 우려[주末머니] |
뉴스 핵심
- LS증권은 연준 인상이 초과유동성을 줄여 단기 하락 위험을 키웠다고 본다.
- 점도표 중앙값은 추가 1회 인상이지만 2027년까지 2차례를 제시한 위원이 8명이다.
- 장기채 금리 안정과 규제 완화는 반대 근거로 제시됐다.
연준 금리 인상은 왜 증시의 유동성 문제가 되나
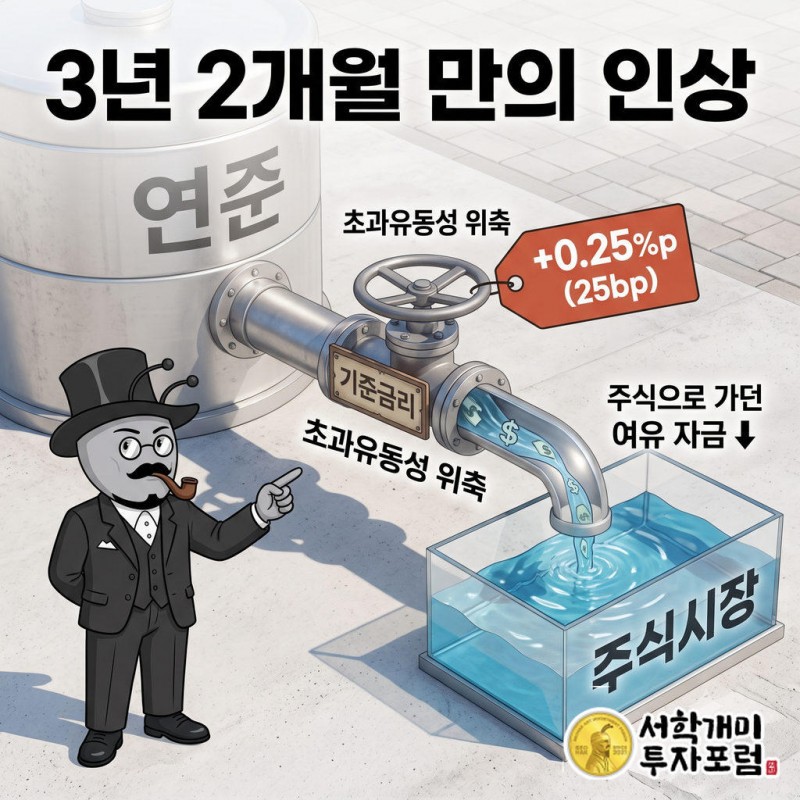
연준이 3년2개월 만에 금리를 올렸다. 이번 9월 FOMC에서 결정한 인상 폭은 0.25%포인트(25bp)다. 정다운 LS증권 연구원은 보고서에서 "연준이 금리를 인상하면서 위험자산의 주요 변수인 초과유동성이 위축되는 환경에 처했다"고 짚었다.
돈을 빌리는 값이 오르면 시중에서 주식으로 흘러들던 여유 자금이 줄어든다는 논리다. 정 연구원은 그래서 "단기적으로 한국 및 글로벌 주식시장의 하락 위험이 높아졌다"고 봤다.
점도표 8명의 시선은 무엇을 말하나
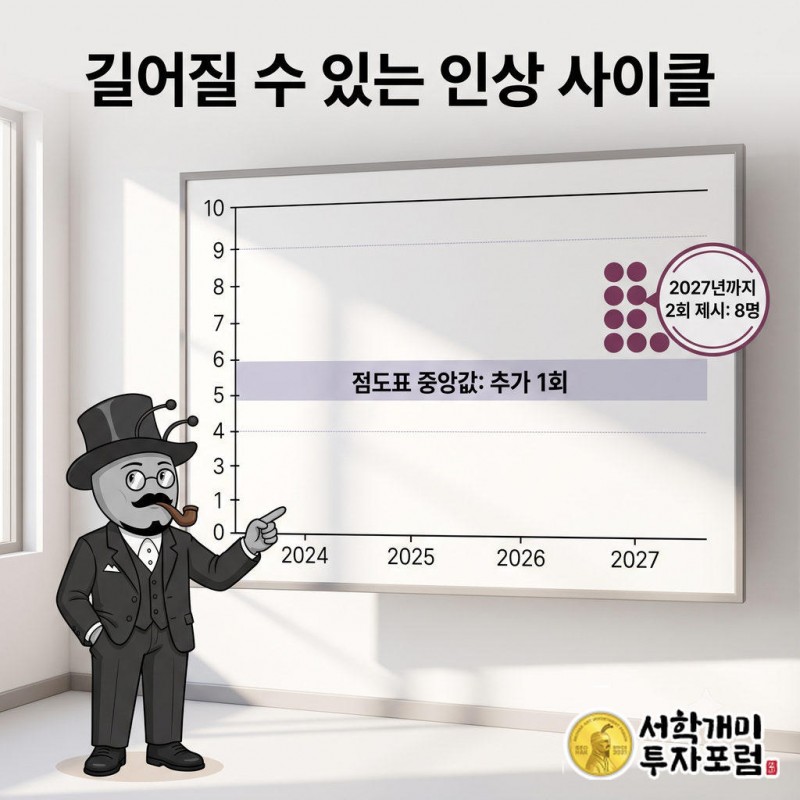
연준은 강한 투자 지표와 인플레이션 대응, 독립성 확보 등을 배경으로 인상을 결정했다. 점도표의 최종금리 중앙값은 추가 1회 인상에 그쳤다.
그런데 2027년까지 2차례 추가 인상을 제시한 위원이 8명이었다. 중앙값은 얌전해 보여도 인상 사이클이 길어질 여지를 남긴 셈이고, LS증권이 우려를 거두지 않는 이유가 여기 있다.
AI 인프라 투자는 왜 금리에 약한가
LS증권은 AI 인프라 투자가 레버리지를 적극 활용하는 구조라고 설명했다. 그래서 유동성이 나빠지면 주식시장에 부담이 될 수밖에 없다는 것이다.
상반기 시장을 이끈 하이퍼스케일러 관련 주식으로 들어온 자금도 지금은 수급상 부담 요인이라는 설명이 붙었다. 장을 끌던 주역이 금리 앞에서는 약점이 될 수 있다는 이야기다.
박스권은 언제까지, 반대 근거는 무엇인가
긍정 요인도 있다. 이번 FOMC로 연준의 인플레이션 통제 의지가 확인돼 급등했던 장기채 금리가 안정을 찾고 장단기 스프레드가 줄 수 있다는 점이다. 중간선거 이후와 내년 초 추진될 스테이블코인 제도권 편입, 금융 규제 완화도 금리 안정 요인으로 꼽혔다.
정 연구원은 "금리 안정 실마리가 보일 때까지 박스권 흐름을 염두에 두라"는 취지로 말하며 그 시한을 내년 상반기로 잡았다. 상대적으로는 신흥국보다 선진국, 특히 미국 주식의 매력이 높다고 평가했다.
이 전망은 한 증권사 연구원의 의견이다. 박스권 기간은 금리 안정 신호가 언제 나오느냐에 달려 있어, 확정된 일정이 아니라 조건부 시나리오로 읽는 편이 맞다.
한국 개인투자자는 이 논리를 어떻게 읽어야 하나
이 리포트가 던지는 질문은 단순하다. 주가를 움직이는 것이 실적만은 아니고, 시중에 도는 돈의 양도 큰 변수라는 점이다. 연준의 결정이 한국 증시까지 흔든다고 보는 근거가 이것이다.
우리는 이번 인상보다 점도표 8명의 시선이 더 오래 남는 변수라고 본다. 한 번의 인상은 이미 지나갔지만, 추가 인상 가능성이 열려 있는 한 유동성 우려는 쉽게 걷히지 않는다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 한 증권사 연구원의 전망을 전한 것이며 투자 권유가 아니다. 금리 경로와 유동성 전망은 빗나갈 수 있고, 주식 투자의 판단과 손실 책임은 투자자 본인에게 있다.
연준, 금리인상, 박스피, LS증권, 초과유동성, FOMC, 점도표