마벨 MRVL 10배, 구글 주문에 걸린 조건
마벨 주가의 10배 전망은 AI 칩 주문 증가와 높은 기업가치 평가가 함께 유지돼야 성립한다. 엔비디아의 투자보다 흥미로운 대목은 구글이 마벨 제품을 구매할수록 주식 취득 권리를 얻는 계약 구조다.
| 항목 | 값 | 기준일 | 출처 |
|---|---|---|---|
| 최근 분기 매출 | 27억 달러 | 8월 1일 종료 분기 | Yahoo Finance |
| 최근 분기 데이터센터 매출 비중 | 79% | 8월 1일 종료 분기 | Yahoo Finance |
| 엔비디아 투자액 | 20억 달러 | 2026년 3월 | Yahoo Finance |
| 구글 워런트 행사가격 | 206.58달러 | 2026-09-20 | Yahoo Finance |
뉴스 핵심
- 마벨은 GPU 제조사가 아니라 맞춤형 칩과 데이터센터 연결 기술을 설계하는 기업이다.
- 구글의 워런트는 제품 매출에 따라 권리가 확정된다. 계약이 시사하는 구매 규모를 확정 수주로 읽어서는 안 된다.
- 원문 필자도 거대 시가총액 전망을 기본 시나리오로 제시하지 않았다. 성장 추정과 평가 배수 가정이 결론을 함께 떠받친다.
마벨 고객은 왜 자기 AI 칩을 원하는가
거대한 AI 서비스를 운영하는 고객에게는 완성된 칩을 사는 길과 자기 작업에 맞는 칩을 설계하는 길이 있다. 마벨(Marvell Technology·MRVL)의 기회는 후자에서 열린다. 고객이 원하는 계산에 맞춰 반도체를 만드는 맞춤 설계 사업이다.
야후파이낸스에 실린 모틀리풀의 애덤 스파타코 기고는 아마존·마이크로소프트·알파벳·메타가 자체 모델에 맞춘 AI 가속기에 자본을 투입한다고 설명한다. 엔비디아와 AMD가 공급하는 GPU에 모든 연산을 맡기고 싶지는 않다는 것이다.
비유하면 기성복만 사던 고객이 자기 몸에 맞는 작업복을 주문하기 시작한 장면이다. 마벨은 GPU 설계사나 반도체 제조 공장이 아니라, 맞춤 칩과 데이터센터 연결 기술을 설계하는 팹리스 기업이다.
이 구분이 주가 전망을 읽는 출발점이다. 마벨의 성장은 AI 열기가 이어지는지만으로 설명되지 않는다. 큰 고객들이 자체 칩을 얼마나 적극적으로 만들고, 그 과정의 어느 설계를 마벨에 맡기는지가 사업의 크기를 좌우한다.
엔비디아는 왜 맞춤 칩 설계사에 투자했나
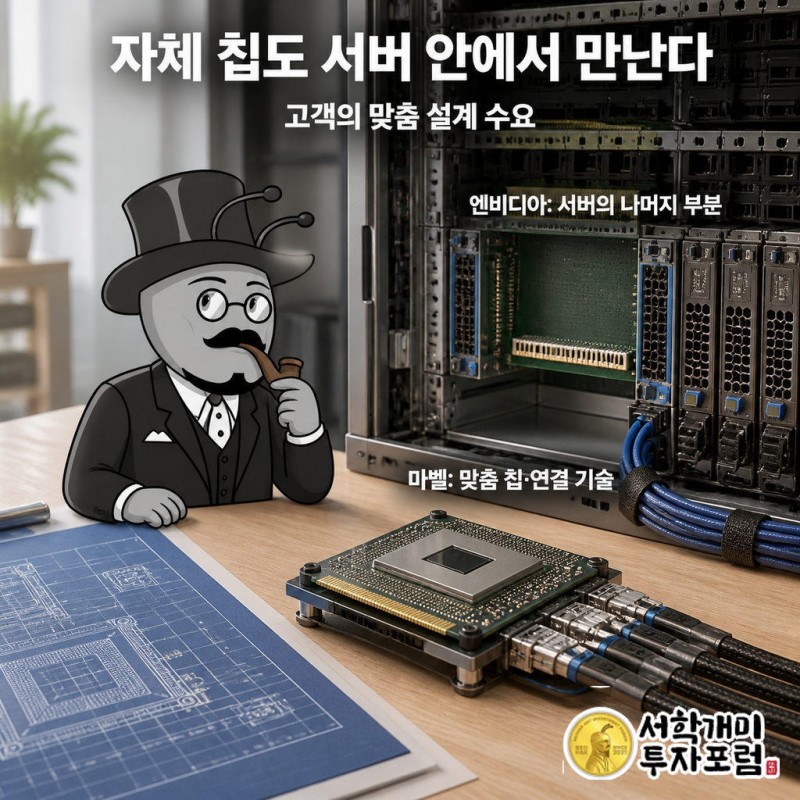
엔비디아는 마벨의 맞춤 칩과 네트워크 장비를 자기 서버 랙 안에 통합할 수 있다. 기고가 설명하는 협업의 실익이다. 고객의 자체 칩이 늘어나는 흐름을 엔비디아 제품 바깥의 일로만 볼 필요가 없어진다.
엔비디아는 3월 마벨에 20억 달러을 투자했다. 협업에는 NVLink Fusion이 쓰인다. 마벨이 맞춤형 가속기와 호환 연결 기술을 제공하면, 엔비디아는 서버의 나머지 부분을 공급하는 구도다.
고객이 자기 칩을 고른다고 서버 전체까지 엔비디아에서 멀어지는 것은 아니다.
우리는 이 협업을 유명 기업이 찍어 준 합격 도장보다 함께 팔 수 있는 범위를 넓힌 선택으로 본다. 마벨에는 엔비디아 시스템 안으로 들어갈 통로가 생긴다. 엔비디아에도 고객의 맞춤 칩 수요를 자기 제품과 연결할 이유가 있다.
구글의 206.58달러는 주문 가격이 아니다
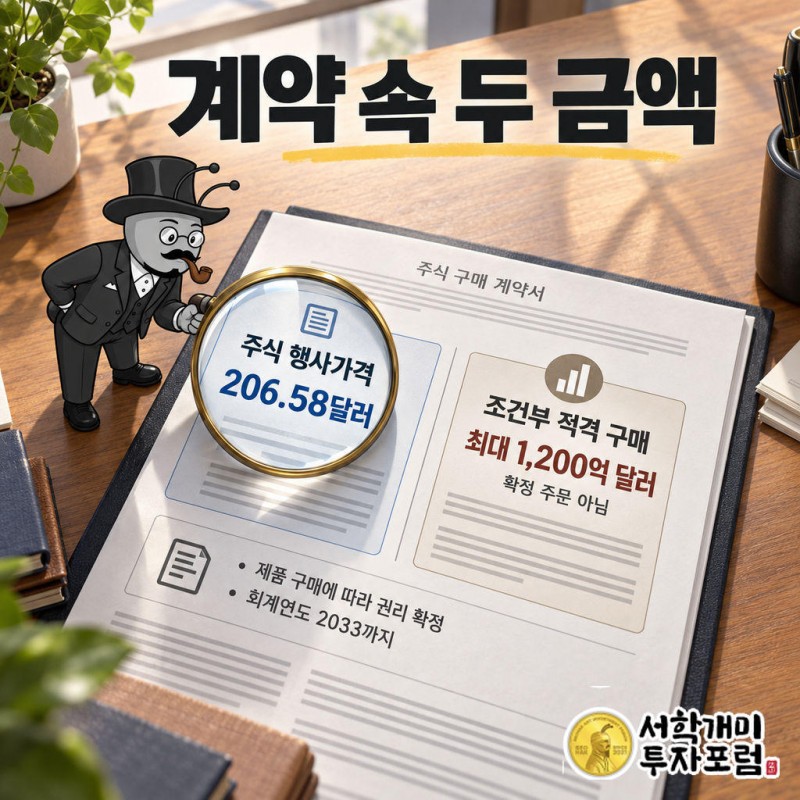
206.58달러는 구글이 마벨 제품을 사는 가격이 아니라, 계약에 붙은 워런트의 고정 주식 행사가격이다. 워런트는 정해진 조건에 따라 주식을 살 수 있는 권리다. 물건을 사는 계약 옆에 공급사의 주주가 될 통로가 붙어 있다.
기고는 마벨이 구글 TPU 주변 제품 개발에 참여한다고 전한다. 추론 가속기부터 저장장치·네트워크 제어기, 메모리 연결 기술까지 포함한다. 핵심 칩의 이름만 보면 놓치기 쉬운 주변 설계에도 사업 기회가 놓여 있다.
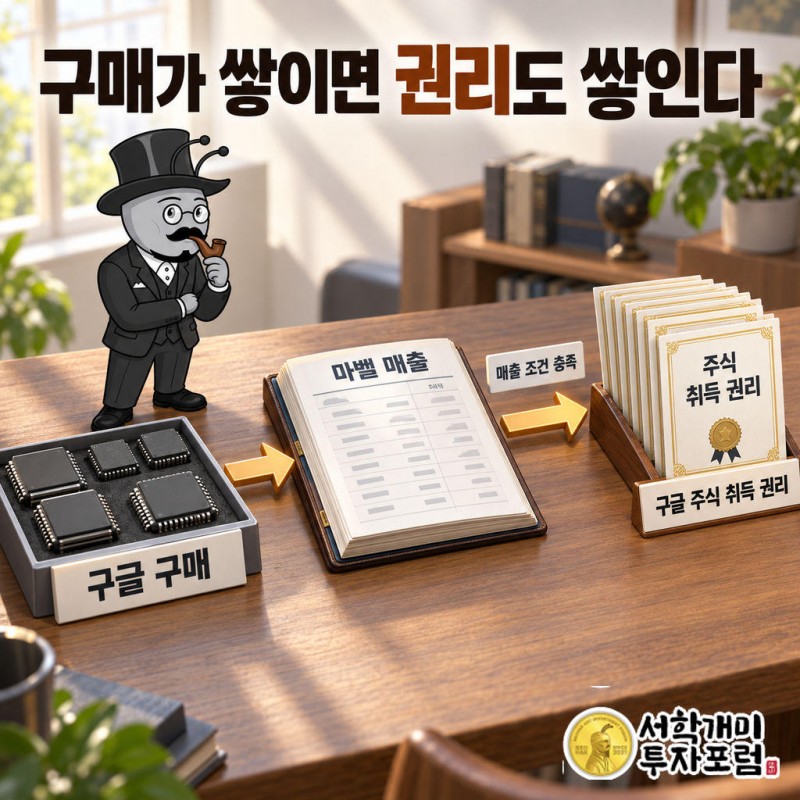
워런트 대부분은 구글 대상 맞춤 제품 매출이 5억 달러 발생할 때마다 권리가 확정되는 구조다. 이를 240개의 동일한 단위로 나눴다. 단위 수와 금액을 맞춰 보면 회계연도 2033까지 최대 1,200억 달러어치의 구매를 전제로 짠 장치라는 뜻이 된다.
여기서 최대 구매 규모를 이미 들어온 주문서로 읽으면 이야기가 달라진다. 계약은 매출 발생과 권리 확정을 연결한다. 구글이 실제로 제품을 구매해야 마벨에 매출이 생기고, 그에 맞춰 구글의 주식 취득 권리도 쌓인다.
구글은 공급사를 늘리며 무엇을 얻는가
구글은 TPU 주변 반도체를 맡길 공급처를 넓힐 수 있다. 기고가 추정한 브로드컴의 맞춤형 ASIC 시장 점유율은 80%~85%다. 강한 기존 공급사가 있는 시장에서 마벨에 역할을 주는 선택이 나온 것이다.
구글은 TPU 관련 설계를 한 회사에 통째로 맡기는 대신, 조건에 따라 주변 반도체의 공급처를 나누는 쪽을 택했다. 다만 이것을 브로드컴의 일감이 통째로 마벨로 넘어간다는 뜻으로 넓혀 읽을 수는 없다.
구매와 워런트가 묶였다는 사실은 고객의 이해관계를 더 흥미롭게 만든다. 구글은 필요한 제품을 확보하는 고객인 동시에, 조건을 채우면 공급사 주식을 살 권리도 얻는다. 마벨의 사업 성장이 고객에게도 다른 형태의 기회가 될 수 있다.
마벨이 얻는 것도 유명 고객의 이름만이 아니다. 제품 매출과 연결된 계약은 고객이 사업을 확대할 유인을 보탤 수 있다. 다만 그 유인이 실제 주문으로 얼마나 이어질지는 제품 구매가 결정한다. 계약의 설계와 매출의 실현은 구별해서 읽어야 한다.
마벨 10배 전망은 어디서 커지는가
10배 전망의 큰 도약은 계약 설명 다음에 나온다. 야후파이낸스에 실린 분석은 마벨의 회계연도 2028 매출 가이던스 180억 달러를 출발점으로, 2030년대 초 연매출을 600억~900억 달러로 잡았다.
그 추정에는 맞춤형 AI 반도체와 광통신·스위치 시장이 커진다는 전망이 들어간다. 하지만 전체 시장의 성장과 마벨의 매출은 같은 숫자가 아니다. 고객이 늘린 지출 가운데 마벨이 실제로 가져올 몫을 판단하는 단계가 남는다.
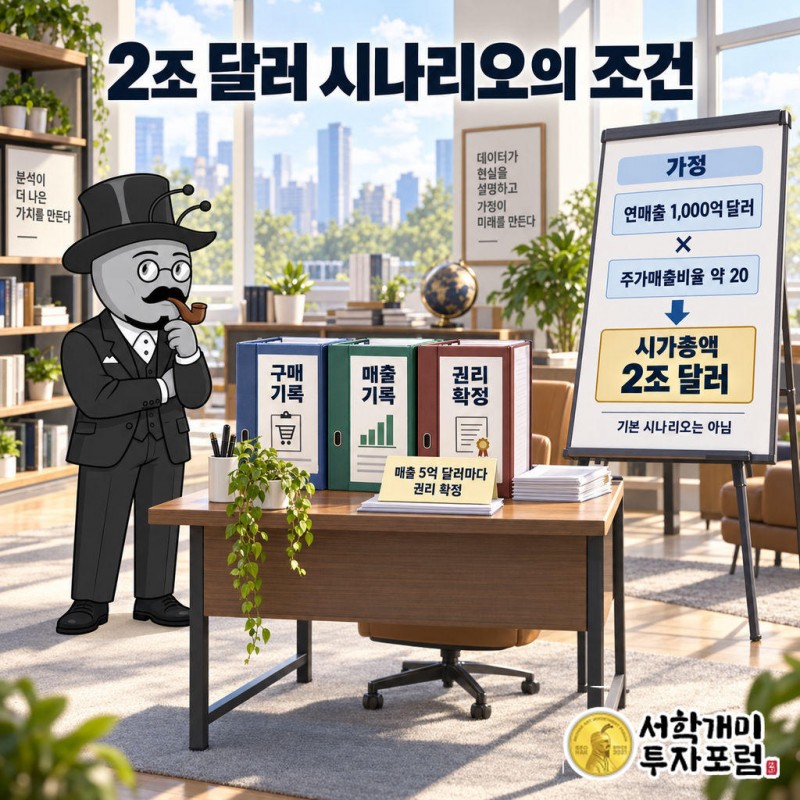
같은 분석은 구글 물량이 더 커지면 매출이 1,000억 달러를 넘을 수 있다고 본다. 여기에 매출 대비 기업가치를 나타내는 주가매출비율 약 20이 그대로 유지된다는 가정을 얹으면 시가총액 2조 달러가 나온다.
즉, 많이 파는 데 성공하는 것과 시장이 그 매출을 비싸게 평가하는 일이 함께 필요하다. 2조 달러는 그 분석에서도 기본 시나리오가 아니다. 우리가 보기에 10배라는 결론을 떠받치는 것은 사업 성장보다 높은 평가 배수가 그때까지 이어진다는 가정이다.
마벨의 진짜 기회는 고객의 선택 안에 있다
성장의 실체가 없는 이야기는 아니다. 기고에 제시된 최근 분기 매출은 27억 달러으로 전년 동기보다 37% 늘었다. 데이터센터 부문은 매출의 79%를 차지했다. 네트워크 반도체로 알려졌던 회사가 데이터센터 중심으로 이동하는 모습이다.
그렇다고 실적의 성장만으로 주가 경로가 정해지지는 않았다. 기고는 마벨 주가가 연초 약 $87에서 6월 $300 위로 올랐다가, 여름 하락을 거쳐 최근 $240 부근으로 반등했다고 전한다. 큰 사업 기대와 큰 가격 흔들림이 함께 나타났다.
우리가 이 회사에서 오래 볼 이야기는 다음 엔비디아라는 별명보다 고객의 선택이다. 대형 고객은 자기 작업에 맞는 칩을 원하고, 엔비디아는 그 칩까지 연결할 수 있으며, 구글은 구매에 주식 취득 권리를 묶었다. 마벨은 그 선택들이 만나는 자리에 있다.
그래서 마벨이 커질 수 있는 진짜 이유는 유명 기업의 응원보다 고객이 원하는 설계를 대신 구현하는 역할에 있다고 본다. 좋은 자리를 잡았다는 사실과 주주가 얻을 수익의 크기는 별개다. 그 사이를 메우는 것은 실제 주문, 매출, 그리고 그 매출에 지불하는 주가다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 기사는 마벨 주식의 매수·매도를 권유하지 않는다. 고객 주문과 매출 전망이 빗나가거나 시장의 평가 배수가 낮아지면 사업이 성장해도 주가가 하락할 수 있다. 투자 판단과 손실에 대한 책임은 독자에게 있다.
마벨, MRVL, Marvell Technology, 엔비디아, NVDA, 구글, TPU, 맞춤형 AI 반도체, 워런트, 주가매출비율