
코어위브는 고객 한 곳에 매출 67%를 걸었다
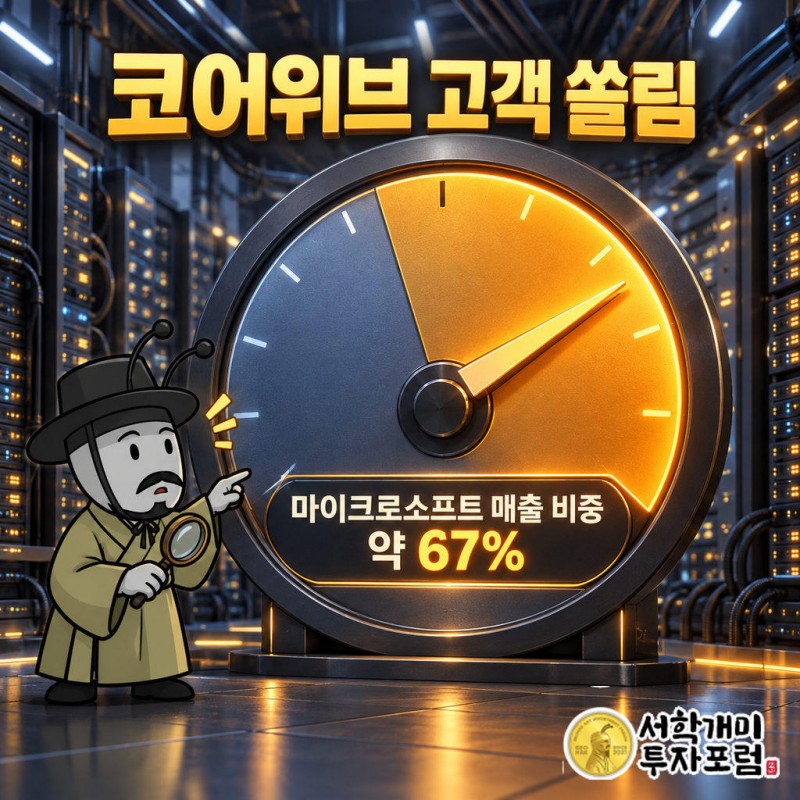
AI 공급망을 이루는 상장사 255곳은 시가총액을 합치면 50조 달러, 부채는 6조 달러에 가깝다. 이들이 서로 투자하고 서로 사 주는 닫힌 고리여서 한 곳의 결정이 전체로 번질 수 있다는 분석이 나왔다. 위험은 엔비디아나 마이크로소프트 같은 핵심부가 아니라 한 겹 바깥의 네오클라우드와 데이터센터 업체에 몰려 있다.
뉴스 핵심
- AI 공급망 상장사 255곳은 시가총액 합 50조 달러, 부채 6조 달러에 가깝다.
- 코어위브는 매출의 약 67%를 마이크로소프트에서, 애플라이드 디지털은 56%를 오라클에서 번다.
- 위험은 핵심 대기업보다 한 겹 바깥의 네오클라우드와 데이터센터 업체에 몰려 있다.
코어위브 매출의 67%가 한 고객이라면 무슨 일이 생기나
AI 인프라 업체 한 곳의 매출표를 열어 보면 고객 명단이 거의 한 줄이다. 엔비디아 칩을 사서 컴퓨팅 능력을 빌려주는 코어위브는 매출의 약 67%를 마이크로소프트 한 곳에서 번다.
고객이 계약을 줄이거나 조건을 바꾸면 이 회사는 매출의 절반 이상이 한꺼번에 흔들린다. 협상에서 누가 갑인지는 숫자만 봐도 정해져 있다.
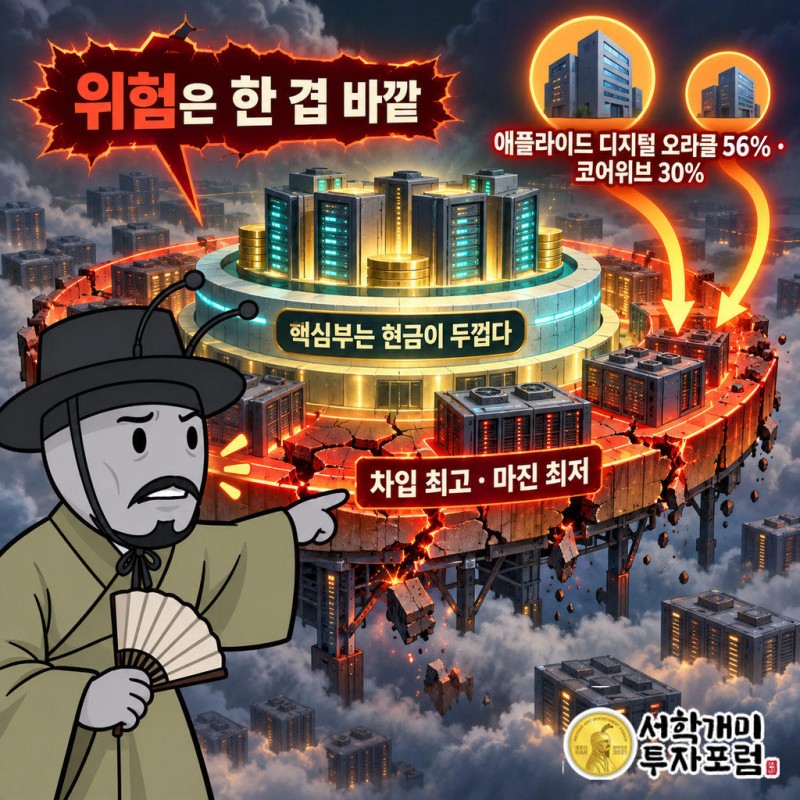
데이터센터 인프라 업체 애플라이드 디지털(Applied Digital)은 한 걸음 더 나간다. 매출의 56%가 오라클, 30%가 코어위브에서 나온다. 두 고객을 합치면 매출의 대부분이다.
문제는 그다음 고리다. 이 매출의 한 축인 코어위브가 다시 마이크로소프트에 크게 기대고 있다. 애플라이드 디지털의 운명은 결국 마이크로소프트의 투자 결정에도 이어져 있는 셈이다.
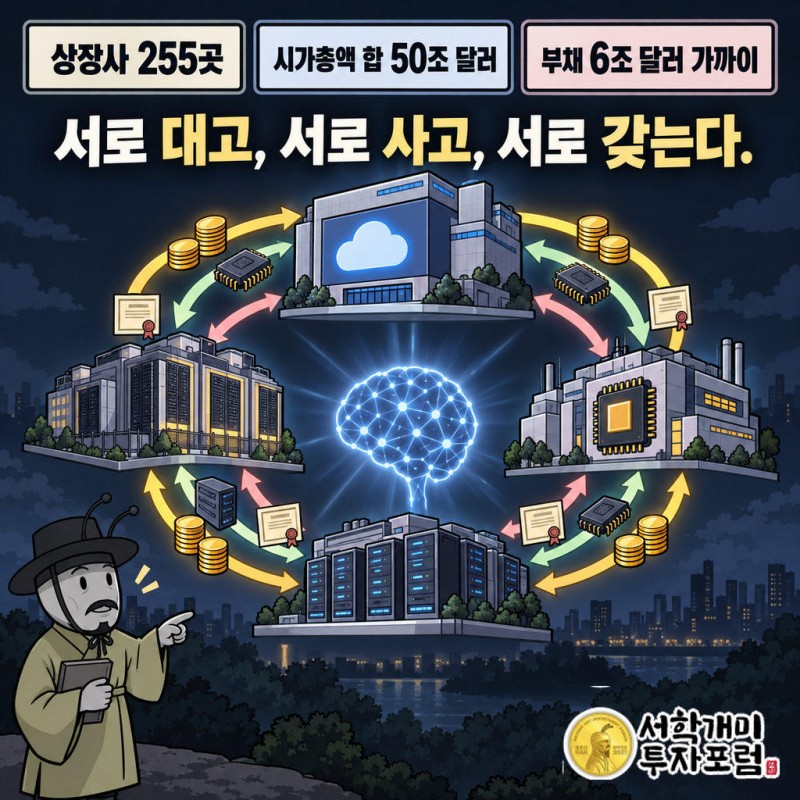
255개 상장사가 서로 돈을 돌려 쓰는 구조는 어떻게 생겼나
런던의 소나 애셋 매니지먼트가 그린 AI 생태계 지도에는 상장사 255곳이 들어 있다. 마이크로소프트·메타 같은 하이퍼스케일러, 칩 제조사 엔비디아, 컴퓨팅을 빌려주는 네오클라우드, 데이터센터 운영사가 한 사슬로 묶인다.
여기에 오픈AI와 앤트로픽 두 AI 연구소가 수요를 만든다. 이 기업들의 시가총액을 합치면 50조 달러로, 5년 전의 두 배를 넘는다. 부채도 6조 달러에 가깝다.
핵심은 돈의 방향이다. 서로 자금을 대고, 서로 물건을 사고, 서로 지분을 갖는다. 자본과 제품과 수요가 같은 소수의 이름 사이를 맴돈다는 것이 분석의 요지다.
사무실 환기구로 나온 공기가 다시 같은 방으로 들어오는 모양이다. 방 안의 공기가 나쁘면 환기구로는 나갈 길이 없다. 한 기업의 실적 부진이 곧 다른 기업의 매출 부진이 되는 이유다.
왜 금융위기 직전의 주택담보대출 시장에 비유하나
분석은 이 상황이 금융위기 직전 모기지 시장과 어떤 면에서 닮았다고 본다. 노출은 불투명하고 한곳에 몰려 있으며, 서로 얽힌 거래 상대를 제대로 그려 본 사람이 드물다는 것이다.
세 번째 공통점은 수요의 출처다. 수요 일부를 떠받치는 것이 그 수요에 의존하는 바로 그 대차대조표들이다. 자기 고객에게 돈을 빌려주고 그 고객의 주문으로 매출을 세우는 구조라면, 주문이 꺾일 때 대출도 함께 흔들린다.
다른 점도 분명하다. 이번에는 개인의 집과 삶이 담보로 걸려 있지 않다. 참여 기업 다수는 실물 자산을 짓고 파는 곳이고, 합성 레버리지를 만드는 곳이 아니다.
자동차를 살 때 딜러를 통해 할부를 받는 것도 순환 거래다. 순환이 곧 부정이라는 뜻은 아니다. 문제는 순환이 있느냐가 아니라 그 고리 어디에 부채가 쌓였느냐다.
핵심부는 튼튼한데 위험은 왜 한 겹 바깥에 있나
생태계 중심에 있는 하이퍼스케일러, 칩 제조사, 메모리 업체는 재무 상태가 좋다. 현금을 많이 벌고 신용등급도 높다. 충격이 와도 가장 늦게, 가장 덜 맞는 층이다.
위험은 핵심에서 한 겹 바깥으로 나간 곳에 모여 있다. 네오클라우드와 데이터센터 플랫폼은 차입 비율이 가장 높고, 마진이 가장 얇고, 현금흐름이 가장 약하다.
이들의 방아쇠는 기술 발전이다. 기술이 좋아져 컴퓨팅 가격이 내려가면, 비싼 값에 설비를 빚내서 산 업체는 수익을 맞추기 어려워진다. AI가 더 좋아지는 것이 이들에게는 악재가 될 수 있다.
그래서 큰 회사의 투자 결정 하나가 이 업체들에게는 생사를 가르는 사안이 된다. 분석이 쓴 표현은 존재를 건 결정이라는 뜻의 existential이다. 앞서 본 67%와 56%가 이 문장의 실체다.
AI 규제를 늦추는 정치와 오르는 차입 비용은 어떻게 얽히나
이 분석이 나온 시점은 공교롭다. S&P는 하이퍼스케일러의 신용 건전성이 약해지고 있다고 경고했고, AI 업계를 포함해 세계 곳곳에서 차입 비용이 오르고 있다. 빌린 돈이 많은 업체일수록 이자 부담이 먼저 커진다.
정치도 이 구조를 의식한다. 트럼프 대통령이 규제를 풀고 속도를 늦추지 않는 쪽을 택한 이유 가운데 하나가, AI 개발을 죄면 시장이 무너지고 경기침체가 온다는 우려라고 뉴욕타임스가 전했다.
AI 투자가 미국 경제를 끌고 가는 만큼 한 번의 삐끗이 경제 전체에 부담이 된다. 규제를 늦추는 선택은 이 얽힘이 이미 정책의 변수가 됐다는 신호로 읽을 수 있다.
내 계좌의 AI 노출은 어느 고리에 걸려 있나
미국 대형 기술주나 나스닥 ETF를 들고 있다면 대개 핵심부에 노출돼 있다. 현금이 두껍고 신용이 좋은 층이라 충격이 와도 버티는 힘이 다르다. 다만 핵심부 실적이 AI 수요에 달려 있다는 점은 바깥층과 같다.
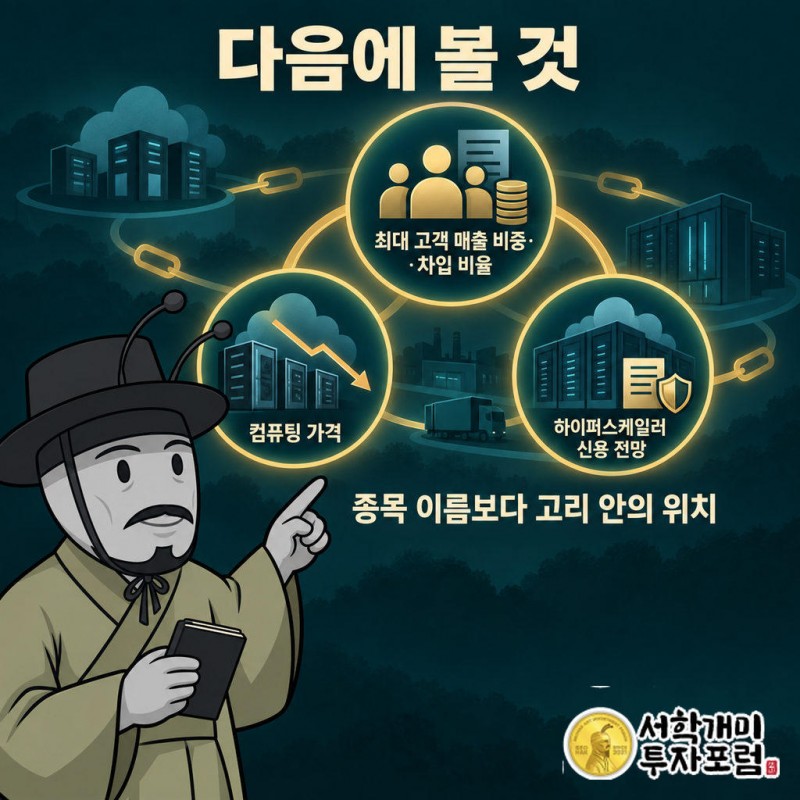
코어위브 같은 네오클라우드나 데이터센터 관련주를 담고 있다면 층이 다르다. 그 회사의 최대 고객이 누구인지, 매출의 얼마가 한 곳에 몰렸는지가 주가 변동의 원인이 된다.
결국 AI 투자를 볼 때 종목의 이름보다 고리 안의 위치가 중요하다. 같은 AI 테마라도 현금을 쌓는 쪽과 빚으로 설비를 사는 쪽은 충격을 받는 순서가 다르다. 얽힘의 지도는 그 순서를 미리 읽는 도구다.
이 글은 구조를 설명할 뿐 방향을 예측하지 않는다. 다만 좋은 소식이 얽힘을 타고 번지면 나쁜 소식도 같은 길로 번진다는 점만은 기억해 둘 만하다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 AI 공급망의 구조를 설명하는 정보 제공용이며 특정 종목의 매수·매도를 권유하지 않습니다. 네오클라우드와 데이터센터 관련주는 고객 집중과 높은 차입 탓에 주가 변동이 크고, 환율 변동까지 겹쳐 원화 기준 손익이 달라질 수 있습니다. 투자 판단과 그 결과의 책임은 투자자 본인에게 있습니다.
AI 공급망, 코어위브, CoreWeave, 마이크로소프트, 오라클, Applied Digital, 네오클라우드, 엔비디아, NVDA, 하이퍼스케일러

