
알파벳, 빚은 982억 달러로 늘고 자사주는 멈췄다
알파벳의 2027년 600달러 전망은 AI 성장뿐 아니라 시장이 이익에 더 높은 값을 매긴다는 기대까지 담고 있다. 목표주가 계산을 풀면, 관건은 클라우드 주문이 설비투자 부담을 넘어 현금으로 돌아오는 속도다.
뉴스 핵심
- 기본 목표가격 519.98달러를 예상 주당순이익 23.54달러로 나누면 약 22.1배로, 함께 제시된 17배와 맞지 않는다.
- 후행 PER과 선행 PER은 분모가 다르므로, 비교 기업의 이익 기준을 맞추지 않으면 최저 평가 여부를 판단하기 어렵다.
- 성장 시설을 먼저 확보하는 동안 주주는 현금 회수 지연뿐 아니라 주주환원 축소와 기존 광고 수익 약화 위험도 부담한다.
알파벳 이익이 늘어도 현금은 왜 마를까
가게에 주문이 밀려 새 주방부터 지으면, 장사가 잘되는 동안에도 통장은 얇아질 수 있다. AI 수요를 받으려고 설비를 늘리는 알파벳(GOOG)을 이해할 때도 이 장면이 유용하다. 주문을 받는 속도와 그 주문을 처리할 시설에 돈을 쓰는 속도가 다르기 때문이다.
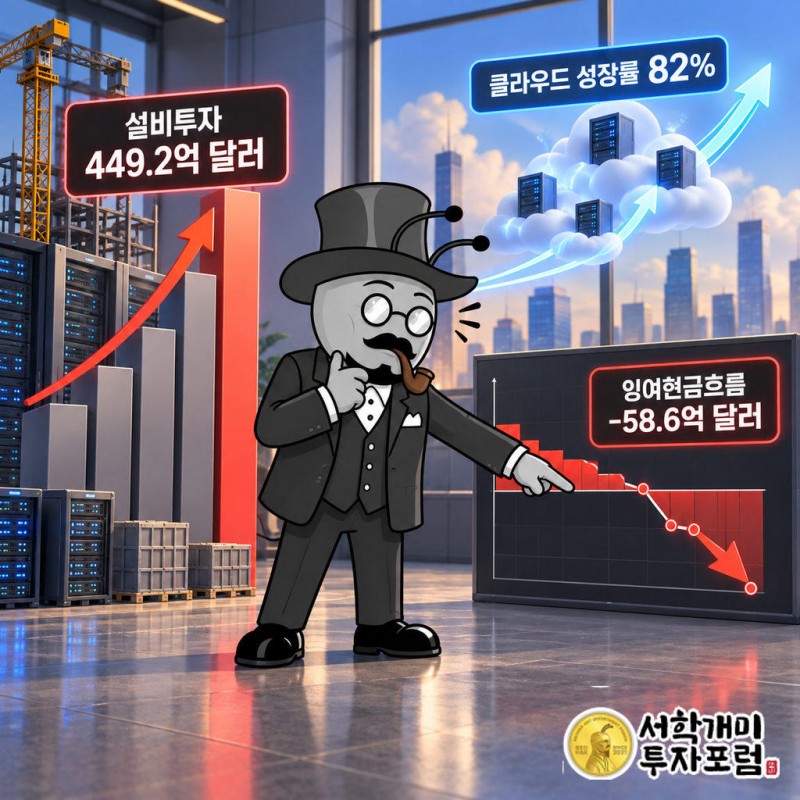
24/7 Wall St.의 반디타 자데자가 제시한 전망에는 클라우드 성장률 82%와 함께, 2026년 2분기 잉여현금흐름 마이너스 58억5,500만 달러, 설비투자 449억2,000만 달러가 들어 있다. 아래 계산은 이 전망에 쓰인 수치와 가정을 검토한 것이다.
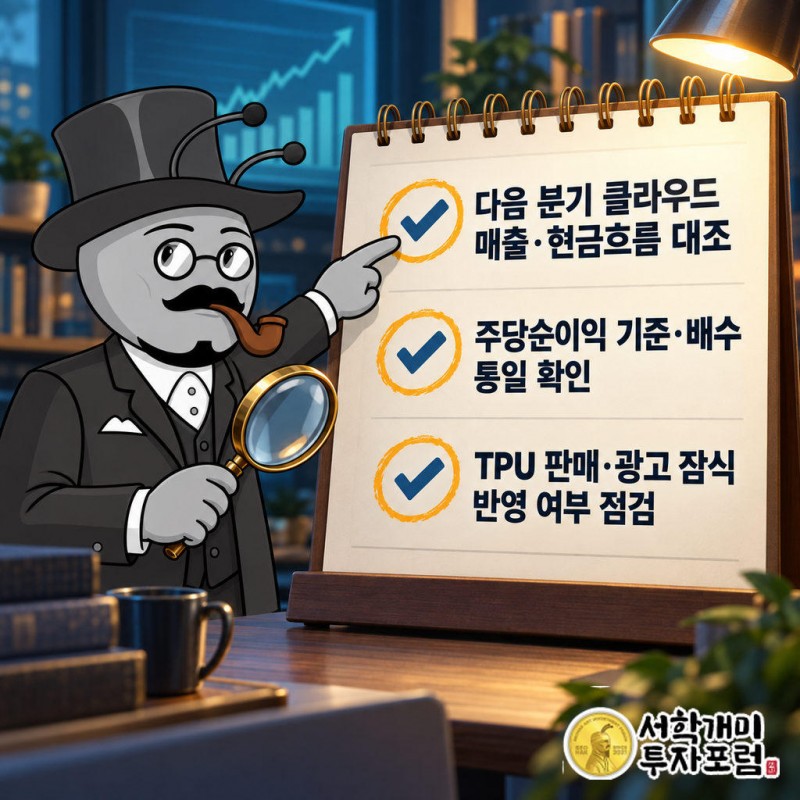
잉여현금흐름은 사업에서 들어온 현금에서 설비투자 지출을 빼고 남는 돈이다. 이익 전망이 좋아져도 시설을 갖추느라 현금이 더 많이 나가면 마이너스가 될 수 있다. 그래서 이익 대비 주가가 낮다는 말만으로 주주에게 돌아올 돈까지 넉넉하다고 판단하기는 어렵다.
성장의 청구서가 먼저 도착하는 구간이다.
알파벳 600달러는 무엇을 곱한 가격인가
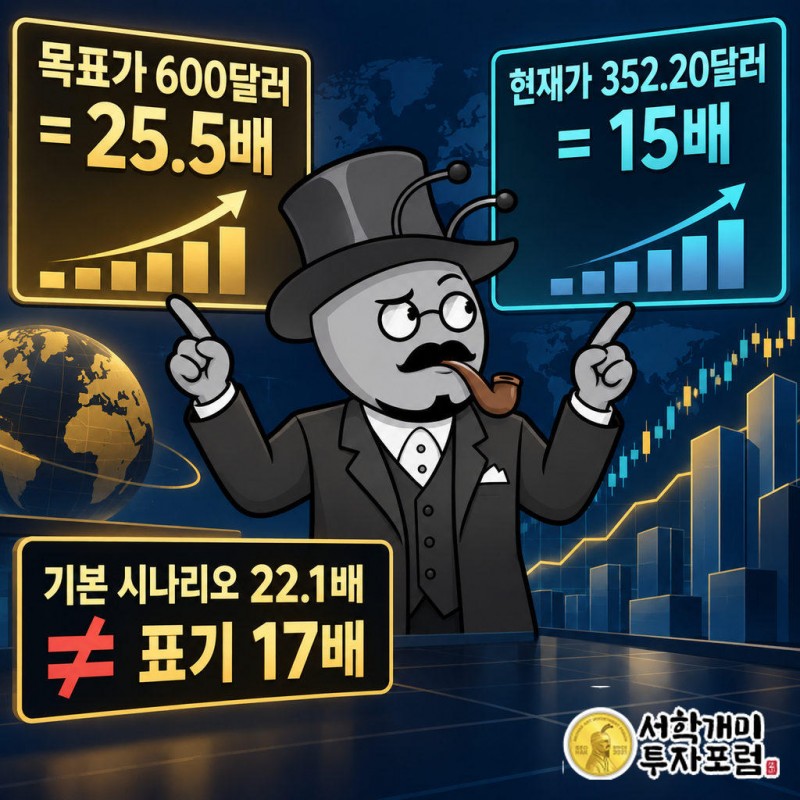
600달러는 예상 주당순이익 23.54달러에 약 25.5배의 값을 매긴 가격이다. 같은 이익을 기준으로 제시된 주가 352.20달러를 나누면 약 15배다. 이익 전망을 고정해 놓으면, 가격 상승에는 시장이 그 이익을 더 비싸게 사 주는 변화가 필요하다.
주가수익비율인 PER은 이익에 붙는 가격표다. 이익이 늘어 주가가 오르는 길도 있고, 같은 이익에 더 높은 배수를 인정받아 오르는 길도 있다. 목표주가를 읽을 때는 어느 길에 기대고 있는지 나눠야 한다. 성장 기대와 평가 회복을 함께 넣었다면 충족할 조건도 그만큼 많아진다.
2026년 주당순이익 추정치가 14.23달러에서 20.60달러로 높아졌다는 주장과, 미래 주당순이익 23.54달러를 적용하는 계산도 구분해야 한다. 서로 다른 추정치를 한 줄로 이어 붙이면 이미 반영한 이익 개선을 다시 상승 근거로 셀 수 있다.
알파벳 목표주가 계산은 왜 서로 안 맞나
기본 시나리오인 519.98달러에 같은 예상 주당순이익 23.54달러를 적용하면 PER은 약 22.1배다. 그런데 이 시나리오에는 17배라는 설명이 붙어 있다. 동일한 이익을 분모로 삼으면 함께 성립하지 않는 숫자다.
별도의 이익 추정치를 썼다면 계산이 달라질 수 있지만, 어떤 분모를 바꿨는지 연결 설명이 필요하다. 따라서 기본 시나리오에서 600달러까지 평가배수가 얼마나 더 올라야 하는지도 그대로 받아들이기 어렵다. 출발점의 배수가 달라지면 남은 거리도 달라진다.
후행 PER 17배와 선행 PER 약 15배 역시 서로 다른 자다. 전자는 과거 이익, 후자는 예상 이익을 기준으로 한다. AI 대형주 가운데 가장 싸다는 평가를 쓰려면 비교 기업과 이익 기준을 맞춰야 한다. 낮은 숫자를 발견하는 것과 싼 주식을 입증하는 것은 별개의 작업이다.
클라우드 수주잔고는 아직 주주의 현금이 아니다
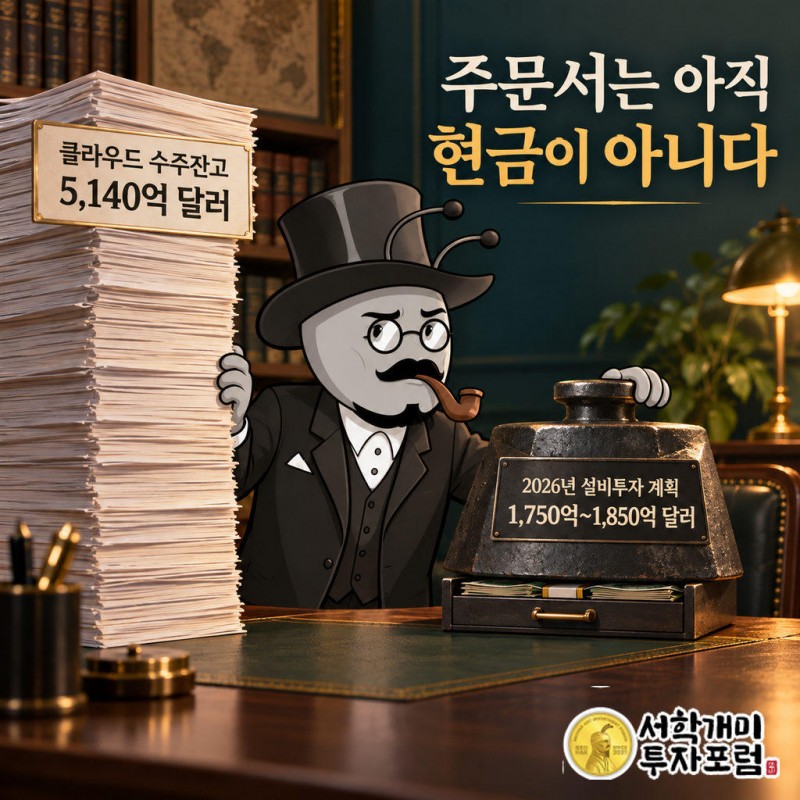
600달러 시나리오가 기대는 큰 숫자는 클라우드 수주잔고 5,140억 달러다. 이를 이해하는 데는 통장보다 주문서 비유가 가깝다. 앞으로 수행할 일이 쌓여 있다는 신호지만, 그 숫자 전체를 지금 쓸 수 있는 현금으로 읽어서는 안 된다.
주문을 매출로 바꾸려면 서비스를 제공할 능력이 필요하다. 전망에 제시된 2026년 연간 설비투자 계획은 1,750억~1,850억 달러다. 수주잔고와 이 지출을 함께 놓으면 알파벳의 선택이 보인다. 미래 수요를 처리할 시설을 먼저 갖추고, 그 비용을 뒤따르는 사업에서 회수하려는 구도다.
이 때문에 600달러의 조건에는 클라우드 성장률 50% 초과 유지와 수주잔고의 예정된 매출 전환이 함께 들어간다. 주문이 많아도 이행이 늦어지면 현금 회수는 밀릴 수 있다. 반대로 시설이 준비되고 주문이 매출로 이어진다면, 먼저 나간 돈은 성장의 발판으로 평가받을 여지가 생긴다.
AI 투자를 기다리는 비용은 누가 부담하나
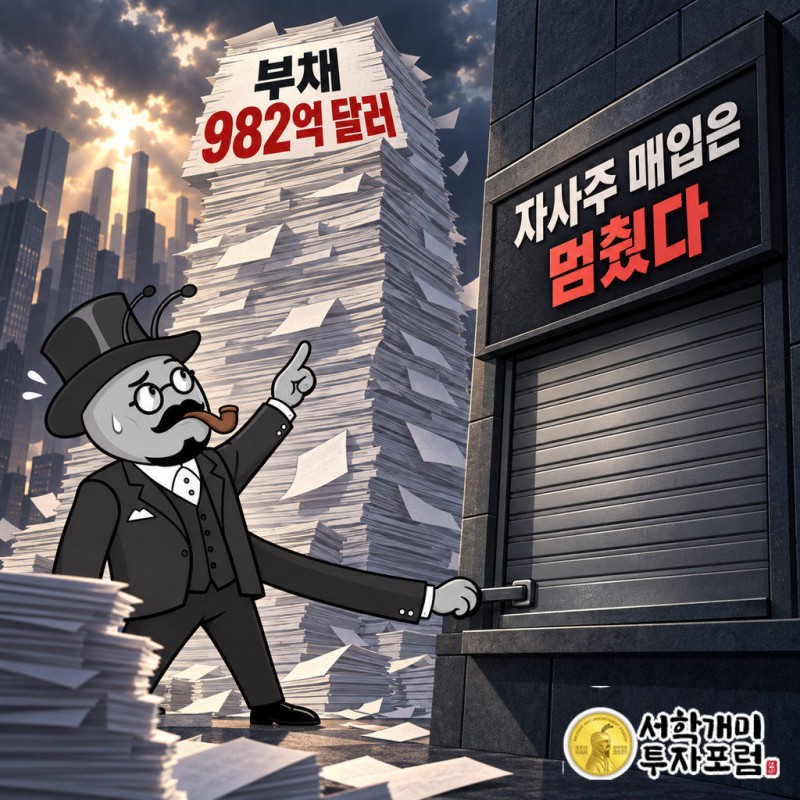
투자 회수까지 기다리는 시간에는 비용이 붙는다. 전망에 제시된 장기부채는 465억 달러에서 982억 달러로 늘었고, 2026년 2분기에는 자사주 매입도 중단됐다. 이 수치들을 전제로 보면 성장 시설을 확보하는 동안 주주환원과 재무 여력에 부담이 생긴 구도다.
600달러에 이르는 또 다른 조건은 2027년 TPU 시스템 판매 확대다. 여기에는 AI 투자가 클라우드 서비스뿐 아니라 시스템 판매를 통해서도 수익으로 돌아온다는 기대가 담겨 있다. 다만 판매가 얼마나 빨리, 어느 정도 이익을 남기며 늘어날지는 목표가격 자체가 답해 주지 않는다.
동시에 AI 답변이 기존 광고 수익을 잠식할 위험도 있다. 새 사업의 성장만 세면 이 부담을 놓친다. 주주가 기다리는 것은 새 매출의 등장이지만, 기다리는 동안 기존 수익원이 약해진다면 투자비를 감당할 여력도 달라진다. 성장 속도와 기존 사업의 방어력을 함께 보는 이유다.
알파벳의 싼 가격표가 바뀌려면
이 전망에서 알파벳이 시설 투자를 서두르는 이유는 미래 주문을 실제로 처리할 능력이 먼저 필요하기 때문이라고 볼 수 있다. 성장 기회를 확보하려면 돈을 앞서 써야 한다. 그러나 주주는 그 지출이 충분한 현금으로 돌아올지 아직 판단해야 한다.
따라서 낮은 PER에는 성장 기회와 투자 회수에 대한 걱정이 함께 담겨 있을 수 있다. 클라우드가 커지는 동안 잉여현금흐름이 계속 마이너스라면 이익의 가격표를 올려 주기 어렵다. 주문이 매출로, 매출이 투자 후 남는 현금으로 이어질수록 더 높은 평가를 설득할 근거가 쌓인다.
우리의 판단은 여기에 있다. 알파벳의 600달러 이야기는 AI가 얼마나 인기 있는가보다, 먼저 지은 주방이 언제 제값을 벌어 주는가에 달려 있다. 주주가 사는 것은 쌓인 주문서만이 아니라 그 주문을 처리하고도 돈을 남길 능력이다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 알파벳 목표주가에 쓰인 가정을 검토한 것으로 투자 권유가 아닙니다. AI 설비투자 회수 지연, 클라우드 성장 둔화, 광고 수익 약화에 따라 이익과 주가 전망이 크게 달라질 수 있으며, 투자 판단과 책임은 독자에게 있습니다.
알파벳, Alphabet, GOOG, AI, 구글 클라우드, TPU, 잉여현금흐름, PER

