
미국 국채금리, 성장 없이 2007년 6월 이후 최고를 찍었다
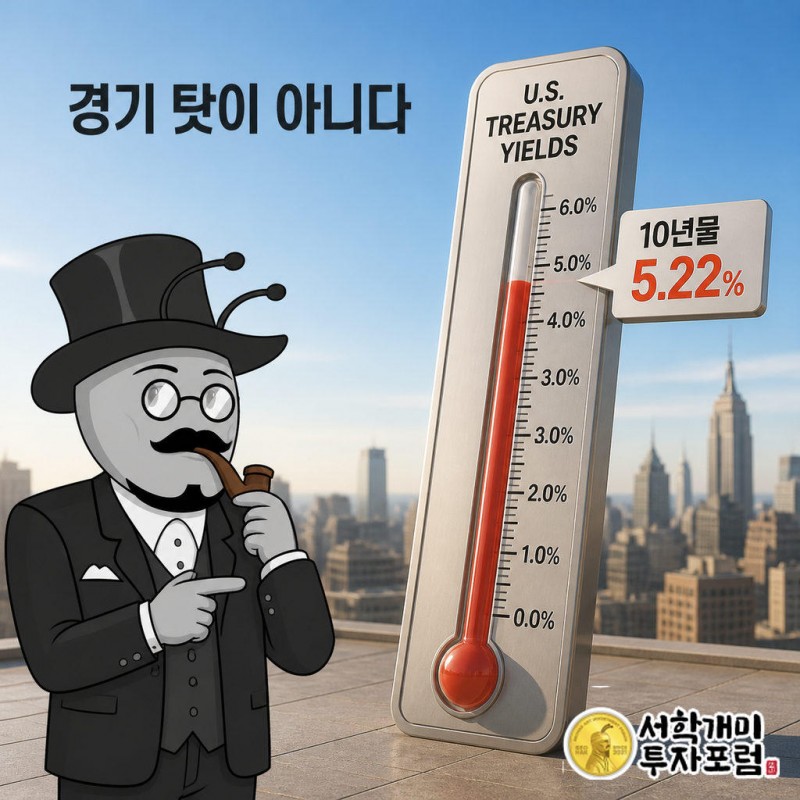
미국 10년물 국채금리는 5.22%로 2007년 6월 이후, 30년물은 5.501%로 2004년 이후 가장 높다. 이번 상승은 경기가 좋아서가 아니라 유가, 재정적자, AI 투자 자금 수요, 연준 긴축이 겹쳐 생겼다. 성장이 받쳐 주지 않는 고금리라서 주식은 이익으로 금리 부담을 상쇄하기 어렵다는 것이 우리의 판단이다.
뉴스 핵심
- 10년물 5.22%, 30년물 5.501%로 각각 2007년 6월, 2004년 이후 최고다.
- 상승 원인은 유가·재정적자·AI 자금 수요·연준 긴축으로, 성장이 받치는 금리가 아니다.
- 전문가 173명 중 53%가 30년물 연내 6% 돌파를 예상했다.
미국 국채금리 5%, 이번엔 경기가 좋아서 오른 게 아니다
금리가 오르는 이유는 크게 둘이다. 경기가 뜨거워 돈을 빌리려는 사람이 늘 때, 그리고 빌려주는 쪽이 더 큰 대가를 요구할 때다. 앞의 경우라면 기업 이익도 같이 늘어 주식이 버틴다.
이번 채권 매도세의 주범으로 꼽히는 것은 미국과 이란의 갈등이 다시 불붙으며 치솟은 국제유가다. 여기에 AI 투자에 들어갈 자금 수요, 미 연방정부의 막대한 재정적자, 연준의 긴축 기조가 겹쳤다.
네 가지 모두 물가를 밀어 올리거나 채권 공급을 늘리는 힘이다. 기업 이익을 키우는 힘은 그 안에 거의 없다.
BCA 리서치의 마르코 파픽은 블룸버그TV 인터뷰에서 "이는 성장의 문제가 아니라, 이란과의 갈등이 핵심"이라고 짚었다. 금리 5%의 성격이 여기서 갈린다.
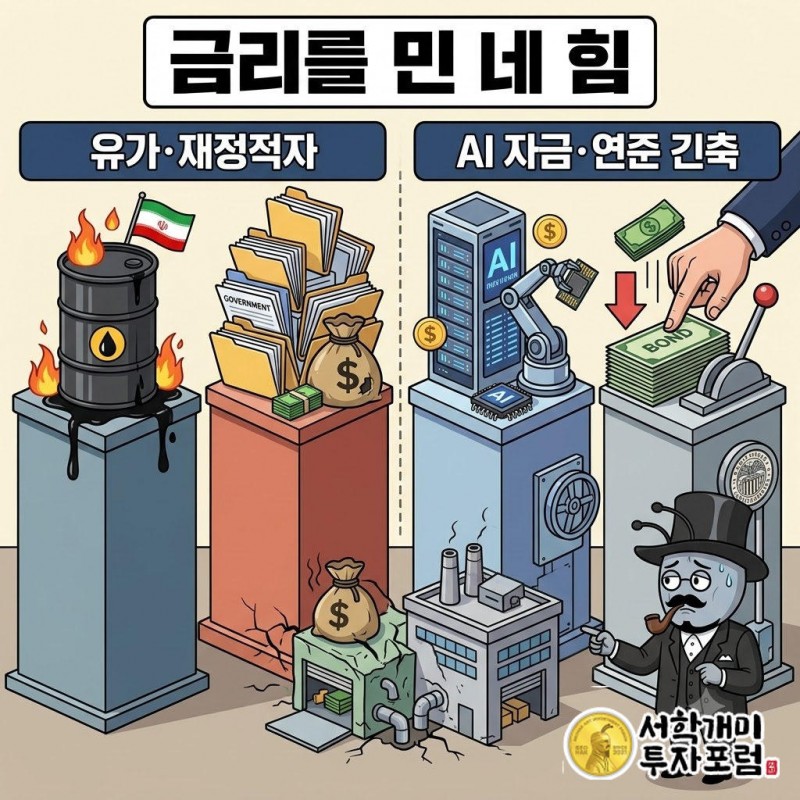
10년물 5.22%·30년물 5.501%, 만기를 가리지 않고 올랐다
10년물은 24일 5.22%까지 올라 2007년 6월 이후 가장 높았고, 25일에도 5.10%대에서 움직였다. 30년물은 같은 날 5.501%를 찍어 2004년 이후 최고치를 기록했고 25일에도 5.40%대에 머물렀다.
5년물도 23일 2007년 이후 처음으로 5% 선을 넘었다. 짧은 쪽부터 긴 쪽까지 거의 전 구간이 5% 안팎에 자리를 잡았다.
미국만의 일도 아니다. 블룸버그 글로벌 국채 종합지수 기준 전 세계 국채 평균 금리는 4.04%로 2000년 이후 가장 높다.
한 만기에만 돈이 몰리거나 빠졌다면 사고로 볼 수 있다. 전 만기, 전 세계가 같이 움직이면 바뀐 것은 가격표 전체다.
왜 월가는 이것을 뉴 노멀이라 부르나
BNY 멜론의 수석 이코노미스트 빈센트 라인하트는 "지난 몇년간이 예외적인 경우였다"고 했다. 뱅가드 포트폴리오 매니저 사무엘 마르티네스는 "우리는 새로운 체제에 접어들었다"고 진단했다.
두 사람의 말은 기준점을 옮긴다. 금융위기와 코로나19 팬데믹이 만든 저금리가 정상이었던 게 아니라, 비상 상황이 길게 이어졌던 것이라는 얘기다.
이번 급등도 저금리 시대를 빠져나오는 수년간의 상승세 위에 올라탄 것이라는 해석이 있다. 그렇게 보면 5%는 꼭대기가 아니라 새 바닥이 된다.
30년물 6% 돌파 전망, 전문가 53%는 무엇을 보고 있나
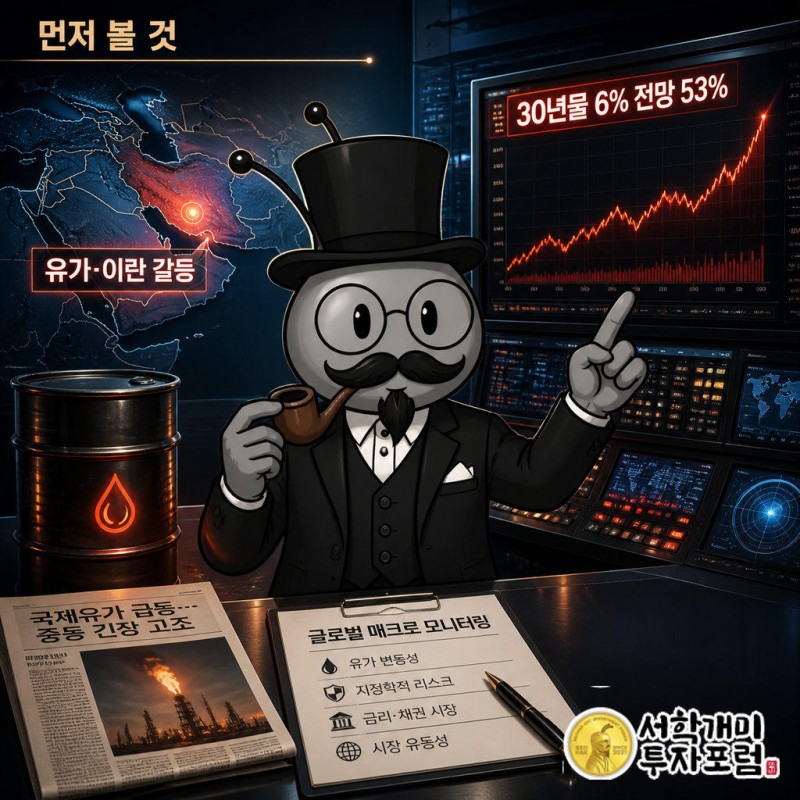
블룸버그가 금융시장 전문가 173명에게 물은 마켓 펄스 설문에서 53%가 30년물이 연내 6%를 넘을 것으로 봤다. 현실이 되면 닷컴버블 시기였던 2000년 이후 처음이다.
브랜디와인 글로벌 투자운용의 잭 맥킨타이어는 "뭔가 돌파구가 마련될 때까지 금리는 계속 오를 것"이라는 견해를 유지했다.
여기서 돌파구가 무엇인지가 핵심이다. 상승 원인이 유가와 이란 갈등이라면, 경제지표보다 중동 뉴스가 금리를 더 크게 움직인다.
파픽이 "채권 시장이 백악관에 갈등 종식을 압박하고 있는 것"이라고 말한 이유도 여기 있다. 채권 투자자가 가격으로 정치에 청구서를 보내는 장면이다.
AI 투자가 주가를 올리고, 같은 돈이 금리도 올린다
서학개미 계좌에서 가장 눈여겨볼 대목은 AI다. AI 투자를 위한 자금 수요 급증이 금리 상승 요인 중 하나로 꼽혔다.
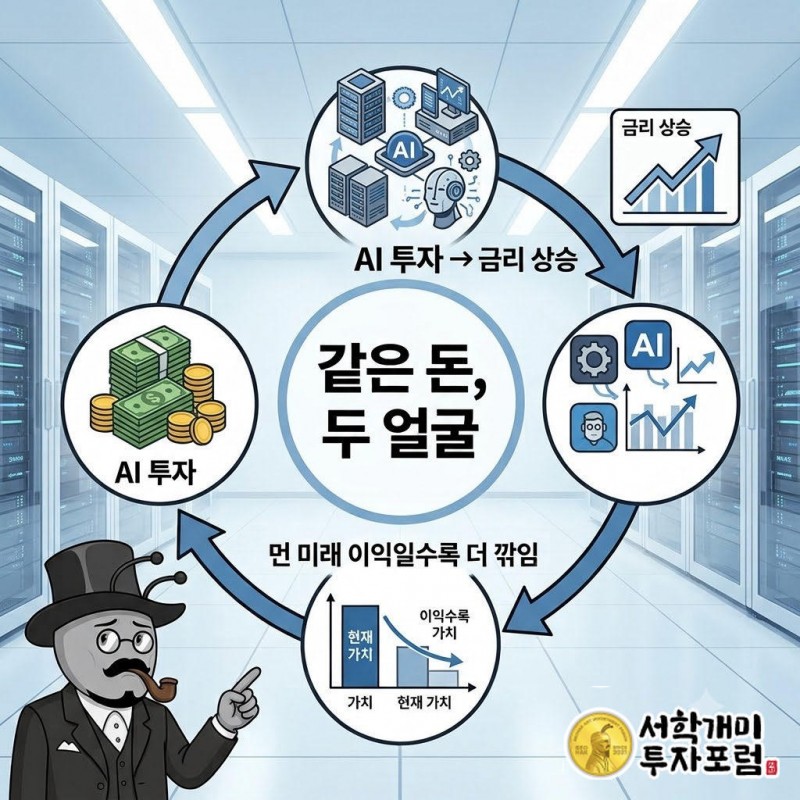
AI 기업은 미래 이익에 대한 기대로 몸값이 매겨진다. 먼 미래의 이익일수록 금리가 오를 때 지금 가치가 더 크게 깎인다.
AI를 짓기 위해 빌리는 돈이 금리를 밀어 올리고, 그 금리가 다시 AI 주식의 할인율을 높인다. 호재와 부담이 같은 뿌리에서 나오는 구조로 볼 수 있다.
금리 상승이 결국 주식시장의 밸류에이션 조정 압력으로 이어질 수 있다는 경고가 나오는 이유다.
고금리가 기준이 되면 내 주식·채권 판단은 어떻게 바뀌나
미국 국채가 5% 안팎을 준다는 것은 아무 위험 없이 받을 수 있는 수익의 문턱이 올라갔다는 뜻이다. 주식은 이제 그 문턱을 넘는 이유를 매번 증명해야 한다.
장기채에 투자한 사람에게 뉴 노멀은 양면이다. 새로 사는 사람은 높은 이자를 확보하지만, 이미 들고 있는 사람은 금리가 더 오르면 가격 손실을 본다. 30년물 6% 전망이 절반을 넘는 상황에서 이 차이는 작지 않다.
뉴스를 읽는 순서도 바뀐다.
이번 금리는 고용이나 성장률보다 유가와 이란 갈등, 재정적자에 먼저 반응하고 있다. 그러니 미국 주식을 가진 사람이 먼저 볼 뉴스는 실적 발표보다 중동과 워싱턴이다. 5%가 새 바닥이라면, 그 바닥을 다시 낮출 수 있는 건 성장이 아니라 갈등의 끝이다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 미국 국채금리 흐름에 대한 해설이며 특정 채권·주식·ETF의 매수나 매도를 권하지 않습니다. 금리는 유가와 지정학 변수에 따라 전망과 다르게 움직일 수 있고, 장기채는 금리 상승 시 가격 손실이 크며 환율 변동도 수익에 영향을 줍니다. 투자 판단과 책임은 본인에게 있습니다.
미국 국채금리, 10년물, 30년물, 뉴 노멀, 고금리, 장기채, 연준, 이란 유가, AI 투자

