
엔비디아 매출 4분의 1이 자기가 준 돈에서 나온다
엔비디아가 자사 AI칩을 담보로 잡은 대출이 부실해질 때 손실을 보험사가 떠안게 하는 방안을 보험업계와 협의했다. 고객사 지분투자, 5천억달러 규모 금융 플랫폼에 이은 세 번째 위험 이전 단계다. 위험은 없어지지 않고 엔비디아 손익계산서에서 멀어질 뿐이며, 받는 쪽은 GPU 가치를 검증할 데이터가 가장 적은 곳이다.
뉴스 핵심
- 보험 협의는 지분투자, 5천억달러 ABS 플랫폼에 이은 세 번째 위험 이전 단계다.
- 루슨트는 고객 대출로 장비를 팔다 부실대출 비율이 1년 새 60%로 뛰었다.
- H100 담보 가치는 수요가 공급을 넘어야 유지되며, 공급이 따라잡으면 6년 뒤 약 3만달러로 전망된다.
엔비디아는 왜 자기 칩 담보대출까지 보험에 넣으려 하나
보장 대상은 '네오클라우드'라 불리는 신생 클라우드 업체의 대출이다. 이들이 빚을 못 갚고, 담보로 잡힌 엔비디아 칩을 팔아도 대출금이 안 나올 때 그 빈자리를 보험이 메운다.
은행 입장에서는 떼일 걱정이 줄어든다. 그러면 아마존·구글만큼 재무가 튼튼하지 않은 회사에도 돈이 더 흘러간다. 그 돈이 결국 엔비디아 칩 주문서로 돌아온다.
엔비디아는 보험중개사 하우덴리와 구조를 짜고 있고, 칩 감가상각과 컴퓨팅 가격 전망 자료를 적어도 한 보험사에 넘겼다. 협의는 아직 초기 단계다.
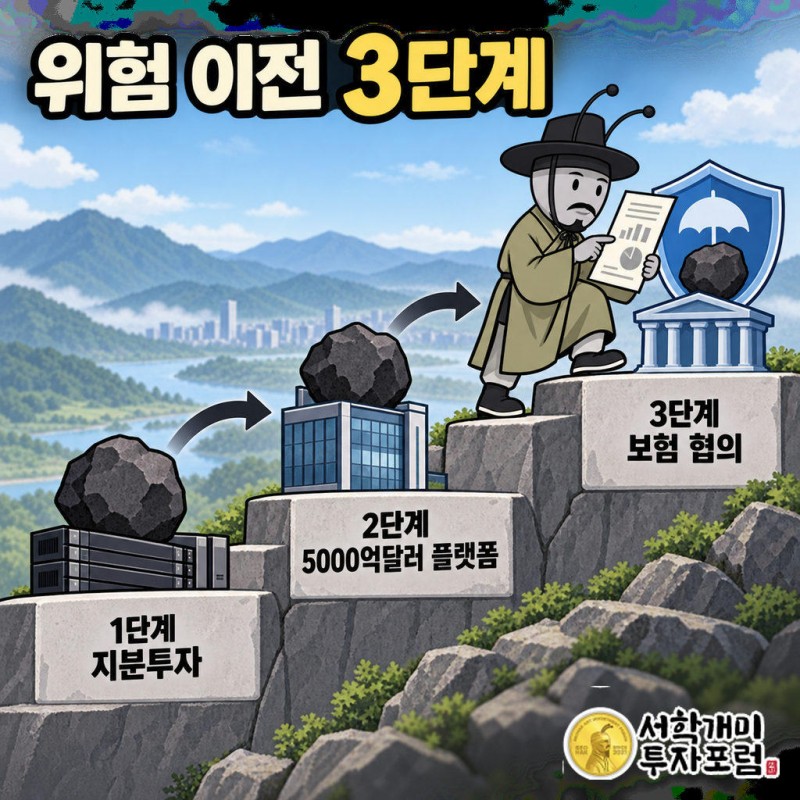
투자, 5천억달러 플랫폼, 이제 보험까지 3단계
첫 단계는 고객사에 직접 돈을 넣는 것이었다. 엔비디아는 2021~2025년 241개 기업에 283차례 투자했고, CoreWeave 지분 7%와 63억달러 클라우드 구매 약정도 쥐고 있다.
두 번째는 2026년 8월 골드만삭스·아폴로·블랙록·블랙스톤·브룩필드·KKR과 만든 5천억달러 규모 플랫폼이다. 칩 대출을 증권으로 묶어(ABS) 외부 투자자에게 파는 구조다.
이번 보험 협의가 세 번째다. 보험사가 감당하기 벅찬 규모라 헤지펀드 같은 대체자산 투자자에게 한 번 더 넘기는 방안까지 검토됐다.
단계가 올라갈수록 위험은 엔비디아 재무제표에서 멀어진다.
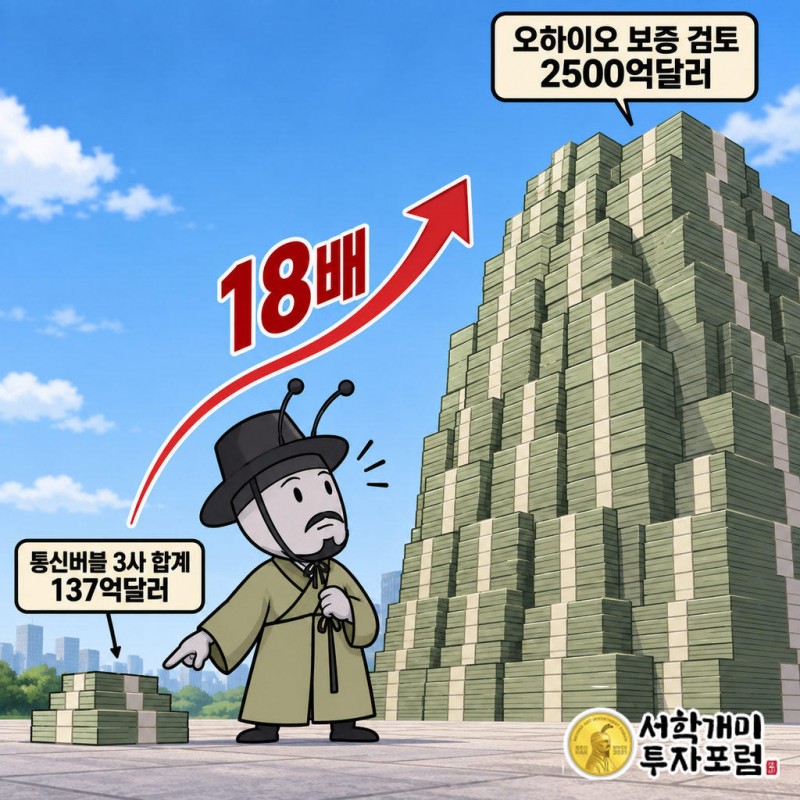
보증 한 건이 2500억달러, 통신 거품 3사 총액의 18배
위험을 밖으로 미는 동안 거래 한 건의 덩치는 커졌다. 엔비디아는 오픈AI 데이터센터 임대 1천50억달러를 이미 보증했다.
2026년 7월에는 오픈AI 오하이오 데이터센터 임대에 최대 2500억달러 보증을 검토한다는 블룸버그 보도가 나왔다. 그날 엔비디아 주가는 약 5% 빠졌고 시가총액 약 2500억달러가 사라졌다.
2000년 루슨트·노텔·시스코 세 회사가 통신 거품 시절 약속한 벤더 파이낸싱은 모두 합쳐 약 137억달러였다. 오하이오 건 하나가 그 18배다.
시장은 이미 한 번 반응했다. 보증 규모가 주가를 흔든다는 것을 투자자들이 알고 있다.
2001년 루슨트에게 무슨 일이 있었나
루슨트는 1999~2000년 신생 통신사들에 81억달러를 빌려주고 자기 장비를 사게 했다. 2000 회계연도 매출의 24%에 해당하는 돈이었다.
통신 수요가 예측을 못 따라가자 고객이 줄줄이 쓰러졌다. 2000년 말 2.6%였던 루슨트의 부실대출 비율은 1년 뒤 60%가 됐다.
윈스타 커뮤니케이션즈 한 곳이 파산하자 루슨트는 7억~8억달러를 대손 처리했다. 2001~2002년 손실 처리액은 35억달러였다.
시스코도 2001년 4월 재고 22억달러를 상각하고 대출 손실 대비금 9억달러를 쌓으며 창사 11년 만에 첫 분기 손실을 냈다.
장비가 나빠서 무너진 게 아니었다. 깔린 광케이블의 실제 사용률이 0.002%에도 못 미칠 만큼 수요보다 공급이 앞서 있었다.
H100 가치 32만달러는 어떤 조건에서만 유지되나
담보 보험의 관건은 칩 값이 얼마나 빨리 떨어지느냐다. 자산평가업체 바커AI는 2022년 나온 H100 시스템(GPU 8개)의 지금 가치를 약 32만달러로 봤다. 출시 때와 비슷하다.
값이 버티는 이유는 공급 부족이다. 바커AI는 공급이 수요를 따라잡으면 1년 뒤 가치의 약 3분의 2만 남고, 6년 뒤엔 약 3만달러가 된다고 전망했다.
여기에 고리가 있다. 담보 가치가 유지되려면 수요가 계속 공급을 넘어야 하고, 그 수요의 상당 부분은 엔비디아가 돈을 대 주는 고객에게서 나온다.
엔비디아는 내년 매출의 4분의 1이 자사가 재무적으로 지원하는 AI 기업에서 나온다고 투자자들에게 밝혔다고 FT가 전했다.
위험은 검증할 눈이 가장 약한 쪽으로 흐른다
은행은 신용분석 조직이 있고, ABS를 사는 자산운용사도 실사 인력이 있다. 보험사와 헤지펀드는 GPU 감가상각 데이터가 사실상 없어 엔비디아가 넘긴 자료와 바커AI 추정에 기댄다.
우리는 이 협의를 '위험 분산'보다 '위험 이동'으로 읽는다. 손실 가능성은 그대로인데, 그걸 판단할 눈은 단계마다 흐려진다.
엔비디아는 성명에서 "AI 인프라는 독보적으로 생산적이고 내구성이있으며 대체 가능하기 때문에 투자 가능한 자산군"이라고 밝혔다. 젠슨 황 CEO는 칩을 항공기처럼 다뤄야 한다고 말해 왔다.
항공기와 다른 점은 6년 뒤 가치가 10분의 1로 줄 수 있다는 전망이 이미 나와 있다는 것이다.
네오클라우드가 흔들려도 엔비디아 매출은 이미 잡혀 있어 실적에 곧바로 안 드러날 수 있다. 그래서 첫 신호는 엔비디아 주가보다 이 위험을 받아 간 보험사·자산운용사 쪽에서 먼저 나올 가능성이 크다.
루슨트의 교훈은 빌려준 돈이 아니라 수요 예측이 무너졌다는 데 있었다. 엔비디아가 보험으로 옮기려는 것도 결국 그 수요가 이어진다는 믿음의 위험이다.
양반개미 기자 · 정책·위험 분석 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 엔비디아의 금융 구조를 설명한 것이며 특정 종목의 매수·매도를 권하지 않습니다. 보험 협의는 초기 단계라 성사 여부와 조건이 달라질 수 있고, GPU 담보 가치 전망도 수요 변화에 따라 크게 빗나갈 수 있습니다. 해외주식은 환율 변동 위험도 따르며, 투자 판단과 책임은 독자에게 있습니다.
엔비디아, NVDA, AI칩 담보대출, 네오클라우드, 루슨트, 벤더 파이낸싱, H100, CoreWeave, ABS

