
미 국채금리 30년물 5.6%, 닷컴 때는 1년 뒤 반전했다
미 30년물 국채금리가 29일 장중 5.6%를 넘어 24년 만의 최고치를 찍었다. 닷컴버블 때도 장기금리가 6%를 넘었고, 연준은 1년 안에 금리를 급히 내렸다. 이번엔 이자를 국방비보다 많이 내는 선진국 재정이 금리를 붙잡고 있어 같은 반전을 기대하기 어렵다는 것이 우리의 판단이다.
뉴스 핵심
- 미 30년물 국채금리가 장중 5.6%를 넘어 2002년 이후 최고를 기록했다.
- 닷컴 때는 금리가 6%를 넘은 뒤 연준이 1년 안에 6.50%를 1.75%로 내렸고 나스닥은 약 78% 떨어졌다.
- 미국·영국·프랑스 등 10여개국은 국방비보다 이자를 더 내고 있어 장기금리가 쉽게 내려오기 어려운 구조다.
국채 30년물 5.6%, 무위험으로 받는 이자가 얼마나 되나
1,000만원을 미 30년물에 넣어 두면 1년 이자가 약 56만원이다. 아무 일도 안 해도 받는 돈이다.
주식은 이 56만원을 이겨야 존재 이유가 생긴다. 당장 이익을 못 내는 성장주일수록 이 문턱이 높게 느껴진다.
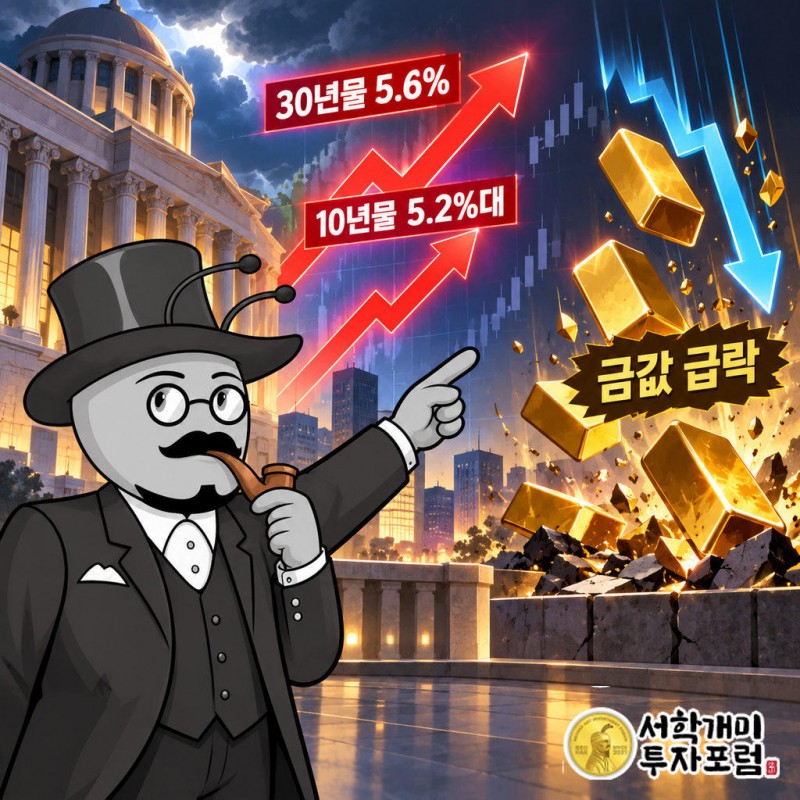
29일 30년물은 장중 5.6%를 넘어 2002년 이후 가장 높았다. 10년물도 5.2%대까지 올라왔다.
금값이 같은 시기 급락한 이유도 여기 있다. 이자도 배당도 없는 금은 국채 이자가 오를수록 들고 있을 이유가 줄어든다.
닷컴버블 때 금리 6%는 어떻게 끝났나
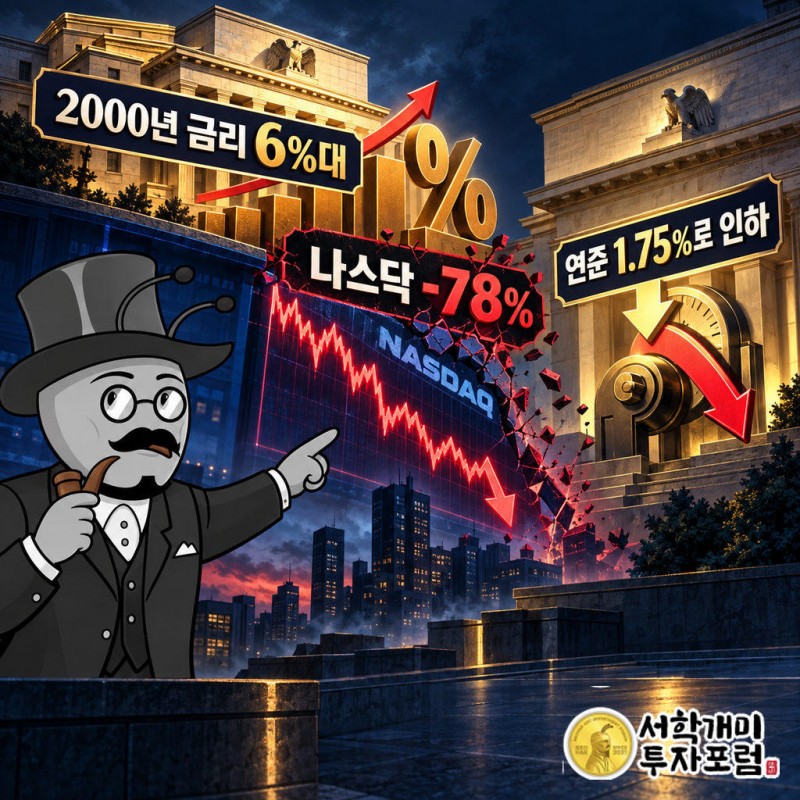
1999년 6월 연 4.75%였던 미국 기준금리는 여섯 번 올라 2000년 5월 6.50%가 됐다. 10년물과 30년물도 6%를 넘었다.
이익 없이 기대만으로 오른 닷컴 기업은 이자를 감당하지 못하고 쓰러졌다. 국채로 연 6∼7%를 확정으로 받을 수 있게 되자 돈이 기술주에서 빠져나갔다.
이야기의 뒷부분이 더 중요하다. 나스닥은 2002년 10월까지 고점 대비 약 78% 무너졌다. 고점에 1,000만원을 넣었다면 약 220만원만 남은 셈이다.
연준은 2001년 한 해에만 11차례 금리를 내려 6.50%를 1.75%로 끌어내렸다. 금리 6%는 오래 버티지 못했다.
이번 금리 상승은 왜 AI 붐만으로 설명되지 않나
예전엔 장기금리가 오르면 경기가 좋다는 신호였다. 지금은 재정적자, 중동 분쟁이 부른 고유가, AI 인프라 투자가 한꺼번에 겹쳤다.
빅테크가 발표한 2조 달러 규모 AI 인프라 투자는 건설 인력과 전력망, 원자재를 빨아들이며 물가를 직접 밀어 올렸다.
자금을 대려고 회사채를 대거 찍은 것도 금리를 올렸다. 생산성이 좋아지는 효과는 몇 년 뒤에야 나오는데 비용은 지금 청구된다.
연준은 이달 금리를 올렸고, 시장은 10월과 12월 추가 인상까지 보고 있다.
이자가 국방비를 넘어선 나라들, 금리를 내릴 수 있을까
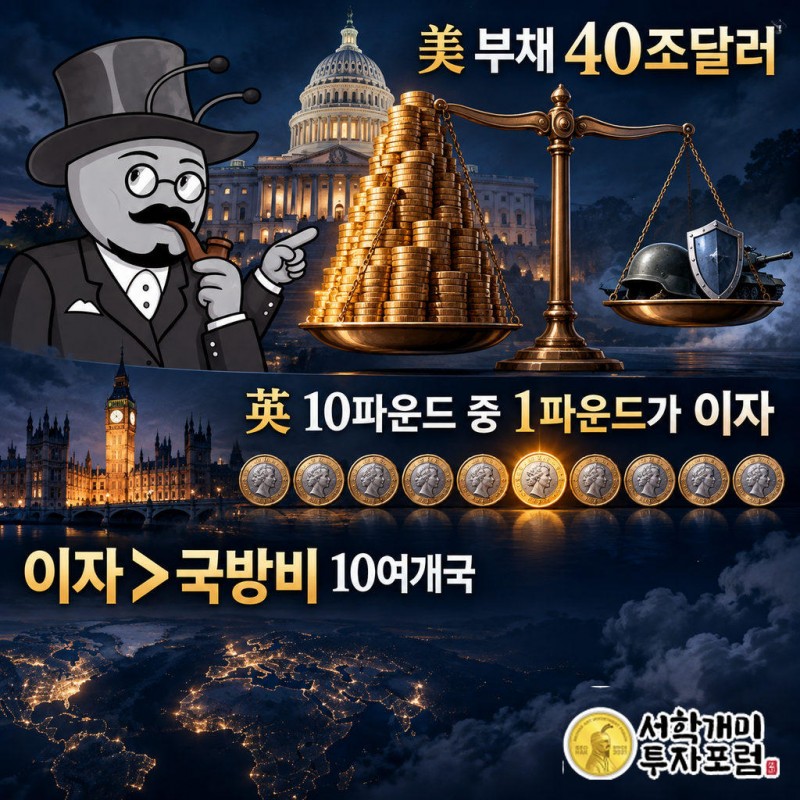
OECD 38개 회원국 가운데 미국, 영국, 프랑스를 포함한 10여개국은 이미 국방비보다 빚 이자에 돈을 더 쓴다.
미국 연방정부 부채는 2026년 8월 처음으로 40조달러를 넘었다. 금리가 오를수록 이 원금에 붙는 이자가 예산의 다른 자리를 밀어낸다.
영국은 한 해 이자로만 1100억파운드를 낸다. 존 힐리 재무장관은 정부가 쓰는 "10파운드 중 1파운드가 이자"라고 했다.
같은 나라들이 전쟁과 나토 압박으로 국방비도 늘려야 한다. 이자가 이미 그 자리를 차지했으니 정부는 빚을 더 내야 하고, 그 빚이 다시 장기금리를 받친다.
우리가 보는 차이는 이것이다. 닷컴 때 금리는 과열 기업을 식히는 도구였고 연준이 거둬들일 수 있었다. 지금 장기금리는 정부 빚이 떠받치고 있어 연준 혼자 내리기 어렵다.
서학개미 계좌에는 무엇이 달라지나
미 장기금리가 오르면 달러 선호가 커져 원화가 약해진다. 해외주식을 원화로 되찾을 때 환율이 수익을 좌우하는 폭이 커진다.
미국 기술주 비중이 큰 계좌라면 더 직접적이다. 데이터센터를 회사채로 짓는 빅테크는 금리가 오르면 조달비용이 늘고, 그 부담은 주주 몫에서 빠진다.
국내에서도 시중금리가 6%를 넘고 주택담보대출과 신용대출이 7∼8%대로 오르면 주식시장과 내수가 함께 움츠러든다.
금리가 다시 급등할 때 어디를 보면 되나
이번 급등은 루머나 한 기업의 공시가 아니다. 연준 인상, 재정적자, 고유가, AI 회사채 발행이라는 수급과 정책이 겹쳐 움직였다.
같은 일이 또 오면 30년물과 10년물이 함께 오르는지, 금값이 같이 빠지는지부터 본다. 둘이 같은 방향이면 이번과 같은 무위험 이자 경쟁이다.
그다음은 10월과 12월 연준 결정, 그리고 빅테크의 설비투자 조정 발표다. 투자 축소가 나오면 AI발 금리 압력이 먼저 풀린다.
닷컴 때는 금리가 꺾이며 끝났다. 이번엔 정부의 이자 청구서가 금리를 붙잡고 있어서, 금리가 내려오길 기다리는 전략이 그때만큼 통하지 않을 수 있다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 미 국채금리 흐름을 해설한 것이며 특정 채권·주식의 매수나 매도를 권하지 않습니다. 금리와 환율은 연준 결정과 재정 상황에 따라 빠르게 바뀌고, 원화로 투자하면 환 변동 손실도 생길 수 있습니다. 투자 판단과 책임은 독자에게 있습니다.
미 국채금리, 30년물, 10년물, 닷컴버블, 연준, 기준금리, 나스닥, 국가부채, AI 인프라 투자

