
골드만삭스는 왜 연준 금리 인상을 12월로 미뤘나
골드만삭스가 연준의 다음 금리 인상을 10월에서 12월로 미루고 추가 인상 없이 긴축이 끝날 수도 있다고 봤다. 그러나 이것은 인상이 멈춘다는 말이지 금리가 내려간다는 말이 아니다. 연준 위원들의 2027년 금리 전망은 4.1%로 내년에도 인하가 없고, 한은은 이미 3.00%까지 올려 둔 상태다.
뉴스 핵심
- 골드만삭스는 연준의 다음 인상을 12월로 미루고 추가 인상이 없을 가능성도 봤지만, 연준 위원들의 2027년 전망 4.1%는 인하가 없다는 신호다.
- 한은은 7·8월 연속 인상으로 3.00%까지 올렸고, 11월 결정은 연준 경로에 연동돼 있다.
- 원달러 환율은 반도체 수출발 달러 공급 때문에 금리차만으로 움직이지 않을 수 있다.
골드만삭스는 왜 연준 금리 인상을 12월로 미뤘나
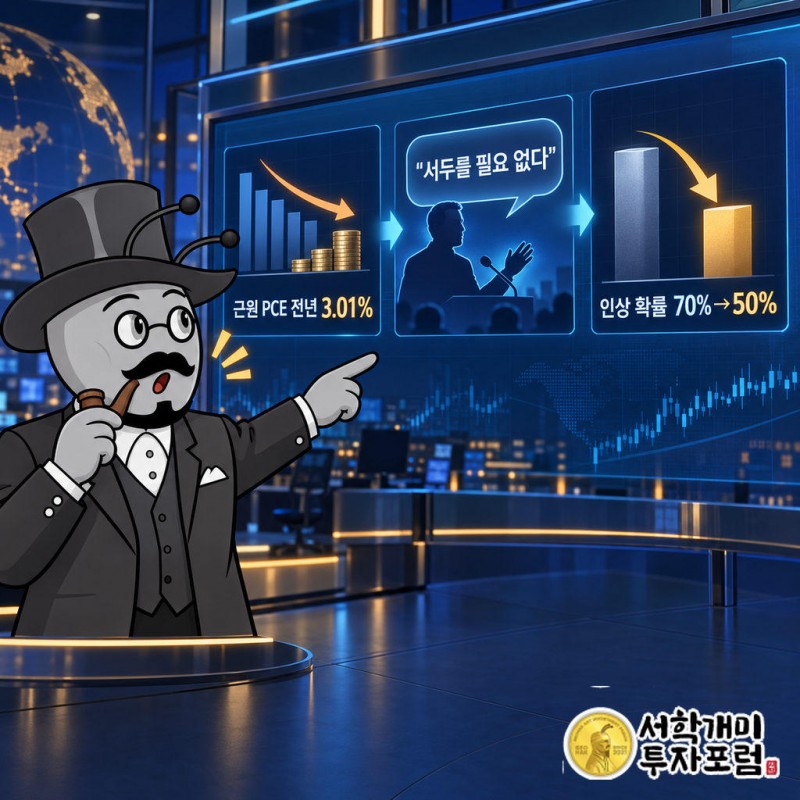
8월 근원 PCE 물가가 예상보다 덜 올랐다. 전월 대비 0.25%, 전년 대비 3.01%다.
얀 하치우스 골드만삭스 수석이코노미스트는 여기에 존 윌리엄스 뉴욕연은 총재의 발언을 더해 전망을 고쳤다. 그는 "10월 인상 가능성은 낮다고 본다"며 "두 번째 금리인상 예상 시점을 12월로 미룬다"고 밝혔다.
윌리엄스 총재의 말이 결정적이었다. 그는 연내 한 차례 더 올리는 게 적절하다면서도 "서두를 필요가 없어졌고 정보를 더 모을 시간을 얻었다"고 했다.
발언 직후 선물시장에서 10월 27~28일 회의의 인상 확률은 약 70%에서 50% 수준으로 내려갔다. 시장이 하루 만에 동전 던지기로 돌아선 셈이다.
인상이 멈추면 금리가 내려가나
아니다. 골드만삭스가 말한 것은 오르막이 끝날 수 있다는 것이지 내리막이 시작된다는 것이 아니다.
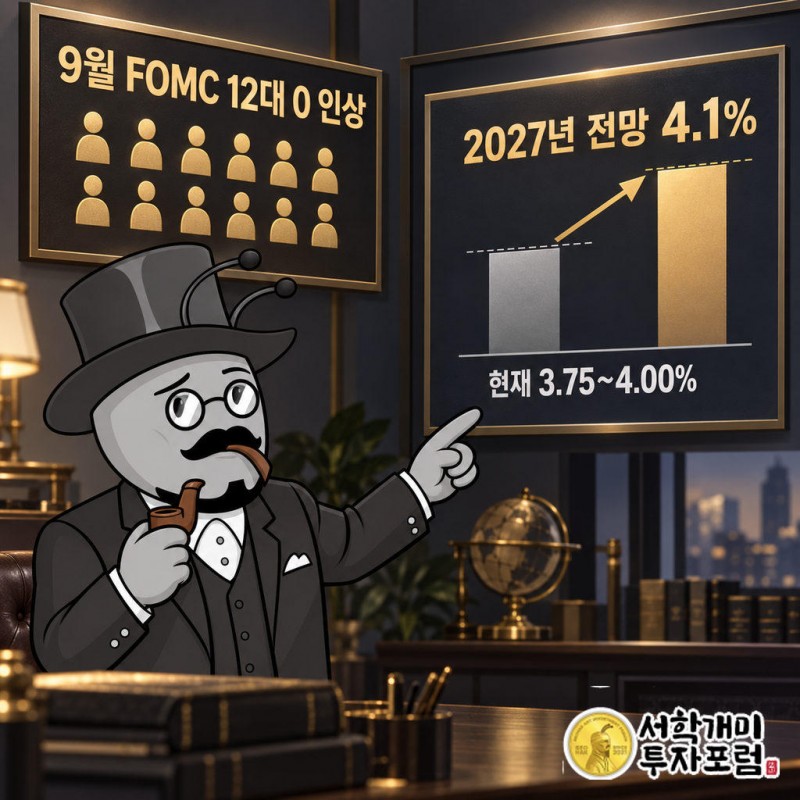
연준 위원들이 내놓은 2027년 중위 금리 전망치는 4.1%다. 지금 금리 범위 3.75~4.00%보다 낮지 않다. 내년까지 인하를 그리지 않고 있다는 뜻이다.
하치우스도 "FOMC가 결국 추가 금리인상이 불필요하다고 결론 내릴 가능성도 상당하다"고 했을 뿐, 인하를 말하지 않았다.
높은 금리가 오래 가는 그림은 그대로다. 달라진 것은 더 높아질지 여부뿐이다.
금리 인하를 약속받고 앉은 워시 의장이 올렸다
이번 긴축 논쟁의 한가운데에는 케빈 워시 연준 의장이 있다. 파월의 후임으로 5월 13일 상원에서 54대 45로 인준됐다.
트럼프 대통령은 워시를 금리를 낮춰 줄 사람으로 밀었다. 그런데 워시가 이끈 9월 FOMC는 12대 0 만장일치로 금리를 올렸다. 2023년 7월 이후 첫 인상이다.
투표 전 트럼프는 인상을 원하는 위원들을 '광대(clowns)'라고 불렀다. 그래도 결과는 만장일치였다.
이 장면이 말해 주는 것은 하나다. 연준은 물가 숫자를 보고 움직였고 대통령의 기대는 표결을 바꾸지 못했다. 그러니 다음 결정도 근원 PCE 같은 물가 지표가 가른다고 보는 편이 맞다.
10일 전 BofA는 5% 이상을 경고했다
골드만삭스의 전망은 불과 10일 전 뱅크오브아메리카(BofA)의 분석과 정면으로 부딪힌다.
BofA 전략가들은 지난달 19일 보고서에서 기준금리를 연 5% 이상으로 올릴 위험에 대비해야 한다고 했다. 2022∼2023년 인상기 수준까지 갈 수 있다는 것이다. 당시 금리 상단은 최고 연 5.5%였다.
두 은행을 가른 것은 그 사이 나온 지표다. 9월 소비자신뢰지수는 81.9로 8월 88.6에서 6.7포인트 떨어졌다. 전망치 89.0을 크게 밑돌았고 2014년 4월 이후 가장 낮다.
소비가 식는다는 신호가 물가 둔화와 겹치자 무게중심이 옮겨 갔다.
한은 금리는 11월에 오를까
한국은행은 이미 먼저 움직였다. 7월 16일 2.75%, 8월 27일 3.00%로 두 달 연속 올렸다.
그런데 연준이 9월에 올리면서 미국 금리 상단과 한국 기준금리 차이는 다시 1%포인트로 벌어졌다. 고유가도 겹쳤다.
원래 한은에는 10월에 쉬고 11월에 올리는 경로가 유력했다. 연준이 10월을 건너뛰면 이 경로를 지킬 여유가 생긴다. 연준이 12월 인상마저 접으면 한은의 11월 인상 압박도 약해진다.
변동금리 대출자에게는 이 순서가 곧 이자 부담이 바뀌는 시점이다. 한은의 11월 결정은 연준의 12월 결정과 사실상 한 줄로 이어져 있다.
원달러 환율은 금리 차이만 보고 움직이지 않는다
금리 차이가 벌어지면 원화가 약해진다는 공식이 흔하다. 이번에는 그대로 맞지 않을 수 있다.
반도체 호황으로 경상수지 흑자가 쌓이며 달러가 들어오고 있다. 그래서 연말 원달러 환율이 1300원대에 머물 것이라는 전망이 우세하다.
해외주식을 가진 사람이라면 '미국 추가 인상, 곧 원화 급락'이라는 도식으로 환헤지를 정할 일이 아니다. 금리 차이와 수출 달러, 두 힘이 같이 환율을 당기고 있다.
근원 PCE 3.0%와 3.4% 사이가 답을 가른다
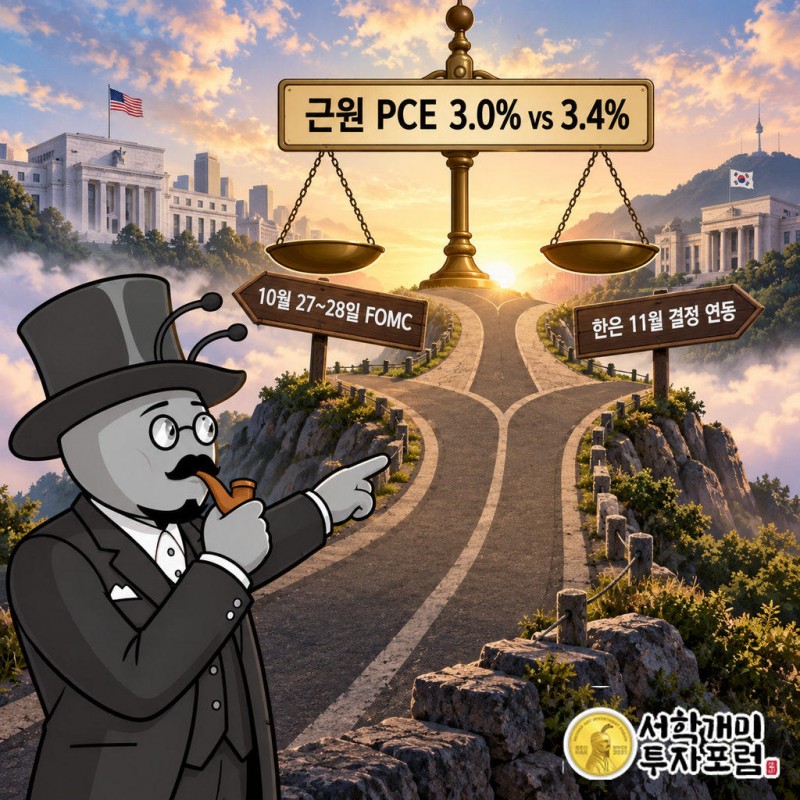
골드만삭스는 4분기 근원 PCE를 3.0%로, 연준은 3.4%로 본다. 이 차이가 이 논쟁의 전부다.
물가가 골드만삭스 쪽으로 가면 12월 인상도 사라질 수 있다. 연준 쪽으로 가면 BofA의 경고가 다시 살아난다. 다음 시험대는 10월 27~28일 FOMC다.
어느 쪽이든 금리가 내려오는 이야기는 아니다. 독자가 기다려야 할 것은 인하가 아니라 오르막의 끝이고, 그 끝을 알려 줄 숫자는 매달 나오는 근원 PCE다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토 투자 유의사항이 글은 금리 전망과 그 경로를 설명한 것이며 투자 권유가 아닙니다. 연준·한은의 결정과 원달러 환율은 전망과 다르게 움직일 수 있고, 대출·해외자산 판단과 그 책임은 독자에게 있습니다.
골드만삭스, 미국 금리, 연준, 케빈 워시, FOMC, 근원 PCE, 한국은행 기준금리, 원달러 환율

