
미국 국채 이자 앞에서 중동전쟁 비용은 약 4%
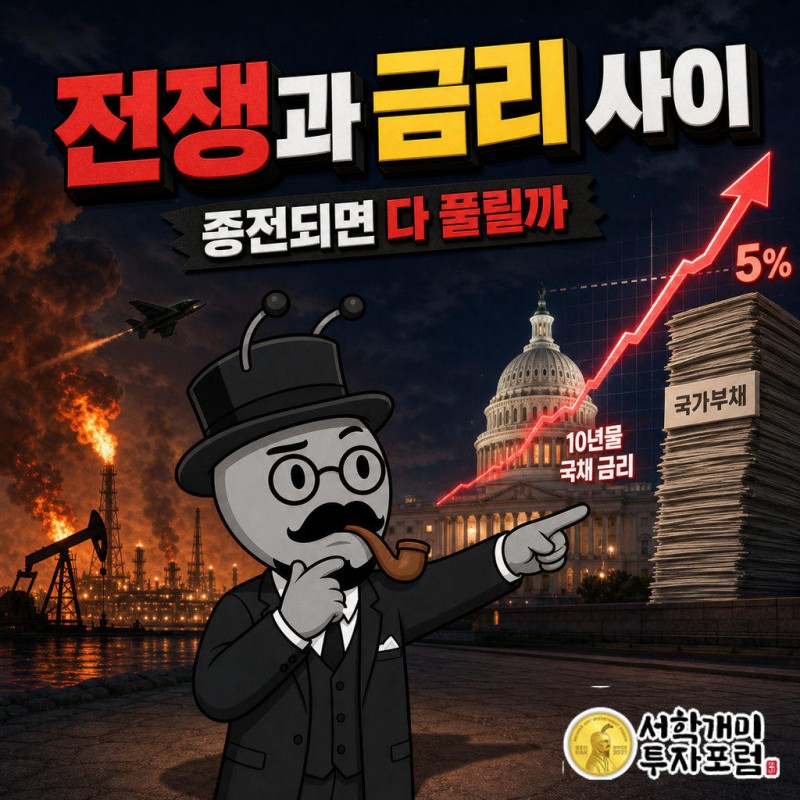
연준은 9월 17일 3년 2개월 만에 기준금리를 3.75~4.0%로 올렸다. 그런데 10년물 국채금리는 그보다 먼저 5%를 넘었고, 그 배경으로 재정적자와 중동전쟁이 꼽힌다. 종전은 유가를 낮출 수 있지만, 연 1.039조달러에 이른 이자비용은 종전 하나로 사라지지 않는다.
뉴스 핵심
- 연준 인상 전부터 10년물은 5%, 30년물은 5.3%대로 올라 있었다.
- 전쟁 비용 436억달러는 연 이자 약 1.039조달러의 약 4%다.
- 1994년 재정발 금리 급등은 약 4년의 재정 긴축 끝에 풀렸다.
연준이 금리를 올렸는데 국채금리는 왜 내렸나
답은 순서에 있다. 시장금리가 연준보다 먼저 올라가 있었다. 9월 17일 인상은 새 긴축의 출발이 아니라, 이미 벌어진 일을 연준이 뒤늦게 도장 찍은 것에 가깝다.
그래서 인상 뒤 장기 국채금리는 오히려 내려갔고, S&P500과 나스닥은 사상 최고치 근처에 머물렀다. 한국·일본·대만 증시도 인상 직후 반등했다.
보통은 중앙은행이 먼저 움직이고 시장이 따라간다. 이번엔 시장이 앞서 걸었다.
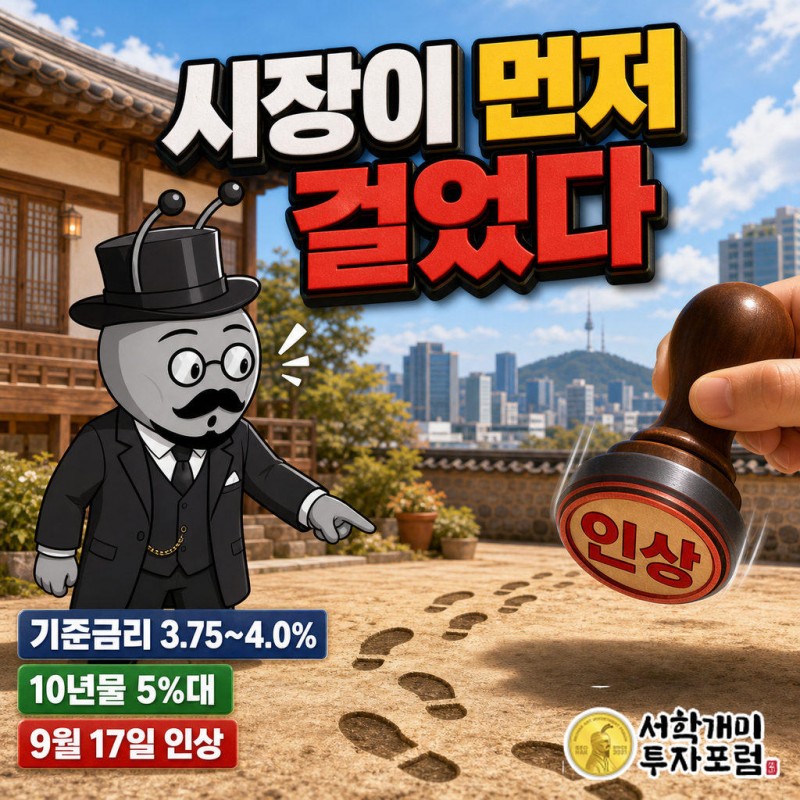
기준금리는 1.5%포인트 낮은데 10년물은 5%를 넘었다
2022~2023년 공격적 긴축 때 기준금리는 5.25~5.50%였고, 10년물 국채금리 고점은 4.99%였다.
지금 기준금리는 그때보다 1.5%포인트가량 낮다. 그런데 10년물은 5%를 넘었고 30년물은 5.3%대로 2023년 고점을 넘어섰다.
8월 말 잭슨홀 전까지 시장은 동결을 점쳤다. 그 사이에도 장기금리는 올랐다. 연준만으로는 설명이 안 되는 상승이다.
중동전쟁은 어떻게 금리를 밀어 올리나
2월 28일 시작된 이란 전쟁은 미국·이스라엘·걸프 산유국과 이란·헤즈볼라·후티가 맞선 구도다.
첫 통로는 유가다. 전 세계 원유 교역의 20% 이상이 지나는 호르무즈 해협이 위협받으면서 국제유가는 배럴당 100달러를 넘었다.
둘째 통로는 재정이다. 전쟁이 길어지면 전비가 늘고 적자가 커지며, 늘어난 국채를 받아줄 투자자는 더 높은 금리를 요구한다.
8월 소비자물가는 3.4% 올랐지만 식품·에너지를 뺀 근원 CPI는 2.4%였다. 물가의 상당 부분이 기름값에서 왔다는 신호다.
전쟁 비용 436억달러, 이자비용 앞에서는 얼마나 작나
김학균 신영증권 리서치센터장은 "핵심 변수는 금리 아닌 중동전쟁 종결"이라고 봤다. 방향은 맞다. 다만 저울에 올려 보면 무게중심이 다르다.
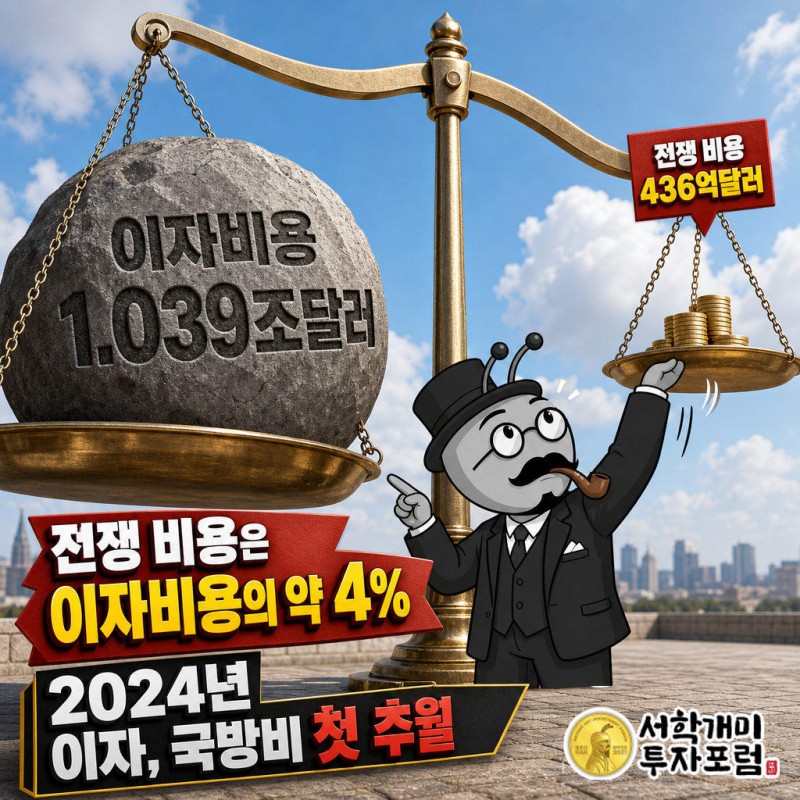
미 국방부가 9월 기준 추정한 전쟁 비용은 436억달러다. 같은 해 미국이 국채 이자로 낼 돈은 약 1.039조달러로 전망된다.
전쟁 비용은 이자비용의 약 4%에 그친다.
게다가 이자 지급액은 2024년에 이미 국방비를 넘었다. 1920년대 후반 이후 처음이다. 2026 회계연도에는 국방비 약 8,850억달러를 더 크게 웃돌 전망이다.
8월에는 국가부채가 사상 처음 40조달러를 넘었고, 정부 부채는 GDP의 120%를 웃돈다. 전쟁은 이 무게 위에 얹힌 짐이지 무게 그 자체가 아니다.
1994년 채권 대학살은 어떻게 풀렸나
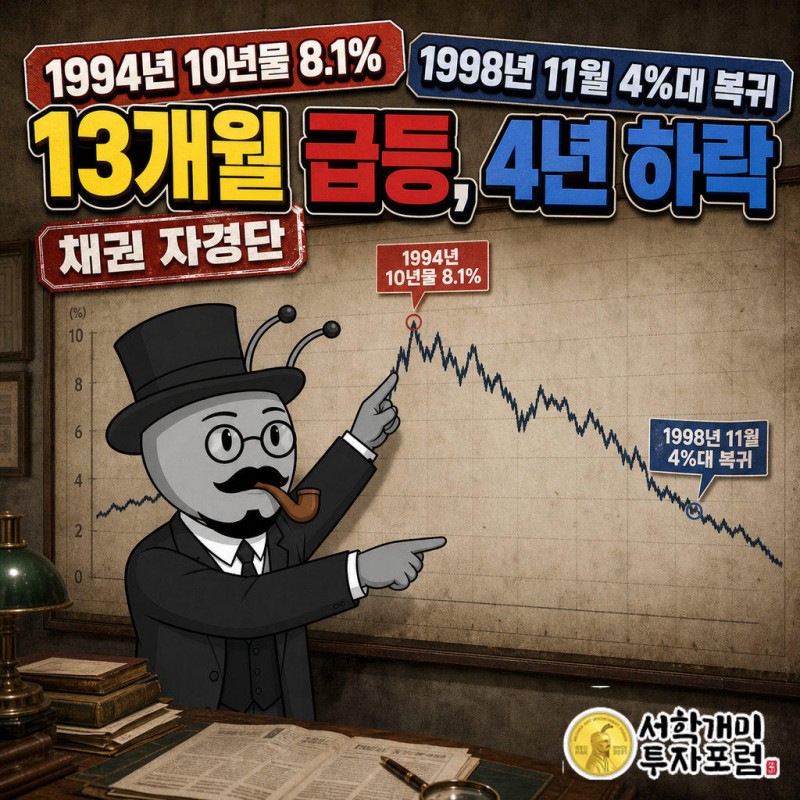
1993년 가을부터 1994년 11월까지 10년물 금리는 5.2~5.3%에서 8.0~8.1%로 13개월 만에 뛰었다.
원인은 연준보다 재정적자였다. 채권시장이 클린턴 행정부의 적자 확대에 등을 돌렸고, 이들에게 '채권 자경단'이라는 이름이 붙었다.
행정부는 중산층 감세 공약을 접고 적자 축소로 돌아섰다. 10년물이 약 4%로 내려온 건 1998년 11월, 약 4년 뒤였다.
사건 하나로 풀린 게 아니다. 정부가 지갑을 닫는 몇 해가 필요했다.
종전 기대로 장기채를 든 투자자에게 무엇이 남나
종전이 오면 유가가 내리고, 물가 우려와 추가 긴축 필요성이 함께 줄 수 있다. 연준이 금리를 안 내려도 장기금리가 먼저 내려가는 길이다.
그 효과는 유가 통로에서 크다. 재정 통로는 다르다. 걷어낼 수 있는 건 전쟁 비용분이고, 1조달러대 이자는 그대로 남는다.
20년물 이상 장기채 ETF처럼 듀레이션이 긴 상품은 금리에 가장 민감하다. 종전 뉴스에 한 번 뛸 수는 있어도, 금리를 끌어내리는 마지막 힘은 재정에서 나와야 한다.
원유 수입국인 한국은 사정이 하나 더 있다. 호르무즈발 유가는 금리와 별개로 수입 물가와 무역수지에 바로 닿는다.
그래서 우리 판단은 이렇다. 종전은 유가의 답이고, 금리의 답은 워싱턴의 예산서에 있다.
서학개미 기자 · 글로벌 시장 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 장기채·장기채 ETF 매수나 매도를 권하지 않습니다. 종전 시점, 유가, 미국 재정 정책은 예측과 다르게 움직일 수 있고 장기채는 금리 변화에 크게 흔들립니다. 투자 판단과 책임은 독자에게 있습니다.
미국 국채금리, 중동전쟁, 연준 금리인상, 이란 전쟁, 미국 재정적자, 장기채 ETF, 채권 대학살, 호르무즈 해협, 10년물 국채

