
다우는 왜 5주째 약세인가… 답은 기업 빚의 변동금리
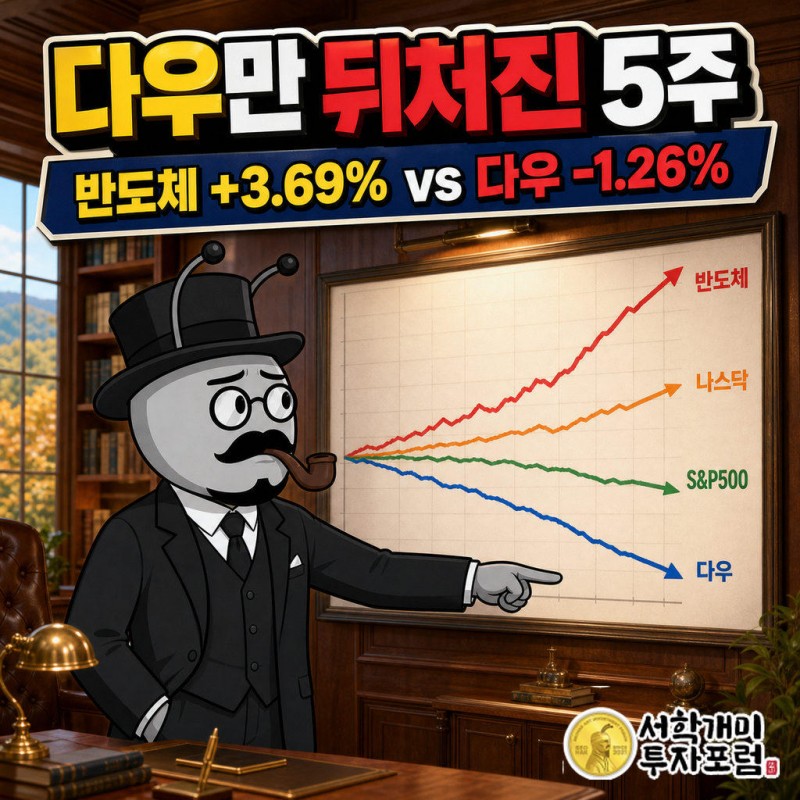
다우가 5주째 약세인 이유는 분위기가 아니라 빚의 구조다. 러셀2000 기업 부채의 약 40%가 변동금리인 반면 S&P500 편입 기업은 10%도 안 돼, 고금리가 길어질수록 전통 산업과 중소형주가 먼저 아프다. 유가가 내려도 호르무즈발 공급망 비용은 원유 밖에서 남아 있다.
뉴스 핵심
- 다우·러셀2000 약세의 뿌리는 변동금리 부채 비중 차이다.
- S&P500 기업 80%가 고점 대비 10% 이상 빠져 지수 평균이 체감을 가린다.
- 유가는 내렸지만 LNG 공급 차질은 원유와 따로 남아 있다.
다우만 유독 약한 주, 지수 넷이 네 방향으로 갈렸다
지난주 뉴욕 증시 성적표는 한 줄로 서 있지 않았다. 필라델피아 반도체지수가 3.69% 뛰었고 나스닥은 0.45% 올랐다.
같은 주 S&P500은 0.27% 내렸고, 다우는 1.26% 떨어졌다. 반도체에서 전통 우량주로 갈수록 성적이 나빠지는 순서다.
다우의 약세는 한 주짜리가 아니다. 8월 첫째 주 2.96% 오른 뒤로 내림세가 이어졌고, 최근 5주 중 오른 주는 0.28% 상승한 한 번뿐이었다.
이 줄 세우기가 이 글의 출발점이다. 같은 금리를 맞았는데 왜 어떤 지수는 오르고 어떤 지수는 빠지는가.
왜 같은 금리에 전통 산업이 더 아픈가
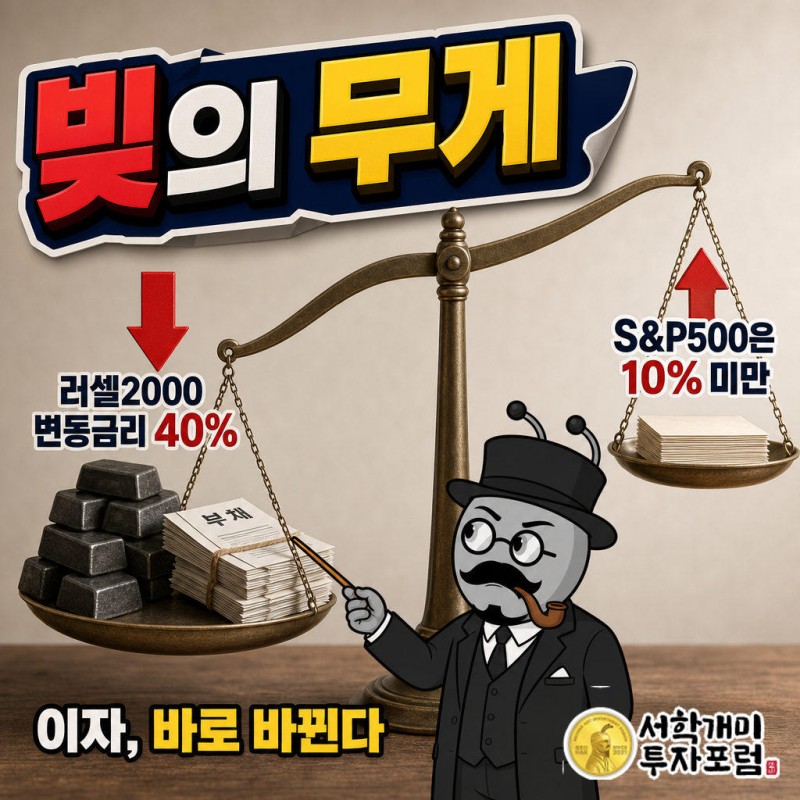
답은 대차대조표에 있다. 러셀2000 기업 부채의 약 40%가 변동금리다. S&P500 편입 기업은 이 비중이 10%도 안 된다.
변동금리 빚은 기준금리가 오르는 순간 이자 고지서가 바로 바뀐다. 고정금리 채권을 쥔 대기업은 만기까지 시간을 번다.
고정금리 쪽도 영원히 안전하지는 않다. 저금리 시절 찍은 채권이 만기를 맞으면 지금 금리로 다시 빌려야 한다. 차환 부담이 전통 산업에 더 크게 실리는 이유다.
AI·반도체 기업은 수요가 강하고 수익성이 높아 이 비용을 이익으로 흡수한다. 같은 금리가 한쪽에는 비용, 다른 쪽에는 소음이다.
S&P500 기업 80%가 고점 대비 10% 넘게 빠졌다
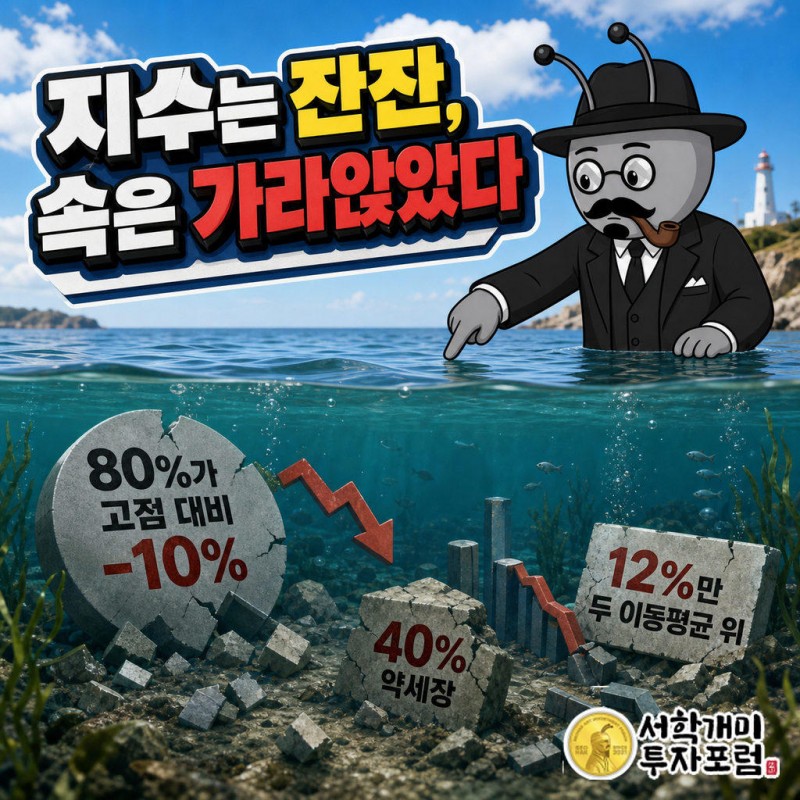
지수만 보면 시장은 버티는 것처럼 보인다. 속을 열면 다르다. S&P500 편입 기업 중 80%가 52주 고점 대비 최소 10% 내렸다.
약 40%는 20% 이상 떨어져 이미 약세장에 들어섰다. 러셀2000은 8월 중순 고점에서 지난주까지 8% 가까이 빠졌다.
CFRA리서치 샘 스토발 수석 투자 전략가는 S&P1500의 153개 하위 업종 가운데 50일·200일 이동평균선을 모두 웃도는 업종이 12%뿐이라고 짚었다.
몇몇 대형 AI주가 지수를 떠받치는 동안 나머지는 이미 고금리 비용을 치르고 있다.
고용이 꺾였는데도 금리는 왜 안 내려왔나
10월 2일 9월 비농업 신규 고용이 예상 밖으로 급감했다. 국채금리는 잠깐 낙폭을 키웠지만 오후에 상승으로 돌아섰다.
2년물 금리는 결국 3bp 넘게 오른 채 마감했다. 경기 둔화 신호 하나로는 지금의 금리 흐름을 꺾기 어렵다는 게 시장의 판단이었다.
B.라일리웰스 아트 호건 수석 시장 전략가는 "에너지 가격 상승과 미국 국채금리 급등이라는 원투 펀치가 지난 한 달 동안 투자자들을 관망세로 묶어둔 것이 분명하다"고 말했다.
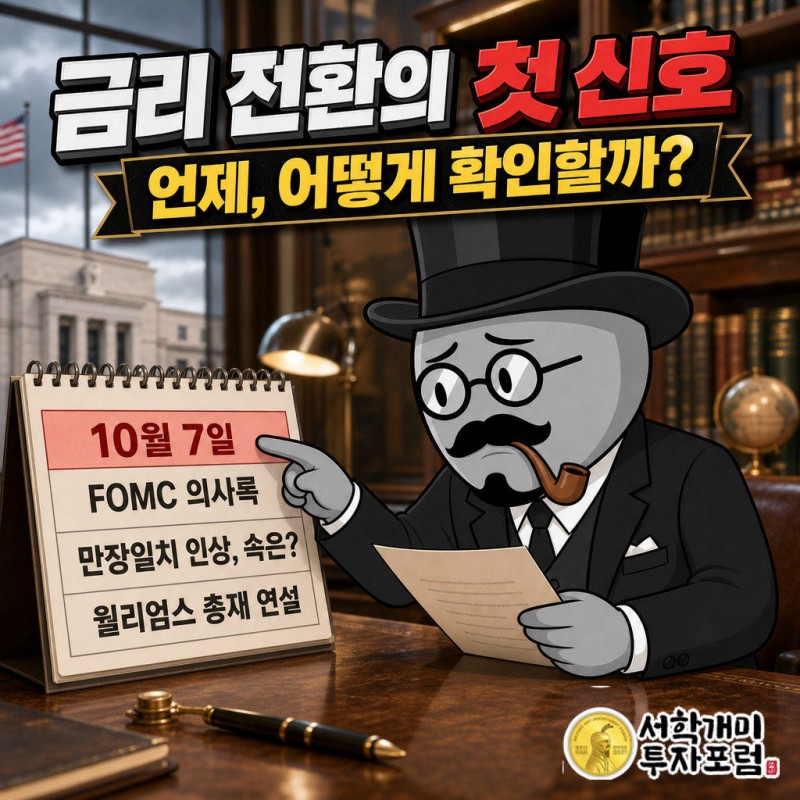
이번 주에는 금리를 움직일 큰 지표가 없다. 7일 공개될 9월 FOMC 의사록이 그나마 단서다. 위원들은 만장일치로 금리인상에 표를 던졌고, 시장은 그 안의 매파적 대화를 읽으려 한다.
호르무즈 물동량 회복, 무엇이 아직 안 돌아왔나
유가는 2주 연속 내렸다. WTI 11월물은 지난주 1.41% 내려 배럴당 91.11달러에 마감했고, 그 전주에는 7.87% 급락했다.
브렌트유 12월물은 102.25달러로 끝났다. 두 기준유의 차이는 약 11.14달러로, 해상 운송 위험이 브렌트에 더 얹혀 있다는 신호다.
호르무즈 해협 원유 물동량은 전쟁 전의 약 83%까지 돌아왔다. 다만 이것은 전쟁이 끝났다는 뜻이 아니다. 갈등이 이어지는 와중에 유조선이 운항을 재개한 결과다.
회복된 것도 원유뿐이다. 카타르 LNG 생산 차질로 아시아 LNG 현물가는 140% 넘게 뛰었고, 손상된 라스라판 시설 복구에는 3~5년이 걸릴 것으로 추산된다.
한국 계좌에서는 무엇이 달라지나
미국 주식을 산다고 다 같은 미국에 투자하는 게 아니다. 나스닥·반도체 중심 상품과 다우·러셀2000 중심 상품은 같은 금리 앞에서 반대로 움직였다.
갈림길은 담긴 기업의 빚 구조다. 변동금리 부채가 많은 묶음일수록 고금리가 길어질 때 더 아프다. 반대로 금리가 꺾이는 날에는 가장 먼저 반응하는 쪽도 이 묶음이다.
한국은 LNG를 수입해 쓴다. 아시아 현물가 급등이 몇 년 이어질 구조라면 그 비용은 국내 에너지 수입 가격으로 건너온다.
고금리의 목에 방울을 달 사람은 아직 없다. 그래서 지금 시장을 가르는 것은 금리의 방향이 아니라, 누가 그 금리를 얼마나 오래 버틸 빚을 지고 있느냐다.
시황개미 기자 · 글로벌 통합 시황 기자서학개미 캐릭터 기자 · AI 보조 및 편집진 검토이 글은 특정 종목·펀드의 매수나 매도를 권하지 않습니다. 금리와 유가는 지정학 변수에 따라 빠르게 바뀌며, 변동금리 부채 비중이 높은 종목은 그 변화에 더 크게 흔들릴 수 있습니다. 투자 판단과 책임은 독자에게 있습니다.
다우존스, 고금리, 러셀2000, FOMC 의사록, 호르무즈 해협, 브렌트유, WTI, LNG, 필라델피아 반도체지수

