
아시아나 2분기 영업손실 2,951억원…유가·환율·화물 매각이 겹쳤다
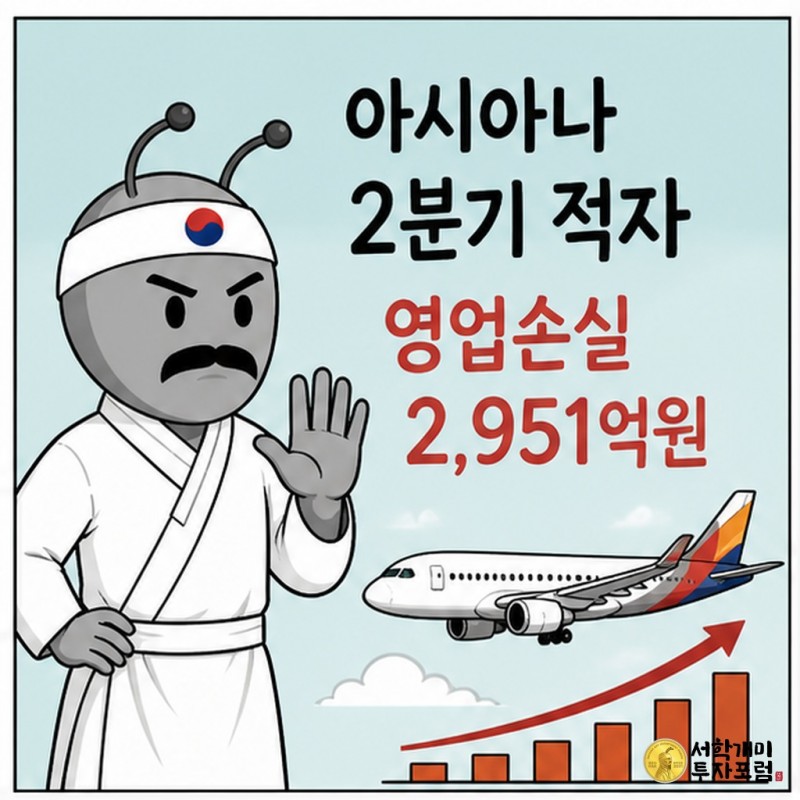
아시아나항공이 2분기에 2,951억원의 영업손실을 냈습니다. 매출은 1조5,470억원이었지만 중동 정세로 높아진 유가와 환율, 지난해 화물기 사업 매각, 대한항공과의 통합 준비 비용이 한꺼번에 손익을 눌렀습니다. 이번 적자는 항공 수요보다 비용 구조와 사업 재편을 함께 봐야 이해할 수 있습니다.
뉴스 핵심
- 아시아나항공이 2분기 매출 1조5,470억원과 영업손실 2,951억원을 기록했습니다. 여객 수요만으로는 유가·환율 급등과 화물사업 매각, 통합 준비 비용을 상쇄하지 못했습니다.
- 매출 1조5,470억원
- 유가·환율
뉴스부터 정리하면: 매출보다 비용이 더 빠르게 늘었다
아시아나항공의 2분기 별도 매출은 1조5,470억원, 영업손실은 2,951억원입니다. 여객 영업이 이어졌지만 연료비와 외화 비용, 사업 재편 비용이 수익을 앞질렀습니다.
당기순손실은 3,286억원으로 집계됐습니다. 환율이 오르면 달러로 결제하는 연료비와 항공기 임차료, 외화 부채 평가 부담이 동시에 커질 수 있습니다.
- 매출 1조5,470억원
- 영업손실 2,951억원
- 당기순손실 3,286억원
유가와 환율이 항공사 손익을 동시에 누르는 방식
항공사는 연료를 달러로 사들이는 비중이 높습니다. 유가가 오르면 같은 운항량에도 연료비가 늘고, 원화가 약해지면 달러 비용을 원화로 환산한 금액까지 커집니다.
운임을 즉시 같은 폭으로 올리기 어려우면 비용 상승이 영업손익에 먼저 반영됩니다. 국제선 수요가 유지돼도 이익이 따라오지 못할 수 있는 이유입니다.
- 연료비 상승
- 달러 비용 확대
- 운임 전가 시차
화물사업 매각 뒤 비교 기준도 달라졌다
아시아나항공은 지난해 8월 화물기 사업을 매각했습니다. 과거 실적에 포함됐던 화물 수익이 빠진 만큼 올해 숫자는 단순한 전년 동기 비교보다 사업 구조 변화까지 반영해 봐야 합니다.
회사는 3분기 말 화물 성수기와 반도체·AI 산업재 수요를 활용하겠다고 밝혔지만, 매각 전과 같은 화물기 사업 구조가 아니라는 점은 구분해야 합니다.
- 화물 수익 기반 축소
- 고부가 화물 유치
- 전년 비교의 한계
대한항공 통합 준비는 비용과 기회를 함께 만든다
시스템과 서비스, 조직을 합치는 과정에서는 선제 비용이 발생합니다. 단기 실적에는 부담이지만 중복 노선과 운영 체계를 정리하면 장기적으로 효율이 개선될 여지도 있습니다.
다만 통합 효과가 실제 비용 절감으로 나타나는 시점과 규모는 아직 확정된 결과가 아닙니다. 합병 일정과 통합 비용의 추가 반영 여부를 분리해 확인해야 합니다.
- 통합 준비 비용
- 운영 효율화 가능성
- 효과의 시차
다음 분기에는 세 가지를 확인하면 된다
국제유가와 원달러 환율이 안정되는지, 화물 성수기 매출이 수익으로 연결되는지, 통합 관련 일회성 비용이 줄어드는지가 핵심입니다. 여객 수요 증가만으로 흑자 전환을 단정하기보다 비용률과 현금흐름을 함께 봐야 합니다.
이번 실적은 항공업이 매출 성장만으로 평가하기 어려운 산업이라는 점을 보여줍니다. 외부 가격과 사업 재편이 동시에 움직일 때 이익 회복 속도는 수요 회복보다 늦을 수 있습니다.
- 유가·환율
- 화물 수익성
- 통합 비용
이 글은 투자 조언이나 매수·매도 권유가 아닙니다. 가격과 정책은 달라질 수 있으므로 최신 공시와 약관을 별도로 확인해야 합니다.
아시아나항공 실적, 아시아나 영업손실, 항공주 유가 환율, 대한항공 아시아나 합병, 항공 화물

