이수페타시스, 2분기 매출·영업이익 역대 최대…다중적층기판 물량 확대가 견인
이수페타시스가 2026년 2분기 연결 기준 매출 3,799억원, 영업이익 771억원을 기록해 시장 컨센서스 751억원을 웃돌며 분기 기준 역대 최대 실적을 냈다. 핵심 동력은 수주잔고 내 다중적층기판(고단가) 비중이 1분기 11%에서 2분기 23%로 확대된 점이며, 회사는 월 매출 가이던스를 1,400억원에서 1,550억원으로 상향했다.
뉴스 핵심
- 이수페타시스는 2026년 2분기 매출 3,799억원, 영업이익 771억원으로 컨센서스(751억원)를 웃돈 분기 기준 역대 최대 실적을 냈다.
- 실적 개선의 핵심 근거는 수주잔고 내 다중적층기판 비중이 1분기 11%에서 2분기 23%로 확대된 점이다.
- 회사는 월 매출 가이던스를 1,400억원에서 1,550억원으로 상향해 3분기 성장 지속을 시사했다.
- 5월 시점 증권사 목표주가(16만~17만원)는 2분기 실적 발표 이전 전망치로, 실제 실적 수치와 시점이 다르다는 점을 구분해서 봐야 한다.
2분기 실적, 컨센서스를 웃돈 역대 최대치
이수페타시스는 2026년 2분기 연결 기준 매출 3,799억원, 영업이익 771억원을 기록했다. 이는 전년 동기 대비 각각 57%, 83% 증가한 수치로, 분기 기준 역대 최대 실적이다.
영업이익 771억원은 시장 컨센서스였던 751억원을 웃도는 수준으로, 실적 발표 전 예상치보다 실제 이익이 더 컸다는 의미다. 영업이익률은 20.3%였다.
- 매출 3,799억원(전년 동기 대비 +57%)
- 영업이익 771억원(전년 동기 대비 +83%, 영업이익률 20.3%)
- 컨센서스 751억원 대비 영업이익 상회
실적을 이끈 근거: 다중적층기판(MLB) 비중 확대
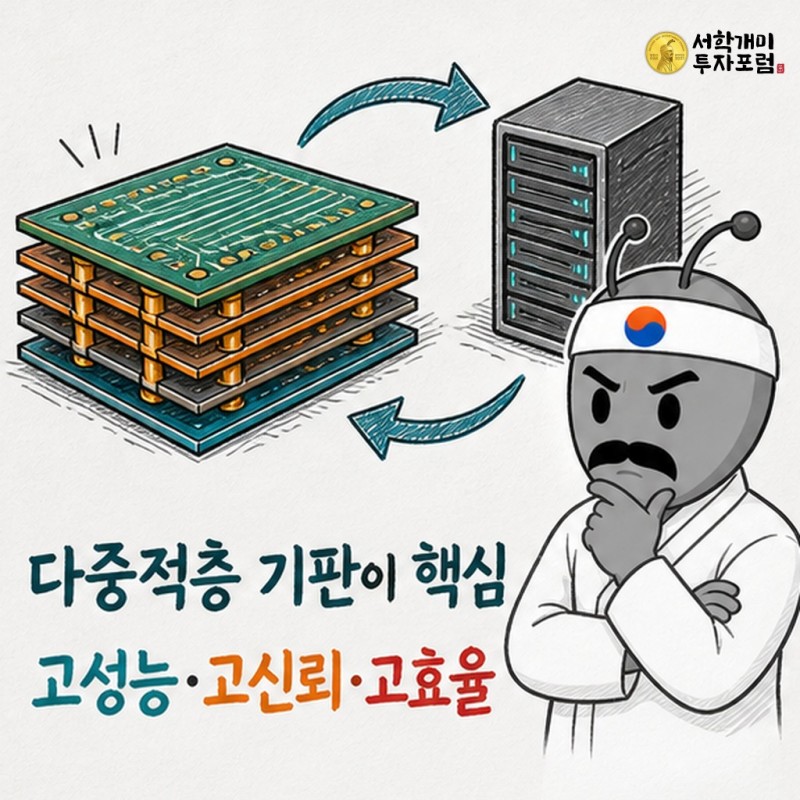
이번 실적 성장의 핵심 동력으로 지목된 것은 다중적층기판(고단가 제품)의 본격 양산이다. 수주잔고 내 다중적층 비중은 1분기 11%에서 2분기 23%로 확대됐다.
다중적층기판은 기존 공법 대비 판가가 높은 고부가 제품으로, 이 제품 비중이 커질수록 전체 수익성이 개선되는 구조라는 점이 5월 시점 증권사 리포트에서도 반복적으로 언급됐다. 다만 이는 컨센서스 형성 이전에 나온 전망성 분석으로, 2분기 실제 결과와는 시점이 다르다는 점을 구분해야 한다.
데이터센터·네트워크 전 제품군에서 수요가 확대된 점도 2분기 실적 경신의 배경으로 제시됐다.
- 수주잔고 내 다중적층 비중: 1분기 11% → 2분기 23%
- 5월 시점 신한투자증권 리포트는 2026년 다중적층 매출 비중을 31%까지 늘 것으로 전망했으나, 이는 사전 전망치이며 실제 분기별 수치와는 별개다.
회사 가이던스 상향과 향후 전망
회사는 월 매출 가이던스를 기존 1,400억원에서 1,550억원으로 상향했다. 다중적층 비중 확대 추세가 3분기 실적 성장으로 이어질 근거로 제시됐다.
다만 이 가이던스는 회사 측이 제시한 자체 전망치로, 실제 3분기 실적으로 확정되기 전까지는 목표 수준의 전망으로만 이해할 필요가 있다.
- 월 매출 가이던스: 1,400억원 → 1,550억원으로 상향
- 3분기 실적은 다중적층 비중 추가 확대 여부에 좌우될 것으로 언급됨
증권가 목표주가와 주가 흐름은 별개 지표
5월 시점 DB증권과 신한투자증권 리포트는 각각 목표주가 17만원, 16만원을 제시했다. 이는 2분기 실적 발표 이전에 나온 증권사 자체 전망으로, 실적 발표와 직접 연동된 수치가 아니라는 점에 유의해야 한다.
당시 리포트들은 주가가 코스피 대비 소외된 구간에 있다고 진단했으며, 실적 발표 시점인 8월 19일 기사에서도 주가가 고점 대비 -36% 조정을 받은 상태였다고 전해졌다. 다만 목표주가와 실제 주가 움직임 간 인과관계를 이 근거만으로 단정할 수는 없다.
- DB증권 목표주가 17만원(5월 18일 발표)
- 신한투자증권 목표주가 16만원(5월 28일 발표, 6개월 평균 컨센서스 178,636원 대비 낮은 수준)
- 8월 19일 기준 주가는 고점 대비 -36% 조정 상태에서 실적 발표됨
이 콘텐츠는 특정 종목의 매수·매도를 권유하지 않으며, 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다. 주식 투자는 원금 손실 가능성이 있으므로 투자 전 충분한 조사와 전문가 상담을 권장합니다.
이수페타시스, 실적, 다중적층기판, MLB, AI 반도체